
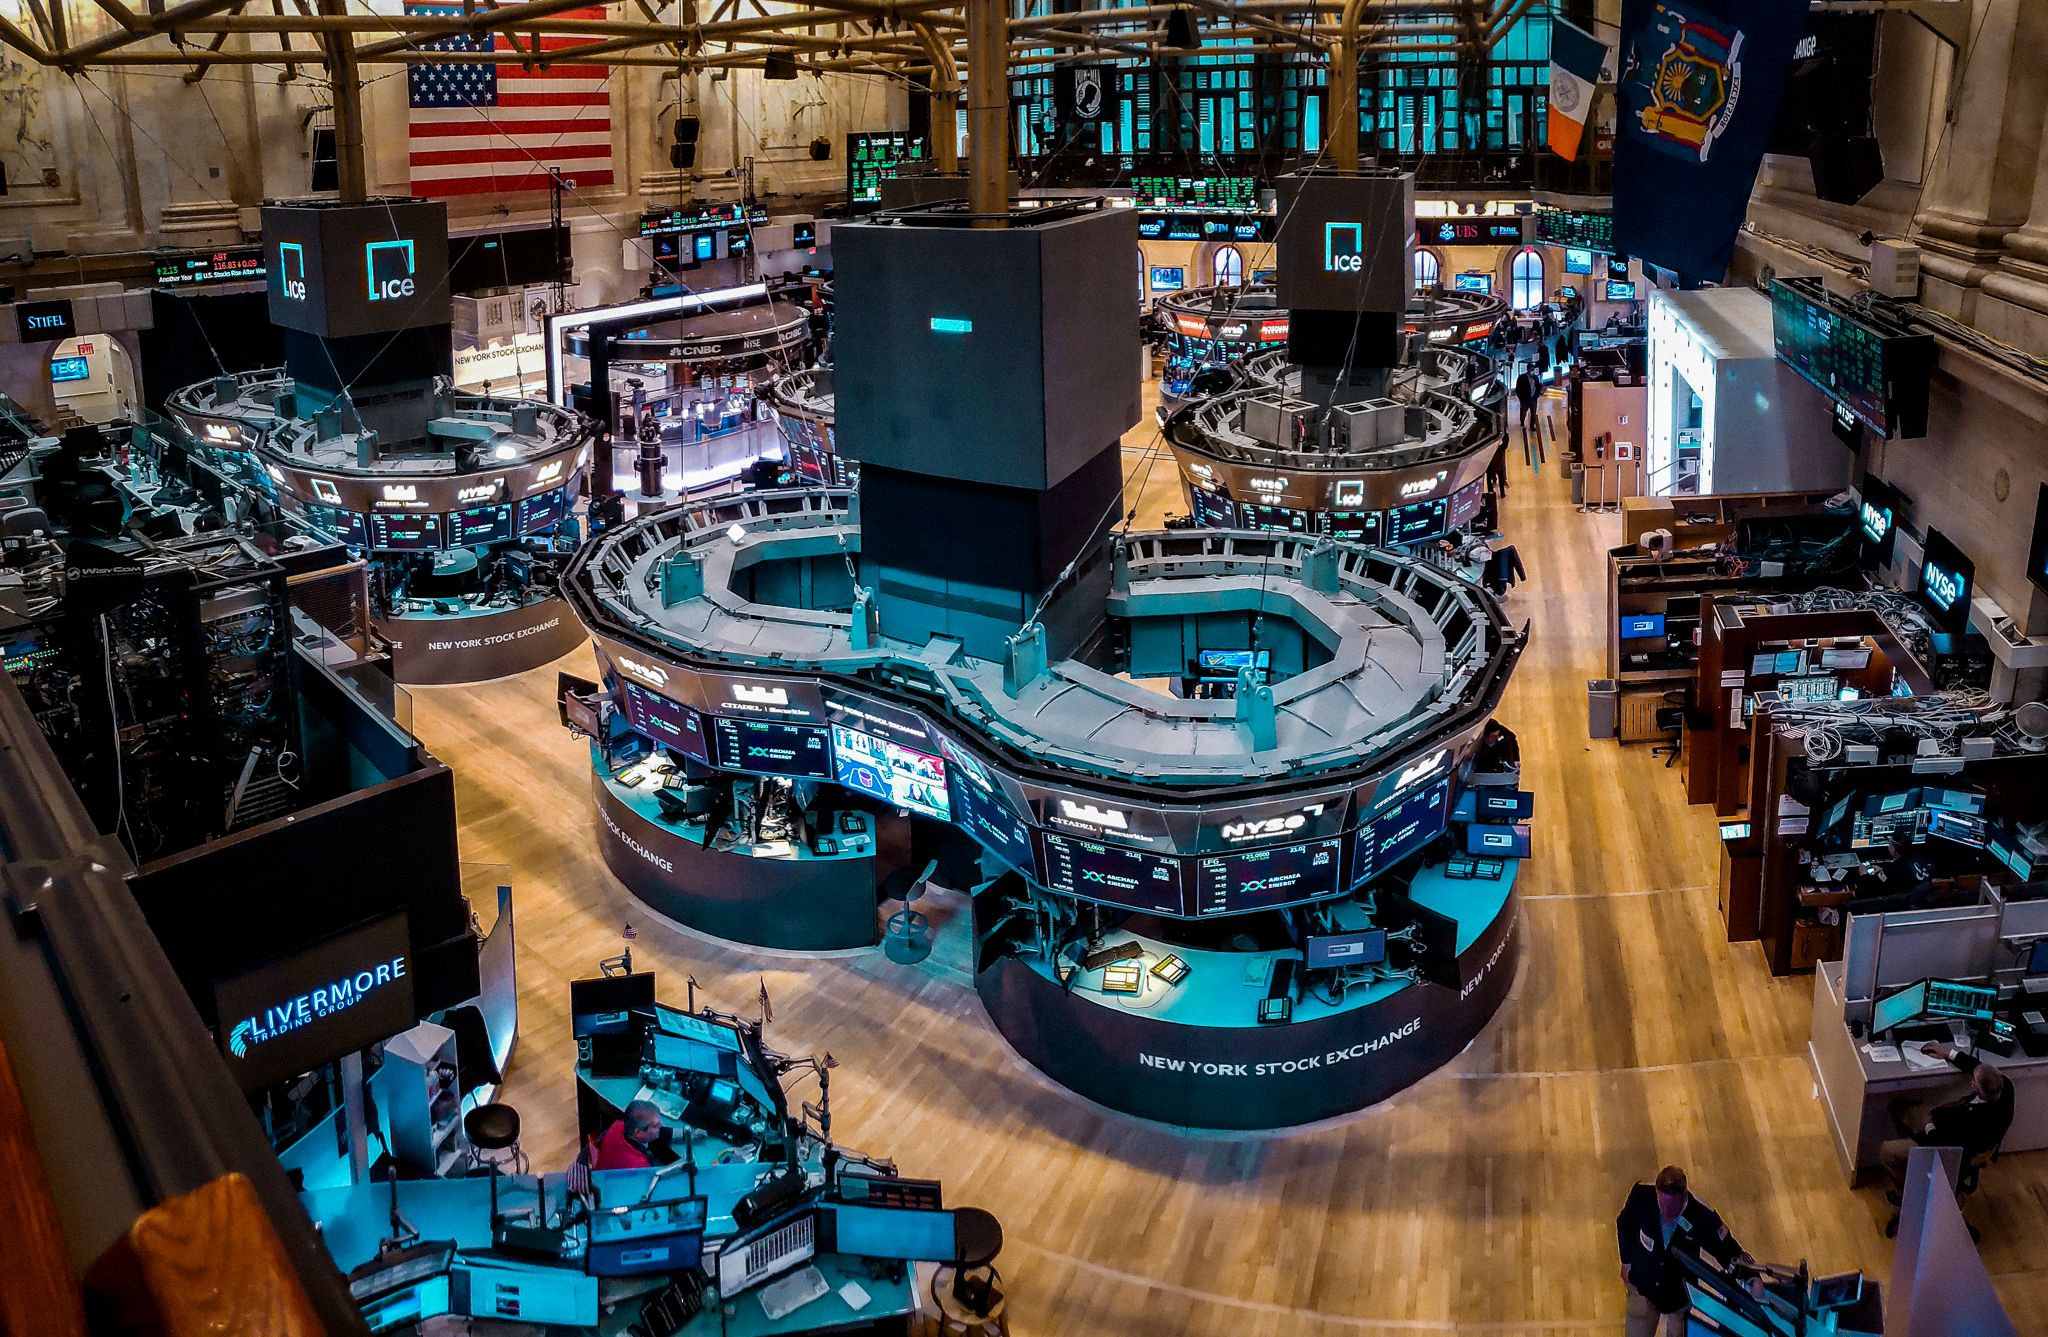
纽交所、纳斯达克、CME与Cboe正竞相推出全天候交易服务,这一变革将彻底改变美股盘后市场的游戏规则。谁受益、谁出局?答案出奇简单。
交易员大赢,中间商大输
Quantum Economics首席执行官Mati Greenspan对CoinDesk直言:“24/7股票交易的最大输家不是交易员——他们反而会大赚一笔。长期闭市期间靠盘后交易赚钱的中间商,才是真正的输家。”Greenspan同时担任市场分析师,他指控称,每当重大事件后市场重新开盘,“少数几家机构决定了第一个可交易价格。它们常常故意设定一个能触发客户止损单的价格,让客户亏损平仓,而与自己客户做对手盘的经纪商则从中获利。”
当被问及经纪商是否在闭市期间协调定价时,Greenspan的回应毫不含糊:“是的,赤裸裸的操纵。”“他们基本掌握了定价权,经常有数小时来制定策略,”他说,“尤其喜欢猎杀止损。当周末出现重大新闻时,这些机构常常会利用开盘价占便宜。”
盘后市场的结构性缺陷
Greenspan的指控并非空穴来风。美国东部时间下午4点常规交易结束后,流动性急剧萎缩,价格更容易被少数大资金左右。纽交所场内经纪人Joe Dente解释:“下午4点收盘后,你根本看不到同等的流动性。人们已经回家,流动性不在,你会看到更大的价差。”更宽的价差与更薄的订单簿,使得盘后价格波动相比常规时段被显著放大。
学术研究也支持这一观察。加州大学伯克利分校与罗切斯特大学联合发表的一篇被广泛引用的论文指出,盘后价格发现“效率远低于”常规时段,成交量低、流动性薄限制了信息融入价格的速度。
目前,纽交所已向SEC申请批准24/7交易;纳斯达克于2025年12月宣布类似计划;CME计划在2026年推出24小时加密货币期货(待批准);Cboe近期已将美国指数期权扩展至每周五天、每天24小时交易。一旦这些举措全面落地,盘后定价权将正式终结。