
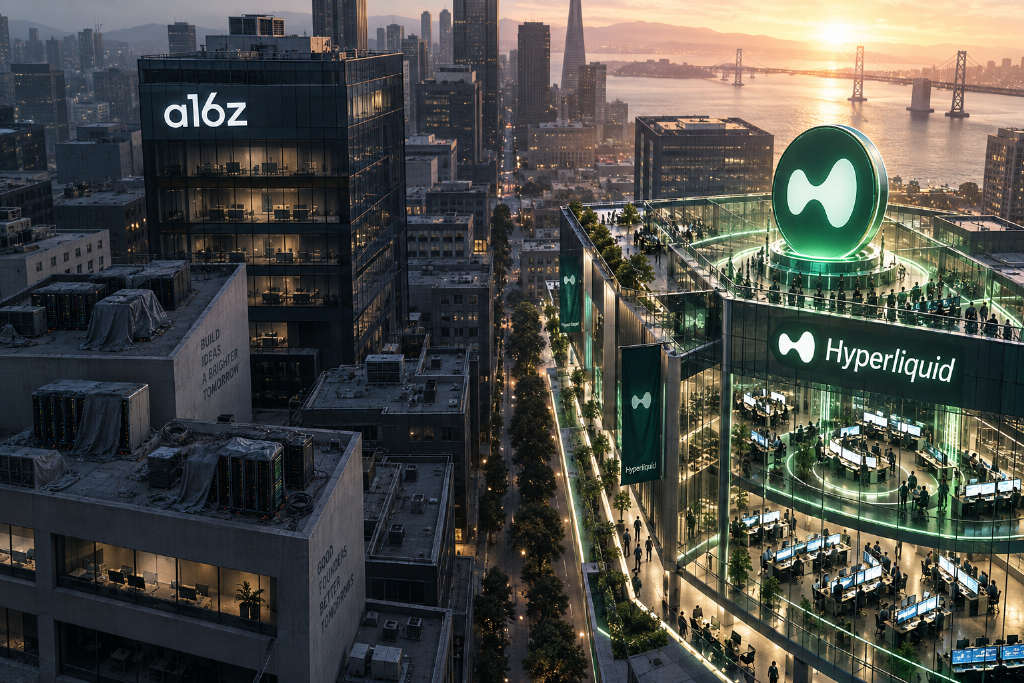
加密市场正在重新定价 VC 背书,真实用户与收入,正取代资本光环,成为更重要的价值证明。
TechFlowPost 刊文称,X 平台账号「追风 Lab」整理了 a16z crypto 今年投资项目的停止运营名单,节奏几乎接近「每月死一个项目」。
1 月是 Entropy,3 月是 Yupp,4 月是 Foundation,5 月是 Syndicate,6 月是 Orchid Protocol,7 月是 Legend,8 月是 Proof of Play,9 月则是 Linera。按文中说法,8 个月里共有 8 个项目倒下。
据文中统计,a16z crypto 投资过的 189 个项目中,已有 42 个停止运营或被变卖。
多家项目融资不低,仍未走通商业模式
文章指出,这 42 个项目的融资记录,并不只是普通意义上的早期项目自然淘汰。仅 Yupp、Syndicate 和 Entropy 三个项目,合计就消耗了 8700 万美元。
其中,Yupp 获得了 130 万用户,但仍未找到商业模式;Syndicate 在 DAO 工具赛道融资 2780 万美元,最终发现整个市场规模比预期小了一个数量级;Entropy 拿到 2500 万美元用于去中心化托管,期间多次转型,但都没有成功。
文章还提到,9 月最新停运的 Linera 更具讽刺意味。这个由前 Meta 工程师创建的高性能 L1 项目,曾获得 a16z 领投的 1200 万美元融资,但在主网上线前发起社区代币销售时,目标是 150 万美元,最终只募得 84.8 万美元,参与人数为 617 人。
文中据此写道,a16z 的投资光环,在零售市场上已经「不值 150 万美元的信任」。
Hyperliquid 与 a16z 投资组合形成鲜明对照
就在 a16z 投资组合持续收缩的同时,Hyperliquid 这家拒绝所有 VC 投资的永续合约 DEX,正在创下新纪录。
文章称,Hyperliquid 没有种子轮,没有 A 轮,没有战略投资者,也没有顾问代币分配。创始人 Jeff Yan 在项目启动时,使用的是自有资金和早期交易利润。
9 月 18 日,HYPE 触及 92.56 美元的历史新高,市值超过 300 亿美元,在所有加密资产中排名前十。
文中将两组数据并列比较:a16z 在 Yupp、Syndicate 和 Entropy 上投入 8700 万美元,结果全部归零;Hyperliquid 没有外部融资,市值却达到 300 亿美元。
文章认为,这一对比反映出,加密行业正在系统性削弱「VC 背书等于质量保证」这一假设。
文章总结 VC 模型在加密行业的三项结构性缺陷
时间错配
文中称,传统 VC 投资一家 SaaS 公司,从种子轮到 IPO 往往有 7 到 10 年窗口;但加密项目的生命周期被大幅压缩,从融资到发币可能只有 18 个月,从发币到被市场遗忘可能只有 6 个月。
文章以 Linera 和 Syndicate 为例称,Linera 经过数年推进,仍在主网上线前夕耗尽资金;Syndicate 在 2021 年融资时,DAO 还是热门叙事,到 2026 年时,整个赛道已经萎缩到不足以支撑一家公司。
按文中说法,VC 的长期持有模型,与加密市场叙事轮转的速度并不匹配。
激励错配
文章称,VC 需要退出,而退出通常意味着代币上线后在某个时间点卖出。这与散户利益天然存在张力:VC 在代币价格最高、通常也是上线初期时,卖出动机最强;散户则往往在同一时间点买入意愿最强。
文中提到,过去两年,「VC 币」已经成为加密社区中的贬义词,原因是许多项目在代币解锁后持续承受卖压,价格从高点下跌 80% 甚至 90%。
叙事消耗
文章认为,当一个项目宣布「a16z 领投」时,消耗的是 a16z 品牌本身的信用额度。当 42 个项目中有 8 个在同一年连续倒下,这种品牌信用也会加速折旧。
Linera 的代币销售只募得 84.8 万美元,在文中被视为不仅是 Linera 自身的失败,也反映出「a16z 投的」这几个字在散户心中的价值正在下降。
Hyperliquid 被指走出另一条路径
文章同时强调,Hyperliquid 的成功并不能被简单归结为「没有 VC 所以更好」。没有 VC 只是它的特征,真正让它成为行业龙头的,是另外几项因素。
产品优先,叙事靠后
文中称,Hyperliquid 在 2023 年上线时几乎没有进行市场营销,没有 KOL 推广,也没有用「即将到来的空投」做预热,更没有白皮书路演。
它所做的事情很直接:提供一个体验优于中心化交易所的链上衍生品交易平台。文章称,交易者最终用交易量作出选择,平台交易量从零增长到日均 55 亿美元,依靠的是产品本身。
社区即投资者
文章提到,Hyperliquid 通过积分系统和后续 HYPE 空投,把早期用户转化为代币持有者。这意味着,代币初始分配面向的是使用产品的人,而不是出资写支票的人。
按文中表述,当 HYPE 开始交易时,持有者大多是真实用户,他们更有动力继续使用平台,因为交易量会驱动代币价值,而不是在第一时间套现离场。
收入而非叙事支撑代币价值
文章称,Hyperliquid 的 Assistance Fund 会使用协议收入在公开市场回购 HYPE,使代币具备现金流锚点。
文中将这一路径与典型 VC 项目作对照:后者通常是「白皮书—融资—开发—发币—寻找用户」;Hyperliquid 则是「开发—用户—收入—发币—用户成为持有者」。前者每一步都可能出现断裂,后者则更像是前一步的自然延伸。
VC 不会消失,但背书效力正在下降
文章最后指出,这并不意味着加密 VC 模式已经失效。a16z 曾投出 Coinbase、Solana 和 Uniswap,这些成功案例足以覆盖 42 个失败项目带来的损失,也是 VC 模式仍能持续运转的原因。
不过,文中认为,加密社区已经完成了一次认知变化:VC 背书只是一个信号,不再是保证。
按照文章的说法,2021 年的散户看到「a16z 投了」或「Paradigm 投了」可能会立刻买入;到了 2026 年,散户会先问更多问题,包括代币解锁时间表是什么、团队持有多少代币、产品是否有真实用户、收入来自哪里。
文章将这种变化视为一种健康的祛魅,并写道,a16z 仍会继续投资,它的下一个 Coinbase 也许正在某个车库里写代码;但「a16z 投了」这几个字,已经从无条件信任,变成需要验证的参考信息。
在 2026 年的加密市场,文章给出的结论是:最强的背书是「谁在用你」,而不是「谁投了你」。
