


2026年前三季度,A股再融资市场维持活跃。Wind数据显示,前9个月共有359家企业完成股权融资,合计募资7508.6亿元,其中IPO募资2163.2亿元,再融资募资5345.5亿元。再融资内部,定向增发仍是主力,累计完成175家次,募资4654.9亿元,占全部股权融资规模的62%。
不过,年内定增节奏并不均衡。1月完成19家次,募资1258亿元;6月完成22家次,募资911亿元;8月虽有27家定增落地,但募资金额只有279亿元。几笔大项目,仍会明显拉动单月融资规模。
从结构上看,2026年的定增市场出现了两条并行主线。一类是中国神华、电投能源等央企通过发行股份推进资产整合;另一类是半导体、硬件设备、智能汽车等企业把募资投向扩产、研发和产业化项目。与其说这是一轮单纯的融资潮,不如说是产业整合与资本市场再融资功能同时活跃的结果。
定增募资超4600亿元,资产融资撑起大额项目
如果只看募资规模,2026年定增较2025年同期明显回落,但这一变化与去年的高基数有关。2025年,中国银行、邮储银行、交通银行、建设银行4笔补充资本定增合计贡献5200亿元融资额,显著抬高了同期基数。截至2026年9月29日,A股市场定增家次同比增长48%,但募资规模同比下降39.8%。这意味着项目数量并未减少,减少的主要是超大型银行补充资本类融资。
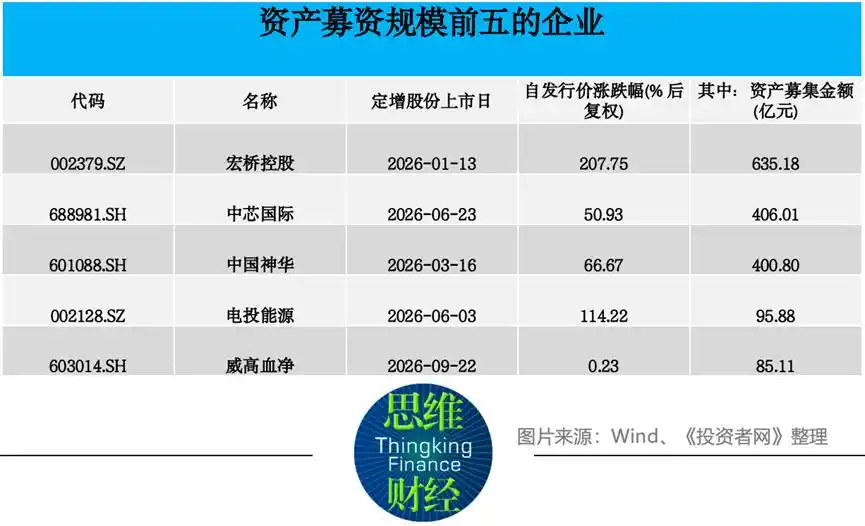
从已完成定增股份发行的170家企业看,募资总规模为4224.08亿元。其中,现金融资141家次,募资2147.18亿元;资产融资29家次,募资2076.90亿元。资产类项目家次占比只有17%,融资规模却接近一半。
几笔大额资产融资排在前列。宏桥控股以635.2亿元位居首位,中芯国际募资406亿元,中国神华募资400.8亿元,电投能源募资95.9亿元。
这些交易背后的路径较为接近。中国神华通过发行股份收购国家能源集团旗下12家公司股权,覆盖煤炭、煤电、煤化工、港口航运等业务;中芯国际收购中芯北方49%股权,使其成为全资子公司;电投能源则通过收购白音华煤电,补强煤炭、新能源、电力和电解铝之间的产业协同。
除上述项目外,华虹宏力注入华力微、厦门港务注入码头资产、青岛双星注入轮胎相关资产,也都带有较强的集团内部整合特征。这类交易与传统意义上的“缺钱融资”并不相同,上市公司一方面获得集团内部资产,另一方面也借此处理同业竞争、优化业务结构。对央企和地方国企来说,资本市场正成为集团资产整合的重要载体。
统计显示,央企和地方国企合计完成58家次定增,融资1899亿元,占已完成定增股份发行企业募资总额的45%。其中,国资相关资产融资820.6亿元;若再计入中芯国际等国资股东退出和少数股权整合项目,相关规模还会继续上升。
现金定增资金更多流向半导体、高端制造和新能源
与大额资产注入相比,现金定增的产业投向更集中。
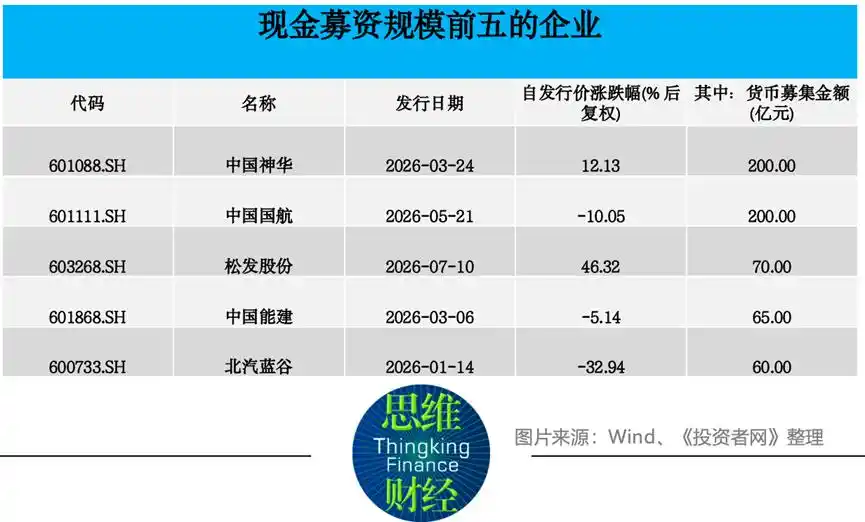
在141家现金融资企业中,94家主要用于具体项目融资,募资1334.2亿元;21家属于并购重组配套融资,合计募资476.9亿元;26家增发项目包含补充流动资金,累计募资336.1亿元。按这一口径,2026年前9个月,现金定增中超过六成资金最终进入具体项目。
行业分布也反映出这一趋势。按Wind一级行业统计,前9个月完成增发股份发行并进行现金募资的企业中,半导体企业19家,募资822.7亿元;硬件设备企业25家,募资343.2亿元。两类企业合计44家,累计募资1166亿元,是现金定增最集中的方向。
民营企业是其中的重要参与者。资料显示,民企现金定增85家次,累计募资827.8亿元,其中约90%用于项目融资,资金主要流向硬件设备、半导体、软件服务和机械等领域。
具体项目中,拓荆科技募集46亿元,用于高端半导体设备产业化基地、前沿技术研发中心等项目;江波龙募集37亿元,用于AI高端存储器、存储主控芯片研发以及高端封测建设;长川科技募资31.27亿元,也投向半导体设备相关业务。
智能汽车和新能源同样是重要去向。北汽蓝谷募集60亿元,用于新能源车型开发、AI智能化平台以及智驾和电动化系统开发;中国能建募集65亿元,投向光热、储能和风电项目;松发股份募集70亿元,主要用于绿色智能高端船舶制造等项目。
这一资金流向,与2026年A股的结构性行情存在对应。资料显示,2026年上半年科创50累计上涨64.25%,创业板指上涨35.58%,明显高于沪深300同期表现。电子、通信等科技板块成交也较活跃。对高研发投入、高资本开支行业来说,较好的市场环境有利于企业通过股权融资获得更长期资金。
与此同时,并购重组政策也在持续推进。2026年以来,证监会持续优化并购重组审核机制,储架发行等再融资制度也在推进。政策层面对产业整合、优质资产注入和融资效率提升的支持,为今年定增市场提供了制度基础。
定增落地后表现分化,资产类项目整体更强
在当前A股市场,定增完成并不意味着交易已经结束。对参与定增的机构和股东来说,真正的考验往往出现在股份发行之后。
在已完成定增股份发行的170家企业中,截至10月8日,有107家发行后股价上涨,63家下跌,平均涨幅21.7%,中位数涨幅10.2%。其中,资产类定增表现明显好于现金类项目:29家资产类项目中有26家上涨,中位数涨幅42.5%;现金类项目中位数涨幅只有5.7%。
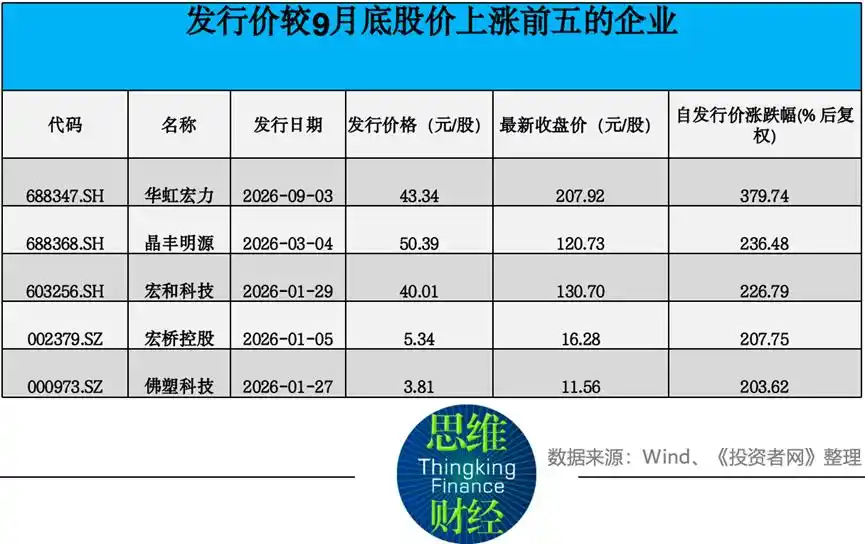
个股差异更为明显。华虹宏力发行后近期股价较发行价上涨379.74%,晶丰明源上涨236.48%,宏桥控股上涨207.75%,佛塑科技上涨203.62%。另一边,江波龙近期股价较发行价下跌46.08%,江淮汽车下跌44.93%,泛亚微透下跌41.65%,欧菲光和北汽蓝谷分别下跌38.95%和32.94%。
从发行折价率看,也能看到不同项目之间的区分。141笔现金定增中,发行日折价率中位数为13.5%。折价率超过30%的9笔项目,发行后涨幅中位数达到54.1%,且全部上涨;而发行价处于溢价状态的6笔项目,中位数收益率为-1.0%。
定价方式的差异同样明显。107笔竞价定增项目中,发行后涨跌幅中位数为-2.0%,上涨占比48%;34笔锁价项目中位数涨幅为24.0%,上涨占比达到88%。36笔有大股东参与的项目,中位数涨幅为15.1%,也高于非大股东参与项目的1.4%。
江波龙跌幅居前,市场不再只看折价
江波龙是较典型的案例。公司定增发行价为560元/股,后续股价持续回落,目前股价在300元/股附近,较发行价下跌46%,成为2026年前9月现金定增中跌幅最大的项目。与此同时,公司定增发行与后续资本运作之间存在时间差,也让机构认购价格与二级市场价格出现明显背离。
但从其他案例看,定增并不等同于高风险融资。晶丰明源在2026年3月以50.39元/股完成发行,目前股价在105元/股附近;麦格米特、江丰电子、松发股份等项目,当前股价较发行价也有较大涨幅。
从今年以来的市场反馈看,定增项目的定价逻辑已经不只是“有没有折价”。相比单纯完成融资,资产是否优质、项目能否形成新增利润、发行价格是否合理,更容易影响定增完成后的股价表现。
整体来看,2026年前三季度A股定增市场呈现出几条清晰线索:大额融资更多来自国资重组和资产注入;现金定增集中于半导体、高端制造、AI、智能汽车和新能源;二级市场对不同项目的认可度已经明显分化。
本文来自微信公众号「投资者网-思维财经」,作者为吴微。原文同时提示,本文仅供参考,不构成投资建议,市场有风险,投资须谨慎。