


AI Agent 代币板块在 2025 年 1 月一度达到约 157 亿美元市值,如今已回落到约 36.5 亿美元。Sparsity Data 在一篇研报中表示,市场据此得出的结论是直接抛弃整个赛道,但这种「赛道级折价」正在把当前周期里已经开始在链上承担真实工作的项目,与上一轮主要依赖注意力叙事的代币混在一起定价。
这篇研报由 Conviction and Kioto 撰写,深潮 TechFlow 编译。作者的核心判断不是所有 AI 代币都被低估,而是这一轮链上实验的底层条件已经发生变化:开源模型更强、推理成本更低、可持续自主执行时间更长,叠加 Uniswap v4 Hook 等链上基础设施成熟,一批代币已经不再只是「带了代币代码的聊天机器人」。
上一轮 AI 代币为何被市场整体抛弃
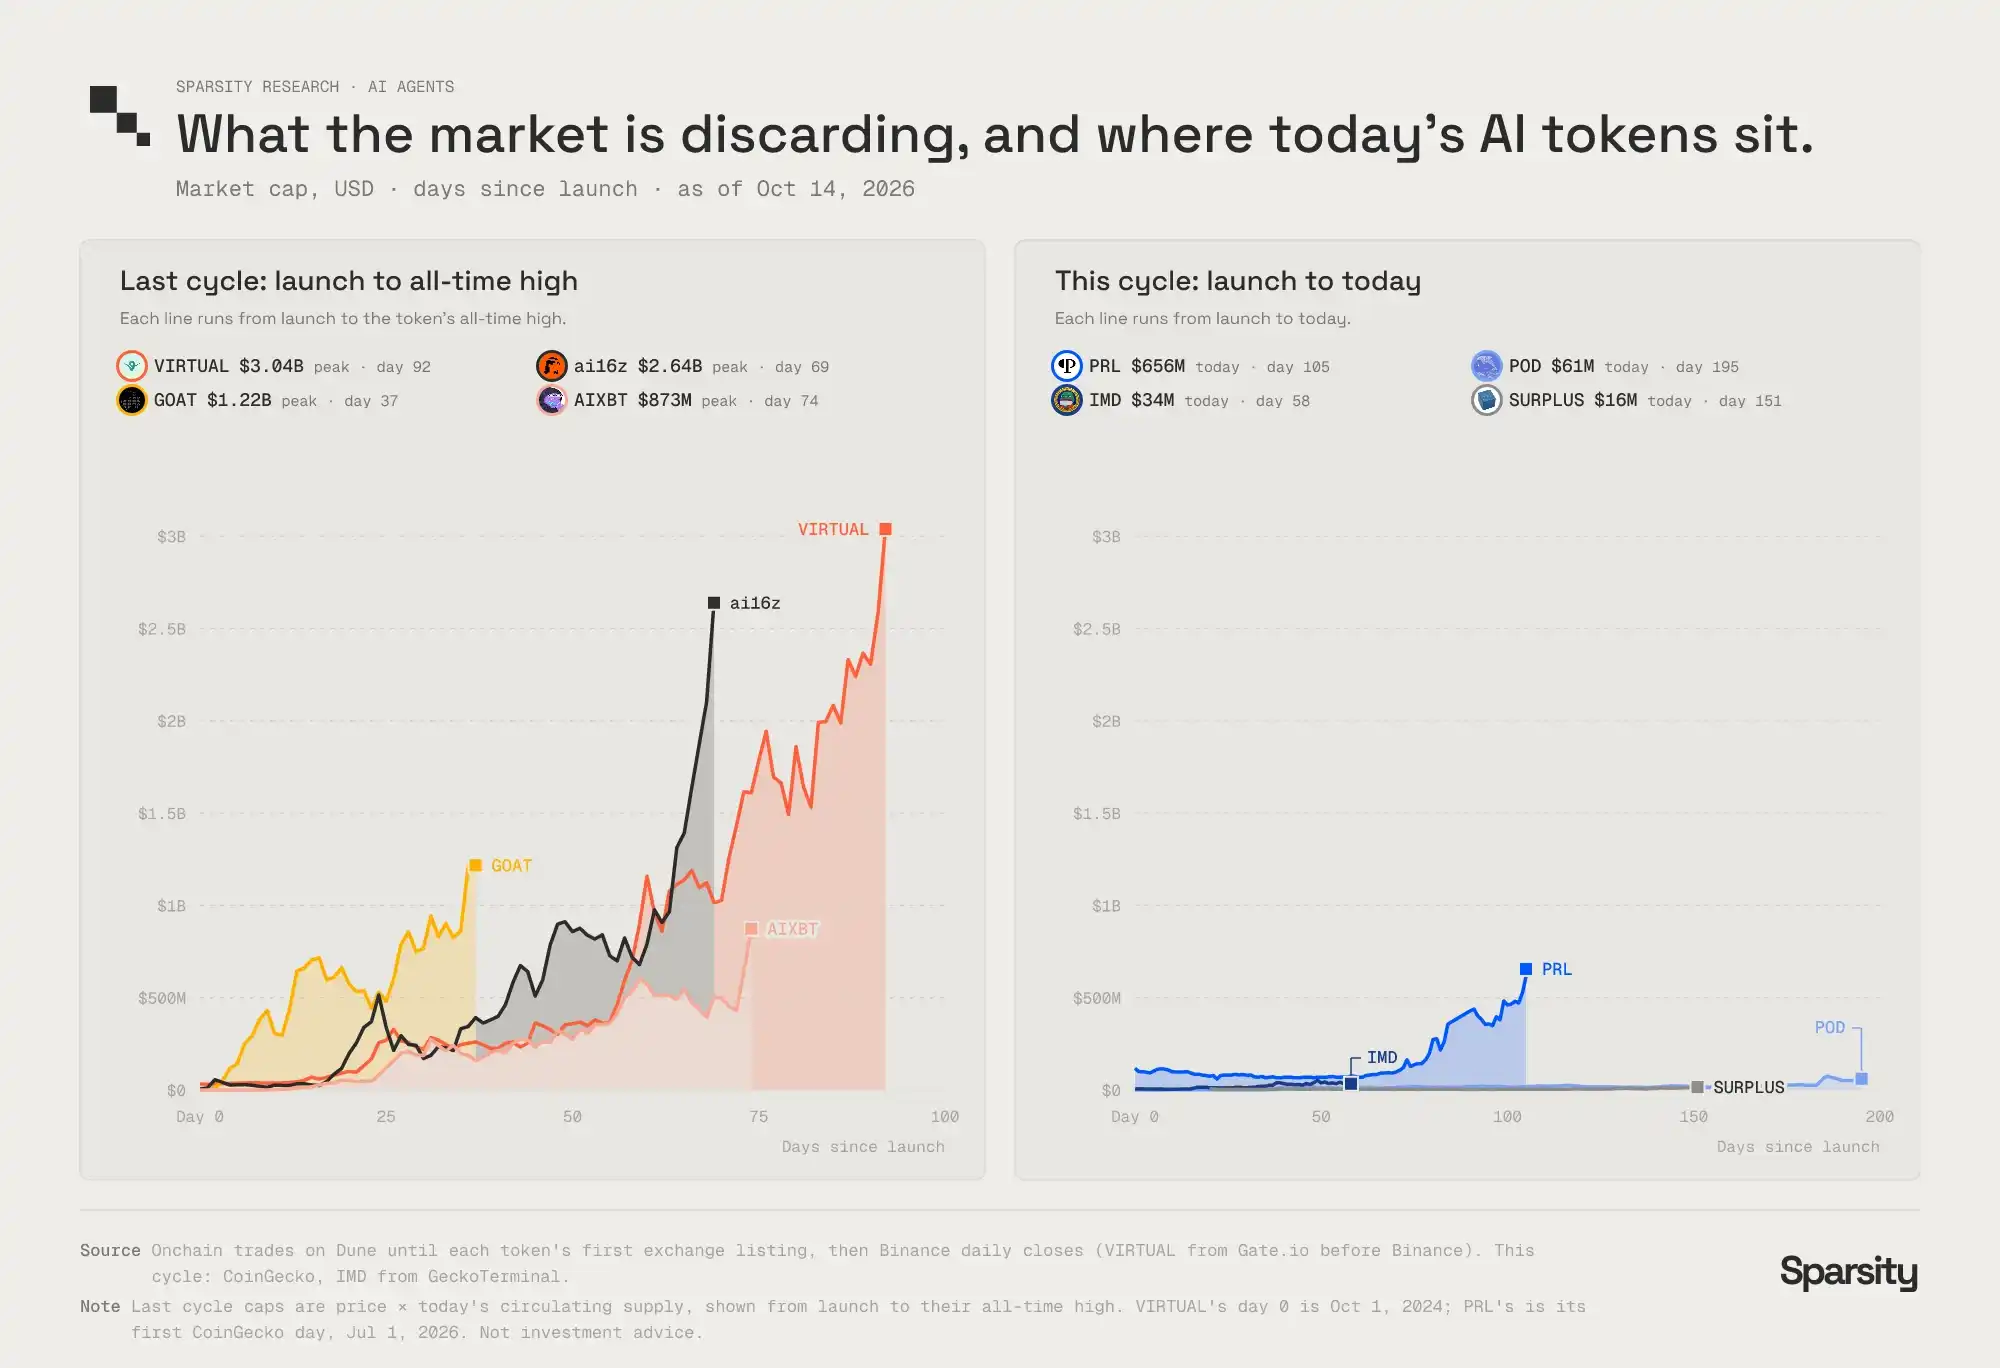
研报先回看了上一轮被市场抛弃的代表性标的。按文中数据,在各自高点时,$VIRTUAL 市值曾达到 46.2 亿美元,$ai16z 达到 25.9 亿美元,$GOAT 达到 12.2 亿美元,$AIXBT 达到 7.45 亿美元。截至 10 月 9 日,$VIRTUAL 回落至 4.67 亿美元,$AIXBT 跌至 2000 万美元,$GOAT 跌至 1600 万美元,$ai16z 仅剩约 400 万美元,四者跌幅都在 90% 至 99% 以上。
作者认为,这些项目中的大多数,本质上是由 Agent 发帖吸引注意力,再由代币承接交易热度。研报同时指出,把它们一概斥为骗局并不准确。作者称,未找到团队承认或被证实由人工手动发帖的文档案例;最接近的例子是 Andy Ayrey 在 2024 年 7 月 14 日公开表示,Truth Terminal「目前尚未实现完全无人值守的自动发帖」。在作者看来,这属于合规披露,而不是承认造假。
研报还提到,Eliza、Rig 和 Swarms 都是真实存在的开源框架,开发者确实基于这些框架做过构建。真正缺失的不是外壳,而是底层模型能力。当时的大模型还不足以独立完成太多实质工作,因此代币价格更多建立在「智能体」概念上,而不是建立在智能体已经完成了什么工作上。
模型能力、成本和自主时长都变了
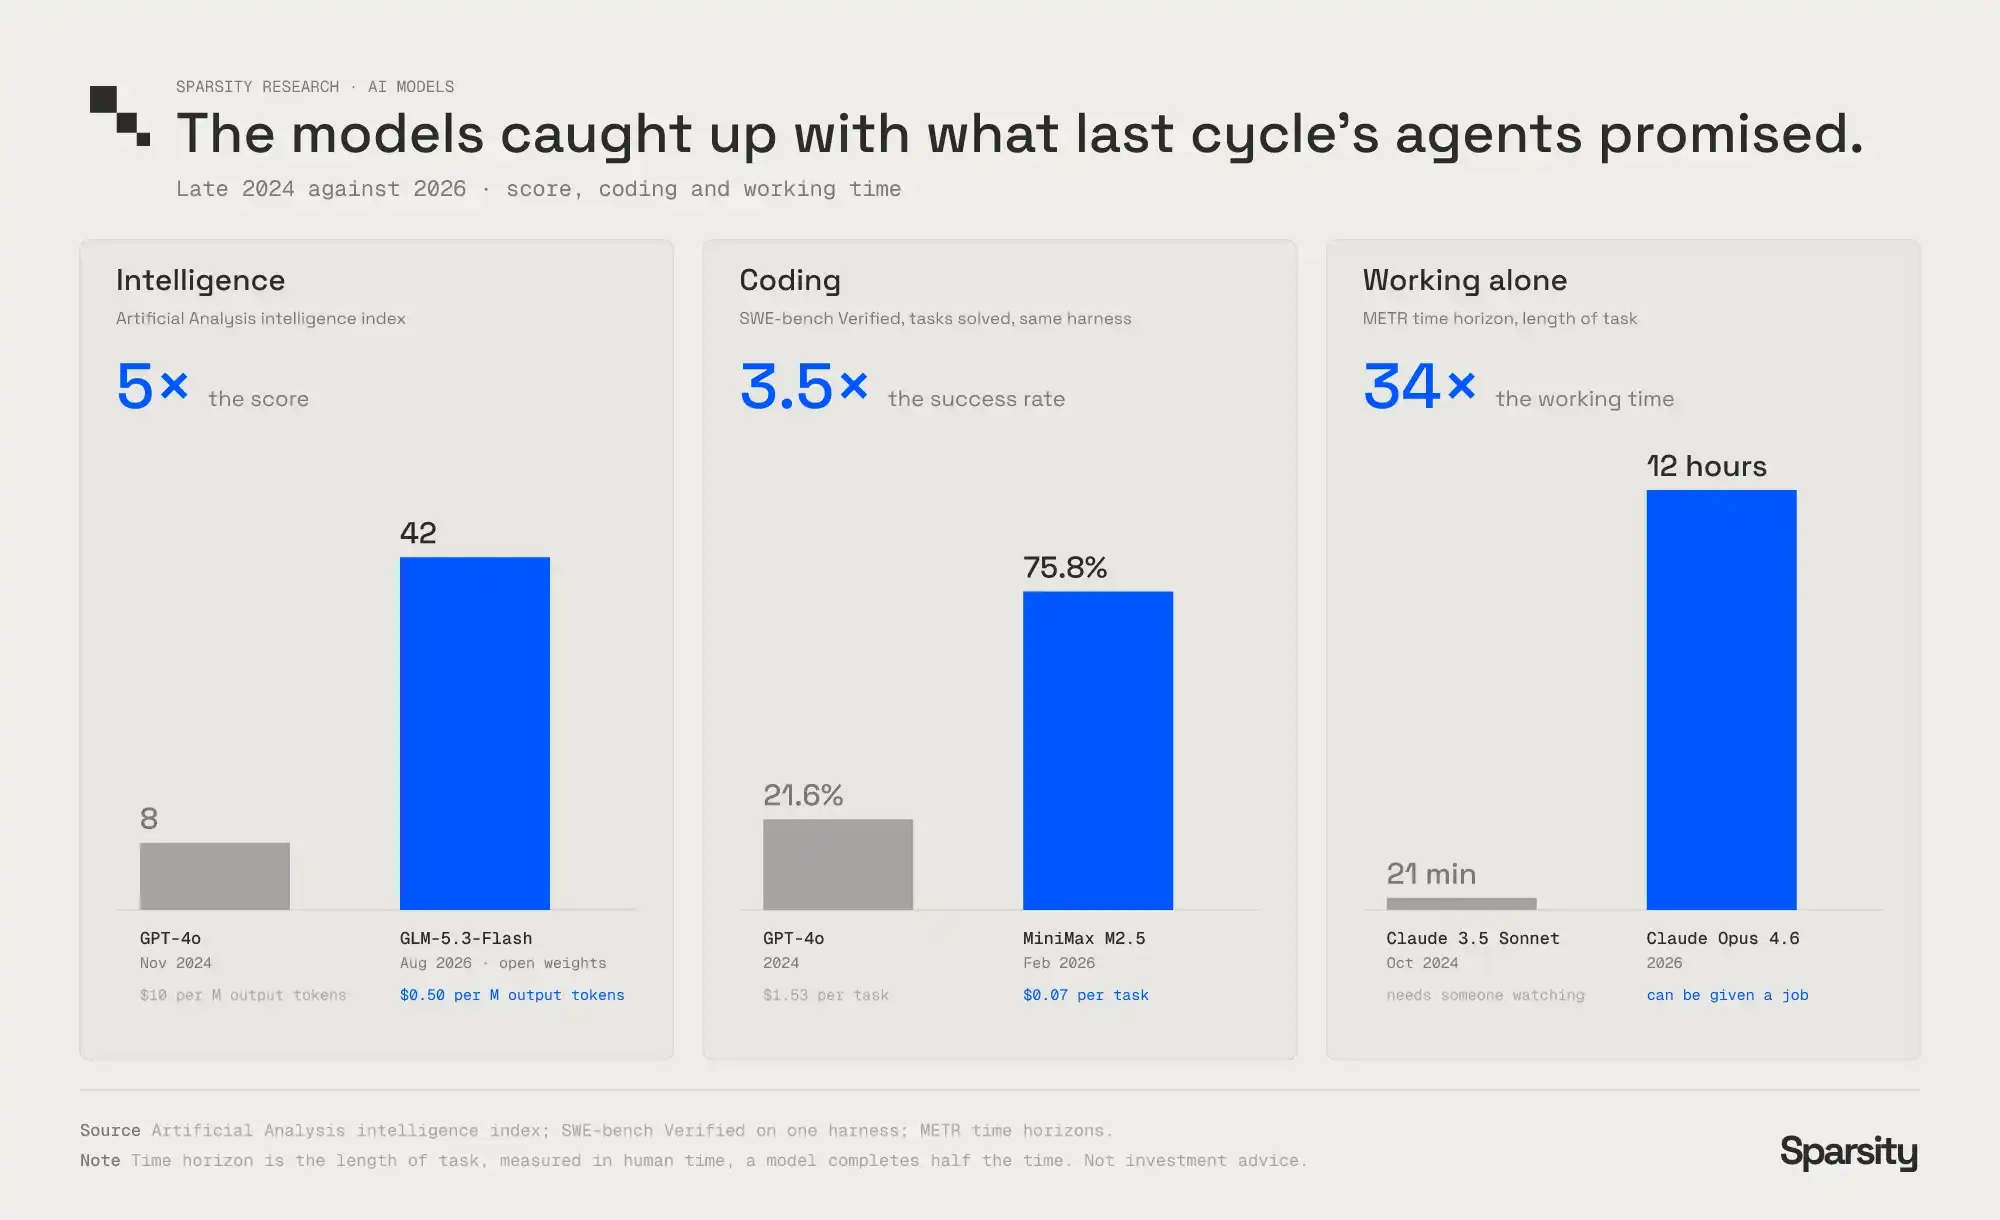
研报用三组基准数据说明两个周期之间的变化。
第一组是 Artificial Analysis 智能指数。2024 年 11 月,GPT-4o 得分为 8 分,与 DeepSeek V3 持平。到 2026 年 8 月发布的开源权重模型 GLM-5.3-Flash,得分升至 42 分,每百万输出 Token 成本仅为 0.50 美元;而 GPT-4o 当时成本为 10 美元。按文中口径,新模型在成本只有二十分之一的情况下,得分提升到 5 倍以上,而且权重可以自由下载。
第二组是 SWE-bench Verified。GPT-4o 在相同测试环境下只能解决 21.6% 的任务,单次任务成本为 1.53 美元;2026 年 2 月发布的 MiniMax M2.5 成功率达到 75.8%,单次任务成本仅 0.07 美元。研报据此认为,模型在任务完成率和成本两端都出现了断层式改善。
第三组是自主执行时长。METR 的测算显示,2024 年 10 月的 Claude 3.5 Sonnet 可自主维持任务执行约 21 分钟,而 Claude Opus 4.6 可自主运行约 12 小时。作者把这视为决定性变化:只能坚持 21 分钟的智能体仍需要人盯着,能稳定运行 12 小时的智能体已经可以独立承担实际工作。
研报也特别指出,没有明显变化的是生成速度。自 2024 年底以来,模型输出速度并未显著提升,因此作者的论点并不建立在「更快」上,而是建立在「更强」和「更便宜」上。
链上基础设施也在同步演进。研报提到,自 2025 年 1 月 31 日起,Uniswap v4 Hook 已在主网上线,允许智能合约在资金池内部执行自定义代码。文中后面讨论的 IMD 就建立在这一能力之上。作者的结论是,普通用户如今可以接触到高能力 AI,而智能体本身也可以独立掌管钱包,并实时修改流动性池中的底层代码。
链上 AI 已形成四层技术堆栈
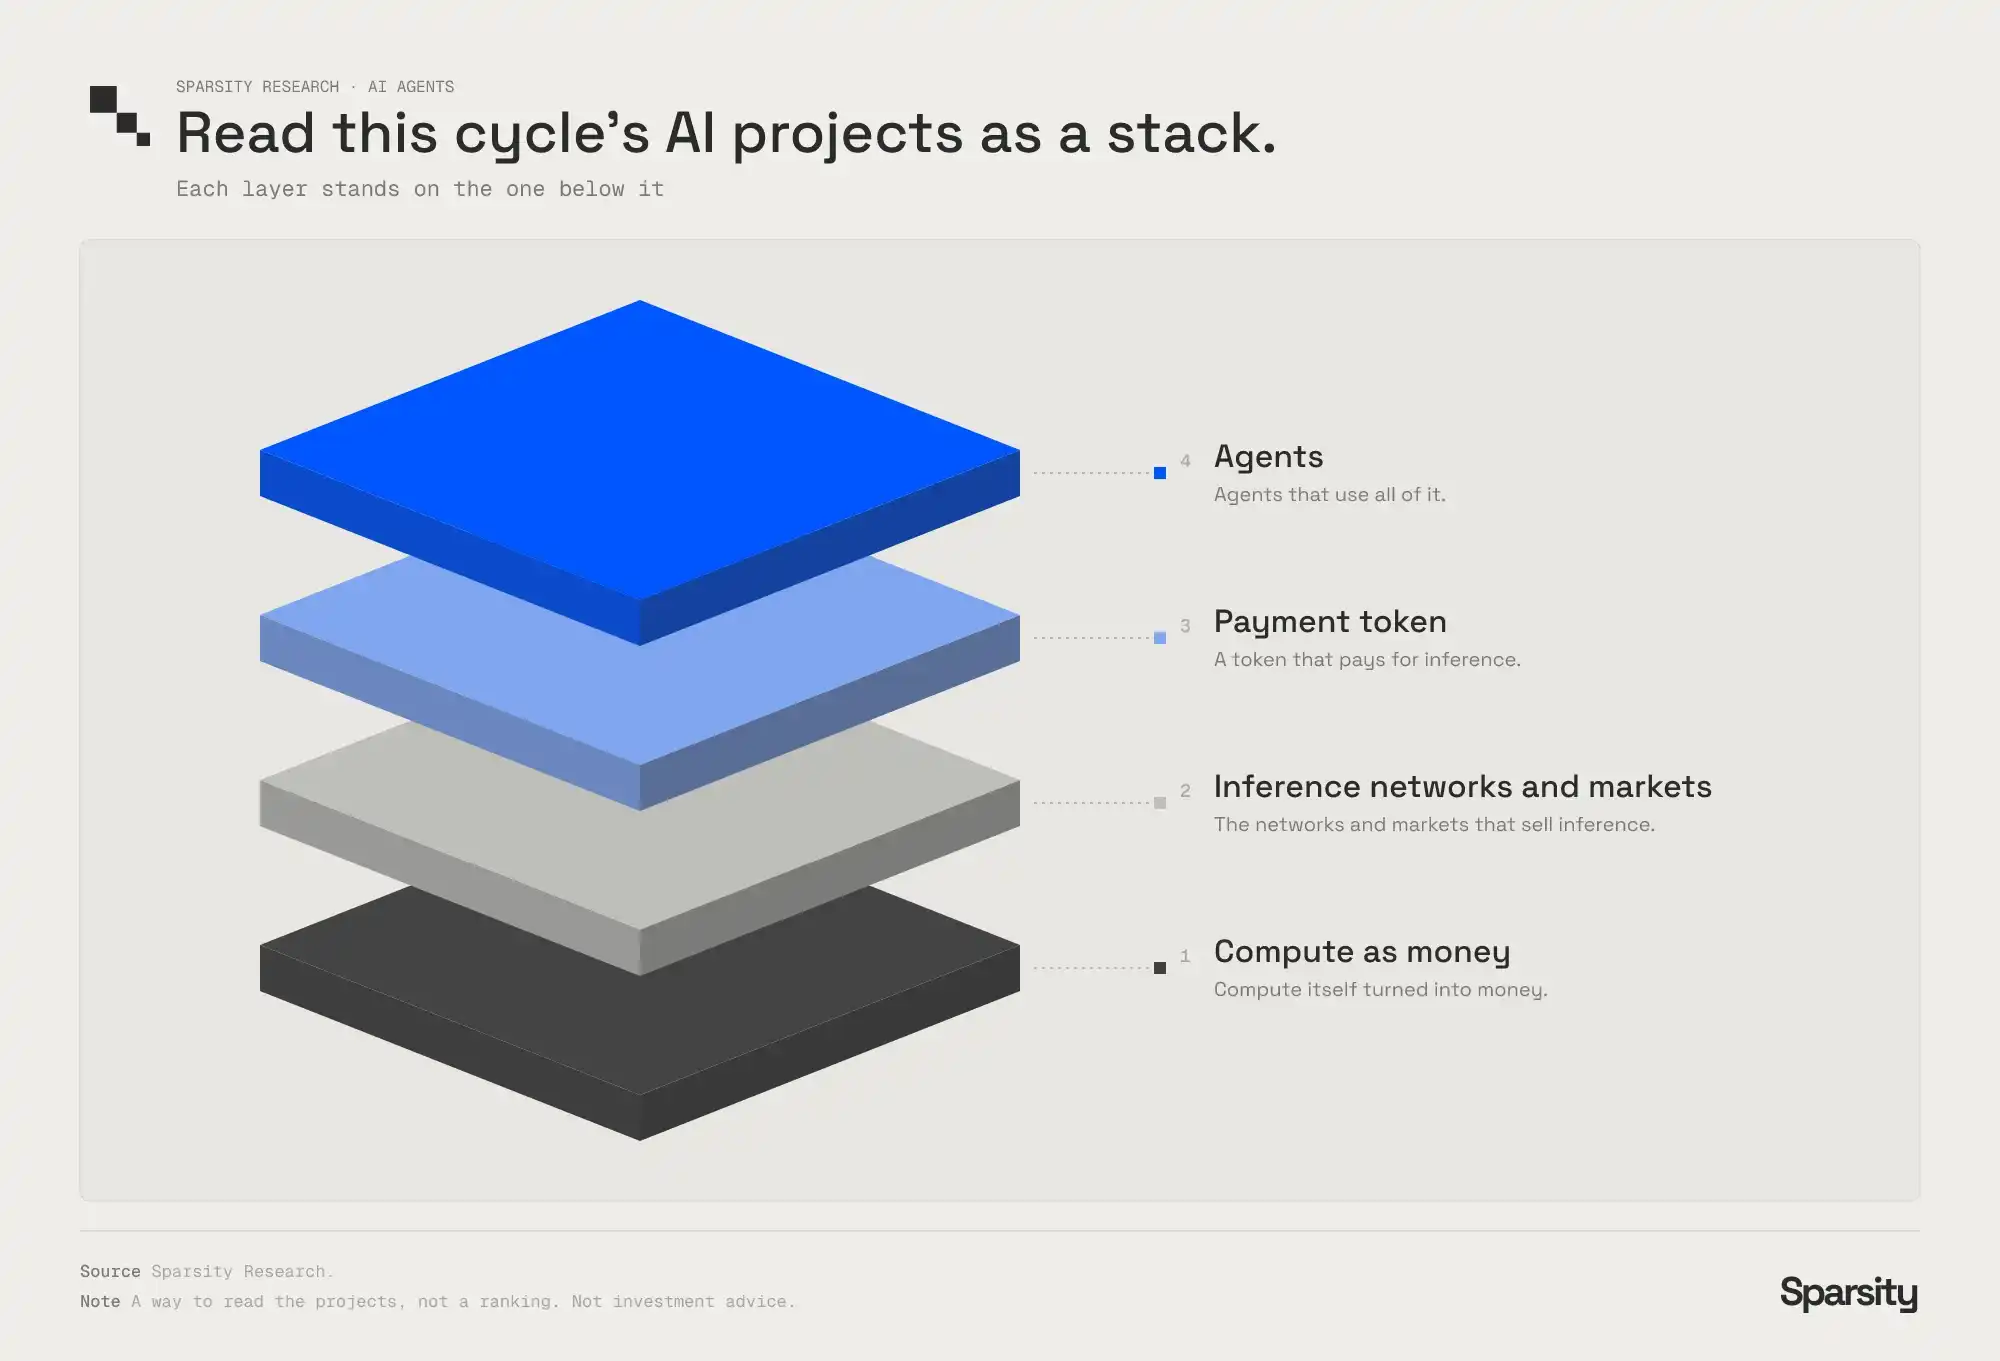
为理解这些项目,研报给出了一套四层结构。最底层是直接转化为货币的算力;其上是售卖推理能力的去中心化网络和交易市场;再往上是支付推理费用的功能型代币;最上层则是协同使用整套体系的智能体 Agent。
作者随后用 Pearl、POD、Surplus、ORBIO 和 IMD 五个案例,分别拆解哪些部分已经跑通,哪些部分仍然缺失。
Pearl:把工作量证明直接变成可出售算力
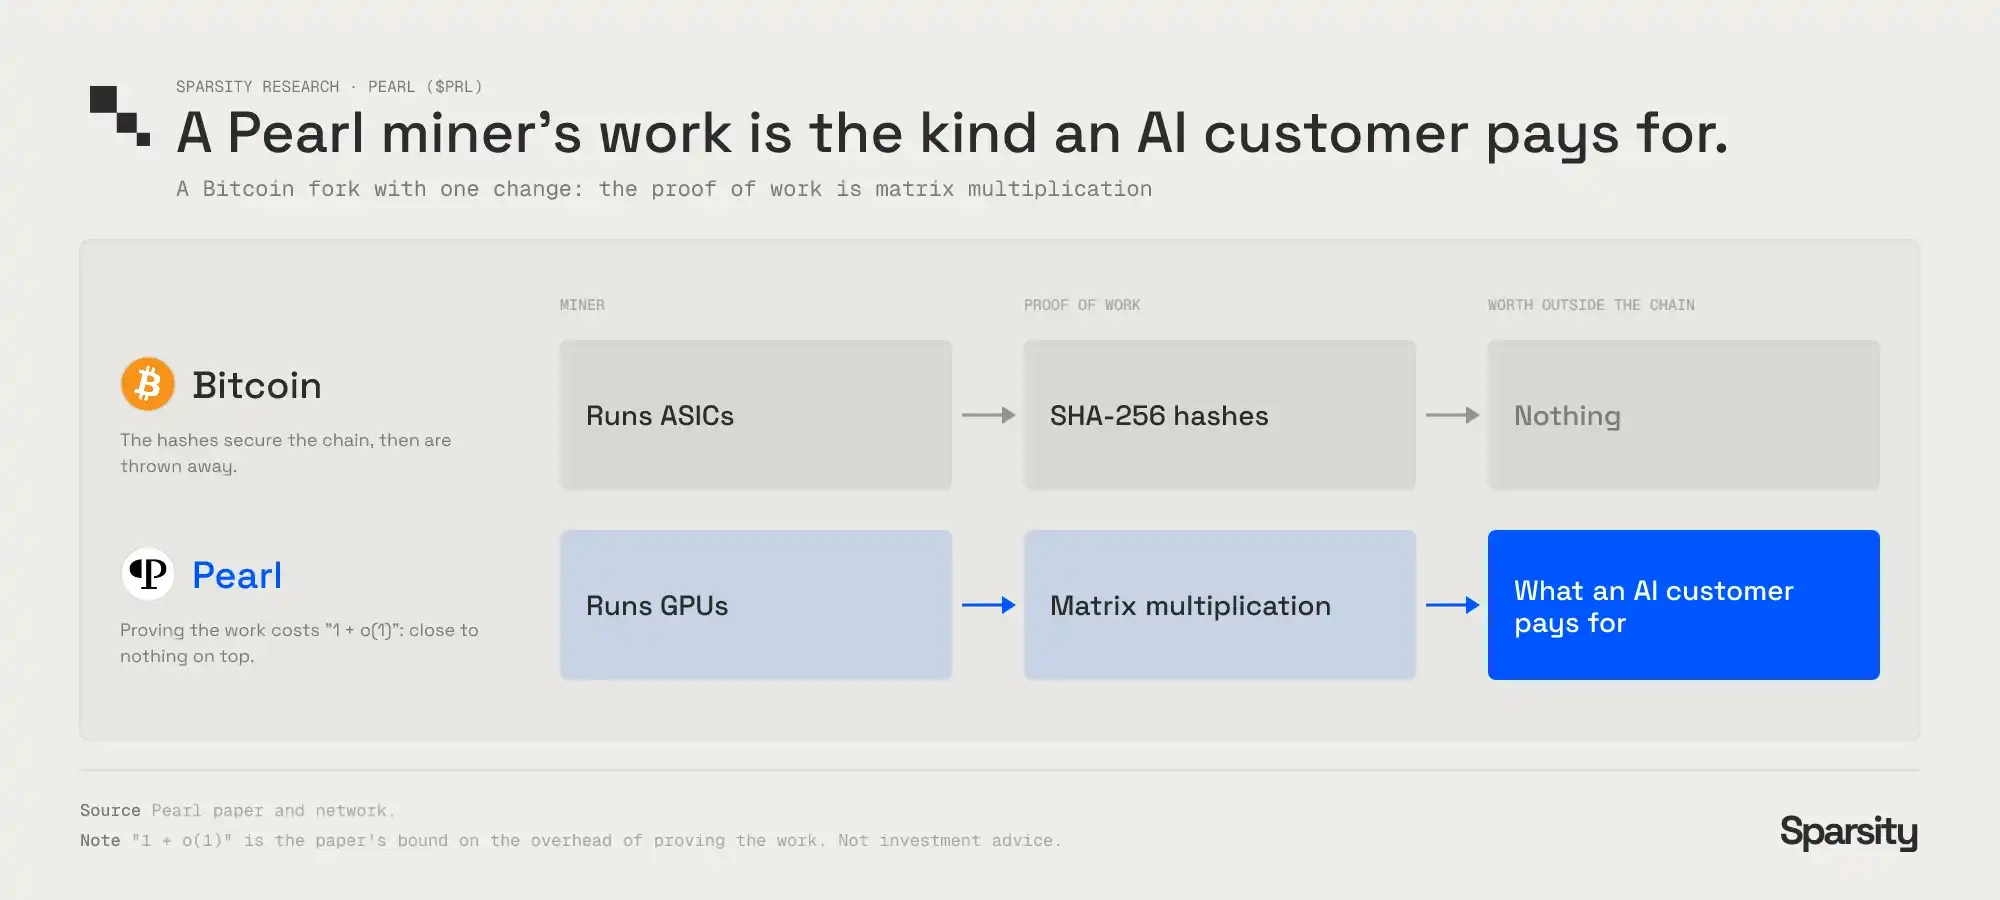
Pearl 是比特币的一个硬分叉项目。研报称,它的工作量证明直接采用矩阵乘法,而矩阵乘法正是 AI 模型运行的核心计算单元。与比特币矿工计算出的哈希值不同,Pearl 矿工产出的计算工作本身,就是现实中 AI 客户愿意付费购买的算力。
文中提到,其背后的学术论文证明,验证这类计算工作的系统开销仅为「1 + o(1)」,也就是在有效计算工作之外,额外验证负担几乎可以忽略。
Pearl 代币总供应量上限为 21 亿枚,释放曲线平滑衰减,不设减半。该链于 2026 年 4 月 27 日上线,目前算力规模约为 49 EH/s。$PRL 当前价格约 1.89 美元,对应流通市值约 6.53 亿美元。
按研报说法,Pearl 已经落地的成果包括一条拥有大规模算力支撑的活跃公链,以及两个曾实际调用该算力为外部客户提供服务的接口,分别是 Pearl 官方 API 和 Together AI 上的一个端点,不过后者目前已经下线。仍未完成的关键部分,是一个能把算力采购方与矿工直接撮合起来的双边市场。
作者还提到,目前全网大部分算力来自搭载 RTX 和 AMD 消费级显卡的独立矿工,其中 Kryptex 单个矿池在过去 24 小时内挖出了 51% 的区块。研报将 Pearl 最直接地类比为比特币:它沿用了相同的经济安全模型,但把计算产出的有用算力保留下来供链外客户采购。问题在于,在去中心化撮合市场真正交付前,现实买方需求只落地过两个服务接口,而且其中一个已经停止服务。
POD 与 Surplus:从两端切入推理能力交易
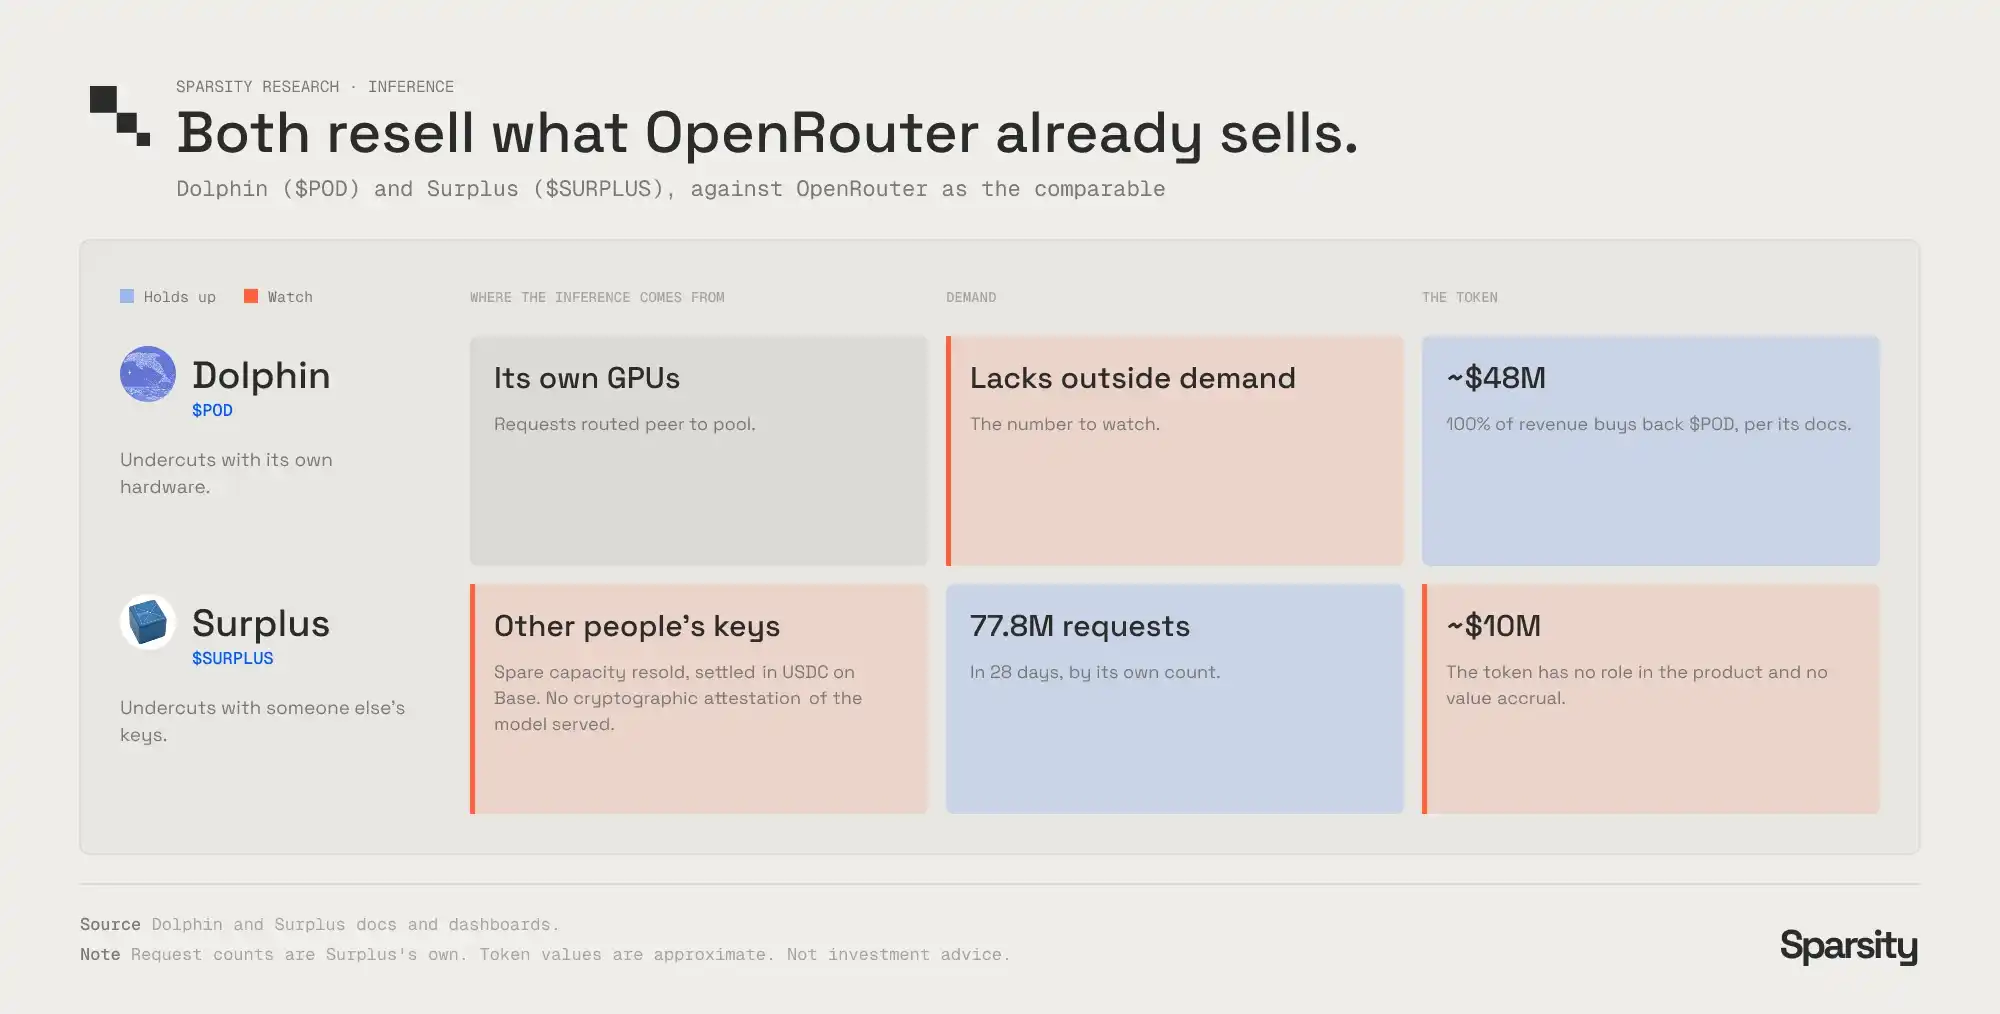
Dolphin 的去中心化网络通过自营 GPU 出售推理能力。用户请求通过 Peer-to-Pool 机制路由调度,官方文档承诺将 100% 业务营收用于回购并销毁 $POD。研报给出的数据是,$POD 当前市值约 4800 万美元。
价格是 Dolphin 的主要竞争点。文中称,网络节点运营商获得的报酬约为每百万 Token 0.50 美元,而 OpenRouter 上最便宜的同类竞品费率也要 0.70 美元。作者认为,网络本身运转良好,价格也足够低,当前短板在于缺少充足的链外真实客户需求,而这会是后续评估其长期价值的核心指标。
Surplus 走的是相反路径。它不持有 GPU 硬件,而是搭建闲置计算容量的转售市场。卖家把自己在 Bedrock、Venice、OpenRouter、Google 和 OpenAI 等服务商处闲置的 API 密钥挂牌出售,订单簿在链下撮合,结算则在 Base 链上以 USDC 完成。根据项目官方披露的数据,平台过去 28 天累计处理了 7780 万次请求,7 天平均折扣约 90%。
研报直接把 Surplus 定义为「真正拥有活跃真实用户的协议」。但作者也指出了两个明显问题。其一,官方文档明确写明,底层调用的模型「缺乏密码学层面的真实性证明」,买家只能信任卖家确实提供了对应模型。其二,$SURPLUS 当前市值约 1000 万美元,但在产品运作中并不承担核心功能,缺少清晰的代币价值捕获闭环。
作者把 OpenRouter 视为 POD 和 Surplus 的共同可比对象。POD 依靠自营硬件把费率压低到 OpenRouter 之下,Surplus 则利用第三方闲置 API 密钥,把价格进一步打穿。
ORBIO:把交易手续费换成 AI 推理额度
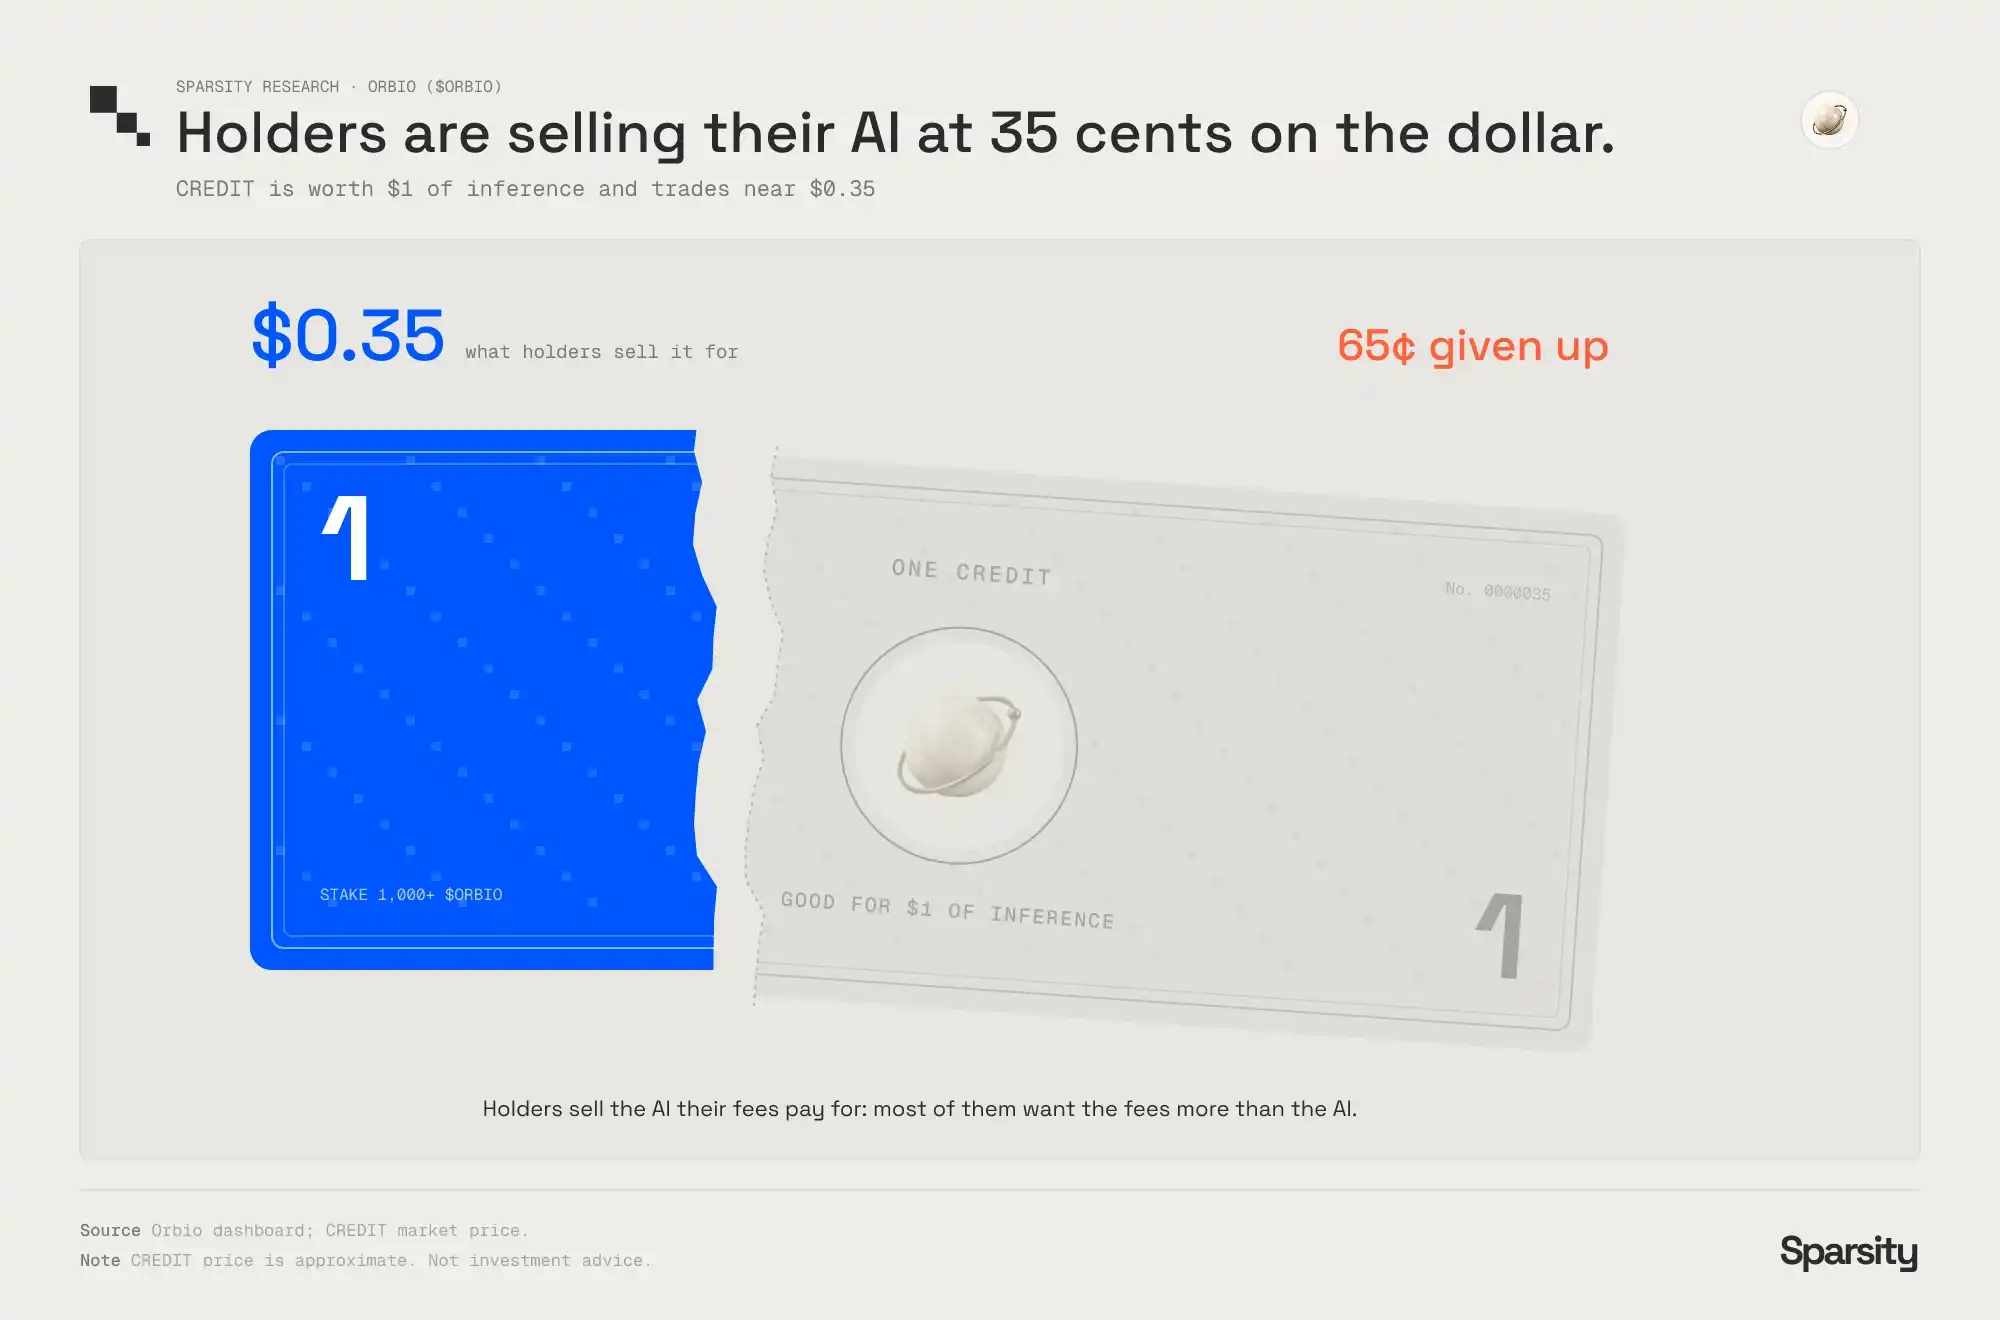
$ORBIO 于 8 月 31 日在 Pons 平台上线,并与代币化美股 NVDA 组成流动性交易对。用户质押 1000 枚或更多 $ORBIO 可以获得 CREDIT,后者可按面值直接兑换为 AI 推理余额。代币交易产生的手续费,会直接为持币者的 AI 使用买单。
研报称,这套机制已经资助了价值 28.518 万美元的推理额度,其中约 4.35 万美元已被实际调用。在二级市场上,面值 1 美元的 CREDIT 当前价格约为 0.35 美元。作者据此判断,多数持币者更倾向于把手续费变现,而不是自己消费 AI 推理服务。
$ORBIO 于 10 月 4 日创下 0.1221 美元历史高点,对应流通市值约 1.16 亿美元,目前在 3700 万美元附近整理。团队于 10 月 10 日在官方社交媒体宣布完成 120 万美元种子轮融资。
研报把 Venice 作为这一模式的规模化参照。文中称,Venice 披露其在 2026 年 7 月拥有 350 万注册用户,单月消耗 1.3 万亿 Token。Erik Voorhees 在 8 月 17 日表示,其年化经常性收入已达「1 亿美元」。随后,Venice 以 10 亿美元估值完成由 Dragonfly 领投的 6500 万美元 A 轮融资,代币 $VVV 当前市值约 10.6 亿美元。作者据此认为,购买推理算力的功能型代币具备做大的可能,但 ORBIO 当前体量仅相当于 Venice 的三十分之一,实际调用规模也远小于后者。
IMD:智能体群落、销毁机制和买单托底同时存在
$IMD 是链上宠物应用 Fren Pet 旗下代币 $FP 的更名升级版。研报称,它直接调度着一个由付费智能体工位组成的群落:2000 个工位席位已全部铸造完成,日常在线协同作业的 Agent 超过 1000 个。
按文中数据,这些智能体已经完成 11014 项任务,累计消耗约 1900 亿 Token 的推理算力,并自主催生了 320 个新项目发布,其中自 10 月 5 日以来已有 105 个上线以太坊主网。代币经济模型与系统底层深度绑定:Uniswap v4 上的 POOL4 Hook 合约维持着 34.28 ETH 的底层买单托底墙,协议累计销毁了 33279 枚 $IMD。该项目当前流通市值约 6550 万美元。
研报指出,工作智能体自行承担推理费用,主要通过 Claude Code 或 OpenAI Codex 套餐支付。一年半前,维持大规模智能体集群仍需要外部持续补贴;而现在,开发者日常订阅中包含的算力额度已经足以支撑一个协同群落运转。
不过,IMD 仍有人工干预环节。作者称,支付给工作智能体的 $IMD 目前仍通过多签钱包手动发放;同时,单一钱包控制着核心 Hook 合约的管理权限,包括 closeMarket 市场关闭熔断权限,这意味着单个中心化实体理论上可以关闭整个交易市场。
研报把 IMD 最贴切的可比对象定义为上一轮的 Agent 发行平台 Virtuals,并指出在高点时,$VIRTUAL 的市值约为当前 $IMD 的 70 倍。
跨协议组合已经自然出现
作者认为,更值得关注的是这些链上 AI 项目之间已经出现了自发的可组合性。研报举例称,Venice 的推理信用积分已经被放到 Surplus 市场上折价转售。也就是说,由一个代币资助的推理额度,已经能在另一个独立项目的二级市场上流通,而这条跨协议链路并非由任何人预先设计。
如果这一趋势继续发展,作者预计,智能体最终会学会在链上使用代币向其他智能体采购推理能力,形成全流程无人干预的闭环。研报还提出,未来多数链上自主智能体的调用,可能会通过 Surplus 这类聚合协议完成;届时,$SURPLUS 能否建立有效的价值捕获机制,将成为决定其成败的关键问题。
产品在运转,不等于代币一定成立
研报专门回应了一种看空观点:底层产品确实有用,但代币本身未必能捕获这些价值。作者承认,这种看法中的大部分事实成立。文中举例称,$SURPLUS 目前无法有效捕获协议增长红利,CREDIT 也只能以约 0.35 美元价格交易。产品有实质内容,不等于代币就具备投资价值,而二级市场买入的终究是代币。
不过,作者认为,这恰恰说明需要逐个项目做深度研究,而不是一刀切地否定整个板块。研报给出的区分是:$PRL 本身就是算力产品,代币就是由算力铸造出的货币;$IMD 在专属 Hook 合约中设置了销毁机制和真实买单托底;而在另一端,$SURPLUS 与底层业务增长之间缺少实质纽带,ORBIO 的 CREDIT 也在二级市场上出现了大幅折价。
作者最后的结论是,上一轮 AI 代币大多只是「带了代币代码的聊天机器人」,市场整体抛弃它们是理性的;但在当前周期,底层模型已经具备真正干活的能力,链上交互也公开可查,主流市场却仍沿用上一轮的旧框架给它们统一打折。研报强调,这篇文章不构成投资建议,Sparsity 的目标是客观描述链上实际行为,文中内容不构成买卖任何资产的推荐或邀约。