
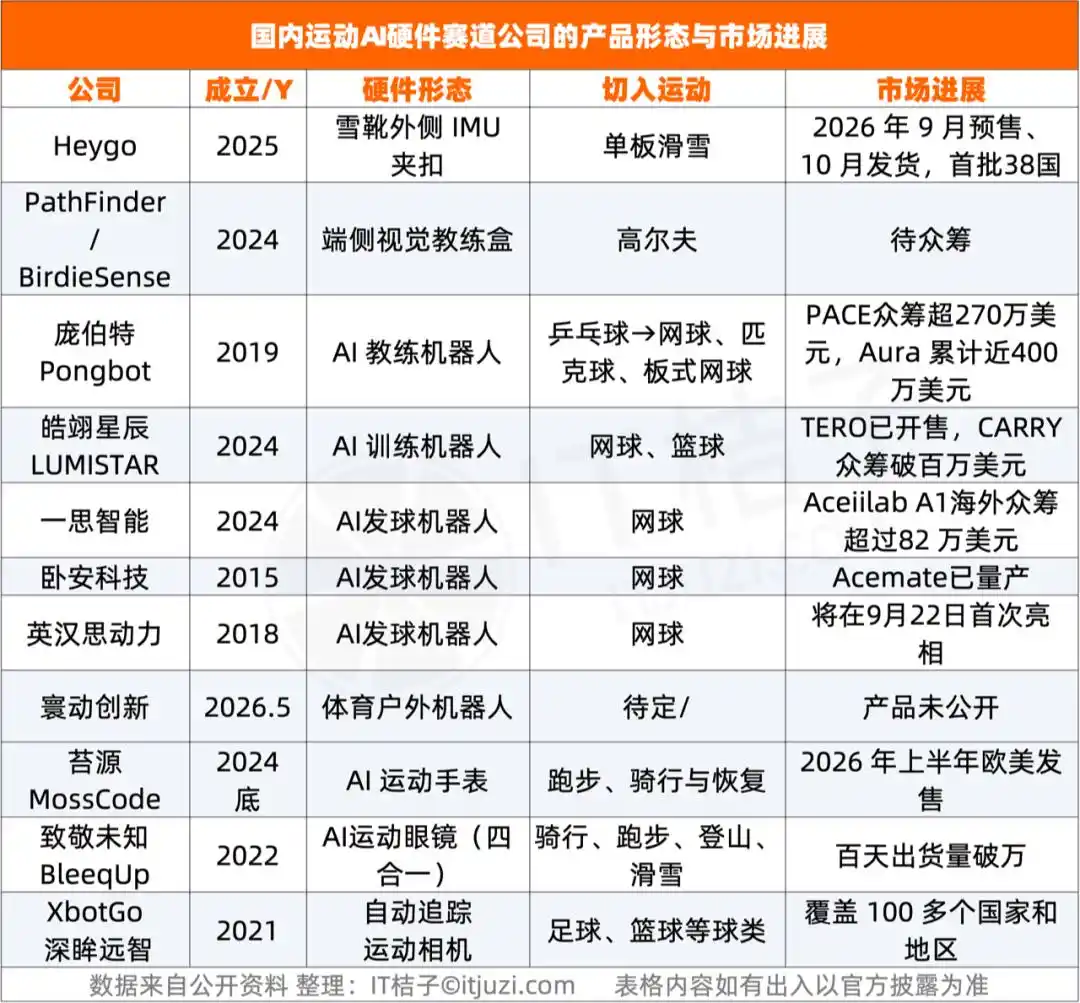
几位前字节跳动、大疆、腾讯从业者创办的 AI 滑雪硬件公司 Heygo,最近因一套夹在雪靴外侧的双传感器方案受到关注。团队试图用百万级滑行数据训练模型,解决滑雪行业长期存在的「鞋不等于板」问题,并已拿到厚雪资本数百万美元天使轮融资。
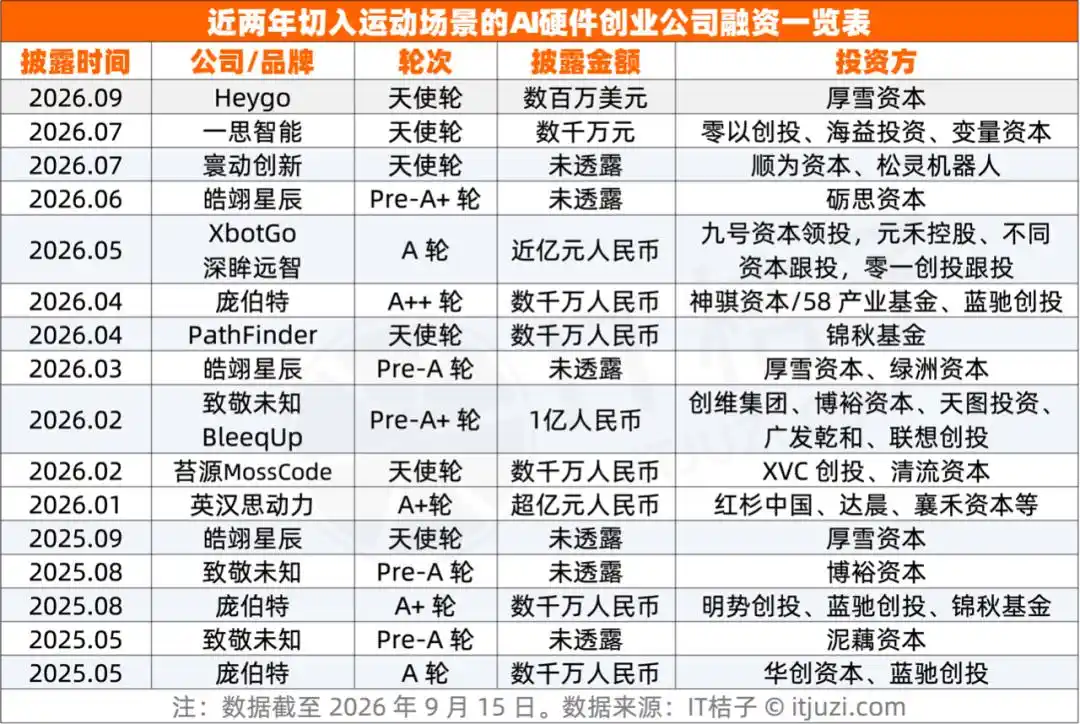
沿着这条线索梳理近两年的早期融资案例,可以看到一批做过消费硬件和 AI 机器人的团队,正在集中进入垂直运动场景。参与者既有老牌企业开辟新业务,也有来自大疆、字节跳动、亚马逊、锤子科技等硬件公司的新创团队,产品覆盖滑雪、网球、乒乓球、高尔夫等细分项目。
从融资节奏看,这条赛道还没有出现金额特别突出的单笔交易,但热度持续抬升,红杉中国、蓝驰创投、砺思资本等机构都已出手。若把范围限定在真正聚焦单项运动训练的垂直 AI 硬件公司,核心问题很明确:它们不是记录「今天运动了多少」,而是判断「这个动作做得对不对」。
聚焦单项运动训练的 AI 硬件公司
Heygo:滑雪训练里的新硬件形态
滑雪行业长期存在一个结构性问题,被称为「鞋不等于板」。雪板在雪面上的真实状态,包括立刃角度、扭转幅度、滚动节奏,与脚部获得的反馈之间存在明显衰减和延迟。脚感往往滞后,也不够清晰。教练站在场边能看到大致轮廓,但很难说清具体是哪一个弯、哪一个瞬间出了问题。
Heygo 的方案是在雪靴外侧固定两枚 IMU(惯性测量单元),再通过模型从脚部数据反推雪板的真实姿态,把身体感受转成可复核的技术动作描述。量产版本只保留外部两枚传感器,测量精度控制在 3° 以内,支持 IP68 级防水,续航约一周。
它的另一个关键设计在反馈方式。传统滑雪训练的反馈链条很长,主要依赖身体感知和教练在场边的口头提醒。Heygo 则在用户滑行过程中通过蓝牙耳机给出语音提示,而且只在关键弯位开口,尽量不打断节奏;用户上缆车后,可以即时复盘当天报告;提示语气和详略会随用户水平自动调整。这个取舍瞄准的是高速滑行中的真实体验:如果被成串数据淹没,产品反而会更难用。
团队构成也较完整。创始人吴振华此前在字节跳动飞书负责区域业务与用户增长,联合创始人分别来自腾讯、字节跳动算法团队,以及大疆、Seeed 的硬件团队,覆盖内容运营、算法和硬件三类能力。
融资方面,公司目前完成数百万美元天使轮融资,由厚雪资本独家投资。产品采用千元级硬件加订阅的定价结构,计划于 2026 年 9 月开启预售、10 月发货,首批覆盖 38 个国家。
BirdieSense:果岭上的 AI 视觉教练
高尔夫的核心用户群体以高净值人群为主,付费意愿更强,但很多人知道自己的动作有问题,却说不清问题具体出在哪里。AI 硬件瞄准的正是这种「看得到但说不清」的反馈断层。
PathFinder 由几位拥有宾夕法尼亚大学机器人研究背景的 00 后创业者于 2024 年创立,产品名为 BirdieSense,形态是一台放置在果岭上的小型设备。
这款产品通过单目摄像头实现纯视觉方案,在本地端完成挥杆捕捉、三维姿态分析和偏差比对,并直接输出语音反馈。整个流程不依赖云端,响应时延为毫秒级。
2026 年 4 月,公司完成数千万元人民币天使轮融资,由专注 AI 领域早期投资的锦秋基金独家投资,投后估值未披露。产品主要面向北美高尔夫球场。
庞伯特等公司把网球机器人推向新战场
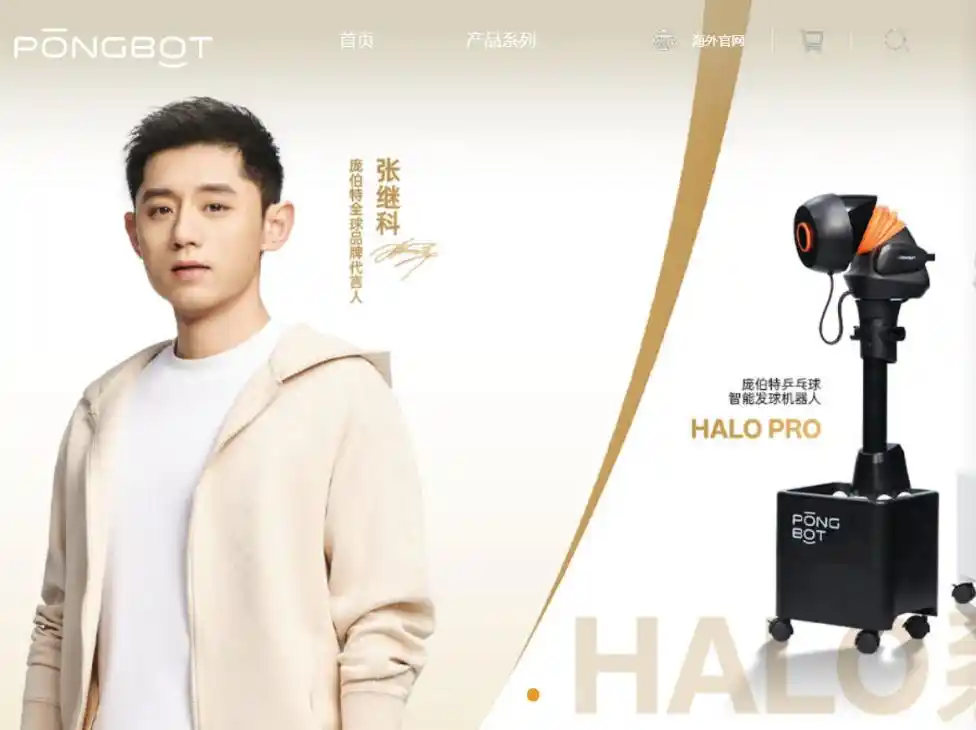
庞伯特的主体是 2019 年成立于上海的创屹科技,最初做乒乓球发球机器人。公司在 2026 年 4 月正式官宣张继科成为全球品牌代言人,并将产品定义为张继科的「乒乓球 AI 教练」。
此后,它的产品路径逐步从乒乓球扩展到其他球类。2024 年 10 月,PACE 网球机器人在 Kickstarter 筹得 270 万美元;2026 年 5 月,支持网球、匹克球和板式网球的多合一机型 Aura 上线,5 小时众筹破 100 万美元,最终累计接近 400 万美元,创下网球机器人品类的众筹纪录。
融资也推进得很快。2025 年 5 月,公司 A 轮由华创资本与蓝驰创投投资;2025 年 8 月的 A+ 轮新增明势创投与锦秋基金;2026 年 4 月的 A++ 轮由神骐资本与蓝驰创投投资。按行业媒体统计,三轮累计接近 2 亿元人民币。
乒乓球和网球训练本身建立在大量重复喂球之上,机器人替代的是陪练这一明确环节,用户更容易理解为什么要付费。滑雪和高尔夫则不同,它们提供的是事后判断,用户先要认可判断足够准确,才会愿意买单。
因此,这条赛道上的参与者并不少,而且还在继续增加。
卧安科技(SwitchBot)在 2025 年 5 月推出 AI 网球机器人 Acemate,其产品 S10 众筹金额超过 240 万美元,并入选《时代》2025 年度最佳发明。不过据行业媒体报道,这款产品的收球准确率约为三成。
2026 年 1 月,英汉思动力宣布连续完成 A 轮、A+ 轮融资,融资金额在亿元以上。这家深圳公司原本主业是外骨骼机器人,近几年转向运动 AI 硬件。
最新消息显示,逐际动力与英汉思动力共同研发的具身网球机器人,将在 2026 年 9 月 22 日的「比利·简·金」杯总决赛上首次亮相。这项赛事是女子网球团体世界杯,卧安机器人则是 2025 年该赛事总决赛的官方合作伙伴。
另一家成立于 2024 年底的一思智能也在做 AI 网球机器人。创始人刘礼谦来自大疆,公司于今年 7 月完成天使轮融资,首款产品 Aceiilab A1 海外众筹超过 82 万美元,目前已进入批量交付阶段。
这些公司密集进入的背后,是需求端长期没有被满足。
据虎嗅报道,英汉思与庞伯特两家公司合计占据北美市场八成以上份额,而整个品类的月出货量仅为 1000 至 2000 台。头部集中度很高,但整体规模仍然有限。眼下各家公司押注的,不只是存量份额争夺,而是这一品类能否从发球机演进成真正意义上的智能陪练。
LUMISTAR:投资人亲自下场做篮球训练机器人
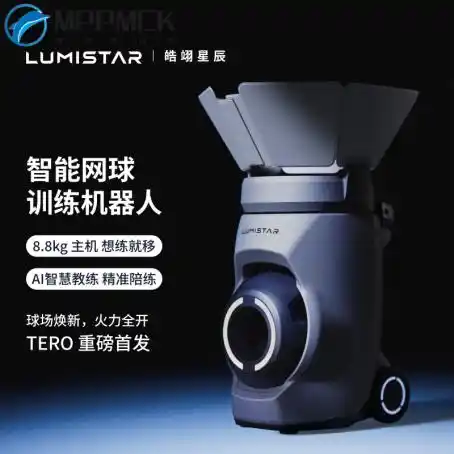
LUMISTAR 的主体是皓翊星辰(上海)机器人科技,2024 年 1 月成立,总部位于上海,在深圳设有研发与运营中心。创始人侯昊翔还有另一重身份:厚雪资本创始合伙人兼总裁,也是 Heygo 的投资方。
公司目前有两条产品线。其一是 AI 网球训练伙伴 TERO,集发球、陪练和数据分析于一体,定价 1299 美元起;其二是 AI 篮球训练伙伴 CARRY,由 4 颗 4K 摄像头构成 190° 全向视觉,先定位人员位置,再决定传球路径,训练结束后自动生成出手角度、投篮热力图等 20 余项数据报告,零售价 4999 美元。
CARRY 于 2026 年 7 月上线 Kickstarter,首日筹得 60 万美元,最终众筹金额超过 100 万美元,其中九成以上买家来自海外。
融资节奏同样很快。公司在 2025 年 9 月完成天使轮,由厚雪资本独家投资;2026 年 3 月完成 Pre-A 轮,厚雪资本与绿洲资本联合进入;同年 6 月再获砺思资本投资。不到两年时间,连续完成三轮融资。
目前网球机器人赛道已经进入近距离竞争阶段,篮球训练场景则基本空白。传统投篮机仍停留在定点弹射阶段,没有喂球就无法练习,即便有人喂球,也没有系统指出动作问题,CARRY 切入的正是这个长期未被覆盖的环节。
不过,LUMISTAR 与庞伯特的正面竞争迟早会出现。前者正向匹克球、板式网球延伸,后者则向篮球扩展,两家公司后续都把足球和羽毛球列入规划。
此外,还有一家成立时间更晚的公司寰动创新,于 2026 年 5 月在深圳注册。其创业方向主要面向体育场景的户外移动机器人,走具身智能路线,经营范围同时涵盖可穿戴智能设备和体育消费智能设备。核心团队来自大疆与安克,2026 年 7 月完成天使轮,投资方为顺为资本与松灵机器人。后者主业是移动机器人底盘,这笔投资带有更强的产业协同意味。
把这几家公司放在一起看,共性并不在技术路线,而在切入点。滑雪、高尔夫、网球、篮球都属于专业指导成本高、又难以稳定获得的运动,同时动作也能被拆解成数据。跑步、骑行这类入门门槛较低的项目,几乎没有成为它们的重点。
另一条支线:用 AI 解决运动记录
前面几家公司解决的是陪练、辅助训练和动作纠正。还有一批公司处理的是另一类问题:把用户做过的运动完整记录下来。方向相邻,但落点不同,主要品类包括运动手表、运动眼镜和运动相机。
MossCode:一块表同时覆盖训练与恢复
苔源 MossCode 的主体是深圳无垠动力科技,成立于 2024 年底,团队来自正浩、OPPO、Apple、Suunto 与高驰。创始人倪若阳此前在红杉中国从事投资工作,这也是投资人转身创业的一个案例。
它的切入角度很直接。佳明主打运动过程中的数据,Whoop 更侧重恢复状态,两者之间存在空白,硬核用户往往需要在两只手腕上各戴一块设备。MossCode 希望用一块表同时覆盖这两件事。
2026 年 2 月,公司完成数千万元人民币天使轮融资,投资方为 XVC 创投与清流资本,从接触到交割仅用一个月,投后估值为 1 亿美元。
BleeqUp:把运动眼镜、相机和耳机装进一副设备
致敬未知 BleeqUp 的创始人吴德周曾任锤子科技合伙人、华为荣耀产品线总经理,于 2022 年创业。2024 年,他判断通用 AI 眼镜属于手机厂商的射程范围,创业公司很难正面竞争,于是转向户外运动场景。
其产品 Ranger 于 2025 年 9 月发售,一副眼镜集成了运动护目镜、1600 万像素运动相机、开放式耳机和实时对讲四项功能。
融资方面,致敬未知在 2023 年 7 月完成 1000 万美元天使轮,投资方中包括阿里巴巴;2025 年 5 月和 8 月连续完成两轮 Pre-A,泥藕资本与博裕资本先后进入;2026 年 2 月,公司再完成 1 亿元人民币 Pre-A+ 轮,投资方包括创维集团、博裕资本、天图投资、广发干和、联想创投。
XbotGo:场边自动追踪的运动相机
过去拍摄一场比赛,摄影师往往要扛着笨重设备跟着跑,体力消耗很大。现在,一台架设在场边的智能相机就可以由 AI 自动追踪球员和球的运动,还能一键剪出进球、三分、点球等高光片段。
XbotGo 创始人谈科峰拥有加州大学计算机博士背景,回国前曾任亚马逊前沿硬件实验室 Lab126 技术负责人,并多次获得高通顶级技术奖项。公司深眸远智创立于 2021 年,在硅谷、北京、深圳、苏州设有四个团队,成员来自华为、亚马逊、字节跳动和大疆。
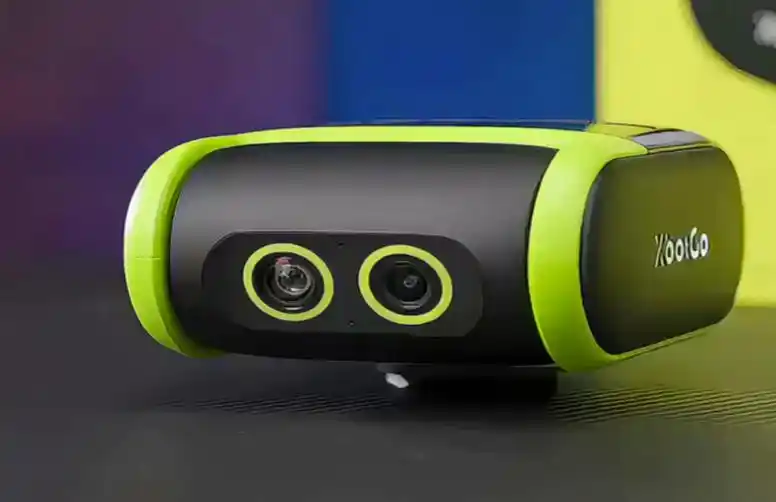
2026 年,深眸远智推出独立机型猎鹰,配备双镜头 4K 拍摄与 6TOPS 端侧算力,无需连接手机即可完成全程跟拍,定价 299 美元,在众筹平台筹得近 250 万美元。公司产品覆盖 100 多个国家和地区,累计服务超过 10 万场赛事拍摄,海外还与体育赛事管理平台 TeamSnap 达成独家合作。
2026 年 5 月,XbotGo 完成近亿元人民币新一轮融资,由九号资本领投,元禾控股、不同资本跟投,早期股东零一创投超额跟投,云岫资本担任长期独家财务顾问。
这三类公司的共同点,是把运动过程完整记录下来,包括画面、声音、心率等信息;但记录之后如何使用,问题仍然交还给用户。分界线也在这里:记录是入口,判断才是终点。越靠近判断环节,技术难度越高,天花板也越高。
为什么 AI 运动硬件在这两年集中出现
从需求端看,运动中的专业指导长期存在价格高、难获得的问题。
全球网球参与人数在 2025 年已超过 1.06 亿,较 2021 年增长 21.6%。但美国市场活跃玩家与教练的配比高达 800 比 1,欧美专业教练时薪超过 100 美元。滑雪教练通常按天计费,高尔夫教练按小时计费,普通爱好者很难长期承担。
人类教练受体力、时间和注意力限制,会疲劳,也会缺席,还可能判断失误;机器不受这些约束。这个缺口已经存在数十年,过去缺的是足够低成本的填补方式。
供给端的第一个成熟条件,是端侧算力已经足够便宜,也足够可用。BirdieSense 的高尔夫设备搭载瑞芯微 RDK X5,提供 10TOPS 算力,可以在本地完成挥杆捕捉和三维姿态分析,即使不联网也能保持毫秒级响应。按文中说法,同样的成本水平在五年前还做不到。
第二个条件,是大模型让语言化指导成为可能。早年这类硬件最大的难点在于,设备能输出大量曲线,用户却很难理解。现在模型可以直接用自然语言表达,还能根据用户水平调整表述方式。
第三个条件,是渠道。海外独立站与众筹平台的组合,明显降低了早期硬件公司验证市场的门槛。庞伯特 5 小时众筹破 100 万美元、XbotGo 猎鹰筹得近 250 万美元,都是通过这一路径完成。
几条正在浮现的行业线索
从技术路线看,大致可以分成两类。
- 一类依靠 IMU 和传感器采集身体数据,Heygo 与 MossCode 属于这一类。
- 另一类依靠纯视觉获取影像,XbotGo、BirdieSense,以及庞伯特与 LUMISTAR 的机器人属于这一类。
路线选择取决于关键信息存在于身体内部,还是外显于可见的动作轨迹。
从产品形态看,运动 AI 硬件早已不只是可穿戴设备。AI 运动眼镜、雪靴夹扣、场边相机、训练机器人、移动机器人,外形差异很大,但大多避开了手表手环这类拥挤赛道,转而从现有设备无法测量的窄场景切入。
创始团队的硬件大厂背景也很集中。近两年的早期融资案例里,团队来源包括大疆、字节跳动、华为、亚马逊 Lab126 与锤子科技。亚马逊 Lab126 走出了 XbotGo,锤子科技走出了 BleeqUp,大疆走出了一思智能和寰动创新,字节跳动飞书走出了 Heygo,宾夕法尼亚大学机器人实验室走出了 PathFinder。
其中还有投资人亲自下场创业的案例。LUMISTAR 的侯昊翔是厚雪资本创始合伙人,MossCode 背后的无垠动力由前红杉中国投资人倪若阳创办。按原文说法,这样的路径在过去两年的消费硬件领域反复出现。
从这些创业公司的切入点看,一个共同趋势已经很清楚:把一项运动中肉眼难以察觉、教练难以准确言明的数据提取出来,再转化成用户可以直接使用的反馈,正在成为 AI 赋予硬件的新价值。
本文来自微信公众号「IT桔子」(ID:itjuzi521),作者:吴梅梅。