
Alea Research 在一份关于 MetaDAO 的研报中指出,这个平台当前面对的核心约束,不是买家是否愿意出钱,而是能否持续找到足够多、质量过关的公司来承接已经在场外等待的资金。
报告给出的数据是,自 2025 年 4 月首场销售以来,MetaDAO 共完成 23 次公开销售,累计认购金额达到 6.247 亿美元,实际收下 4540 万美元,其余资金退回。23 场中有 22 场完成募集。Alea 认为,买家反复回到 MetaDAO,不只是为了参与销售本身,更因为募资完成后,资金并不会直接脱离买家控制。
9 月重启后,MetaDAO 把重点放在机构席位和互联网风投重建
根据研报,MetaDAO 在 9 月 1 日宣布重启,提出要重建面向互联网的风险投资模式,并新增面向机构的 For Funds 席位。
报告同时列出平台的几项核心机制:META 持有人控制金库、知识产权与增发权;若要增发新币,必须先质押 20 万枚 META,并让交易者对提案定价 3 天。平台收入则主要来自 Futarchy AMM 上的交易手续费,这部分收入通常会在募资所创代币开始交易后才体现,因此相对销售节奏大约滞后一个季度。
按 Alea 披露的数据,MetaDAO 在 2025 年四季度录得 180 万美元手续费收入,2026 年一季度为 55.6 万美元,二季度为 37.65 万美元。三季度统计截至 9 月 30 日。
上市更晚、流通更少,价值更多留在私有阶段
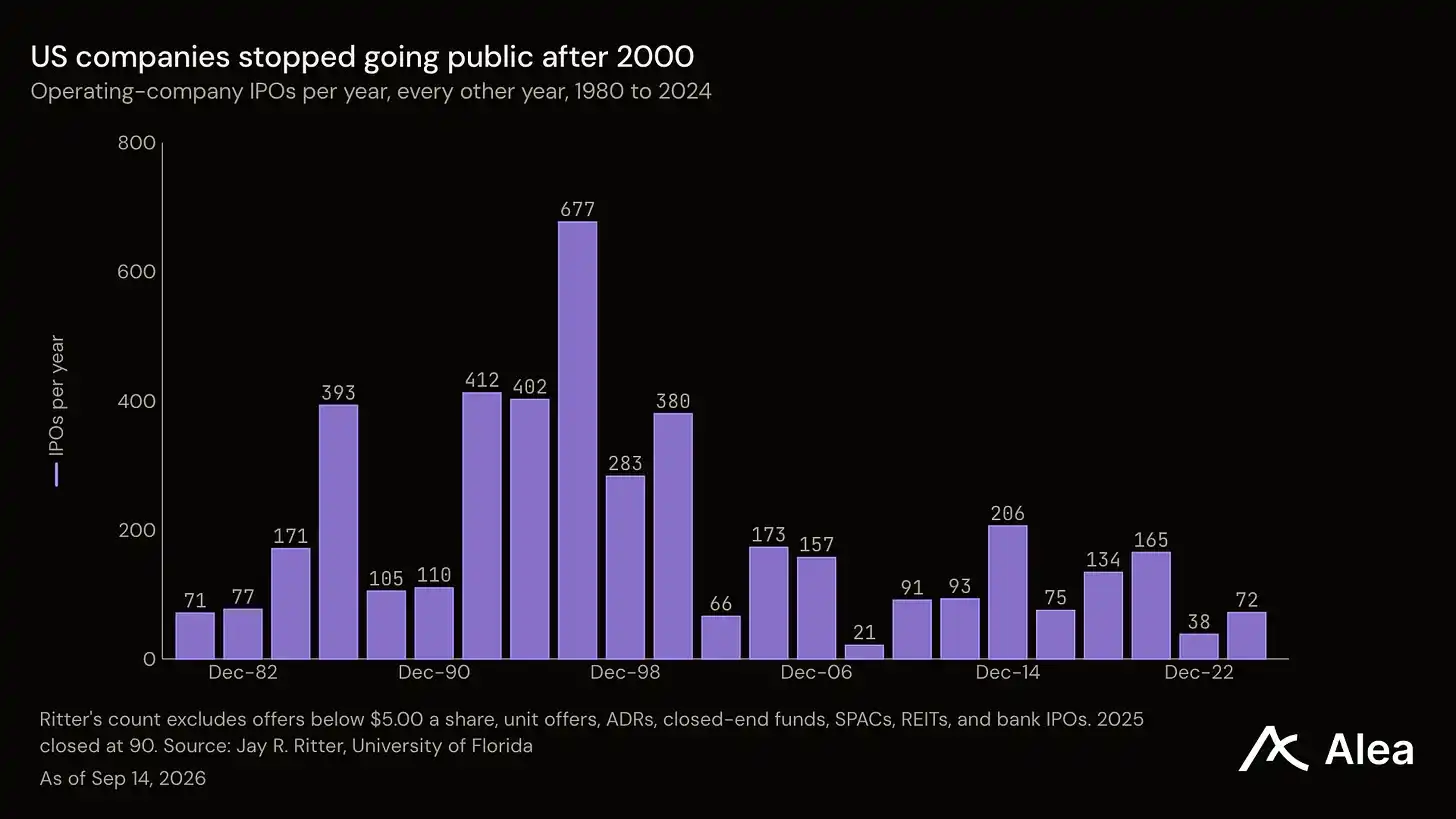
研报先从传统资本市场的变化切入。1999 年至 2000 年上市的美国公司,中位年龄为 5 岁;2001 年后升至 11 岁;到 2024 年已达到 14 岁。
与此同时,美国交易所上的本土经营性上市公司数量,从 1997 年的 7451 家降到 2025 年底的 3657 家。即便完成上市,中位出售股权比例也从 1993 年的 33.3%降到如今的 14.5%。
报告以 SpaceX 为例说明价值如何在私有阶段被锁定。该公司在私有市场停留了 24 年,于 2026 年 6 月上市,发行价为 135 美元,首日收于 161 美元。约 19% 的首日涨幅,对应大约 144 亿美元价值流向获得配额的机构;散户拿到的是剩余部分,报道称约占发行量的低两成。
在准入门槛方面,Alea 引述数据称,美国有 2430 万个家庭、占总数 18.5%,有资格参与那些价值已逐步成形的私募轮。对应门槛是年收入 20 万美元,或住房以外净资产 100 万美元。国会在 1982 年设定这些标准后未再上调,SEC 逐年记录的结果显示,符合条件家庭占比从 1983 年的 1.8%升至如今的 18.5%,驱动力几乎全部来自通胀。
在 Alea 看来,加密提供了更适合资本形成的机制。私人公司股权转让依赖买家、董事会同意和过户代理人,而代币是记录在公共账本上的无记名资产,可以持续定价、秒级结算,规则也由所有持有人可读的代码定义。报告认为,加密自 2017 年起就具备这种能力,问题一直出在资金交付之后的治理与约束。
过去 15 年的修补,大多停在成交那一刻
Alea 回顾了过去多个融资机制。Regulation Crowdfunding 自 2016 年以来累计录得 15 亿美元,平均每笔 35.9 万美元,但投资者无法给持仓持续定价,且有记录显示 47% 的发行人停止提交年报。Regulation A+方面,累计寻求融资 317 亿美元,实际募得 105 亿美元。
SPAC 曾让散户在并购前进入交易。2020 至 2021 年共有 861 只 SPAC 募资 2199 亿美元;2021 年完成并购的项目,一年后回报为 -64.2%,三年后为 -73.0%。
加密市场则把同样的模式运行得更快。ICO 在 2017 至 2018 年大约吸走 200 亿美元,2017 年那一批项目的失败率估计在 46% 至 59%之间。
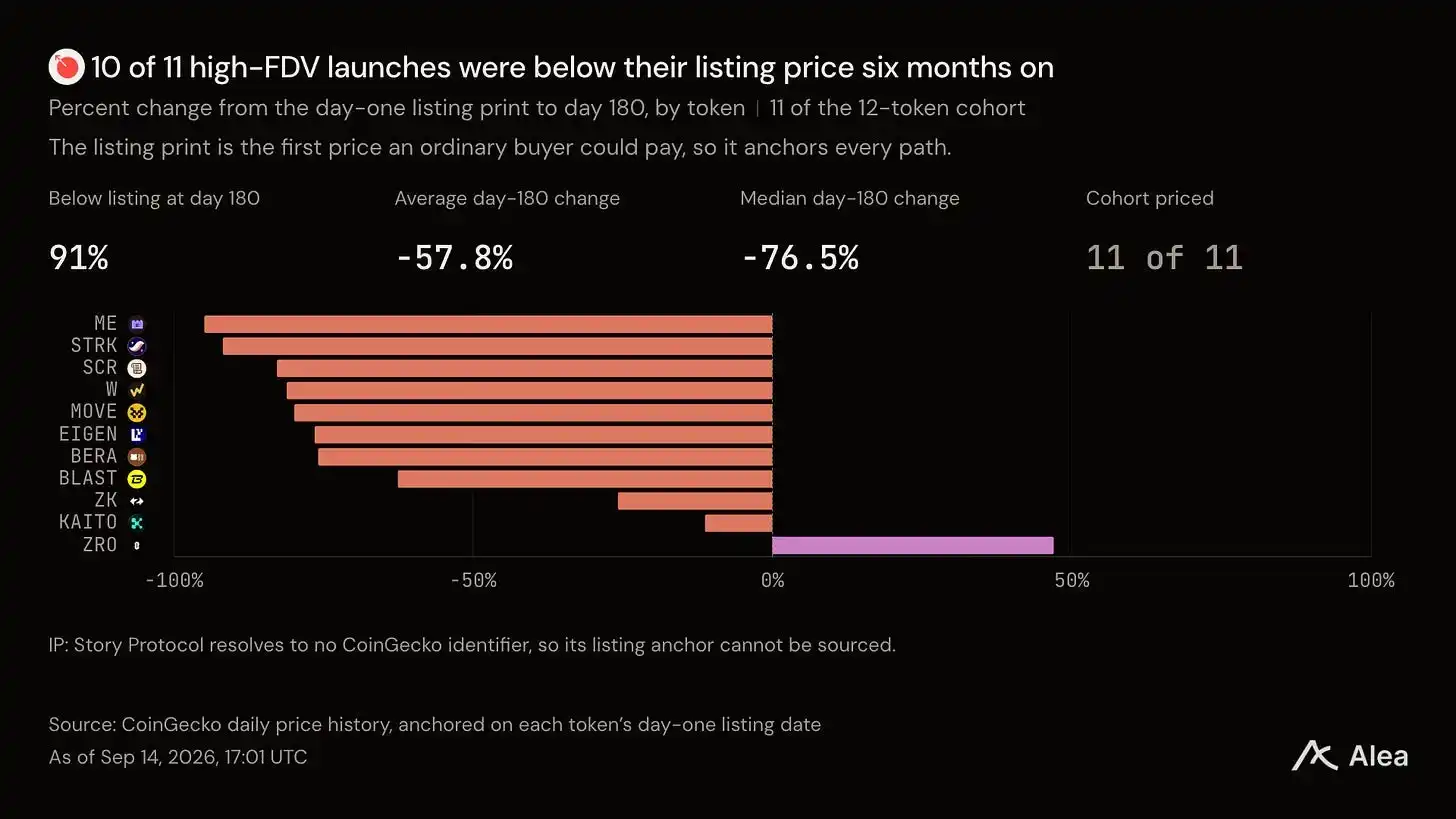
到了 2024 年,市场给出的新答案是低流通。项目上市时只有 6% 至 20% 的供应量在交易,但价格却隐含全部市值。Alea 估算,这类发行大约需要 800 亿美元新增买盘,才能在后续解锁到来时维持价格。
随后在 2025 年,市场又重新搭起它原本试图拆掉的门槛。Plasma 在约 5 分钟内封顶 5 亿美元;Falcon Finance 目标募资 400 万美元,最终实收 1.128 亿美元。2025 年记录在案的 118 次发行中,84.7% 跌破发行价,中位跌幅为 -71.1%。
报告还提到 Echo。Alea 称,Echo 比其他平台更积极地重启公开销售,随后以 3.75 亿美元卖给 Coinbase,而它为平台项目募得的资金总额大约只略高于 2 亿美元。报告据此指出,平台本身的价值甚至高于其资助项目的总和。
在 Alea 看来,这些机制卖出的其实是同一种东西:排队的位置。Reg CF 卖的是没有可读价格、也没有退出路径的股份;ICO 与 2025 年的销售卖的是代币,但募资款用途仍由发行人单独决定,买家的发言权在电汇完成后就结束了。MetaDAO 改动的部分,正是募资之后的那一段。
同一套合约、同一费率,精选项目与开放项目结果差距明显
研报称,MetaDAO 在同一套合约和同一费率下运行两类销售:一类由平台挑选并推广,另一类则向任何项目开放。两者结果差异很大。
MetaDAO 的销售规则中设有自由裁量上限,目的是既让支持者能够认购,又避免项目募得过多。Rip Cars 在 7 月原本只计划募资 25 万美元,最终涌入 3200 万美元。MetaDAO 只保留 25 万美元,其余全部退回,让公司以产品仍有成长空间的估值起步。
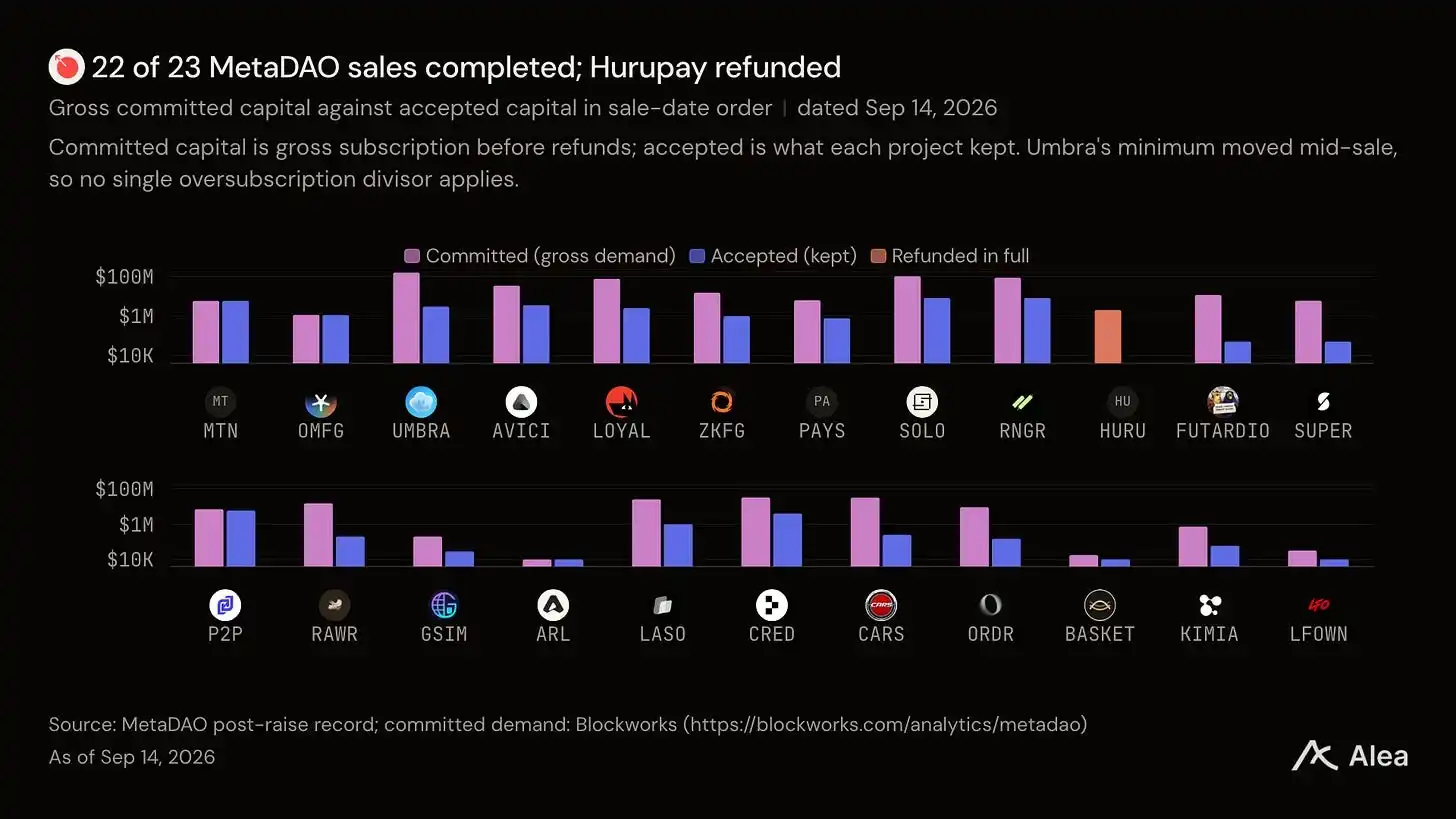
整体来看,MetaDAO 23 次销售累计认购 6.247 亿美元,实际收下 4540 万美元,22 场完成募集。
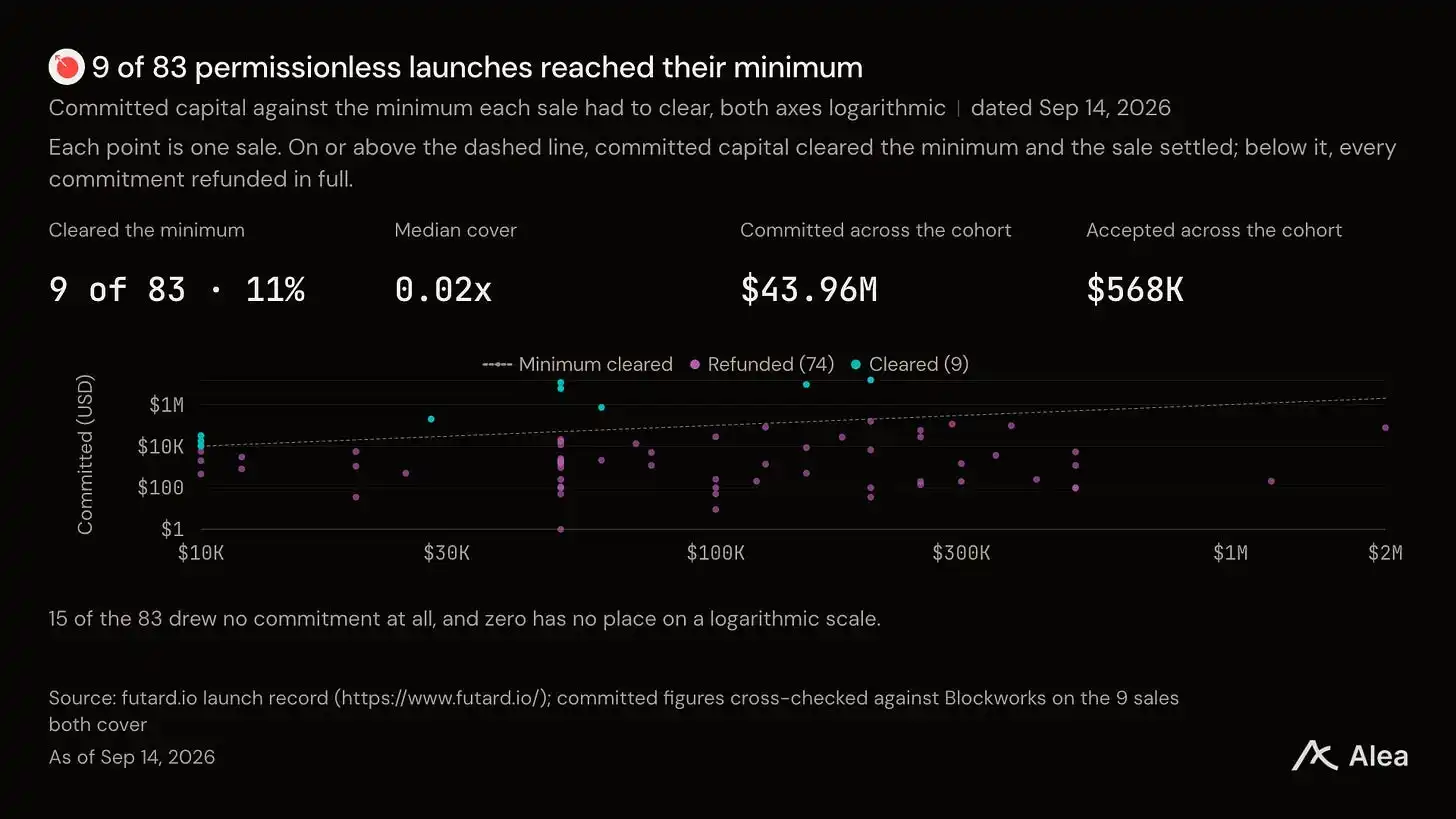
开放类产品是 futard.io。报告称,该平台上任何人都可以发起销售,MetaDAO 也将全部数据公开。到目前为止,futard.io 已运行 90 场销售,只有 9 场达到最低门槛;在 4400 万美元认购中,最终只收下 56.8 万美元。Alea 认为,在同一批买家、同一套合约和同一费率下,差异只剩一个变量:是否有人负责筛选公司。
MetaDAO 也把更多判断标准写进规则。7 月推出的 Ownership Score,会把 Rip Cars 一半配额按出资人认购时间早晚和持有时长进行分配。Alea 表示,其在 7 月的另一篇报告中曾完整拆解这套公式。
不过,账本依旧主要由大额资金填满。链上放贷项目 Credible 在 6 月通过 MetaDAO 募资,据报 77% 的认购资本来自 10 万美元及以上的钱包,另有约 230 万美元在开售前就已承诺。Alea 的结论是,开放接入并没有让买家规模变小。
MetaDAO 卖给买家的,是募资后的约束力
报告写道,MetaDAO 向代币买家出售的核心承诺只有一条:不必信任创始人。这也是其投资者文件中的原话。
为说明这一点,Alea 回顾了 Solana 在 2021 年的一批项目。Parrot 募得 8500 万美元,据报团队留下 7200 万美元;Aurory 募得 1.08 亿美元,代币价格自高点回落 99.5%。报告称,这两种情况都合法,因为交易条款里没有任何内容阻止团队单独决定资金用途。
而在 MetaDAO 上,团队无法单独动用资金。任何金库支出都需要公开提案,且任何人都可以对提案建立反向头寸。
Alea 认为,所有权币(ownership coins)给了买家三样传统私人股东拿不到的东西。
- 第一是实时价格。MetaDAO 会公布每家公司按月计算的跑道和估值,并按季度以精确到美元的方式披露自家金库。私人公司通常不披露,上市公司则按季度披露,且存在 40 天时滞。
- 第二是对每一美元拥有有约束力的发言权。7 月,有人提议把 Umbra 金库中的 160 万美元转到外部钱包,交易者押注反对,价格显示资金转出后公司价值更低,提案最终被记录为否决。8 月,持有人拒绝清算 Kimia,选择继续为团队提供资金。9 月,持有人又在公开场合重新谈妥一位创始人的解锁时间表。这些动作都不需要创始人许可。
- 第三是不需要公司买家的退出路径。Ranger 清盘后向持有人返还 505 万美元,约合每枚 0.78 美元。Paystream 在 9 月 2 日被投票清算。ZKFG 则在第二次尝试后才完成私有化,第一次有 50 人参与但未通过,第二次由 67 人通过。
同一套写在代币文件中的规则,也适用于 META 本身。研报称,MetaDAO 的金库、知识产权与增发权都置于决策市场之下,由交易者而非投票者对每项提案进行结算。新代币的创建需要公开提案、质押 20 万枚 META,并经过 3 天市场定价后才会生效。平台没有日程化解锁,也没有治理之外的归属安排。MetaDAO 还以数字代币标识符 BQ53DH590 发布了 MiCA 白皮书。
手续费收入滞后于销售节奏,金库约 995 万美元
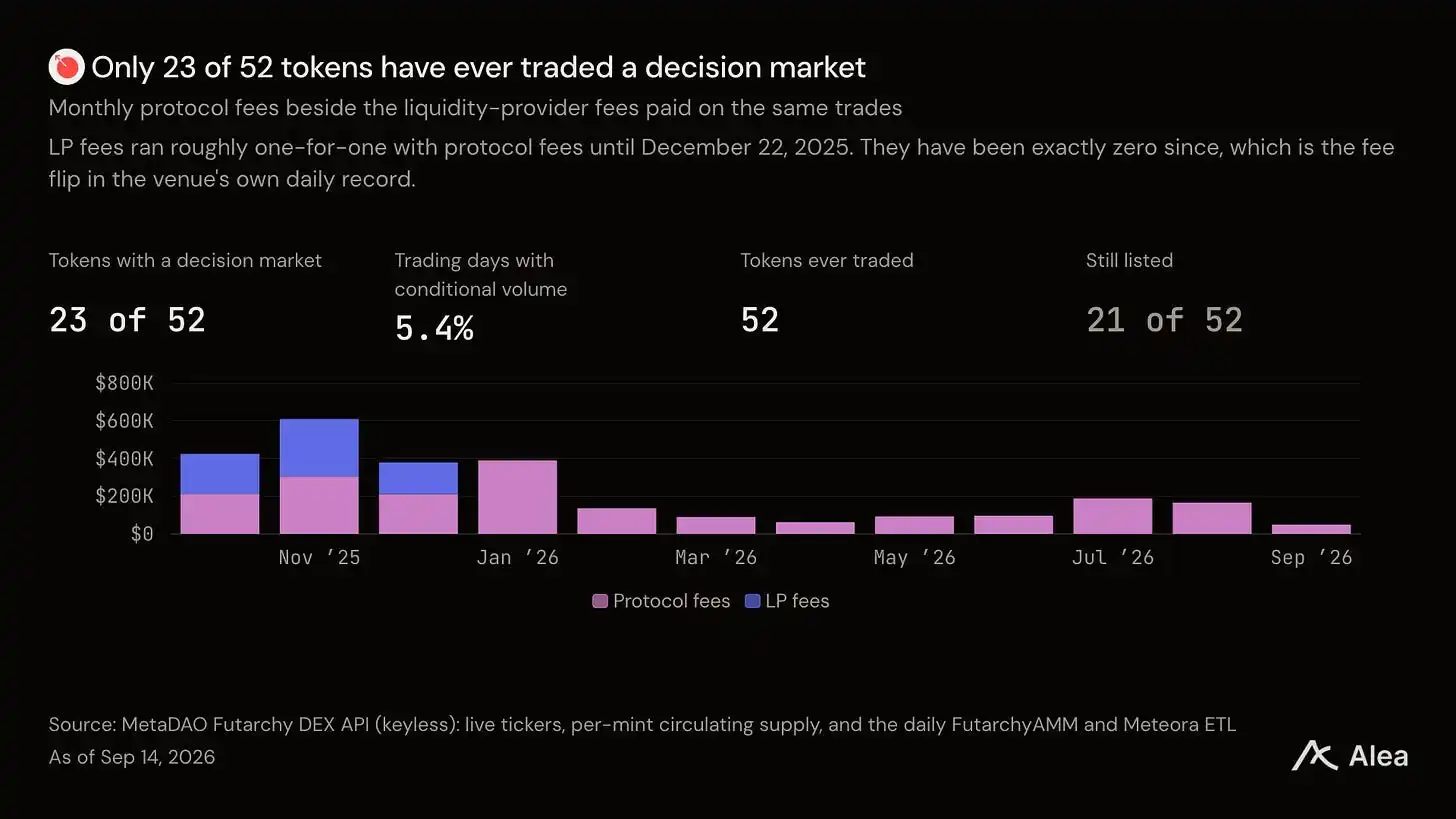
MetaDAO 的收入模式也被 Alea 拆开说明。平台在其 Futarchy AMM 上对每笔交易收取 0.50% 手续费,自 2025 年 12 月 22 日起全部归协议所有。
这些手续费累积进入约 995 万美元的金库,其中 140 万美元为 META 本身。报告将其与 1.096 亿美元市值对照后得出,META 相对其治理资产约为 11.0 倍,若剔除代币本身则约为 12.7 倍。
目前,这些费用仍留在金库中,由持有人决定如何使用。Alea 称,MetaDAO 已经为其孵化公司设计过费用开关、收入分成和销毁机制,因此一旦持有人作出决定,平台已经具备将资金路由给持有人的执行经验。
不过,真正参与这些决策的人并不多。MetaDAO 记录的中位数约为每次决策 12 名交易者;9 月有一项提案甚至只由 2 人参与就获得通过。51 个代币中,只有 23 个曾出现过决策市场成交,而且这些市场只在 5.4% 的日期里开放。
但在涉及真金白银的大事项上,参与人数会明显上升。一次增资吸引了 102 名交易者,一次分配有 92 人参与,一次私有化有 67 人参与。Alea 认为,日常开支缺少关注,是薄市场在尚未值得投入时间前的常见状态。
对手若想复制 MetaDAO,需要同时补齐四个环节
由于 MetaDAO 靠交易手续费赚钱,而募资会创造后续可交易的代币,因此手续费收入通常会比销售日历滞后约一个季度。Alea 给出的时间序列显示,2025 年四季度平台录得 180 万美元收入,主要对应秋季那批项目上市后的交易;2026 年一季度收入为 55.6 万美元,3 月单月低至 6.7 万美元;到 7 月,随着 Credible 与 Rip Cars 开盘,月收入回升到 19.9 万美元。9 月前 13 天产生 4.7 万美元,而上一场精选募资已在 7 月 25 日关闭。Alea 认为,这条曲线本身就反映了 MetaDAO 的业务形态。
因此,平台今年的重点被放在寻找更多值得募资的公司上,而这恰恰是竞争对手最难快速复制的部分。
报告提到,Colosseum 与 Orrick 在 12 月发布了 STAMP 协议,这是一套标准条款,投资者唯一持有的就是代币。黑客松获胜团队会先进入加速器,再进入募资流程,MetaDAO 因而能在承销前观察团队数月的建设情况。
在资金配置上,METADAO-039 拨出 200 万美元,用于种子化 Ownership Capital,这是一只买入这些公司并参与投票的基金。META-040 又将 200 万美元金库 USDC 转入由 MetaDAO 自己孵化公司构建的生息稳定币。再加上 9 月重启和 For Funds 席位,平台开始向机构出售有保证的配额。
Alea 将这些能力归纳为四项:项目管道、法律模板、自有基金和机构买单。报告认为,竞争对手若想在首场销售前复制 MetaDAO,四项都必须先准备好。
META 价格先于新募资反应,回购机制已存在
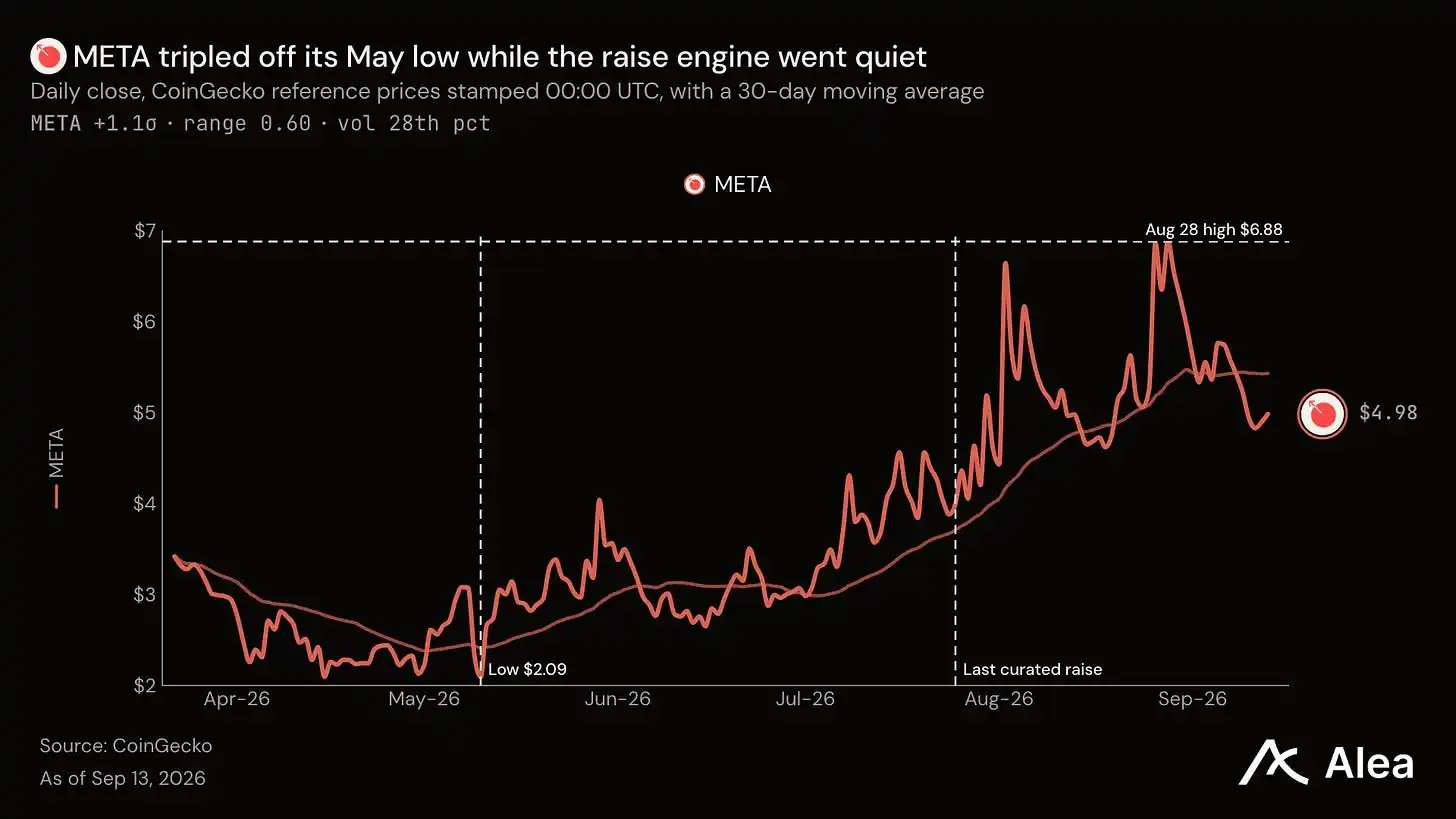
报告称,在项目管道尚未产出新一轮募资前,买家已经开始为这套管道本身付费。META 在 5 月收入低谷时触及 2.09 美元,8 月 28 日升至 6.88 美元高点,当时距离重启还有 3 天,距离上一场销售关闭已有 5 周。到 9 月 13 日,META 收于 4.98 美元,对应一年涨幅 +225%,较 2025 年 10 月高点回落 54%。
给持有人分配价值,本就是 MetaDAO 日常运作的一部分。Alea 提到,平台已经运行过 Jito 的费用开关和 Flash 的收入分成。9 月 8 日,Umbra 持有人批准 25 万美元回购;Sanctum 销毁 2.59 亿枚代币的提案,本月也已有报道。每一项都通过与 META 自身相同的决策市场执行。
报告最后指出,META 的回购机器已经存在,能够为其提供资金的金库尚未动用,任何持有人都可以把相关提案送入市场。
结论指向供给端:资金已在等待,关键是能否筛出更多好公司
Alea 认为,买家会来,机制也能运转,信息披露水平还高于私有市场和公开市场当前能提供的水平。真正悬而未决的问题在供给端:MetaDAO 能否找到并核验足够多的优质公司,把已经等着进场的资金真正投出去。
报告还提到,UMIA 正在 Base 上争夺同一批创始人,已从 2700 个钱包募得 620 万美元。不过,Alea 认为 MetaDAO 起步时已经具备几个先发条件:已有 15 家公司获得资助、每收下 1 美元就有 13 美元认购,以及由持有人控制的金库。