
今年以来,国产半导体设备企业的资本化节奏明显加快。
1 月,恒运昌登陆科创板,成为今年首家科创板上市企业;5 月,晶圆传输设备商果纳半导体向港交所递表;6 月底,18 家半导体公司集中获上交所受理,其中设备类(含零部件)企业有 7 家,分别是中导光电、华卓精科、东方晶源、神州股份、上海隐冠、弥费科技、鲁汶仪器。猎奇智能注册获批待发行,中科信、思锐智能完成辅导验收,盛吉盛、通潮精密、微见先进、胜达克年内先后备案辅导。按各类进度合计,2026 年走上 IPO 轨道的设备企业已接近 20 家。
这一轮申报热潮,出现在国内晶圆厂资本开支快速增长的阶段。成熟制程持续扩产,先进工艺继续投入,存储芯片厂商成为资本开支最大增量。设备厂商直接承接这部分支出,订单放量与资本市场窗口同步打开,带动了集中申报。
主设备龙头之后,细分“隐形冠军”开始站到台前
把这一轮申报名单与 5 年前相比,变化很直接。
2019—2022 年登陆资本市场的中微公司、芯源微、盛美上海、拓荆科技、华海清科等企业,主要覆盖刻蚀、薄膜沉积、清洗、涂胶显影、CMP 等晶圆厂资本开支中占比最高、全球市场规模达到百亿美元级的大类设备。上市后,这批龙头企业走出了一条较清晰的平台化扩张路径:借助资本市场募资,持续并购、横向扩展产品线,从单一整机厂商成长为多工艺平台。
中微公司在刻蚀之外,连续布局薄膜、量检测、CMP 等业务,收购杭州众硅后,成为国内同时具备刻蚀、薄膜沉积、CMP、量检测四大前道核心工艺设备能力的综合设备平台厂商;拓荆科技从 PECVD 延伸到 ALD、SACVD 与键合设备;盛美上海从湿法清洗扩展到电镀、先进封装湿法设备;华海清科则以 CMP 为基础,切入减薄和键合设备赛道。对头部设备厂商来说,上市是突破单一品类上限、走向平台化竞争的重要资本跳板。
而本轮排队 IPO 的企业,大多扎根在设备细分环节,主攻小众但壁垒高的赛道。中导光电从事光学量检测,东方晶源布局电子束量检测和计算光刻,切入的是国产化率较低的量检测环节;恒运昌和神州股份生产等离子体射频电源,属于整机背后的关键零部件;弥费科技做晶圆厂自动物料输送系统(AMHS),上海隐冠做超精密运动平台,这类“设备的设备”在上一轮名单中并未出现。
名单中还包括激光热处理的莱普科技、做 MRAM 磁隧道结工艺设备且路线对标泛林的鲁汶仪器、横跨 ALD 与离子注入两条线的思锐智能。等待受理的还有刚完成辅导验收的中科信和思锐智能,以及年内先后备案辅导的盛吉盛、通潮精密、微见先进、胜达克等企业,分别覆盖薄膜沉积和快速热处理、设备核心零部件、封装固晶设备、测试设备等方向。
队伍结构的变化,反映的是国产化攻坚重点的转移。刻蚀、薄膜沉积、清洗等主设备大类的国产化率已经突破两位数,头部企业也已完成上市布局;尚未攻克的环节,更多集中在国产化率偏低的短板领域,包括离子注入、高端量检测、光刻核心部件、AMHS、射频电源等零部件。只要设备厂商完成头部晶圆厂从“首台验证”到“小批量试用”再到“稳定复购”的跨越,IPO 材料往往就会很快递交到交易所。文中提到,在小市场里只有第一名才有估值锚,第二名很难讲出 IPO 故事,先递表者更容易锁定细分赛道名额。
整机厂商亏损更常见,营收增长与利润承压并存
这一批申报者与上一轮相比,还有一个明显差别:相当比例的整机厂商处于亏损状态。
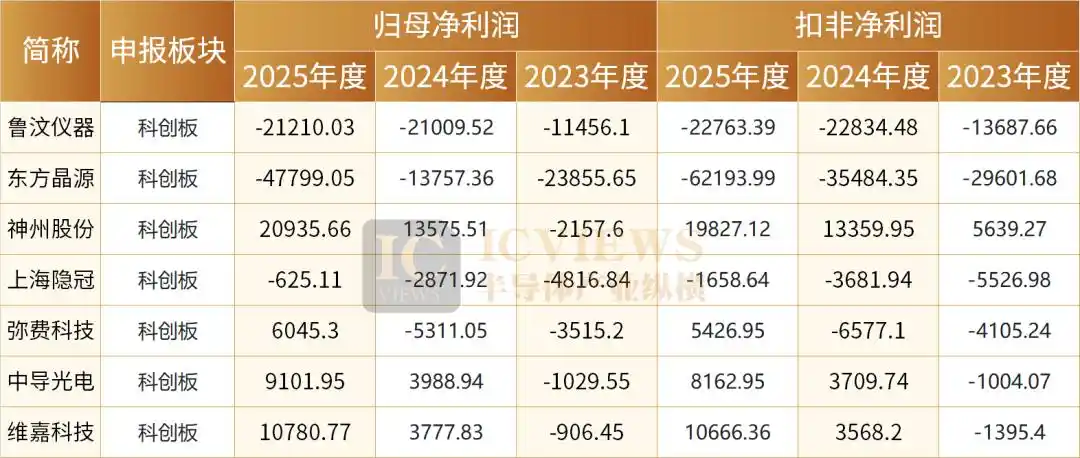
上交所在对华卓精科的首轮问询中,要求其说明「尚未盈利是否属于行业普遍现象」。华卓精科列出的同批申报企业对照表显示,东方晶源 2025 年亏损 4.78 亿元,鲁汶仪器亏损 2.12 亿元,上海隐冠亏损 625 万元。与华卓精科同期申报 IPO 且已获上交所受理的其他半导体器件专用设备制造企业中,近半数企业在报告期内尚未盈利。
另外,弥费科技、中导光电、神州股份、维嘉科技虽然在 2025 年实现盈利,但 2023 年均处于亏损状态。亏损主要集中在研发投入高、尚未形成规模放量的整机环节,传输系统和零部件厂商则已经出现盈利样本。中导光电的盈利主要来自平板显示检测,2025 年该业务占营收接近九成,半导体晶圆检测收入刚过一成。文中将这一状态概括为「营收高速增长、净利润持续深度亏损」,并指出这已成为前道整机申报企业的普遍现状。
亏损不再直接构成 IPO 障碍,核心支撑来自科创板「预计市值+营业收入」的上市标准。以华卓精科为例,其招股书适用第四套标准,即预计市值不低于 30 亿元、最近一年营业收入不低于 3 亿元,不设净利润门槛;而公司 2020 年第一次申报时尚有净利润,适用的是对盈利有要求的第一套标准。
制度可以容忍短期亏损,但募资投向仍要经受审核。8 家已申报设备及零部件企业合计拟募资约 160 亿元,绝大多数企业补充流动资金占比仅一成左右。东方晶源亏损最深,拟补流 7.3 亿元,占募资总额近三成,而公司 2025 年末净资产只剩 2.88 亿元;华卓精科计划募资 35 亿元,其中 32 亿元投向关键零部件、高端整机和研发中心的研发制造,补流仅 3 亿元;鲁汶仪器拟募资 25 亿元,全部投向上海临港研发总部和邳州制造基地,没有安排补流。
文中认为,亏损企业的 IPO 募资,本质上是在为从首台验证到批量复购的爬坡期融资:研发要持续投入,产能要提前准备,等待订单放量把收入曲线拉过盈亏平衡线。审核端同样在追问资金去向。弥费科技拟将 1.93 亿元投向马来西亚海外业务中心,在账面货币资金和理财超过 6 亿元的情况下,仍计划募资 1 亿元补流,这一安排已引来媒体对募投必要性的集中质疑。
熟面孔再次冲刺,IPO 门槛继续抬高
排队名单中,不少企业并非第一次站到资本市场门口。
华卓精科是二度冲刺 IPO。公司在 2020 年 6 月首次获受理,2021 年 7 月上会时被暂缓审议,上市委重点追问光刻机双工件台产业化前景,以及技术研发是否高度依赖清华大学;同年 9 月,公司大幅删减招股书中与光刻机相关的表述后才顺利过会。但过会后项目停滞近 3 年,最终在 2024 年 6 月主动撤回申请,直到今年再次重启申报。
屹唐股份走的是另一条漫长路径:2021 年 6 月获受理,8 月过会,9 月提交注册,却在注册环节停留了 3 年半,直到 2025 年 3 月注册生效,7 月才正式登陆科创板,成为上一轮周期中少数坚持到最后的设备企业。CMP 设备商晶亦精微则止步于注册前:2023 年 6 月获受理,2024 年 2 月过会,但始终没有提交注册材料,同年 7 月直接撤回申报,此后没有新进展。
AMHS 赛道中,弥费科技在 6 月底申报科创板;其直接竞争对手、大族激光旗下的富创得,则在 2025 年 12 月终止创业板上市辅导。测试接口厂商韬盛电子尚未回复首轮问询就主动终止 IPO,导火索是同行强一股份发起技术秘密侵权诉讼,而被诉主体正是其募投项目的实施主体。
文中提到,2020—2022 年一批卡在注册环节多年的设备企业,在 2024 年 IPO 收紧周期集中撤回;随着 2025 年审核节奏回暖,部分企业带着更新的订单数据和更完整的产业化成果再次进场。这一轮申报潮,是监管周期中断后的二次集结,但上市门槛已经明显抬高。监管层对未盈利企业的包容,建立在三项前提之上:可落地的订单、可核验的产线进度、清晰自主的技术来源。
央企资本与下游产业资本进入股东名单
除了大基金持续加码设备与零部件标的,两类新的资本力量正在系统性进入这些企业的股东名单。
第一类是央企国家队。中科信的控股股东是中电科体系公司,公司于 2019 年由电科 48 所的离子注入业务整合组建,并获得过「2023 年度央企十大国之重器」称号。宁波的盛吉盛股东名单中,则出现了中芯国际、中芯聚源和具有大基金背景的芯鑫融资租赁。盛吉盛主营薄膜沉积和快速热处理设备,7 月刚启动 IPO 辅导。
第二类是下游产业资本。2025 年 10 月,华卓精科完成 2.6 亿元融资,其中长存产业基金认购 1 亿元,华虹虹芯二期认购 5000 万元,投后估值约 32 亿元。等离子体电源厂商神州股份的股东名单中,则包括英特尔、长存产业基金、中微公司和拓荆科技,中微既是其第一大客户,也是股东。
文中指出,存储、代工和设备龙头以真金白银入股上游设备商,绑定的是供应链安全,而不只是财务回报。存储大厂、代工龙头、设备龙头纷纷入股上游设备商,投资逻辑已经超出单纯财务收益。
资本化进入梯队推进阶段
文章认为,国产设备的资本化已经进入梯队推进阶段:龙头企业负责平台化和全球竞争,细分厂商则负责把国产化率较低的环节逐个补上。上市不再只是龙头企业的终点,而是整个产业补链、扩链的融资通道。
这轮申报潮的真正看点,不只在名单本身,更在名单背后的验证进度。谁的设备在产线上完成了从首台到批量的跨越,谁才更有机会留在下一轮名单中。
本文来自微信公众号「半导体产业纵横」(ID:ICViews),作者:鹏程。




