
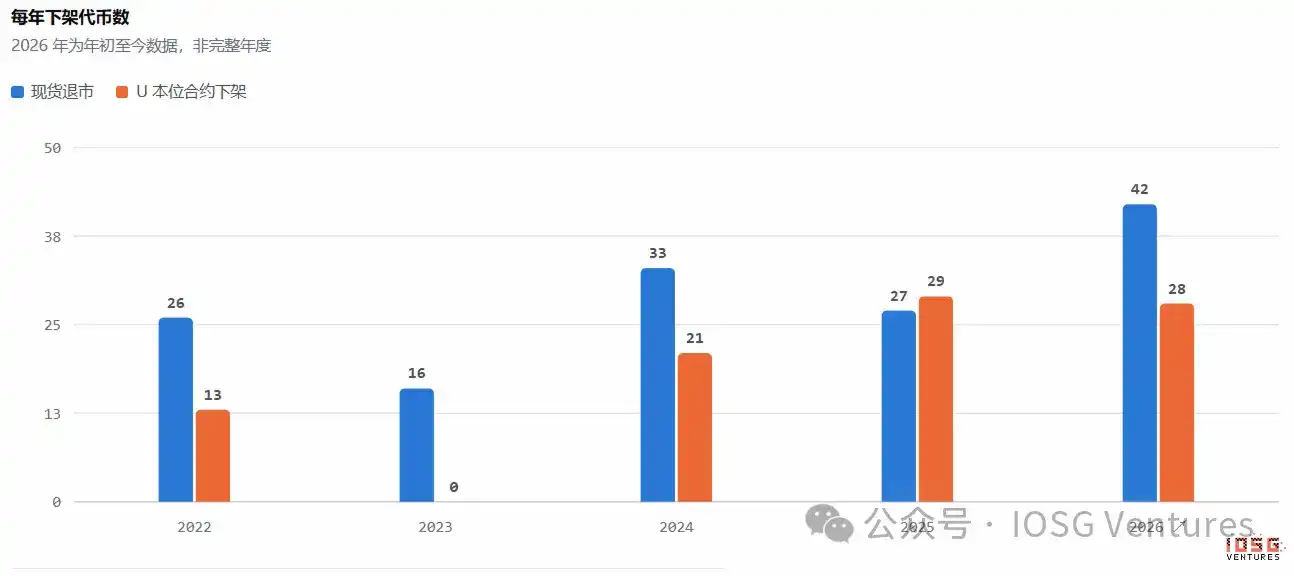
IOSG 作者 Ethan 发布的研究显示,2026 年截至 8 月 11 日,币安现货市场已下架 42 个代币,U 本位永续合约下架 28 个。按文中统计,这一现货退市数量已经超过 2022 年以来任何一个完整年份,且下架节奏还在加快。
这份研究的数据来自币安官方公告、币安交易所及 CoinGecko,统计区间覆盖 2022 年 2 月 17 日至 2026 年 8 月 11 日,纳入全历史现货下架事件 144 个、合约下架事件 150 个。文章重点围绕 2026 年的币安代币下架情况,试图从代币来源、完全稀释估值(FDV)、成交量和未平仓合约量(OI)等维度,拆解币安的退市逻辑。
2026 年下架批次加快
文中称,过去 8 个月里,币安现货下架 42 个、合约下架 28 个。作者认为,现货 delist 数量已超过此前四年的年度峰值。
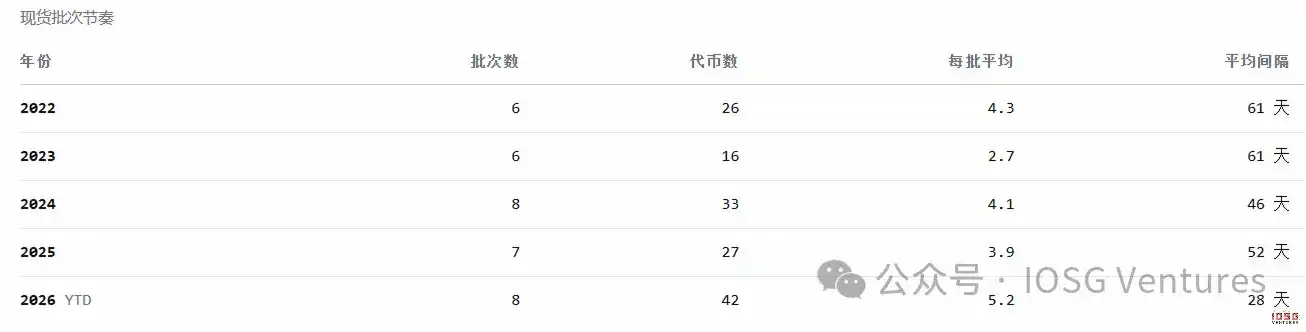
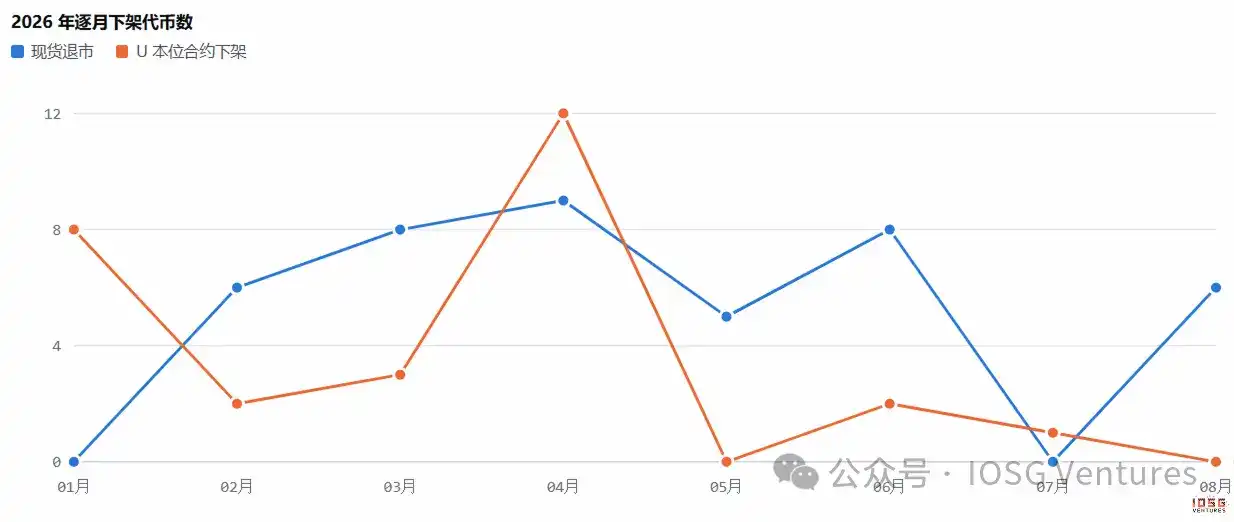
从节奏看,2026 年平均每 28 天就会出现一批下架公告,而 2025 年的平均间隔为 52 天。每批下架的代币数量也在增加,平均每批超过 5 个。8 批公告之间的时间间隔分布在 8 天到 44 天之间,其中最短的一次出现在 4 月 9 日和 4 月 17 日,两批公告相隔很短,单月下架数量达到 9 个代币。
现货退市更偏向老币,合约下架集中在新币
按被下架时的中位存活年数计算,现货代币从 2022 年的 4.1 年升至 2026 年的 5.1 年;合约则从 1.3 年降至 0.8 年。作者据此总结,币安现货市场正在清理更老的历史资产,而合约市场下架的则更多是新近上线的项目。
在 2026 年被现货退市的 42 个代币中,有 31 个是在 2021 年或更早上线。PIVX、FUN 和 LRC 的存活时间都达到 8.6 年。相比之下,28 个合约下架事件全部来自 2024 年以后上线的合约,其中 23 个是在 2025 年上线,11 个存活时间不足半年。
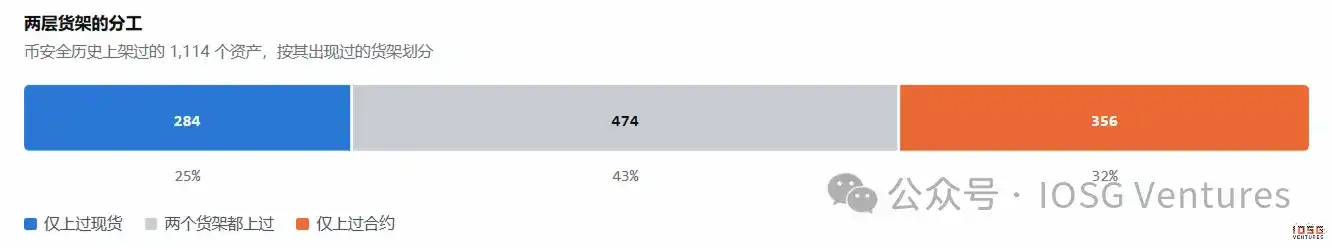
文章还提到,币安全历史共上架过 1114 个资产,其中 284 个只上线过现货,474 个同时上线现货和合约,356 个只上线过合约。2026 年被下架的合约代币中,93% 从未上线现货。
作者将两类市场的差异概括为:合约层是低承诺的报价层,现金结算、无需托管,也不构成背书,因此可以更快上线热门叙事并更快移除;现货层则涉及托管、节点维护和合规责任,长期运维成本更高。按这一逻辑,现货退市更像是在清理历史库存,合约下架则是在收回投机试错的敞口。
双市场项目的下架路径多为先撤合约再撤现货
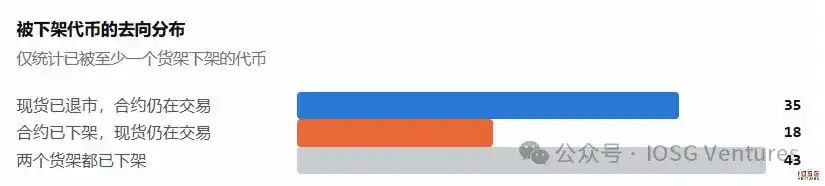
对曾在现货和合约两个货架中至少一个被下架的项目进行统计后,作者给出的结果是:现货已退市但合约仍在交易的有 35 个,反向情况只有 18 个,两个货架都下架的有 43 个。
文章将这一现象概括为「From Perps to Spot」。在作者看来,砍掉现货可以节省真实运维成本,也能降低监管和声誉暴露;而砍掉合约节省的成本有限,却要放弃波动率、资金费率和爆仓带来的潜在回报。也就是说,一个基本面已经走完的资产,仍可能作为纯金融衍生品继续交易。
2026 年哪些赛道更集中出现在退市名单中
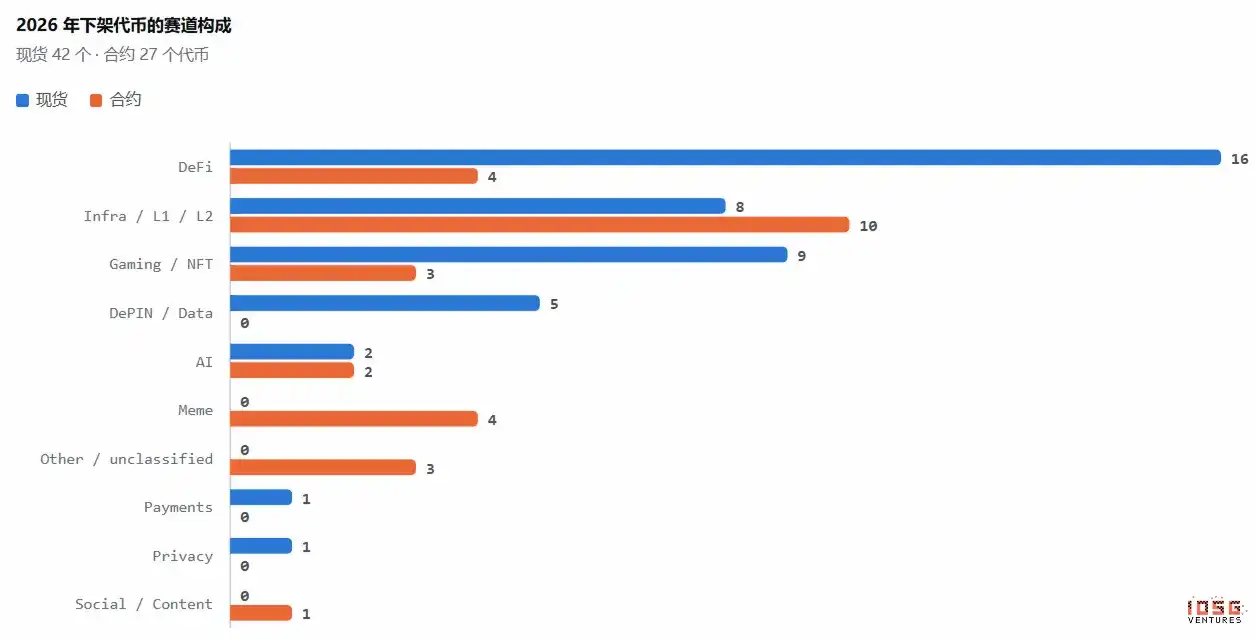
从 2026 年现货退市的赛道分布看,DeFi 共有 16 个,占 38%;Gaming/NFT 为 9 个,占 21%;Infra/L1/L2 为 8 个;DePIN/Data 为 5 个。前两类合计接近六成,而且大多数是 2020 年至 2021 年上线的资产,42 个现货退市代币中有 20 个集中在这两年。
合约市场的构成则不同。2026 年被下架的合约代币中,Infra/L1/L2 有 10 个,DeFi 有 4 个,Meme 有 4 个,清理对象主要是近两年的新叙事项目。
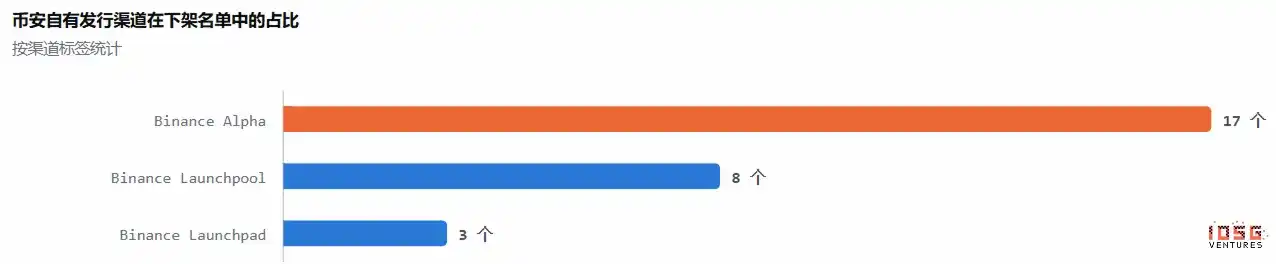
币安自有发行渠道也没有形成保护。文中称,2026 年被下架的合约代币中,63% 来自 Binance Alpha Spotlight,包括 ZKJ、PUFFER、TANSSI、YALA;42 个现货退市代币中,有 11 个来自 Launchpool 或 Launchpad,占比 26%,包括 NTRN、RDNT、HIGH、MBOX、HFT。
作者举出的极端案例是 A2Z。该项目为 Launchpad 项目,2025 年 7 月上线现货,2026 年 4 月被下架,存活时间为 8 个月。文章据此指出,经过 Alpha 或 Launchpool 获得的是一次分发和一段曝光,而不是长期席位。
FDV 和 OI 的区分度高于成交量
在现货部分,作者将 2026 年被下架的代币与当时仍在架的代币放入同一分组区间,对比 FDV 和日均成交额对应的下架比例。
按文中结论,FDV 的区分度非常明显。对于 FDV 低于 1000 万美元的现货代币,2026 年下架率为 49%;而 FDV 高于 1 亿美元的代币,没有一个被下架。以 1000 万美元为门槛,下架率会从 49% 降至 16%,中间跨越两个数量级。
相比之下,成交额的区分度弱得多。日均成交额在 10 万美元到 300 万美元之间时,下架率几乎是一条平线,维持在 10% 到 18% 之间。文中给出的四分位数对比也显示,现货下架组的 FDV 中位数为 1053 万美元,在架组为 5688 万美元,相差 5.4 倍;成交额中位数分别为 65 万美元和 119 万美元,仅相差 1.8 倍。
在合约部分,作者主要观察未平仓合约量。统计结果显示,OI 低于 100 万美元的 U 本位合约,下架率为 31%;OI 高于 2000 万美元的,下架率为 0%。下架组的 OI 中位数为 121 万美元,未下架组为 313 万美元。
成交额在合约市场同样没有表现出同等区分力。文章提到,即便合约日均成交额处于 1 亿美元以上区间,仍有 2.8% 被下架。COMMON 在公告前的日均交易量为 2935 万美元,RVV 为 285.4 万美元,仍被币安合约移除。
作者认为,成交量容易受到刷量、高频量化或短线频繁换手影响,即便每天显示出数百万美元交易额,也可能只是小资金池中的低成本对倒噪音;而 FDV 代表项目整体资本沉淀和承接能力,OI 则反映盘面上真实保证金与博弈资金,对合约深度和风控更有参考意义。
作者给出的项目方与投资者观察
针对项目方,文章提出三点观察:
- 成交量无法掩盖流动性枯竭,做市商和量化对倒制造的交易额不能成为保护伞。
- 现货需要维持项目市值和资本沉淀,文中给出的参考线是 FDV 保持在 1000 万美元以上;合约则需要引入真实对冲和博弈资金,参考线是 OI 保持在 100 万美元以上。
- Binance Alpha、Launchpool 和 Launchpad 只提供初始曝光,上线后如果缺少真实生态和资金池,仍可能被快速下架。
针对投资者,作者同样给出三点观察:
- 对高成交量但低 FDV 或低 OI 的资产保持警惕。
- 可将现货 FDV 低于 1000 万美元、合约 OI 低于 100 万美元视为高风险下架红线。
- 老牌 DeFi、Gaming 项目如果 FDV 持续萎缩,需要防范现货退市;近两年的新叙事项目如果合约 OI 不足,则需要留意衍生品下架风险。
这篇研究的核心结论是,币安 2026 年的退市节奏正在加快,但现货和合约并不是按同一套逻辑筛选项目。现货更像是在清理老资产,合约则更快地淘汰新叙事;在具体指标上,FDV 和 OI 的解释力高于成交量,而通过 Binance Alpha、Launchpool 或 Launchpad 获得上线机会,也不意味着能长期留在交易所货架上。