热点新闻精选
英国 9 月 CPI 升至 3.5%
英国 9 月 CPI 同比上涨 3.5%,高于 8 月的 3.1%;核心 CPI 同比上涨 2.8%,前值为 2.6%。汽车燃料是推动整体通胀加快的重要因素,服务价格涨幅也从 3.4% 升至 3.7%。
日报指出,能源与服务价格同时走强,增加了通胀持续性的压力。后续需观察工资、消费与能源成本,评估英国央行政策路径及英镑、英债的反应。
美国库存下降,中东局势推动油价反弹
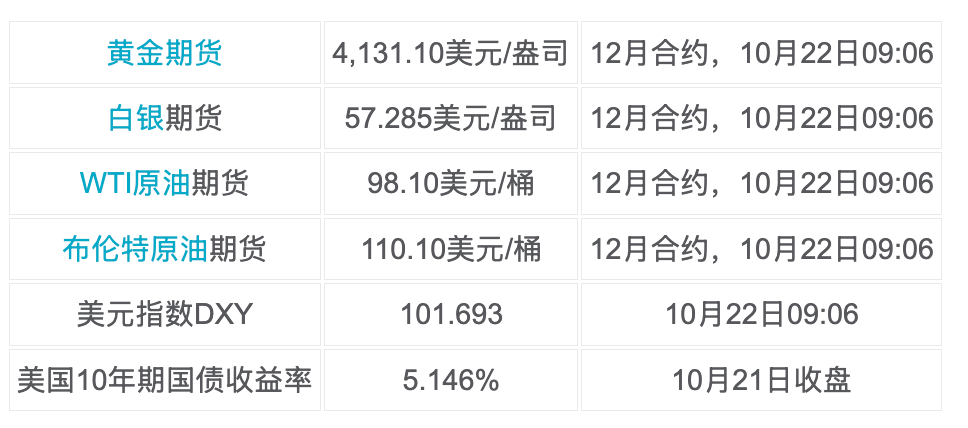
美国上周商业原油库存减少 306 万桶,馏分油库存增加 168 万桶。10 月 21 日,布伦特原油结算于 108.82 美元,WTI 12 月合约结算于 97.15 美元;今晨两者分别回升至 110.10 美元和 98.10 美元。同期,美国要求部分驻沙特外交人员及家属撤离。
日报认为,库存消耗与地区安全风险共同影响原油定价,但原油和成品油库存并非同步收紧。接下来仍需观察实际装运、航运恢复与炼厂供应,判断风险溢价能否持续。
美国 OCC 公布 GENIUS 法案最终实施规则
美国 OCC 于 10 月 21 日公布最终规则,覆盖其管辖下支付稳定币发行人、外国发行人及部分托管活动,计划于 2027 年 1 月 18 日生效。反洗钱、银行保密法及制裁相关规定,将通过另外的规则制定程序处理。
日报称,储备、赎回与风险管理要求被进一步明确,为银行和非银行机构规划业务提供依据。规则公布与业务获准运营之间仍有时间和程序差异,后续需关注申请受理安排与执行细节。
市场回顾
大宗商品与外汇
油价在前一交易日回落后重新上涨,贵金属仍受高收益率环境约束。能源供应风险与融资成本同时存在,市场需要区分短期避险交易和能够持续影响通胀的供给变化。
加密货币表现
BTC 报 84,341.97 USDT,24 小时上涨 1.70%;ETH 报 2,478.13 USDT,24 小时上涨 1.15%。加密市场总市值约 2.83 万亿美元,24 小时下降 1.42%,总市值更新时间为北京时间 09:19。
清算距离及成本差统一按同期美元参考价 BTC 84,294.40 美元、ETH 2,476.73 美元计算。
BTC 清算区方面,上方约 85,000—85,600 美元为较明显的潜在空头清算密集区,距现价约 0.84%—1.55%;下方约 83,600—83,950 美元为潜在多头清算密集区,距现价约 0.41%—0.82%。下方更近,回落时需关注多头去杠杆是否放大波动。
ETH 清算区方面,上方约 2,490—2,530 美元为较明显的潜在空头清算密集区,距现价约 0.54%—2.15%;下方约 2,420—2,450 美元为潜在多头清算密集区,距现价约 1.08%—2.29%。上方更近,反弹延续时需观察空头回补压力。
机构成本方面,Glassnode 于 10 月 21 日公布,其覆盖的财库公司 BTC 平均成本估算约 80,200 美元,相关持仓数据截至 10 月 19 日,当前币价高于该参考约 5.11%。Strategy 截至 10 月 18 日持有 848,517 枚 BTC,含手续费的总体平均成本为 75,446 美元,当前币价高于该成本约 11.73%。日报强调,上述差异仅比较币价与 BTC 成本,不代表公司整体投资收益。
一句话看盘方面,BTC 先看 83,600—83,950 美元附近的回落风险,再看 85,000—85,600 美元的上行清算压力;ETH 更接近 2,490 美元一带。机构成本位于更下方,当前清算区与成本参考应分开观察,不能直接视为确定支撑或突破目标。
美股主要指数与板块表现
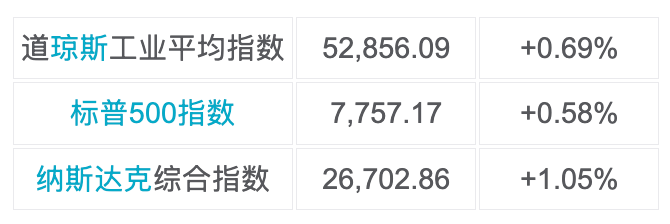
三大指数集体上涨,纳指领涨。AI 服务器与半导体相关股票表现较强,但个别大型科技股仍然下跌,市场继续按业绩与预期兑现程度进行区分。
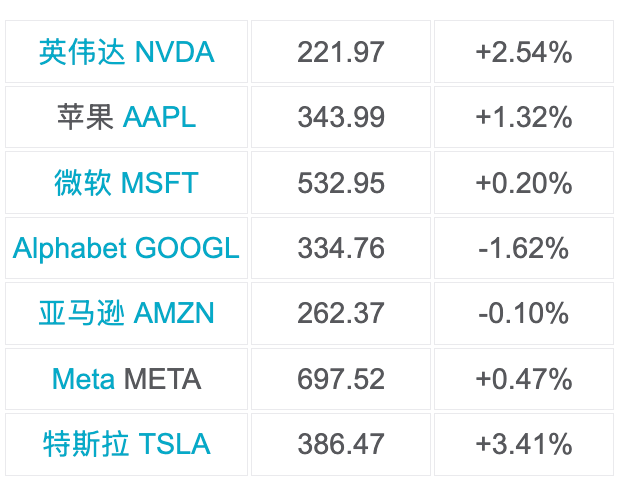
科技七巨头方面,七巨头五涨两跌,特斯拉和英伟达领涨,Alphabet 与亚马逊收跌。日报提示,表内均为财报公布前的常规收盘价,Meta 与特斯拉盘后发布的业绩需结合下一交易日表现评估。
板块异动方面,AI 基础设施板块中,超微电脑上涨 9.55%,英伟达上涨 2.54%,AMD 上涨 3.36%,博通上涨 1.03%。日报称,超微电脑上调初步营收与毛利率预期,为服务器需求提供了新的验证;后续仍需观察订单转化、客户结构与现金回收。
加密相关股票方面,Coinbase 上涨 3.65%,Strategy 上涨 7.54%。稳定币监管进展与加密资产反弹提供了观察线索,但交易平台收入与财库公司估值的驱动不同,需分别跟踪交易活跃度和融资条件。
美股重点个股深度分析
Meta:广告增长强劲,现金流仍受资本开支挤压
Meta 常规交易收于 697.52 美元,上涨 0.47%。公司盘后公布第三季度营收 646 亿美元,同比增长 26%;广告展示量增长 10%,平均广告价格增长 14%。
日报解读称,广告量价齐升支撑了核心业务增长,但 349.1 亿美元资本开支使季度自由现金流为负 21.2 亿美元。全年资本开支区间收窄至 1,350 亿—1,450 亿美元,AI 投入的现金支出仍然可观。
后续关注点包括第四季度 730 亿—760 亿美元营收指引能否兑现,以及 AI 投入对广告效率的持续贡献。约 99 亿美元诉讼费用也影响当季利润,评估盈利时需区分一次性费用与持续经营成本。
特斯拉:自由现金流转正,营业利润同比下降 56%
特斯拉常规交易收于 386.47 美元,上涨 3.41%。公司盘后公布第三季度营收 280.46 亿美元,同比基本持平;调整后 EPS 为 0.48 美元,自由现金流为 15.31 亿美元。
日报指出,汽车业务剔除监管积分的毛利率为 18.1%,较第二季度改善,但营业利润同比下降 56% 至 7.18 亿美元,营业利润率为 2.6%。经营改善与 AI、机器人投入增加同时存在,现金流转正并不等于盈利压力已经消失。
后续重点仍在汽车毛利率、交付与经营现金流的持续性,同时观察新业务投入转化为收入的进度。日报也提示,常规时段涨幅发生在财报公布前,不能直接作为市场对财报的最终评价。
超微电脑:初步营收与毛利率预期同步上修
超微电脑收于 35.57 美元,上涨 9.55%。公司在 10 月 20 日盘后披露,2027 财年第一季度营收初步预计为 185 亿—195 亿美元,高于原指引 145 亿—155 亿美元;毛利率预计为 12.0%—12.5%,原指引为 10.4%—10.8%。
日报认为,收入与毛利率同时改善,有助于缓解市场对 AI 服务器增长质量的担忧。公司将变化归因于 AI 平台需求增强及客户、产品组合改善,但本次数据仍属未经审计的初步估算。
11 月 3 日正式财报将进一步检验增长质量。重点观察客户集中度、交付节奏、应收账款及现金流,判断需求增长能否稳定转化为利润。
市场与项目动态
Solana 激活 Alpenglow 共识升级
Anza 于 10 月 21 日宣布,Alpenglow 已在 Solana 主网测试版上线,将交易最终确定时间从约 12.8 秒缩短至约 150 毫秒。日报称,更快结算有利于支付和交易体验,后续需观察网络稳定性及实际应用采用情况。
Grayscale 将实物申购扩展至 10 只产品
符合资格的投资者可直接交付相应数字资产,换取指定 ETF 或信托份额,覆盖 BTC、ETH、SOL、XRP 等资产。日报指出,该机制提高了持币转入投资产品的便利性,但实物申购本身不能等同于新增现金流入。
渣打签署收购 Zodia Custody 的最终协议
渣打拟收购 Zodia Custody 全部股权,交易仍需监管批准及满足交割条件。完成后,托管业务将并入渣打证券服务部门,软件业务则拟独立为 Zodia Solutions,金融条款未披露。
Aerodrome 与 Velodrome 合并推出 Aero
双方合并后的链上现货交易平台覆盖以太坊、Base、Robinhood Chain 等七个网络,现有 AERO 与 VELO 将迁移至新的 AERO 代币。日报称,跨链整合扩大了业务范围,也需要关注迁移安排、流动性分布与治理结构变化。
今日市场日历
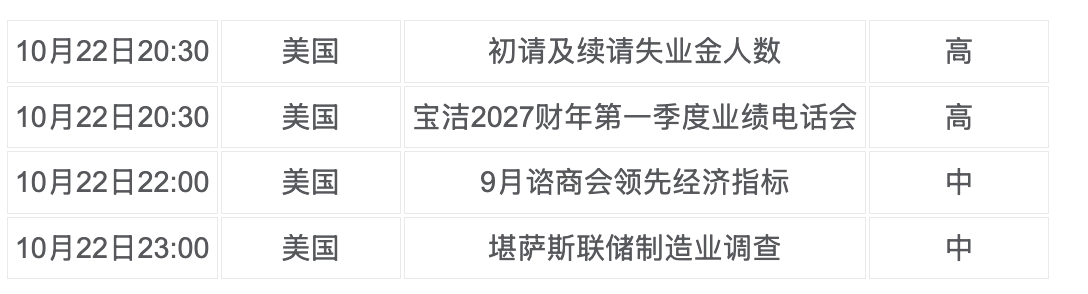
重点事件前瞻方面,就业数据将检验劳动力市场韧性,领先指标与地区制造业调查则补充增长线索。宝洁的销量、定价及成本表现,有助于观察消费需求能否承受能源价格和融资成本压力。
机构观点方面,Glassnode 在 10 月 21 日报告中强调,BTC 上方 85,000—87,500 美元仍有多类供应压力,持续 ETF 流入若能伴随成交量回升,才更能说明需求扩大。这一判断被日报列为中期观察框架,并提示应与今晨短期清算区区分使用。
本文仅供市场信息参考,不构成投资建议。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。