Bitget Wallet 首席运营官 Alvin Kan 在接受 Foresight News 采访时表示,这款最初以加密资产交易和管理起家的自托管钱包,正把支付推向更核心的位置。按照 Bitget Wallet 的披露,2026 年 7 月,全球用户已超过 1 亿,且每日使用支付功能的用户数首次超过交易用户。
对 Bitget Wallet 来说,支付不只是增加一个功能入口。Alvin Kan 说,团队希望把支付卡、扫码消费、跨境收款、稳定币理财和代币化股票交易逐步放进同一应用,承接用户的日常收支与投资需求。
巴西 Pix 体验背后:没有本地银行账户,也能完成支付
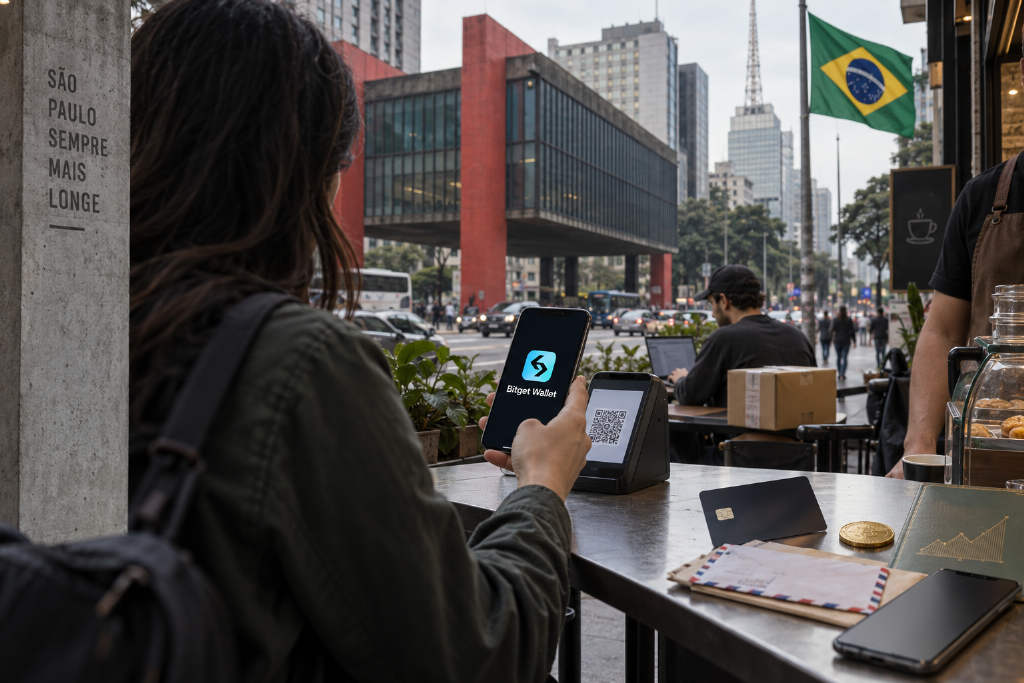
Alvin Kan 在采访中提到,他近期走访拉美市场时,在巴西没有当地银行账户的情况下,仍通过 Bitget Wallet 使用当地的 Pix 扫码支付。Pix 是巴西的即时支付系统。Bitget Wallet 接入当地支付服务商后,用户可以通过钱包使用这些支付渠道。
在他看来,如果用户已经拥有当地银行账户,且只需要在本地支付,很多国家现有的支付基础设施已经能够满足需求,「我们不能为了推出一个产品,去解决一个本来就不存在的问题」。
但在另外一些场景下,链上支付仍有实际需求。Alvin Kan 提到,没有当地银行账户、需要跨境转账,或正在国外旅行的用户,未必能从现有服务中获得足够便宜、足够方便的体验。以东南亚的数字游民为例,他们如何用自己持有的加密资产或稳定币支付日常开销,是 Bitget Wallet 重点关注的方向。
跨境收款与稳定币衔接,瞄准数字游民和远程工作者
除了支付,跨境收款也是 Alvin Kan 反复提到的使用场景。Bitget Wallet 正关注数字游民、海外远程工作者和跨境自由职业者的收款需求。
他举例说,如果一个人在亚洲远程工作,雇主在美国,双方可能都希望使用稳定币完成资金结算,但雇主未必熟悉区块链钱包,也不一定愿意直接用加密资产付款。这说明传统银行支付体系与链上金融之间仍存在使用门槛。
Bitget Wallet 的下一步,是继续打通法币收款与链上资产之间的衔接。付款方可以继续使用熟悉的银行转账方式,收款方则在第三方服务商支持下,把收到的法币兑换为 USDC 等稳定币,再进入钱包用于支付、转账或理财。
Alvin Kan 表示,这样做一方面可以降低普通用户接触加密资产的门槛,另一方面也能让稳定币更自然地进入真实的跨境支付场景。团队会优先关注美元和欧元等主要货币的需求,再根据市场反馈逐步扩展相关能力。
拉美用户谈得更多的是支付、理财和美股
这是 Alvin Kan 第一次去拉美。他说,在巴西、阿根廷与用户交流时,自己感受到的重点并不是炒币、模因币或合约,而是怎样使用稳定币支付,以及怎样用稳定币理财。
另一个让他印象深刻的需求,是代币化股票。Alvin Kan 说,当地一些用户希望一个应用既能支付,也能理财和投资;谈到投资时,美股是他们较为熟悉的资产。因此,虽然他们对某些加密交易兴趣不大,却会对代币化股票表现出明显兴趣。
他认为,这与自己在其他市场接触到的需求并不完全相同。
全球支付网络无法一键复制,只能一个国家一个国家接入
谈到增长时,Alvin Kan 表示,Bitget Wallet 目前对外仍使用「超过 1 亿用户」这一数据。此后用户还在继续增长,团队已经在南亚、东南亚、拉美和非洲投入了不少产品和推广资源。
不过,相比设定一个明确的总用户目标,Bitget Wallet 更关注各个国家的增长情况,以及用户在钱包中的资产和交易是否增加。Alvin Kan 说,团队希望这款产品成为用户日常会使用的金融应用。
在产品层面,Bitget Wallet 会继续扩大国家覆盖,也会增加支付场景。支付卡只是其中一种形式。团队也在持续完善扫码支付、银行转账,以及法币收款与稳定币之间的衔接能力,希望覆盖更多日常收支和跨境支付场景。
但与链上产品通过接入协议扩展功能不同,支付服务必须逐个连接当地网络。Alvin Kan 表示,Bitget Wallet 已经在东南亚、拉美的一些国家接入扫码支付;在非洲,部分市场更习惯用卡或银行转账,团队也通过当地支付服务商接入了相应服务。
这些支付服务商通常被称为 PSP。Alvin Kan 说,做链上交易时,接入一个协议,能让不同地区符合条件的用户直接使用;支付则必须理解每个市场的渠道和习惯,再去完成连接。
Bitget Wallet 已在巴西、阿根廷以及非洲的一些市场配置当地人员,并建立种子用户群,持续收集反馈。团队也会实际测试新渠道。他说,自己希望到不同国家时,都能用这个应用完成支付,而这需要持续铺设本地网络。
支付业务改变团队构成,也带来渠道稳定性难题
随着支付业务推进,团队人员构成也在变化。Alvin Kan 说,业务、产品和技术团队都需要理解支付,因为用户付款时,每一笔交易的完成时间、费用和稳定性都很重要,不能因为只是少量订单出现问题,就忽略这类体验。
在筛选合作伙伴时,团队不仅要看费率和服务表现,也要了解对方持有的牌照。过去一年半,Bitget Wallet 一直在积累这方面的知识,也在招聘有相关经验的人。
他说,过去团队里很多人来自加密行业和交易所,现在也已有来自 Visa、Mastercard 以及其他传统支付机构的人加入。各地的全职团队和种子用户,则帮助团队了解本地真实使用情况。
Alvin Kan 认为,实际落地时最难解决的问题之一,是不同渠道的表现差异很大。有些渠道不够稳定,有些费率较高,还有一些渠道的费用本身也会变化,因此团队需要逐个测试,找到合适的合作方。
与此同时,Bitget Wallet 也要准备备用渠道。如果某个渠道出现问题或暂时下线,就需要有其他渠道补位。按照 Alvin Kan 的说法,团队是在用链上支付聚合器的思路做这件事,把多个渠道连接起来,为服务留出冗余。
支付负责拉新和高频使用,投资功能负责承接资产留存
对于把支付、理财和交易放进同一应用,Alvin Kan 的解释是,首先要有足够的国家覆盖。如果只能服务某一个国家,用户去到别的地方就无法使用,很难满足跨境生活需要。Bitget Wallet 已花了一年半左右铺设支付网络,这件事还会继续投入。
他还提到,资金在不同应用之间来回转移,会降低使用效率。假设一个应用负责理财,另一个负责交易,用户每次想交易时都要先转钱过去,结束后再转回来。把这些功能放在一起,调动资金会更方便。
不过,Alvin Kan 也强调,每一项功能都需要长期积累。Bitget Wallet 做交易已经有八年,要支持更多链、降低成交价格相对预期的偏差,也就是滑点,并让整个过程顺畅,仍需要持续投入。增加一个功能入口后,后面还有大量产品和技术工作。
在用户转化方面,Alvin Kan 说,团队已经观察到一些用户最初是因为支付卡或扫码支付而来,使用一段时间后,才开始接触代币化股票。有些用户大约会在 4 到 6 个月后尝试这类功能。
在他看来,当用户的资金已经留在应用里,且逐渐建立起信任,就会考虑使用更多服务。支付是高频接触点,用户每天都在用,才会慢慢了解这个应用。
他也把交易平台与日常金融应用区分来看。一个专门做交易的平台推出支付卡,用户未必马上愿意使用;如果用户已经习惯在一个金融应用里管理日常收支,再使用其中的投资功能,会显得更自然。
代币化股票被视为长期业务,不只是短期热点
尽管加密行业的热点变化很快,Alvin Kan 仍把代币化股票视为长期业务。他说,团队内部每天都会讨论不同趋势,有些热度可能只持续两周,但对代币化股票,Bitget Wallet 有长期信心。
他给出的理由有两点。一是传统金融机构已经开始投入相关技术,并投资相关公司;二是 Bitget Wallet 自身业务数据显示,代币化股票交易量在过去一段时间持续增长,并不是只在短期热度内冲高。
在 Alvin Kan 看来,如果平台希望服务更多普通用户,当他们考虑投资时,首先想到的可能就是股票。一些用户希望接触美国或美元计价资产,但在本地获得服务并不容易,或者通过当地券商交易的费用较高。钱包中的代币化股票,能够为这类需求提供一个入口。
消费返还代币化资产,尝试把支付和投资接起来
谈到怎样把代币化资产与日常消费连接起来时,Alvin Kan 提到,Bitget Wallet 已推出消费返还资产功能。用户刷卡消费后,可以选择以比特币或代币化股票等资产领取奖励,其中包括与 NVIDIA、Tesla 股票相关的代币化资产。
在他的描述里,这种设计把消费和投资放到同一个链路中。用户付款时获得资产奖励,之后如果想把这些资产兑换出去,又会使用交易功能。团队要做的,是让这些步骤衔接得足够顺畅。
他还提到,资产上链后会形成更多组合方式。例如,代币化股票可以在钱包之间转移,应用也能围绕这些资产设计不同功能。他对代币化的信心,一部分也来自这种可编程性。
公司称目前已盈利,支付与交易均为收费业务
围绕商业模式,Alvin Kan 表示,建设全球支付网络需要持续投入,也会涉及用户补贴,但 Bitget Wallet 目前已经盈利。
他说,支付和交易都会收费,因为平台提供了相应便利。做支付时,团队也会保证费用具有竞争力。当前更关注的是把规模做大。随着规模扩大,与合作方商谈的空间也会增加,能够争取更好的条件。现有经营情况让公司有信心继续投入产品研发。
除面向终端用户的业务外,Bitget Wallet 也在发展面向企业的业务。Alvin Kan 透露,公司正把已经积累的交易聚合能力做成 API,也就是可供其他产品调用的接口,提供给不同商家或开发者使用,并收取费用。
支付被视作弱化行情依赖的方式,B 端和 AI 是后续观察方向
对于传统加密钱包活跃度往往与市场行情密切相关这一问题,Alvin Kan 表示,在团队观察到的低迷阶段,用户增长仍然在持续。原因之一是跨链兑换。即使用户没有频繁交易,也可能需要把资产在不同链之间转换。
另一个原因是支付。很多新兴市场用户的需求来自日常生活,无论市场行情怎样,他们都需要收款、转账和支付。这些需求让 Bitget Wallet 可以持续做产品,而不必只围绕市场热度安排业务。
至于为什么要把交易能力开放给其他产品,Alvin Kan 的回答是,以后可能会有越来越多交易由 AI 智能体发起。如果平台只依赖用户在自己的应用里操作,就无法覆盖所有需求。既然已经建立了交易基础设施,就希望更多前端能够调用。
他说,团队目前先从交易服务做起,支付是否也能聚合成接口并提供给这些应用使用,还需要继续探索。在他看来,面向企业和开发者的业务会越来越重要,用户不一定需要直接打开 Bitget Wallet,其他产品也可能接入其交易能力。
AI 交易、自托管安全与责任边界仍需谨慎处理
当话题转向 AI 智能体是否可以直接替用户决定并执行交易时,Alvin Kan 表示,Bitget Wallet 目前比较谨慎。现阶段,相关交易仍需要用户确认。如果未来要让 AI 自行决定和执行,就需要设置不同层级的权限,例如每笔交易允许使用多少资金。
他提到,AI 也会产生幻觉,因此这些限制条件不能忽略。支付领域还有一些传统金融处理已久、但链上仍缺少足够成熟标准的问题,团队会继续观察和推进,但不会跳过这些前提。
在资产安全方面,Alvin Kan 表示,Bitget Wallet 作为自托管钱包,会持续更新钱包内的安全技术,同时用户教育也非常重要。
他指出,有些用户知道自己在使用自托管钱包,但没有充分意识到,自己也需要承担保管责任。例如,把敏感的密钥信息保存在云端,就可能带来风险。用户能够自己控制资产,也需要认真保护自己的钱包。产品安全能力和用户安全意识,都需要继续提高。
如果用户通过钱包接入第三方协议后损失资金,Bitget Wallet 的处理方式,是在交易过程中尽可能明确告知用户正在做什么,以及其中有哪些风险。Alvin Kan 表示,无论是转账、使用理财产品,还是购买模因币,平台都会给出相应提示和安全标签。
在他看来,钱包需要让用户知道风险在哪里、风险到了什么程度,再由用户决定是否继续。自托管给了用户更多自主权,也要求用户对自己的操作承担更多责任,钱包则需要把提示做到充分。
下一阶段仍是扩大支付覆盖、降低费率并简化使用门槛
对于从以交易为主的加密钱包走向覆盖日常收支和投资的金融应用,下一阶段最需要改善的用户体验是什么,Alvin Kan 给出的重点仍然是支付网络。
他说,支付网络还要继续扩大,覆盖更多国家和通道,同时提高稳定性、降低费率,让每次使用体验更一致。交易和钱包本身也要更容易使用。普通用户进入应用时,未必理解不同区块链或 Gas,也就是链上操作所需的网络手续费。团队已经在减少这类操作负担,但仍有改进空间。
除此之外,支付、理财和交易之间的衔接也要更顺畅。例如,用户消费后获得代币化股票奖励,再把奖励兑换出去,整个过程都应该尽量自然。
Alvin Kan 表示,团队希望用户能够按照自己的资金需求自然使用这些功能。对普通用户而言,可能只是想收一笔钱、完成一次付款,或者购买某种资产,不应该先去理解背后复杂的技术和操作流程,这也是 Bitget Wallet 持续改进钱包体验的方向。