


伯恩斯坦在 2026 年 10 月 22 日发布的报告中表示,泛林集团(Lam Research)2027 财年一季度业绩略高于市场一致预期,主要由系统收入带动。公司当季营收 82.22 亿美元,每股收益 2.20 美元,毛利率 52.4%,创 20 年来最高水平。伯恩斯坦维持「跑赢」评级,但将目标价从 385 美元下调至 350 美元,同时把估值倍数从 35 倍下调至 30 倍。
一季度营收和利润率均高于预期
泛林集团 2027 财年一季度营收为 82.22 亿美元,高于一致预期的 81.27 亿美元,也高于公司给出的 81 亿美元指引。系统收入为 57.33 亿美元,环比增长 35%,同比增长 62%,高于一致预期的 54.6 亿美元。客户支持业务集团(CSBG)收入 24.9 亿美元,环比增长 1%,同比增长 40%,低于一致预期的 27.2 亿美元。
利润率方面,毛利率为 52.4%,高于一致预期的 52.1% 和公司指引的 52.0%,环比提升约 40 个基点。伯恩斯坦称,这主要受益于更有利的客户和产品结构。营业利润率为 40.2%,也高于一致预期的 39.8%。每股收益 2.20 美元,高于一致预期的 2.19 美元。税率为 16.5%,高于预期的 15.1%,原因是美国对外收入税率上升以及地域收入结构变化。
系统收入增长由代工、NAND 和 DRAM 拉动
伯恩斯坦在报告中指出,这一季度的超预期表现主要来自系统收入。按终端市场划分,代工占系统收入的 46%,NAND 闪存占 26%,DRAM 占 20%,逻辑芯片及其他占 8%。
- 代工收入环比增长 41%,受领先节点和先进封装推动,中国成熟节点支出下降。
- DRAM 收入环比增长 17%,投向晶圆增量和工艺迁移。
- NAND 收入环比增长 52%,客户升级至 256 层以上设备,384 层设备开始出现初步支出。
- 逻辑芯片收入环比增长 8%。
伯恩斯坦认为,系统收入的增长结构解释了公司为何能在营收和利润率上同时略超预期。
中国收入占比升至 35%
地域结构上,泛林集团一季度中国收入占比升至 35%,高于上一季度的 26%,环比增加约 11 亿美元。其他地区占比为:中国台湾 18%,韩国 20%,美国 8%,日本 9%,东南亚 6%,欧洲 4%。
伯恩斯坦表示,中国收入增长主要来自国内客户,跨国客户在中国市场也保持相对强劲。对于二季度,报告预计中国收入占比将明显低于一季度,其中国内客户收入下降,跨国客户保持稳定。伯恩斯坦认为,中国收入集中度上升更像季度波动,不代表长期趋势。
报告还提到,中国成熟节点支出正在下降,领先节点和先进封装支出上升,收入结构在改善。中国收入占比上升通常会对毛利率形成压力,但一季度毛利率仍创 20 年新高,说明客户和产品结构的改善抵消了这部分影响。二季度毛利率指引为 52.5%,即便中国收入占比下降、客户结构变差,毛利率仍与一季度大致持平。
二季度指引符合一致预期,供应链约束拖累部分出货
管理层在电话会上提到供应链约束。公司给出的二季度营收指引为 86 亿美元,与一致预期持平,但伯恩斯坦认为这可能低于买方预期。毛利率指引为 52.5%,高于一致预期的 51.9%;营业利润率指引为 40.5%,高于一致预期的 39.6%;每股收益指引为 2.33 美元,略低于一致预期的 2.34 美元,主要受税率上升影响。
管理层称,营收指引已经反映供应链挑战带来的负面影响,公司正在处理这些问题。任何从 12 月季度延迟的出货,都将在 3 月季度完成。伯恩斯坦据此判断,如果没有供应链约束,公司给出的展望会更高。
报告指出,二季度每股收益略低于一致预期,主要是税率因素,而毛利率和营业利润率展望实际上好于市场预期。伯恩斯坦认为,供应链约束属于短期问题,不改变全年趋势,只会让全年营收节奏向后移动。公司盘后股价下跌,部分反映买方此前对更高指引的期待。
2027 年 WFE 展望至少 2000 亿美元,洁净室空间仍是瓶颈
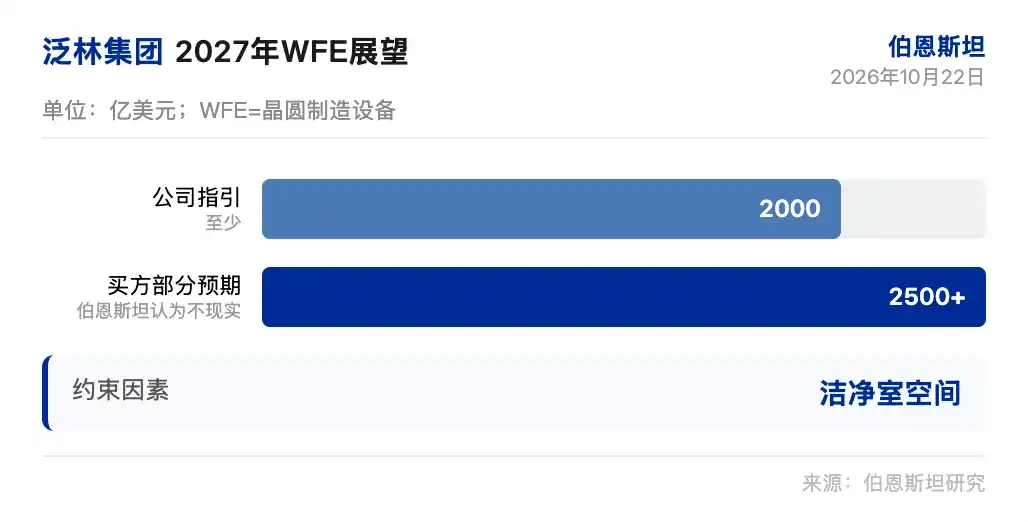
泛林集团首次给出 2027 日历年晶圆制造设备(WFE)展望,预计至少 2000 亿美元。管理层同时强调,这一展望仍受洁净室空间限制。公司重申有信心继续跑赢市场,预计系统收入增长至少 30%,CSBG 增长至少 15%。按终端市场看,DRAM 增长最快,先进逻辑和 NAND 随后,先进封装保持强劲增长。
伯恩斯坦认为,部分买方此前预期的 2500 亿美元以上水平并不现实,原因就在于洁净室约束使这一目标难以落地。报告称,实际需求高于当前展望水平,随着数据中心产能建设推进,设备需求会逐步跟上,但晶圆厂建设本身需要时间,洁净室空间仍是硬约束。
伯恩斯坦还表示,泛林集团将在 2027 年 1 月电话会上给出更具体的数字。随着供应情况和洁净室进度更清晰,2027 年 WFE 数字存在上调可能,但节奏取决于洁净室交付进展。公司设备需求本身强劲,交付更多受客户基础设施建设进度限制。
伯恩斯坦上调盈利预测,下调估值倍数
在业绩发布后,伯恩斯坦上调了对泛林集团未来几个财年的盈利预测。具体来看:
- 2027 财年营收预测从 346 亿美元上调至 352 亿美元;
- 2028 财年营收预测从 389 亿美元上调至 408 亿美元;
- 2029 财年营收预测从 453 亿美元上调至 471 亿美元。
- 2027 财年每股收益预测从 9.22 美元上调至 9.62 美元;
- 2028 财年每股收益预测从 10.97 美元上调至 11.69 美元;
- 2029 财年每股收益预测从 13.65 美元上调至 14.23 美元。
尽管盈利预测上调,伯恩斯坦仍将估值倍数从 35 倍下调至 30 倍,以反映 WFE 环境仍受约束。基于 30 倍 2028 财年每股收益 11.69 美元,目标价从 385 美元下调至 350 美元。按报告所列当前股价 260.81 美元计算,目标价较现价高 34%。
现金回报、自由现金流和库存效率也被点名
伯恩斯坦称,泛林集团当前估值已接近 25 倍未来 12 个月市盈率和 20 倍 2028 财年市盈率,吸引力正在上升。公司现金回报维持强劲,一季度现金回报为 13.36 亿美元,占自由现金流的 41%,过去 12 个月占比为 79%。
自由现金流为 32.4 亿美元,过去 12 个月约 65 亿美元。库存天数降至 106 天,库存周转率约 3.4 倍,为 7 年来最高。公司剩余回购授权为 30 亿美元,并计划在 12 月季度继续执行回购。
报告结论
按伯恩斯坦的判断,泛林集团本季业绩超预期,毛利率创 20 年新高,中国收入占比上升,二季度指引受到供应链约束影响,而 2027 年 WFE 展望则受洁净室空间限制。该机构维持「跑赢」评级,目标价 350 美元。
本文所涉评级、目标价、盈利预测及相关判断,均来自伯恩斯坦 2026 年 10 月 22 日发布的研究报告整理,不代表报道立场,也不构成投资建议。原文同时提示,市场有风险,决策需独立,本文不应作为买卖任何证券的依据。