
9月14日,铂力特(688333.SH)收盘上涨 10.99%,报 117.7 元,总市值 322.88 亿元。华曙高科(688433.SH)同日收于 91 元,上涨 2.09%,总市值 378.18 亿元。
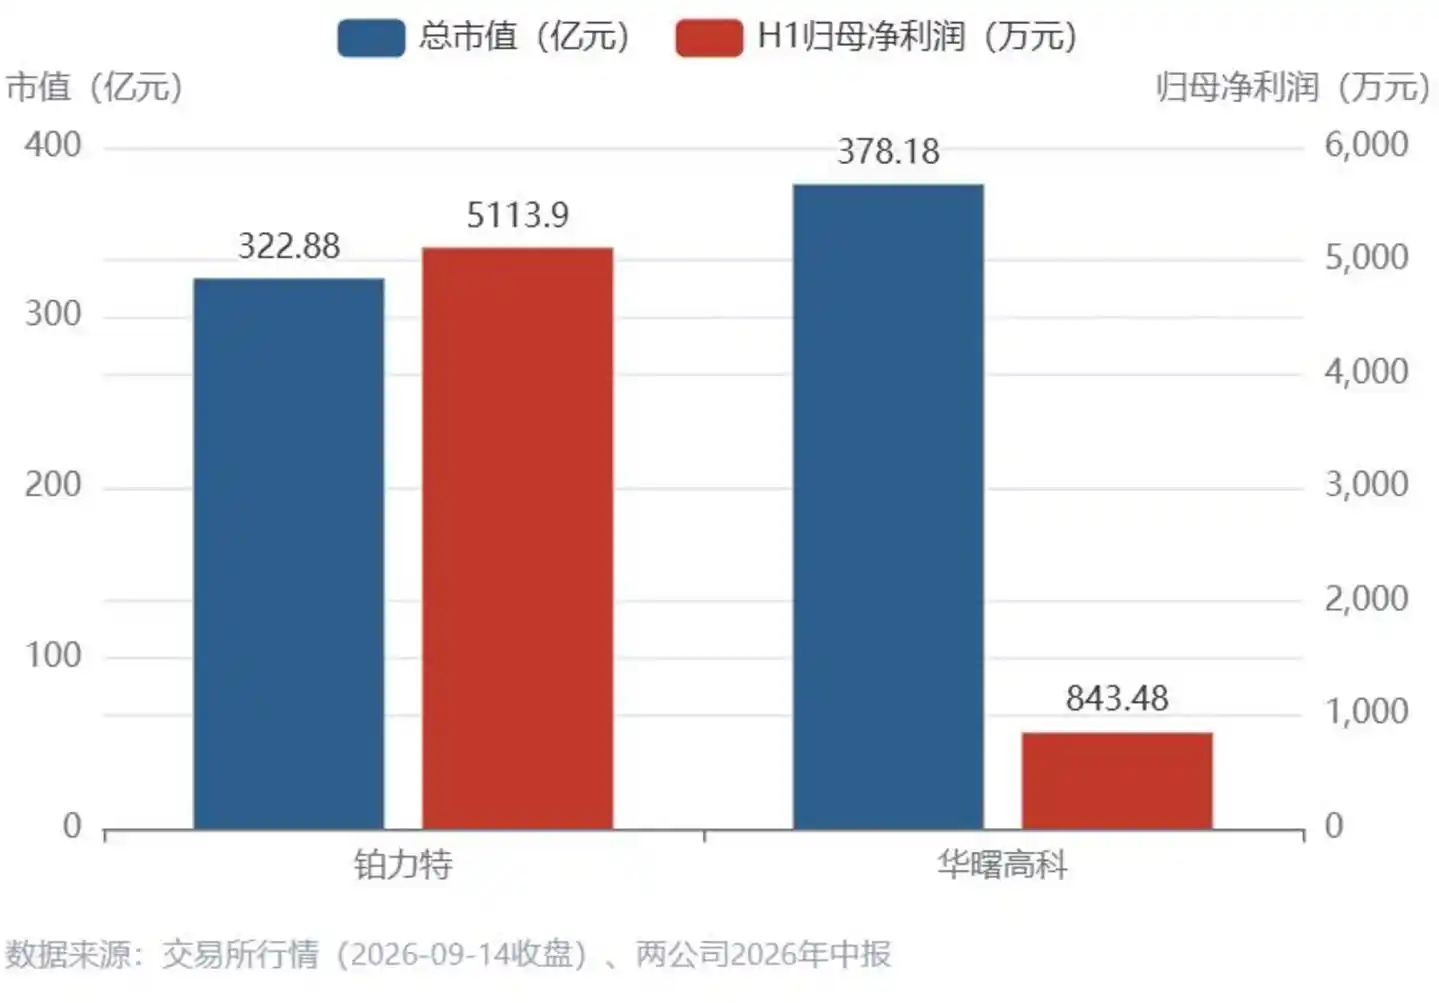
从半年报看,铂力特上半年实现归母净利润 5113.9 万元,华曙高科为 843.48 万元。但利润较低的华曙高科,市值反而比铂力特高出约 55 亿元。
这一差距较此前已经明显收窄。9 个交易日前的 9 月 2 日,华曙高科市值一度升至 469 亿元,对铂力特的领先优势超过 150 亿元。随后华曙高科自高位回撤 18%,铂力特则自 7 月底低点反弹逾五成,双方市值差距一路压缩。
出口增长明显,利润端仍承压
海关总署数据显示,2026 年上半年,中国累计出口 3D 打印机 362 万台,出口金额 96.11 亿元,同比增长 109.3%。7 月 28 日,商务部在国新办发布会上将 3D 打印机与工业机器人并列为人工智能相关产品出口的「新名片」。其中,工业机器人出口额同比增长 18.6%。
据文中援引的数据,全球每卖出 10 台消费级 3D 打印机,有 9 台来自中国。
工业级设备出口增速更高。央视财经报道称,上半年工业级金属 3D 打印设备出口金额同比增长 76%,欧洲和东南亚合计贡献出口总额的 87%;苏州西帝摩等设备商订单同比增长约 3 倍,排期已到年底;部分设备商海外订单在手占比首次接近六成,超过国内订单。国产工业设备交付周期约 1 个月,海外同行普遍 3 个月起步。
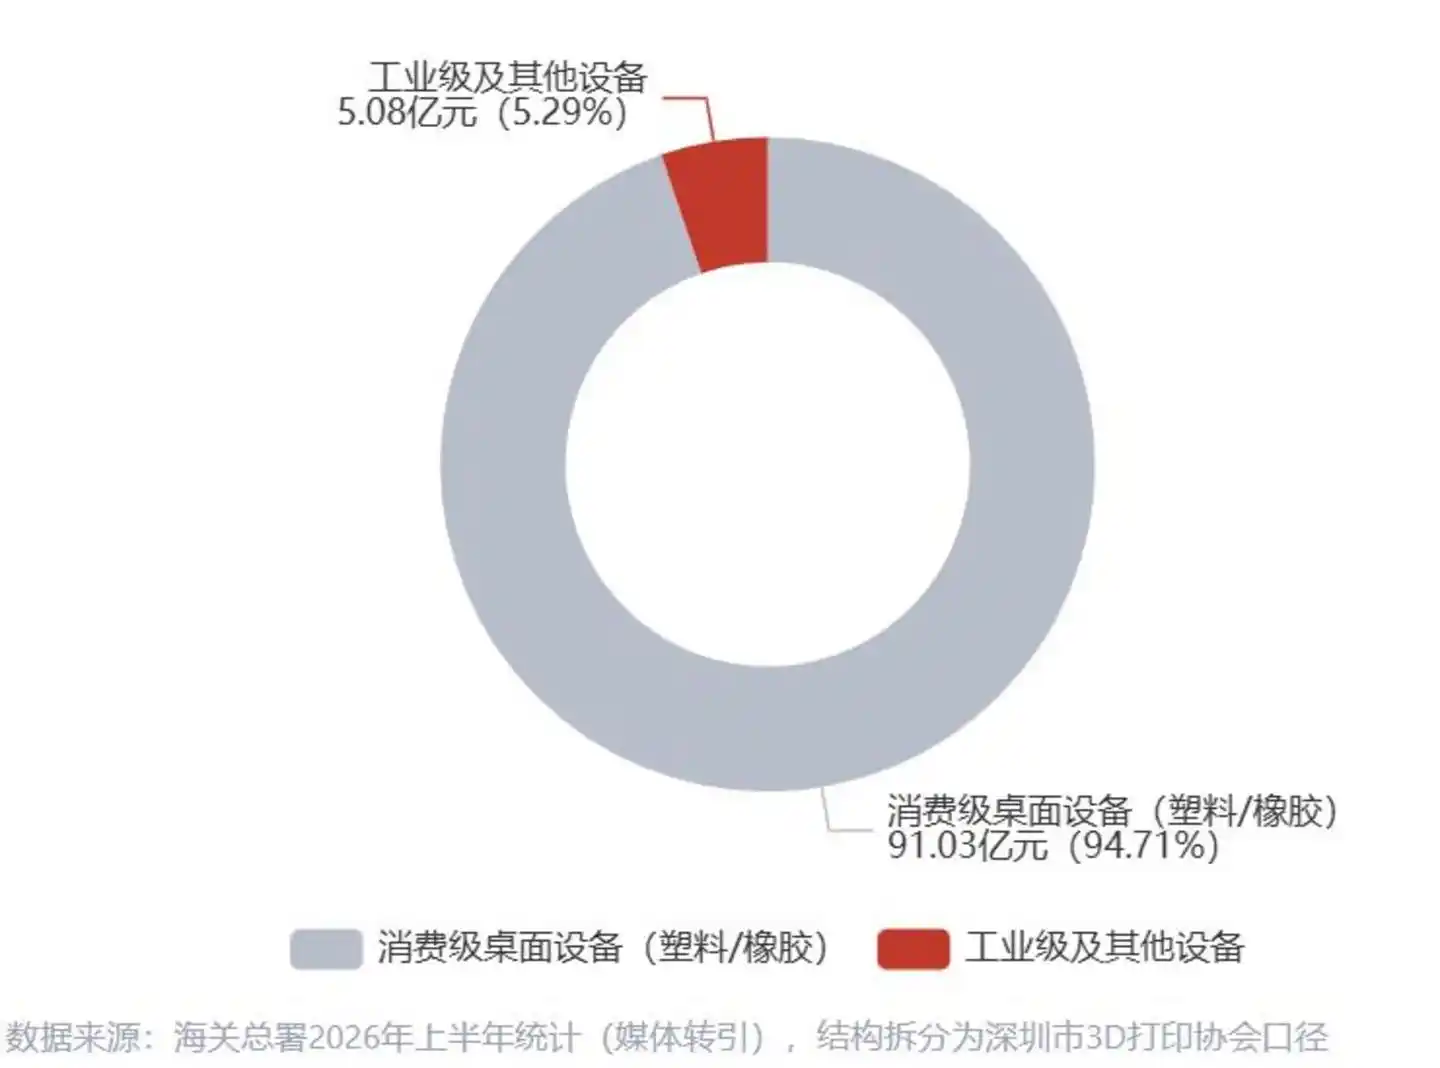
不过,出口结构并不均衡。362 万台出口总量中,桌面级塑料设备占 99.99%,贡献了 96.11 亿元出口货值中的 94.7%;真正对应高端装备出海的工业级金属设备,仅有 760 台,出口金额 3.25 亿元。
也就是说,当前出口增长的主体仍是消费级业务,工业级设备虽然增速快,但规模还不是主导部分。
生产端同样保持增长。统计局口径显示,上半年 3D 打印设备产量同比增长 48.5%。中商产业研究院测算,2025 年中国 3D 打印市场规模约 700 亿元,同比增长约 30%,2026 年预计达到 862 亿元。Wohlers Report 2026 则显示,全球增材制造市场 2025 年收入为 242 亿美元,同比增长 10.9%,其中系统销售仅增长 3.6%。按这一口径,中国市场增速超过全球两倍。
但利润表现并未同步改善。文中统计了 3D 打印板块中业务关联度较高的 24 家公司,上半年营收增速中位数为 15.2%,其中 9 家公司利润下滑或出现亏损。
两家公司半年报呈现不同节奏
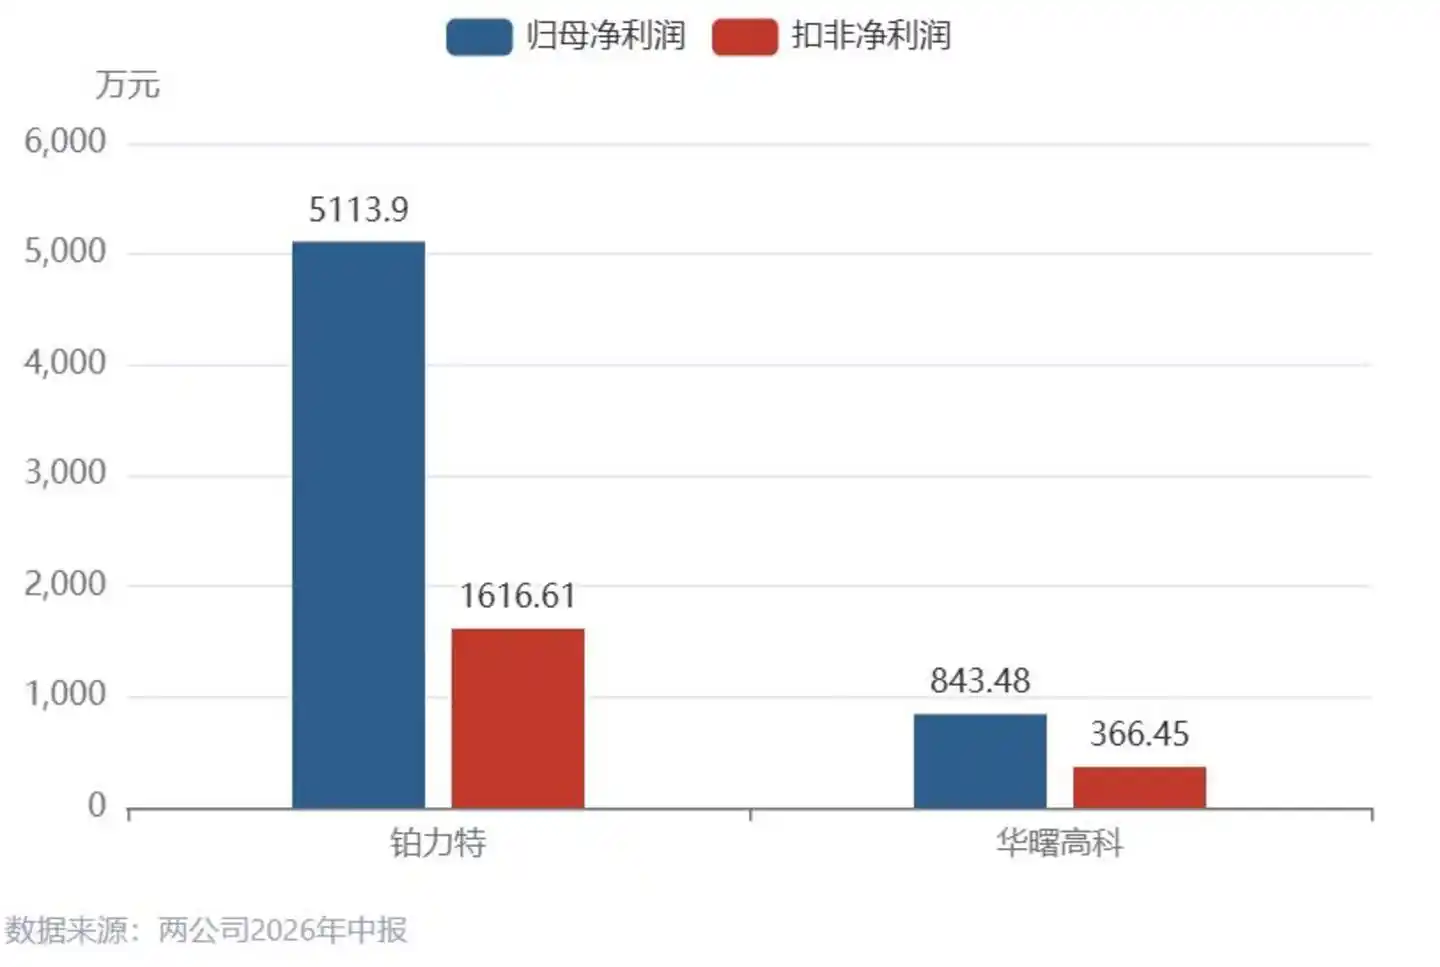
华曙高科上半年实现营收 3.41 亿元,同比增长 42.27%;归母净利润 843.48 万元,同比增长 87.09%;扣非净利润 366.45 万元,同比增长 115.78%。其增长主要体现在二季度,Q2 单季营收 2.11 亿元,同比增速 86.1%,而一季度为 2.84%。
收入结构上,华曙高科设备收入 2.71 亿元,同比增长 52%,占总收入 79.6%;外销收入 7794 万元,同比增长 74%,占比 22.9%。
铂力特则呈现另一种走势。公司上半年实现营收 7.70 亿元,同比增长 15.46%;归母净利润 5113.9 万元,同比下降 32.99%;扣非净利润 1616.61 万元,同比下降 62.72%。其一季度营收增速为 43.57%,二季度单季则放缓至 0.95%。
利润结构方面,铂力特 5113.9 万元归母净利润中,非经常性损益合计 3497 万元,其中政府补助 2948 万元,约 68% 的利润与主业无关。
客户结构差异是两家公司表现分化的重要线索。华曙高科对应的是「出口+消费电子」链,订单节奏更多取决于海外设备采购;铂力特的核心则是「航天军工」链。上半年,铂力特航天航空收入 4.29 亿元,同比增长 43.03%,占比 55.75%;工业板块收入则下滑 9.76%。
境外业务的数据也形成对照。同样是上半年,华曙高科外销收入同比增长 74%,而铂力特境外收入为 3750 万元,同比下降 46.42%。
利润端压力也较为明显。铂力特上半年毛利率为 39.04%,同比下滑 3.14 个百分点;财务费用 2033 万元,同比增长 580.6%,汇兑损失与利息费用均上升,同时还叠加坏账损失。经营现金流为 -1.74 亿元,上年同期为 -3.02 亿元;应收账款 13.52 亿元,存货 16.35 亿元,合计占总资产超过三分之一。
华曙高科经营现金流同样为负,上半年为 -0.79 亿元,同比多流出 5509 万元,文中称主要原因为备货扩产。
从这些数据看,产业链当前普遍处在备货扩产和应收扩张阶段,利润增长尚未完全转化为现金流。
高估值背后的不同定价逻辑
按文中数据,华曙高科当前约 378 亿元市值,对应 2025 年全年收入 7.15 亿元,静态市销率约 53 倍,PE-TTM 约 518 倍;若按扣非口径计算,TTM 扣非利润约 0.59 亿元,对应估值约 637 倍。
铂力特约 323 亿元市值,对应 2025 年收入 18.52 亿元,市销率约 17 倍,PE-TTM 约 181 倍,扣非口径约 264 倍。
文中据此认为,华曙高科的估值建立在较高增长预期之上。若到 2030 年市场给予一家高端装备公司 10 倍市销率,按 378 亿元市值估算,其收入需达到约 38 亿元。以 2025 年 7.15 亿元收入为起点,未来五年复合增速需达到 40%。报道列出的支撑条件包括苹果订单落地、出口高增延续、39.10 亿元定增产能顺利消化,以及服务业务按期放量。
铂力特的定价逻辑则更多落在商业航天与全产业链预期上。文中提到,铂力特在商业航天金属 3D 打印领域市占率超过四成,位居全球第二,仅次于德国 EOS。与此同时,公司 2020 年限制性股票激励曾设定营收较 2019 年复合增长 30% 的考核条件;报道指出,这一安排后来被市场普遍视为其收入确认激进、直至会计差错更正和被证监会立案的深层诱因。
板块内部估值分化也较明显。按 9 月 14 日收盘口径,文中列出的生物 3D 打印细分板块公司中,春立医疗 PE-TTM 为 18.75 倍,迈普医学为 28.37 倍,与华曙高科和铂力特之间存在明显落差。
竞争集中在四条主线
报道将铂力特与华曙高科的竞争归纳为四条主线。
客户结构
华曙高科依赖海外设备订单与消费电子链放量,弹性较大,波动也更明显;铂力特则更多绑定航天军工客户,确定性较高,但订单节奏相对固定。
利润质量
铂力特扣非净利润同比下降 62.72%,但经营现金流由 -3.02 亿元收窄至 -1.74 亿元,Q2 毛利率为 40.34%,环比回升 3.08 个百分点。华曙高科归母净利润为 843 万元,扣非后为 366 万元;文中提到,即便剔除股份支付后也只有 4459 万元。与此同时,公司研发费用为 6940 万元,占营收 20.4%。
估值逻辑
华曙高科当前估值对应的是「苹果链+出口链」的预期,铂力特则对应「军工龙头+全产业链」的存量定价。报道同时提到,铂力特还有治理层面的不确定性:公司于 2025 年 12 月 31 日因涉嫌信息披露违法违规被证监会立案,截至目前调查仍在进行;今年 7 月又因募集资金现金管理超审批额度收到陕西证监局警示函。
产能布局
铂力特 4 月末公告,将「金属增材制造大规模智能生产基地」总投资由 24.49 亿元上调至 31.05 亿元;8 月,西咸新区 10 亿元粉末基地启动试生产,规划年产 3000 至 4000 吨。华曙高科则在推进 39.10 亿元定增,投向设备扩产、打印服务平台与全球运营中心。
苹果变量仍未得到供应链确认
报道还提到一个市场高度关注的变量,即苹果对 3D 打印钛工艺的采用。
据文中表述,苹果已确认 Apple Watch Ultra 3 和钛金属款 Series 11 表壳采用 3D 打印钛工艺制造,工艺参数包括 50 微米再生钛粉、六激光同步工作,单只表壳打印约 20 小时,材料用量较传统减材工艺节省一半,仅 2025 年就节约超过 400 吨钛原料。
同时,硬件工程出身的 John Ternus 已于 9 月 1 日接任苹果 CEO,任命文件中将 Ultra 3 的 3D 打印工艺列为其代表性贡献之一。
不过,苹果并未披露设备供应商名单。报道称,「国产设备进入果链」目前仍停留在市场传闻层面,铂力特和华曙高科都曾被提及,但均未获得确认。
市值争夺背后,是叙事与业绩的拉扯
从报道给出的比较看,铂力特的基础在于商业航天地位、全产业链布局以及全球第二的市场份额,但利润释放仍受客户节奏影响,同时还面临调查与治理因素。华曙高科则拥有更强的出口弹性和消费电子链预期,资产负债率为 26%,有息负债不足千万元,但当前利润基数较小。
文中指出,接下来两个季度,市场关注点将集中在铂力特 Q3 毛利率修复能否延续、收入是节奏性回补还是需求放缓、立案调查何时有结果;以及华曙高科外销高增能否持续、苹果链订单能否由预期转为合同。
这场围绕「中国 3D 打印第一股」的市值拉锯,折射出的并不只是两家公司之间的竞争,也包括行业在叙事定价与业绩定价之间的持续摇摆。