
Castle Labs Research 在一份围绕真实世界资产(RWA)的最新报告中提出,市场竞争正在从「谁上线了更多代币化资产」转向「谁能让这些资产在链上真正有用」。报告认为,代币化本身只是第一步;更难也更关键的问题,是资产上链之后,能否变成可高效调度、可组合、可获得深度流动性的生产力资本。
这份报告由深潮 TechFlow 编译,并以 Mantle 作为案例,讨论一个完整的 RWA 生态该如何围绕效用而不是规模展开。
RWA 不缺新资产,缺的是使用场景
报告指出,几乎所有协议和生态都在争相进入 RWA 赛道,推出新资产,并展示自己的市场规模或资产数量。但如果脱离具体使用场景,这些数字本身意义有限。报告直言,如果没有人真正使用,成千上万个 RWA 只会让流动性更分散,而不会带来价值增量。
Castle 认为,RWA 若想获得更广泛采用,必须在对应传统金融资产的基础上增加额外效用,用附加价值拉开差距。也正因为如此,下一阶段的竞争不会再由单纯的资产堆叠决定,而会围绕效用展开。
报告提到,Kraken、Robinhood、Crypto.com、xStocks、Backed、Securitize、Ondo、Franklin Templeton、BlackRock,以及一系列交易所、托管机构和代币化平台,都已经在推出各自版本的代币化资产访问方案。上线资产本身,已经成了最容易的一步。真正的问题是,这些资产进入链上之后,能否成为高效资本。
核心判断:可及性与可组合性决定 RWA 价值
报告把讨论重点放在两个维度:可及性和可组合性。
在可及性方面,报告认为,资本获取长期以来并不是平均分配的,它通常受地理位置、监管环境、券商关系和最低投资门槛影响,而不是由信息或研究能力决定。数字资产已经在一定程度上改变了这一点,稳定币就是其中最典型的例子。报告写道,许多处于高通胀地区的人,如今更愿意把储蓄放在稳定币中,而不是本国法币。
在这一逻辑下,代币化被视为把同样的变化带到传统金融资产中。美国国债、股票、ETF、上市前分配额度等,正在被重新设计成链上数字工具,推动这些资产面向更广泛的全球用户开放。报告还提到,纳斯达克也在向 7x24 小时交易迈进。
报告认为,RWA 第一阶段的重点,一直是借助监管友好的推进过程,搭建能够支持这类转变的初始基础设施。稳定币框架、市场结构提案、欧洲 MiCA,以及大型金融机构的代币化试点,都在把这一领域从边缘位置推向主流。
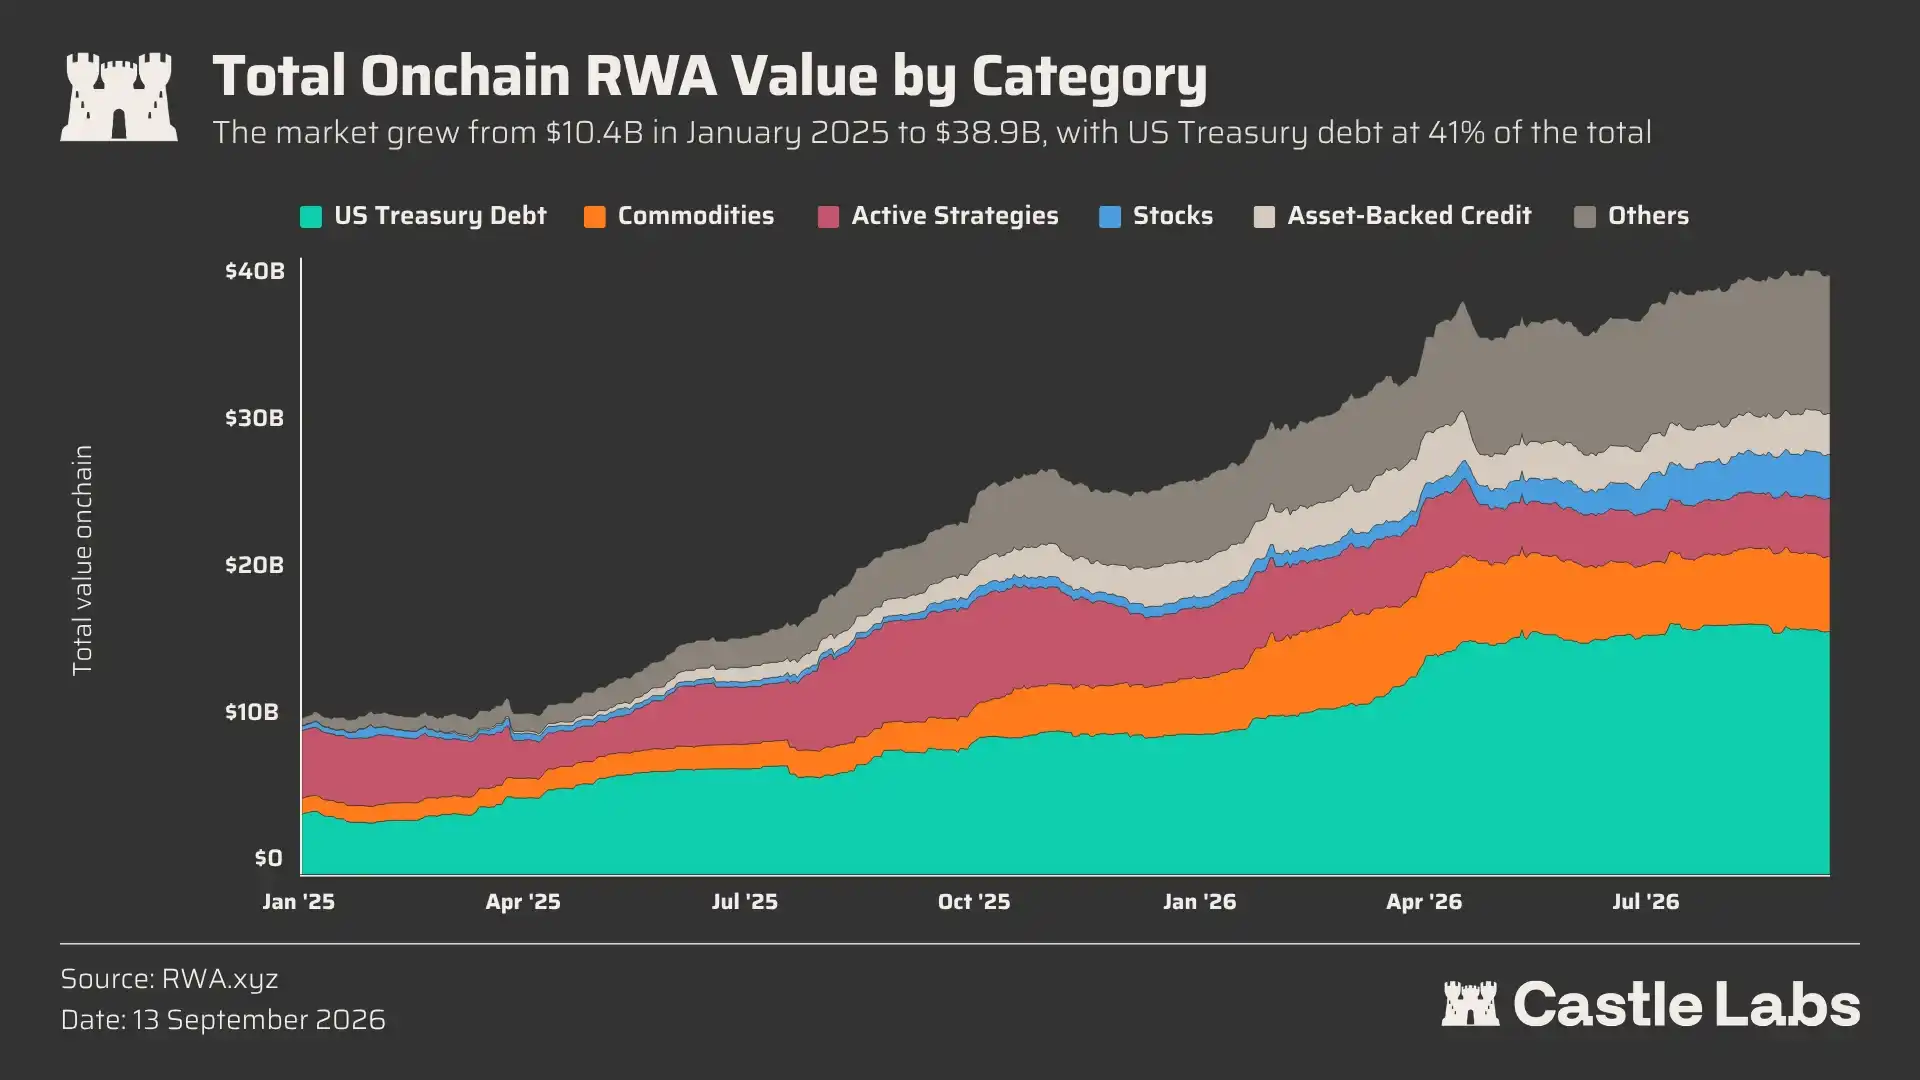
在这一背景下,链上代币化资产规模已经超过 380 亿美元。从资产类别看,美国国债超过 159 亿美元;除此之外,链上还覆盖大宗商品 49 亿美元、主动策略 36 亿美元、资产支持信贷 25.6 亿美元,以及股票 25.2 亿美元。
报告的结论是:从可及性角度看,市场已经取得明显进展,用户现在可以跨多个网络接触广泛的资产类别。接下来,重点将不再只是继续上线更多资产,尽管长尾资产仍会继续增加,而会更多转向 RWA 的第二项效用——资本效率与可组合性。
7x24 小时交易不再稀缺,链上资产必须更进一步
报告指出,随着可及性问题逐步被解决,新的问题变成了:无论机构还是散户,如何进一步利用这些资产,并借助既有链上生态获取额外收益。
在 Castle 看来,7x24 小时交易很快不会再是加密市场独有的价值主张,因为传统金融股票市场结构也在朝这个方向演进。RWA 因而必须从传统金融资产的简单数字映射,进化成资本高效、可编程的资产。
报告强调,虽然代币化显著改善了对传统金融资产的访问方式,但这些资产要真正提高使用效率,仍然需要嵌入现有链上生态。结合即将到来的 7x24 小时交易、Tradexyz 作为 RWA 交易场所的重要性上升、机构参与提升以及监管清晰度预期增强等背景,这种转变变得更加关键。
Castle 写道,代币化资产只有在具备几项条件时,才会真正形成生产力:能够接入深度流动性、可以作为抵押品使用、能够跨场所组合,并且向任何人开放。否则,它们只会加剧碎片化,而不会新增价值。
Mantle 的 RWA 路线图:先搭基础设施,再谈分发
在报告的案例研究部分,Castle 选取 Mantle 作为观察对象,分析其如何同时处理可及性与可组合性。
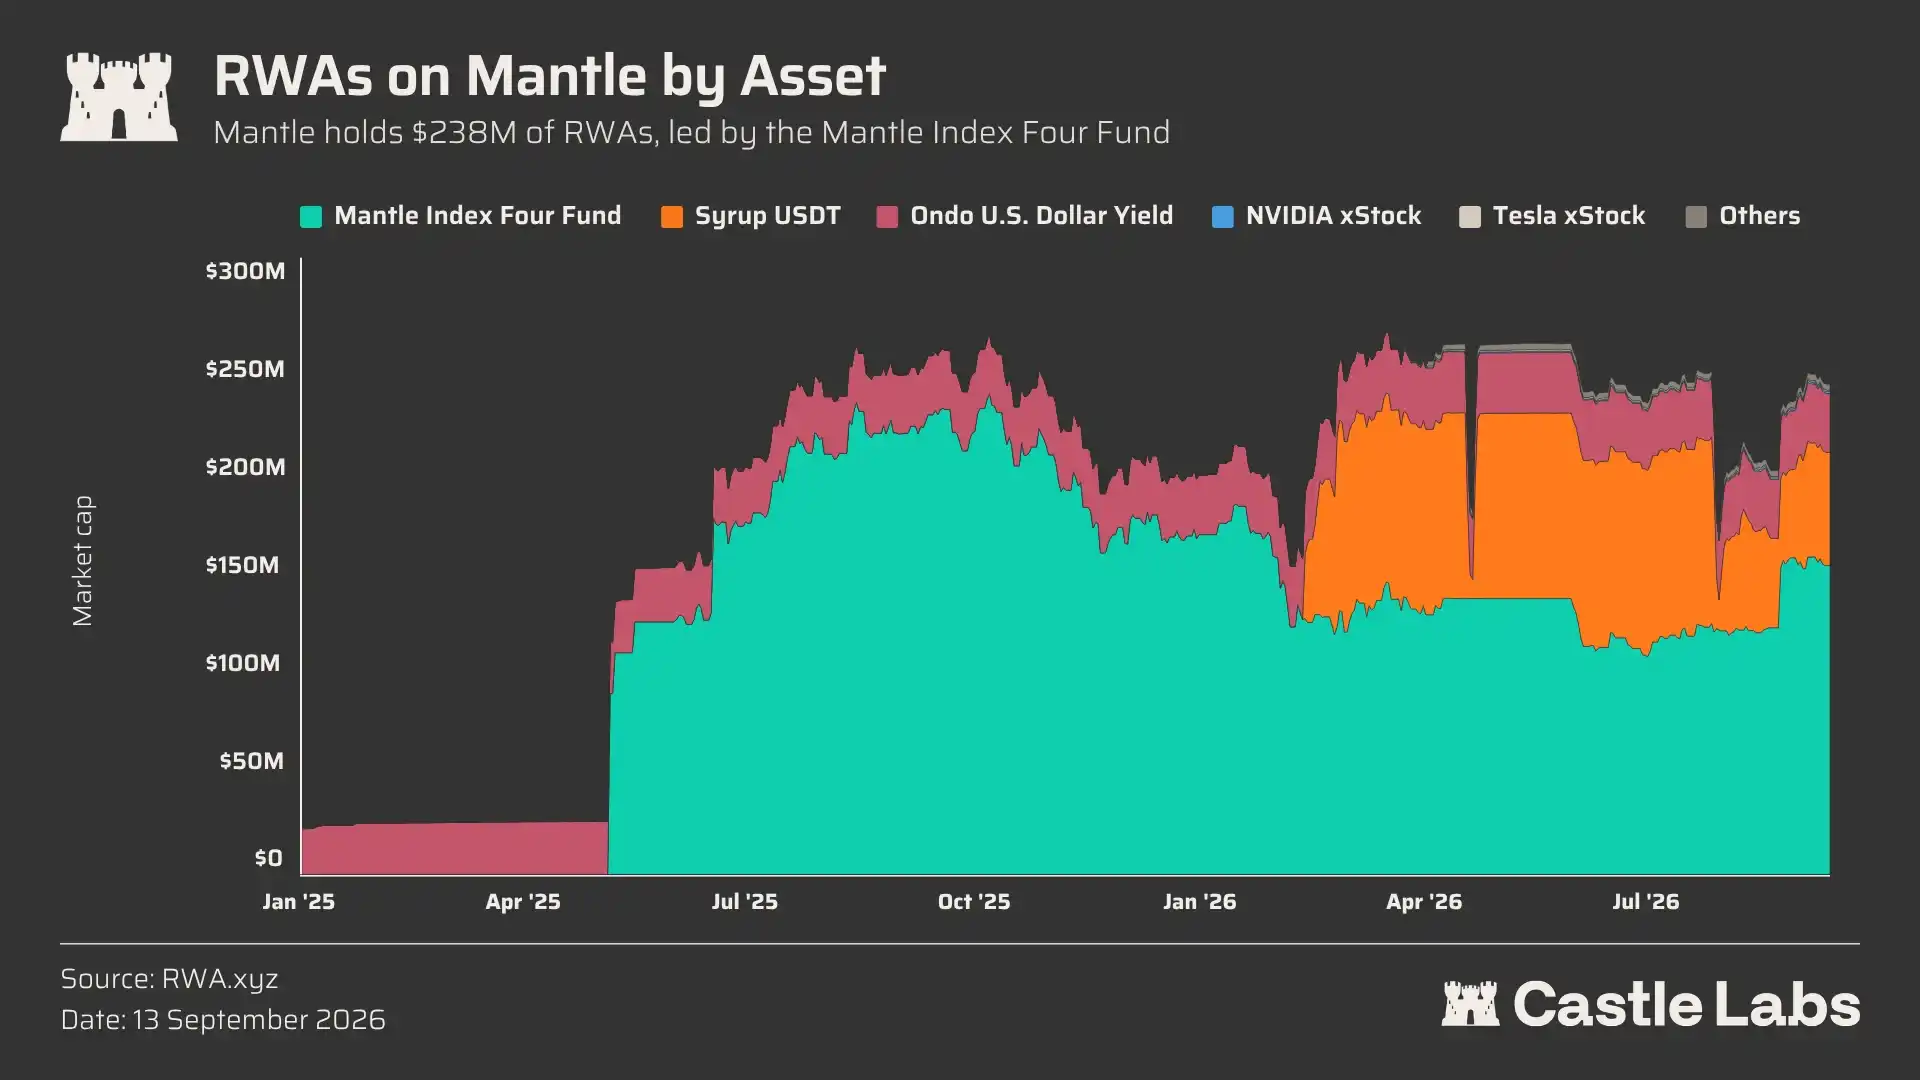
报告显示,Mantle 生态目前承载的 RWA 资产规模超过 2.25 亿美元。其中:
- 超过 60% 的价值集中在 Mantle Index Four Fund,这是一只主动型 RWA 策略基金;
- 21% 由 syrupUSDT 代表,对应 Maple 市场的信贷或收益敞口;
- 15% 配置在 Ondo USDY,对应代币化美国国债和美元收益敞口;
- 2% 配置在 xStocks,对应代币化股票和交易所交易基金敞口。
报告认为,Mantle 的做法恰好体现了 RWA 竞争重点的变化。
第一步,是优先建设基础设施,包括出入金通道、供应商整合、代币化即服务平台以及去中心化交易所等,为后续生态扩展打底。
第二步,是采用分阶段方式逐步上线关键资产,确保流动性被合理引导。等基础更稳固后,再尽可能增加可供选择的资产数量。
第三步,当数量本身不再是核心问题后,重点转向质量,即执行、实用性和可组合性。这部分包括深度的链上和链下流动性、各类集成,以及这些资产在转移、交易和借贷中的可用性。
最后,在前述环节基本到位后,重点才会进一步转向用户获取和分发。报告也提醒,这些环节并不是绝对割裂的,例如用户获取会贯穿整个过程,但存在更合适的发力时机。如果在生态仍然空白时就用高额激励强行拉人,结果往往只是挖激励,而不是形成真正留存。
xStocks 上线过程:分阶段释放与流动性补充
报告以 Mantle 上线 xStocks 的过程作为例子,说明这一路线图如何落地。
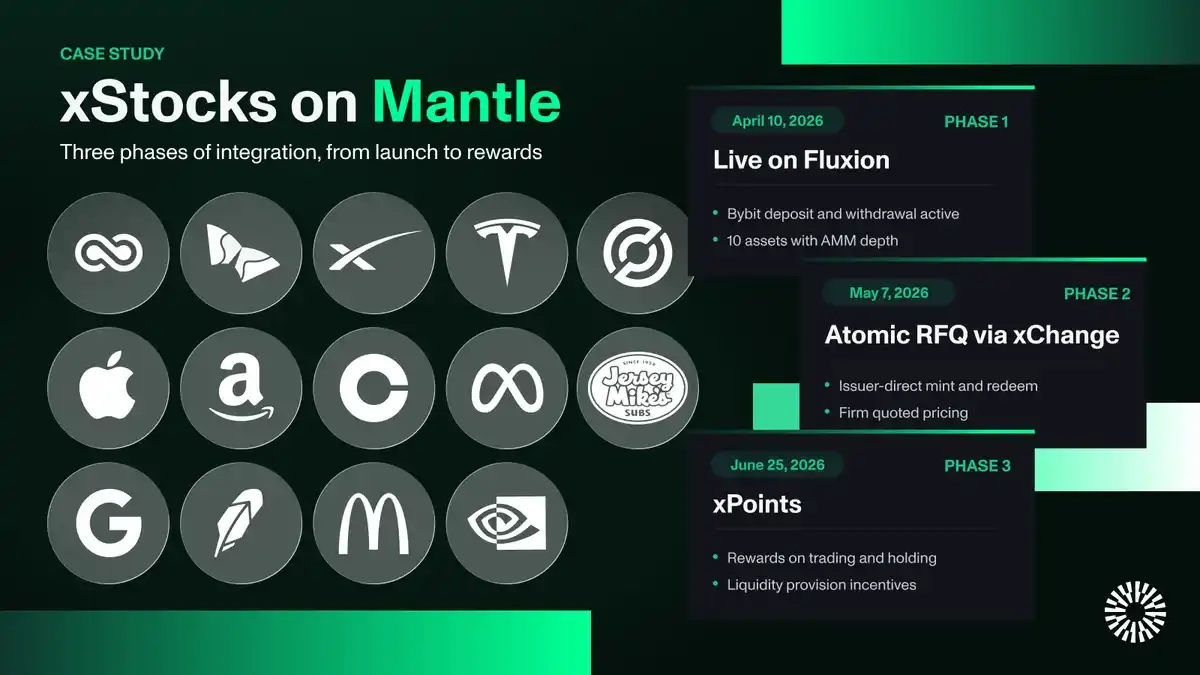
最初,Mantle 只在其原生 DEX Fluxion 上线了 10 种资产。报告认为,这种分阶段释放方式确保了自动做市商(AMM)拥有合理深度。
随后,链上流动性通过 xChange——也就是 xStocks 自有平台——提供的原子 RFQ 系统得到补充。报告指出,这一点对于保障良好的价格执行非常关键,而价格执行恰恰是许多从传统金融或机构视角审视 RWA 的参与者最先比较的指标。
Castle 的判断很直接:如果 RWA 资产要与传统金融中的同类产品竞争,就必须提供可比的执行质量。若最基础的交易体验无法成立,其他附加价值都只是次要装饰。
报告还提到,Mantle 上 xStock 活动的最后一部分自 7 月底开始运行,即通过 xPoints 推动采用的激励活动。
RWA 用户获取:Mantle 与 Bybit 的分发配合
在用户获取部分,报告称,链上对广泛资产的无许可访问,相比传统金融体系具有明显优势。为了提高可访问性与分发能力,Mantle 与 Bybit 紧密合作,将自身产品触达该交易所的用户群体。
不过,Castle 同时指出,一旦纳斯达克推进 7x24 小时交易,竞争将从单纯的可访问性,转向结算、流动性与可组合性。
报告在讨论 Mantle 之前,先把 RWA 用户分为几类:
- 从未交易过传统金融资产的加密货币用户:代币化让股票、基金和其他货币市场产品进入链上,使这部分用户能够接触此前仅限传统金融机构的资产;
- 传统金融散户用户:这部分用户现在可以围绕原本就在交易的资产,获得更多使用方式;
- 传统金融机构用户:他们寻求受监管且合规的解决方案,以提高其在链上交易传统资产时的资本效率。
报告称,生态系统侧重点不同,用户细分也会有所不同,但这一划分有助于理解用户结构。因为所有生态都在争夺同一批用户,差异化因此变得格外关键。
考虑到 RWA 资产本身的属性,不同资产类型也会呈现不同层级的持有者结构。报告举例称,Mantle Index Four Fund 持有了链上大部分 RWA 价值,但由于机构属性较强,目前只有 6 个持有者。
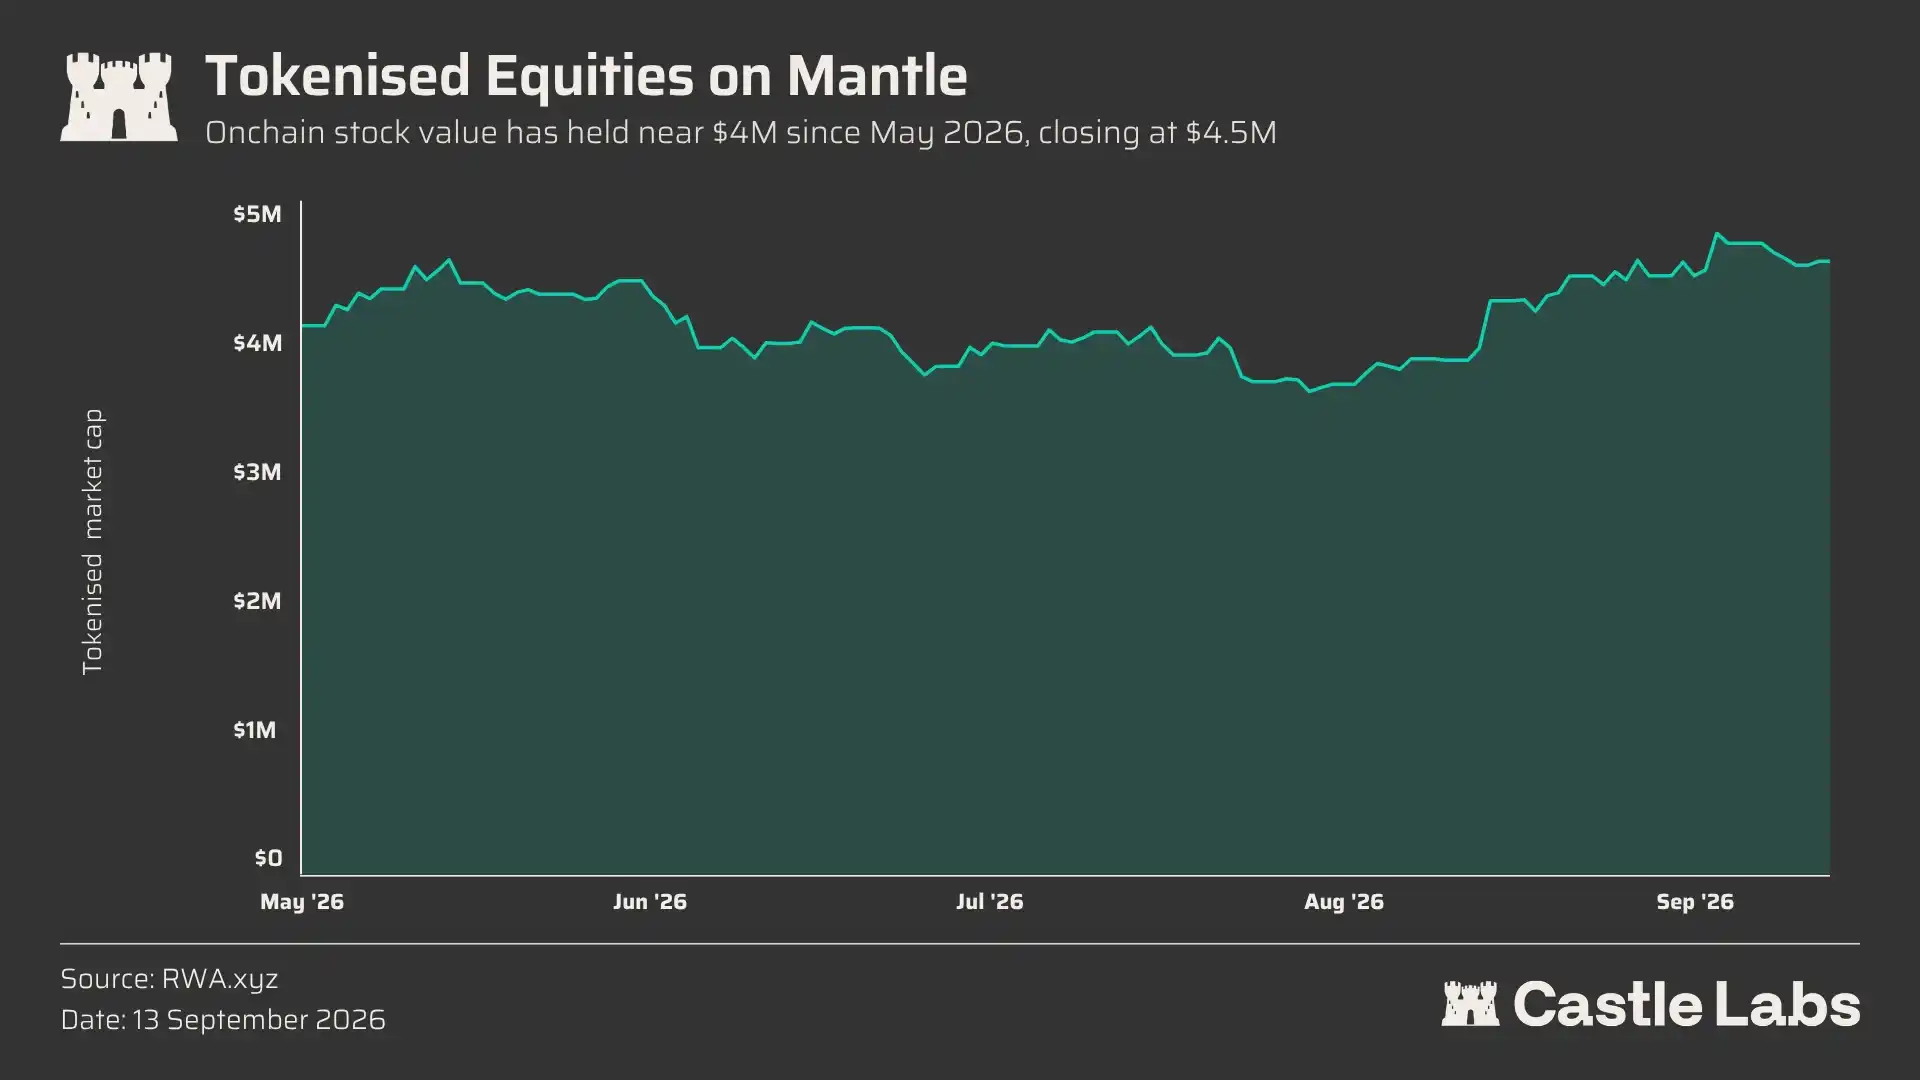
与之相对,xStocks 在散户侧实现了较强增长,自 3 月上线以来已增至超过 440 万美元。Castle 认为,散户用户获取,尤其是股票类资产,已成为近几个月的重点方向。
目前链上用户持有最多的资产包括 Tesla xStock、CRCL xStock、NVIDIA xStock 和 Alphabet xStock。
Bybit 分发网络与生息资产占比
报告认为,除了链上用户增长之外,Mantle 的发展还与其和 Bybit 之间的独特关系有关。作为合作的一部分,Mantle 资产可以通过 Bybit 的分发网络触达超过 4000 万用户。
在 Mantle 的 RWA 战略下,双方协作也在加强。报告提到,Bybit 刚刚扩展了 Dual Asset 产品,支持来自 xStocks 的 10 种代币化股票,包括 TSLAx、METAx、CRCLx 和 HOODx。Dual Asset 是一种结构化产品,允许用户在目标价格买入或卖出加密货币,同时赚取收益率。
Castle 认为,这体现了 Mantle 以实用性为中心的做法:其 RWA 价值中有 96% 集中在生息资产里,其中超过一半在主动策略中,25% 在资产支持信贷中,14% 在美国国债中。
报告把这视为 Mantle 的一项明显差异化优势,即让代币化股票能够在中心化交易所流动性、链上交易场所和 DeFi 之间流动。
在报告看来,一个只停留在单一应用内的代币化股票,只能提供产品访问本身;如果它还可以进入 DeFi 或 CEX,被用于借贷或获取收益率,它才算转化成高效资本。
除了股票,Mantle 还在测试更多 RWA 形态
报告指出,股票只是 Mantle RWA 布局的一部分。作为保持用户参与度的一种简单方式,股票类资产可以通过不断上线热门标的来维持关注度,例如 7 月的 SKHYX,以及最近 Jersey Mike 在 IPO 后的股票上线。报告把上线中盘消费股视为一次测试,用来观察这类资产在链上是否能形成真实需求。
除股票之外,Mantle 上还有其他资产方向。报告称,Openstock 的 pre-IPO vault 在首日存款中,超过 49% 来自 Mantle。与此同时,Fluxion 刚刚支持 RWAlpha 收益策略,成为 Mantle 上首个允许用户通过代币化股票获取收益产品的场所。
Mantle 最近还加入了 Global Dollar Network(GDN)。报告介绍称,这是一项由 Paxos 围绕 USDG 运营的计划。USDG 是一种受监管的稳定币,现已在 Mantle 上线,与 AUSD、USDe、USDY 和 USDT0 并列。
报告认为,通过把链上用户与外部分发渠道结合起来,Mantle 可以同时覆盖 CEX 受众,并确保其收益产品更容易被整合,xStocks 接入 Dual Asset 就是一个例子。
Castle 提出的评估框架:获取、移动、流动性、使用
在报告结尾,Castle 将 RWA 生态的判断标准进一步收束到几个更具体的问题上。报告认为,早期代币化奖励的是把资产带上链的能力,下一阶段奖励的则是让这些资产真正有用的能力。
在 Castle 看来,一个「有用」的 RWA 生态系统会带来两类结果。
一类是把原本位于链外的流动性带入链上。代币化股票、货币市场基金、信贷产品和主动策略,可以把外部资本引入链上应用。这些资本可能来自希望获得传统金融敞口的用户、寻求加密原生分发的机构,或追求更快结算和更广覆盖范围的资产管理人。
另一类是形成更有粘性的流动性。报告举例称,如果用户只是为了买入一只代币化股票而来,交易完成后很可能离开;但如果这项资产还能被配置到策略中、用于 DeFi、作为抵押品,或者与稳定币配对,那么用户就有更多理由留下来。资本用途越多,粘性就越强。
基于这一判断,Castle 提出了一组问题,用于更有意义地评估一个 RWA 生态系统:
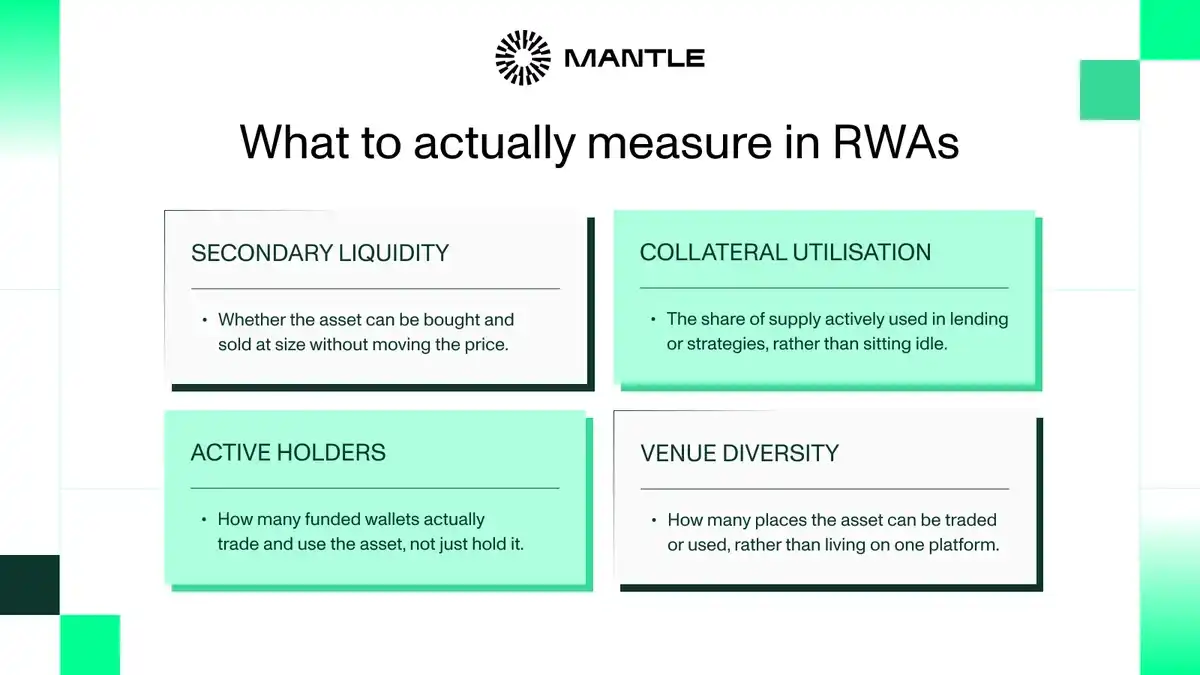
- 用户能否在交易所、钱包和 DeFi 场所之间转移资产;
- 是否存在真实的二级市场流动性,而不只是理论上的可交易性;
- 该资产能否在保守风险参数下作为抵押品;
- 围绕这些资产是否已经出现活跃策略;
- 预言机、托管和法律包装是否足够清晰,以供机构使用。
报告进一步把用户侧需求归纳为四个问题:获取、移动、流动性和使用。
获取,指用户能够接触此前难以购买的资产,包括美国股票、ETF、货币市场基金、国债支持产品、Pre-IPO 分配或链下策略。
移动,指资产能够离开最初购买它的应用。如果一个产品技术上在链上,却无法自由移动、无法进入钱包、无法进入 DeFi,也无法在不同场所使用,那么它更接近传统金融里的账户余额,而不是用户真正持有的资产。
流动性,指用户能够在可接受的深度和点差下完成进出。没有流动性的资产,只是一种较弱形式的获取,无法与传统金融的执行体验相比。
使用,指资产可以被放入策略中,与其他资产配对、赚取收益率,或作为抵押品。
机构关注的不是能不能买,而是如何分发和整合
报告还单独区分了机构视角。Castle 指出,机构面对的 RWA 问题和普通用户并不相同。对他们来说,许多资产原本就可以买到,真正的问题在于分发、结算、流动性、报告、托管、合规,以及如何与加密原生需求结合。
因此,机构侧价值不只是更便宜地获取资产,而是能否更快地把资产分发到已经理解这些产品的市场中,同时把发行与流动性、托管、跨链移动及 DeFi 使用连接起来。
报告最后写道,RWA 的未来已经不再只是把资产上架,而是让这些资产变得具备生产力,并朝着真正可以移动、结算、交易、抵押,并与链上其他金融体系整合的无边界资本获取迈进。