ChainFeeds 10 月 14 日发布新一期《投研早报》,内容涵盖交易所形态、AI Agents 与加密支付、老牌山寨币反弹、Blur 前端停运,以及加密行业投融资结构变化五个方向。
下一代交易所不再按 DEX 和 CEX 划线
WhiteForest 在文中提出,用户真实的交易需求并不会天然区分 DEX 和 CEX。一个典型场景是,用户看到某个链上地址买入刚上线的 Solana 代币,想跟单;同时又想在币安补一些 BTC 现货,再去 Hyperliquid 开空单对冲;Polymarket 上还有相关事件仓位,准备在事件落地后统一平仓。想法本身只有几句,但真正执行时,往往要在多个 App 和网页之间来回切换,自己决定每一步去哪里下单、资金从哪里调拨、先做哪一边。
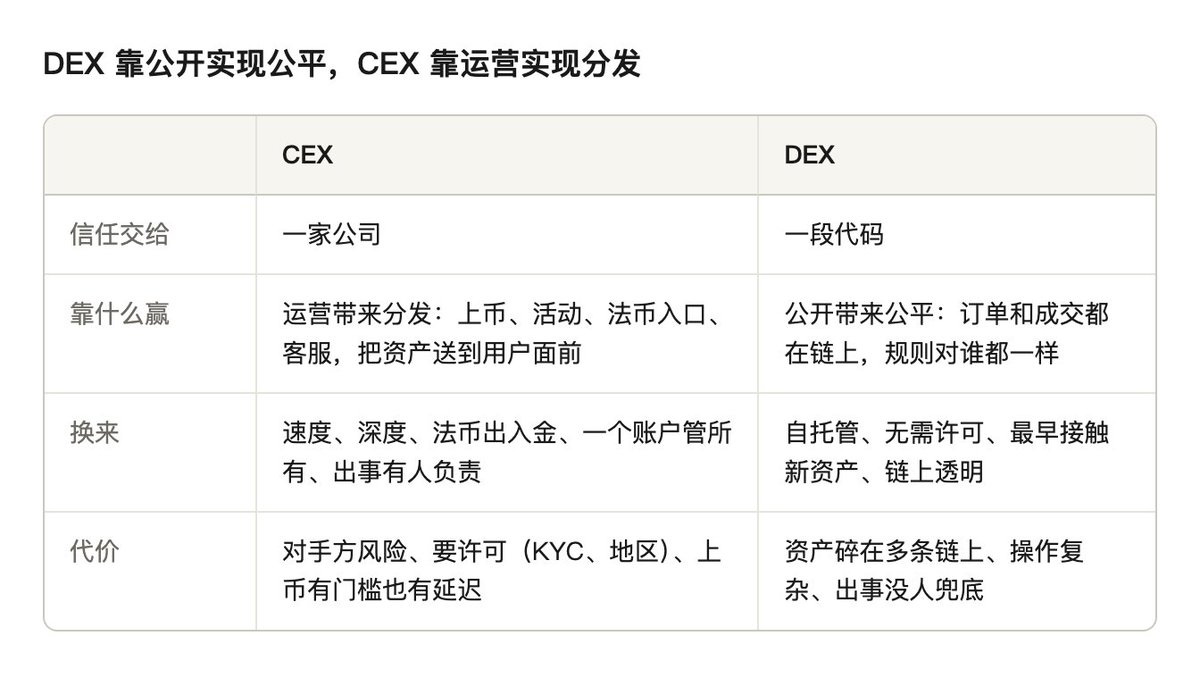
WhiteForest 认为,DEX 和 CEX 的差异不只是信任结构不同,更深层的区别在于两者各自依赖的优势不同:DEX 靠公开性实现公平,CEX 靠运营能力实现分发。这两种能力很难互相借用。CEX 的分发依赖公司化运营、筛选和 KYC,账本也不公开,因此无法具备 DEX 那样的公平性;而 DEX 一旦引入可冻结资产、受理申诉或做活动的中心化机制,也就不再是严格意义上的 DEX,因此其分发能力始终偏弱。
结果是,公平在一边,分发在另一边,用户只能在两端来回切换。现有聚合器大多只解决同类场所内部的问题,例如 DEX 聚合器在 DEX 之间比价,经纪商在交易所之间路由订单。要把 DEX 和 CEX 真正整合起来,前提是先理解用户到底想完成什么,再把这种意图翻译成多套完全不同系统中的具体操作。过去这件事主要由人来完成,某种意义上,用户自己就是 DEX 和 CEX 之间的路由器。
WhiteForest 提到,用户越来越难以承担这种切换成本。资产生命周期已经明显缩短。团队在 9 月下旬统计过一天的数据,几个主流发射台一天毕业的新币超过 5000 个。一个代币早上在 Solana 上线,几天后 Hyperliquid 上就可能出现对应永续;等它再上大型交易所,最快的一段行情往往已经过去。机会在不同场所之间转移的速度,已经快过一个人手动切换 App 的速度。
在 WhiteForest 看来,这项工作第一次具备了交给软件处理的条件。交易所 API 和链上合约早已存在,缺的是能理解「跟一点,再对冲一下,事件落地就平」这类自然语言意图的系统。现在的 agent 已经可以理解这类表达,并把它拆解成具体操作。
文中还指出,交易所之间真正竞争的核心仍是流动性,而流动性会跟着订单流走。今天订单流的入口是用户自己选择交易所,因此各家平台都在争夺用户,靠上币、做产品、提高留存来把用户留在自己的 App 内。如果未来用户的入口变成直接说出「想做什么」,再由一个中间层决定去哪里成交,那么订单流会先经过这个中间层,场所之间的竞争也会更多落到执行层面,也就是价格、深度和手续费。
WhiteForest 认为,下一代交易所会出现在这个位置上。用户的交易从这里开始,而不是从某一家具体交易场所开始。文中以 Mojo 为例称,用户只需用一句话描述目标,Mojo 的 agent 会把它写成策略,列出需要监控的条件、触发规则、下单场所、仓位大小,以及止盈止损条件。用户确认后,策略会在后台持续运行。
执行层面的难点在于资金管理。用户的资金可能分散在交易所账户、Hyperliquid 和多条链的钱包里。下单前,系统必须知道当前到底有多少可用余额,因此需要把每个场所的实际余额、挂单占用以及其他策略已经占用的资金统一计算。WhiteForest 称,Mojo 的资金账本分为五层,只要任何一层数据缺失,就不会下单,也不会用 0 去填补缺失值。
文中还区分了不同模块的职责:下单数量、止盈止损条件最终由用户在策略卡上确认;agent 负责把用户意图写成策略;至于可用余额是否足够、具体下单数量如何换算、止损价如何按交易所规则落地,则由确定性程序计算,模型本身不参与。
授权问题也被单独提及。WhiteForest 表示,接入用户交易所账户意味着 Mojo 必须持有执行授权,因此不会宣称「碰不到你的钱」。不过,资产仍留在用户自己控制的地方:链上资产在用户钱包地址中,没有平台资金池;交易所资产则留在用户自己的交易所账户里。交易所 API 凭证会通过专门的密钥管理服务加密,每一步操作也都会留下记录。
WhiteForest 最后强调,DEX 和 CEX 在托管、对手方和上币质量上的差异依然客观存在。所谓「不区分」,指的是用户不必再按场所去安排自己的交易;至于每一笔交易在哪里执行、资金放在哪里、使用什么授权,系统都应当向用户清楚展示。
Haseeb:Agents 没有等 Crypto,它们先用了卡网络
在另一篇对话内容中,Dragonfly 管理合伙人 Haseeb Qureshi 讨论了 AI Agents 与加密支付的关系。他提到,TOKEN2049 现在可能已经是全球最大的零售型加密会议,今年大约有 2.5 万人参加。但如果要观察当下加密行业的状态,他更愿意看 Marina Bay Sands 的 Marquee。
Haseeb 说,过去每年 Token Week 期间,Marquee 几乎每天晚上都会被某个加密项目包场;而今年是他第一次看到,Marquee 整整一周都只是正常营业的夜店,没有任何加密项目包场。在他看来,这个细节很能说明行业已经发生变化:零售活动、波动率和项目热点仍然存在,但过去几个周期那种极度投机的能量已经明显减弱。
与之相对,今年 TOKEN2049 一场重要活动是闭门机构活动,很多对冲基金、资管机构、创始人和监管人士专门飞到新加坡参加。Haseeb 认为,这个变化同样反映了市场结构的转向。
他回顾称,年初很多人,包括他自己,都认为加密会成为 AI 的必要基础设施。逻辑并不复杂:AI Agent 没有驾照,也没有社会安全号码,它如何完成 KYC、如何开设银行账户、如何接入传统支付网络?顺着这个思路,稳定币似乎会成为 Agent 的主要支付方式。
但 Haseeb 表示,当时 Agent 还更多停留在理论层面。现在情况已经不同,企业端和消费端的采用都开始快速增长,因此市场终于可以直接观察这些 Agent 实际在使用什么。答案并不是稳定币,而是卡网络。Visa、Mastercard,以及建立在卡网络之上的 Rain、Ramp、Stripe,很快就把 Agentic Payment 所需的能力做了出来,包括消费限额、风险限额和权限控制,这些都可以直接放进现有卡网络体系。
Haseeb 直言,市场原本以为传统金融不会适应得这么快,但现实是它们比很多人预期更快解决了这个问题,因此「我们判断错了」。
不过,他认为最大的变化仍会出现在交互界面层。今天用户还需要自己跨链、查看 Gas、寻找收益、比较 Aave 和 Morpho、做再平衡、寻找最低交易费。未来其中很多动作会消失,用户只需要告诉 Agent 自己想完成什么。Haseeb 形容,用户的 Agent 会变成自己的「Crypto Guy」。
按照他的说法,这类 Agent 可以帮助用户寻找更好的收益、更低的费用和更优的买入路径,也可以代替用户做尽职调查。每次与智能合约交互前,它都可以检查合约、团队、LinkedIn、X 账号,并判断是否存在 Honeypot、Ponzi 或 Rug Risk。Haseeb 认为,Agent 不会因为懒惰而跳过检查,也不会因为 FOMO 而失去判断。
因此,他给出的结论并不是 AI 让 Crypto 更适合机器,而是 AI 终于让 Crypto 变得足够安全、足够简单,普通人才真正有机会使用它。
老币反弹不等于山寨季已经到来
在市场观察部分,Route 2 FI 讨论了近期老牌代币集体反弹与「山寨季」之间的区别。文章称,自 8 月 19 日以来,加密市场几乎一直处于上涨模式,盘面上到处都是绿色 K 线,但不少人实际上并没有赚到钱,甚至仍在亏损。
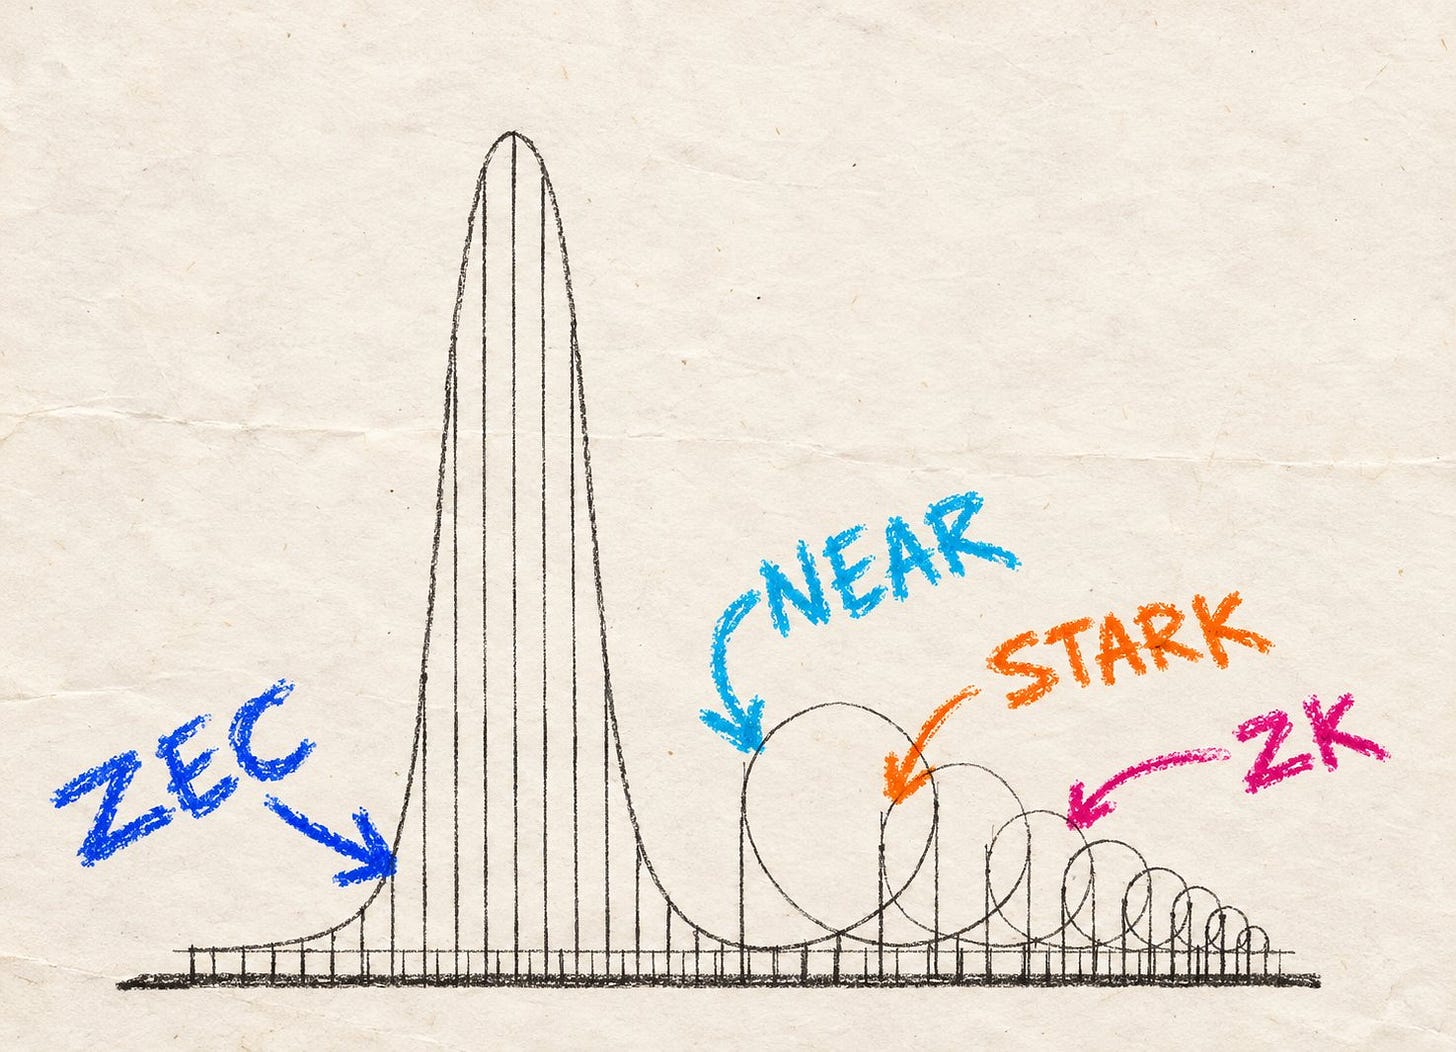
Route 2 FI 将原因归结为追逐热点。很多人在看到某个代币已经大涨后,并不会直接买入这个代币,而是转向购买与之相关、被认为可能补涨的 Beta 标的。文中举例称,一年前 ZEC 价格为 50 美元,如今达到 1300 美元,涨幅为 26 倍。如果当时投入 10 万美元,现在会变成 260 万美元。但很多人并没有买 ZEC,而是去寻找它的 Beta,例如 NEAR、STRK 等,并选择做多这些代币。即便 STRK 自 8 月低点以来已经上涨 5 倍,过去一年仍然下跌 23%。
这也引出了文章的核心问题:什么才算真正的山寨币季节。Route 2 FI 认为,山寨季意味着比特币不再吸走市场全部注意力,其他加密资产开始跑赢比特币。但少数代币暴涨,与真正意义上的山寨季并不是一回事。真正的山寨季应当具备广泛性,也就是大量山寨币在持续一段时间内跑赢比特币,而不仅仅是相对美元上涨。
文章援引 BlockchainCenter 的山寨季指数标准称,在过去 90 天内,市值前 50 的符合条件加密货币中,至少有 75% 的表现必须超过比特币,稳定币和资产支持型代币不计入统计。
Route 2 FI 还回顾了市场中常见的山寨季叙事:比特币先上涨,市场信心逐步恢复,随后投资者沿着风险曲线寻找更高收益机会,注意力先转向大市值山寨币,再逐步流向更小市值和更高投机性的项目。文章同时指出,这种资金轮动是经典描述,但并不意味着市场必须严格按这一顺序运行。
文中强调,衡量山寨季的基准应当是比特币,而不是美元。某个山寨币即使价格上涨,也可能仍然跑输 BTC;如果大多数山寨币都处于这种状态,那么市场就没有达到山寨季指数所要求的广泛相对超额收益标准。同样,少数代币出现惊人涨幅,也不能说明整个山寨币市场的健康程度。
尽管如此,文章认为市场最近确实出现了一个新趋势:投资者重新开始买入一些老牌加密货币。原因之一在于,早期加密项目确实曾试图解决实际问题。以 Zcash 为例,它希望创造一种像比特币一样运行、同时具备隐私保护能力的加密货币。
与此同时,市场也开始重新关注 Starknet 的抗量子计算能力,尤其是在上周出现关于超级计算机和人工智能可能破解不具备抗量子能力加密货币的文章之后。文章称,Starknet 在某种程度上具备抗量子计算特性,这一点正在被市场重新定价。
Route 2 FI 提到,过去当这些被称为「恐龙币」的老牌项目开始上涨时,市场常把它视为行情接近尾声的信号,甚至当成卖出全部资产的时点。但这一次,买盘背后的理由与过去并不完全相同。文章称,如今人们重新买入这些项目,是因为其中大多数代币已经完全解锁或接近完全解锁,而且这些项目当初确实试图解决某些问题。
文中还提到,Starknet 的 Eli Ben-Sasson 曾提出离开以太坊、转型为独立 Layer 1 网络,并希望把它打造为第一个完全抗量子计算的网络,目标是在明年实现这一愿景。由于近期围绕量子计算威胁的恐慌、不确定性和怀疑情绪明显增加,投资者开始认可这一叙事。
文章同时提及 Justin Drake 此前发布的「Bunker Mode」帖子。该帖子称,用于保护加密钱包的密码学机制可能在几个月内,而不是几年后,面临被破解的风险。Route 2 FI 认为,无论市场是否相信这种情况真的会发生,这正是当前这些代币获得买盘支持的原因。
Blur 将关闭前端,Blend 停止撮合新贷款
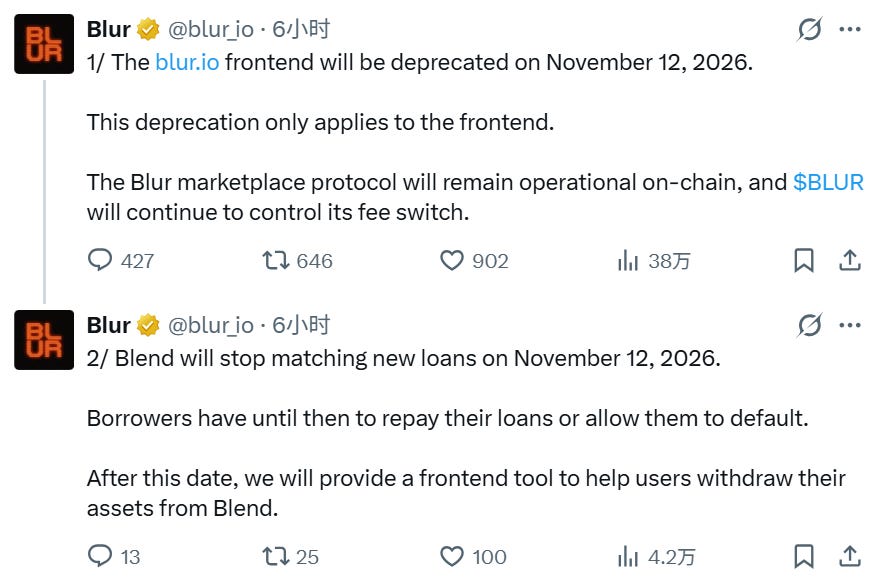
Foresight News 报道称,10 月 13 日,Blur 宣布 blur.io 前端将于 11 月 12 日正式停运。公告表示,这次调整仅涉及前端界面,Blur 市场协议仍会继续在链上运行,BLUR 代币仍掌握协议费用开关。
同一天,Blur 旗下 NFT 借贷协议 Blend 也将停止撮合新贷款。借款人需要在截止日期前还款,或接受违约;此后官方会提供前端工具,协助用户提取资产。
消息公布后,BLUR 从 0.018 美元跌至 0.0127 美元,24 小时跌幅超过 30%。目前其市值为 3700 多万美元,FDV 为 3869 万美元。韩国交易所 Upbit 随后宣布,已将 BLUR 列入交易警示币种,当前存取款服务已暂停。
Blur 于 2022 年 10 月上线,由 Pacman 创立,定位是面向专业交易者的 NFT 市场,主打零平台费用、批量操作和聚合功能,并获得 Paradigm 等机构支持。2023 年 2 月,平台完成第一季空投,发放约 3.6 亿枚 BLUR。空投后,平台交易量快速上升。根据 The Block 数据,2023 年 3 月 Blur 月交易量峰值约为 14.3 亿美元,市场份额一度达到约 80%,同期 OpenSea 的份额被明显压缩。随后,OpenSea 调整了手续费和版税政策应对竞争。
2023 年 5 月 1 日,Blur 与 Paradigm 推出 Blend,采用点对点永续借贷模型,特点是零预言机依赖、无固定期限。Blend 上线后很快成为 NFT 借贷领域的重要协议,也进一步扩大了 Blur 在专业交易者中的影响力。
但进入 2023 年下半年后,平台成交量开始持续下滑。随着空投季结束,激励减弱,有机交易未能接棒。与此同时,NFT 市场整体在 2021 年至 2022 年高峰之后长期收缩,蓝筹项目地板价和交易活跃度都明显回落。
文中以多个头部 NFT 系列为例说明市场变化:无聊猿猴当前地板价约在 5 ETH 附近,较 2022 年约 153.7 ETH、超过 40 万美元的峰值已下跌超过 95%;Azuki 地板价跌至约 0.5 ETH、约 1500 美元,较历史高点超过 10 万美元缩水超过 98%;CryptoPunks 相对更抗跌,地板价维持在约 31.5 ETH、约 8 万美元,但较历史高点仍大幅回落,而且日常成交极为稀疏,往往一天只有数笔交易。即便是近期表现相对突出的 Pudgy Penguins,虽然出现亿万富翁批量买入等事件带动短期成交回升,其绝对量级仍不足以扭转整体市场颓势。
根据 Dune 最新数据,今年 9 月 Blur 月成交额在 1200 万美元附近,日成交额仅约 40 万美元。Pacman 创立的二层网络 Blast 也曾因空投预期吸引大量资金,TVL 一度超过 20 亿美元,但主网上线后活动和收入持续下降,并于 2026 年 10 月 2 日宣布逐步关停。
Foresight News 认为,Blur 与 Blast 共同反映出 Paradigm 这套以空投预期驱动的模型存在内在缺陷。短期内,这种杠杆飞轮可以制造高度繁荣的表象;一旦激励预期耗尽,锁仓资金流失、活跃地址数下降,飞轮就会停转。
在 BLUR 总供应量 30 亿枚中,核心贡献者即团队持有 29%,约 8.7 亿枚;早期投资者,包括 Paradigm 等 VC,持有 18.8%,约 5.64 亿枚,两者合计接近总量一半。解锁方面,目前约 97% 的供应量已经进入流通,剩余释放将持续到 2027 年中,但每月规模已缩小到总量的 1% 出头,解锁带来的结构性抛压接近尾声。
报道还提到,2025 年 4 月 18 日,Blur 将当月解锁的 2380 万枚 BLUR 转入 Coinbase Prime,累计转入约 10.68 亿枚,占总供应量约 35.6%。按当时价格计算,总价值约 3.4 亿美元,平均转入价约 0.318 美元。此后,SpotOnChain 追踪数据显示,团队多次在代币解锁后将代币转入 Coinbase。若按当时主力派发期保守加权均价 0.35 美元至 0.4 美元计算,项目方及背后 VC 在该协议上提取的实际利润,保守估计在 3.5 亿美元至 4 亿美元之间。
根据 DeFiLlama 最新数据,协议累计历史费用约 7000 万美元,但近 30 日费用已接近于零,年化收入也几乎可以忽略。报道指出,所谓「费用开关」成立的前提是存在足够真实交易量;在月成交量已经降至较低水平、前端又即将关闭的情况下,即便开启收费,绝对收入规模也难以对代币估值形成有意义支撑。链上合约仍可运行,代币持有者仍掌握费用开关,但在缺少活跃用户入口和持续交易需求后,这个开关的实际价值已经很低。
三季度投资转向支付、稳定币、证券代币化与 AI 基础设施
Tiger Research 在另一篇英文长文中讨论了 2026 年第三季度加密行业投融资变化。报告称,三季度市场情绪从恐惧转向贪婪。比特币在上半年连续两个季度下跌后,于第三季度上涨 43%,创下 2017 年以来最强劲的第三季度表现;美国现货比特币 ETF 净流入 63.4 亿美元。此前在上半年长期处于极度恐惧区间的加密货币恐惧与贪婪指数,也在 8 月 20 日进入贪婪区间,并在 9 月大部分时间维持在这一状态。
不过,已披露交易金额显示,市场反弹并没有转化为更多针对加密企业的投资。随着价格上涨回流的资金,更多直接进入加密资产本身,而不是流向需要长期占用资本的企业投资。
报告显示,第三季度并购交易数量与上半年大体持平,但交易规模明显下降。第一季度、第二季度和第三季度的并购交易数量分别为 39 笔、36 笔和 37 笔。根据独立追踪加密行业并购交易的咨询机构 Architect Partners 数据,第三季度加密行业并购交易数量环比下降 7%,交易金额则下降 83%。
交易规模下降的原因,在于收购目标发生变化。上半年市场主要由收购整家公司、建立新业务线的大型交易推动,例如 Mastercard 以 18 亿美元收购 BVNK;而第三季度的收购更多用于填补买方现有业务中的能力缺口。报告举例称,Circle 同意收购新加坡跨境支付公司 Tazapay,MoonPay 同意收购持有美国证券牌照的 North Capital,BitGo 则收购了 NYDIG 的机构交易业务。
报告还指出,第三季度主要领投机构的影响力明显下降。自 2024 年以来最活跃的五家领投机构——Polychain、Pantera Capital、Hack VC、Paradigm 和 a16z——第三季度平均每月领投 2.0 笔交易,低于上半年的 3.7 笔。过去这些机构通常直接领投其参与交易中的 50% 至 75%,并在市场估值形成中发挥重要作用;如今,它们对融资轮次的控制力正在减弱。
相比之下,YZi Labs(前 Binance Labs)第三季度参与了 14 笔交易,月均参与速度接近上半年的 3 倍;Coinbase Ventures 以 12 笔紧随其后。Tiger Research 认为,中心化交易所关联风投参与度上升,与其投资目标的结构性差异有关。传统财务型风投主要通过股权或资产升值获取资本收益,而交易所关联投资机构还可以在被投项目使用自身交易所或区块链,例如 BNB Chain、Base,进行交易和结算时,获得交易量增长和新用户流入等额外收益。因此,即使资产价格和项目估值存在不确定性,这类机构仍有持续投资的明确理由。
报告认为,第三季度融资市场更多体现了希望扩大自身平台业务的战略投资者影响力,而不是主导市场定价的财务投资者。加密风投市场正在从追求高额资本回报的财务投资,转向能够创造业务协同和生态协同的战略投资。
与此同时,投资者对未经验证风险的态度更谨慎。种子轮交易占全部交易的比例降至 15.0%,创 2024 年以来最低季度水平;种子轮月均交易数量下降 28%,降幅超过整体交易数量 13% 的跌幅。
资金流向上,第三季度资本主要进入连接传统金融与加密生态的领域,而不是新的 Layer 1 和 Layer 2 协议。基础设施领域在已披露投资金额中的占比,从上半年的 8.1% 升至 18.2%,增长超过一倍。这一增长主要来自 AI 相关交易,而不是新的区块链主网项目,例子包括转向 AI 数据中心业务的 Ionic Digital,以及 AI 训练基础设施公司 Prime Intellect。
被归类为「其他」的资金中,约一半流向 Securitize、Alpaca 等证券代币化基础设施项目;支付和稳定币则是唯一保持投资占比稳定的领域。与传统金融联系较弱的赛道吸引到的资金明显减少。预测市场领域中,Polymarket 一笔约 3 亿美元融资,占据第三季度该领域投资总额的 91%。DeFi 投资金额下降 71%,交易数量也同步减少,该领域仅占第三季度总投资额的 3.0%,其中规模最大的 DeFi 融资来自获得美国地区银行支持的存款代币网络 Cari Network。
托管领域没有获得新的投资,相关活动主要集中在成熟企业之间的整合,例如 BitGo 收购 NYDIG 的交易业务。Tiger Research 总结称,第三季度资本明显集中流向已经持有牌照、获得监管批准的成熟企业,或与银行及其他传统金融机构建立联系的项目。投资方向正在从构建全新加密生态,转向传统金融资本进入加密市场所依赖的分销渠道和基础设施。报告给出的判断是,加密市场正逐步摆脱短期预期驱动模式,转向证明实际价值与应用能力。