ChainFeeds 9 月 30 日发布新一期投研早报,集中整理了 5 篇 Web3 与 AI 相关研究,主题分别涉及稳定币收益分配、Anthropic 冲刺 IPO、IMD 链上 AI Agent 网络、Meme 币与代币化股票的流动性关系,以及预测市场中的交易方法。
稳定币收益分配:Circle 负责发行,Coinbase 掌握用户
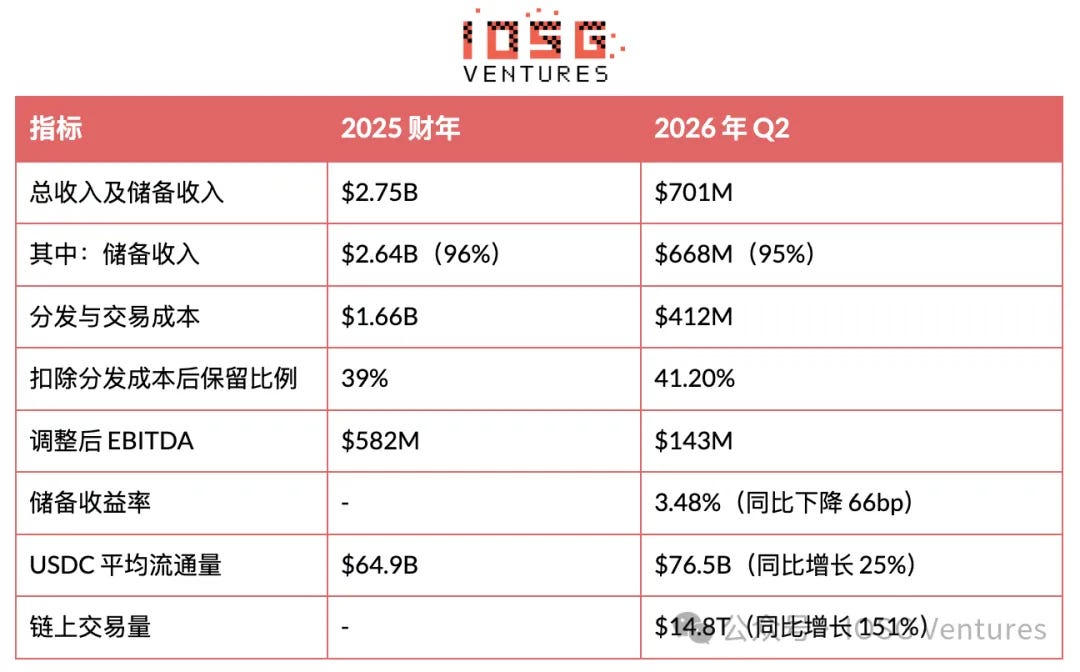
IOSG Ventures 在文中给出的核心判断是,谁掌握用户,谁就掌握分成。根据 2023 年协议,Coinbase 可获得其平台内 USDC 产生的大部分储备收益,并分得平台外 USDC 的部分储备收益。Circle 2026 年第二季度向 Coinbase 支付的相关分发成本为 3.246 亿美元,2025 年全年向主要分发方支付的成本约为 16.6 亿美元。
这份三年期协议在 2026 年 8 月进入续期窗口。Circle 在 8 月 5 日的业绩电话会上确认,协议按原有条款续期至 2029 年。文中认为,这一续约本身就是最直接的信号:即便 Circle 已拿到联邦信托银行牌照,支付网络也在增长,且市场上已有多个分发合作案例把 90% 至 100% 的储备收益让给渠道,续约条款仍未改变。
两个月前,Coinbase 又加入了与 USDC 竞争的 Open USD 联盟,Circle 股价当天跌约 17%。不过,这同样没有改变双方续约条款。IOSG Ventures 认为,原因在于客户掌握在分发方手中,合同能否续期主要看业绩门槛,并不意味着发行方拥有重新定价的主动权。
2026 年第二季度,Coinbase 产品中的平均 USDC 余额达到历史新高 200 亿美元,占季末 USDC 流通量的 30% 以上。文中指出,Circle 近三分之一的收入基础集中在单一对手平台上,而下一次完整续期窗口要等到 2029 年。
在盈利模型上,文中将发行方收入简化为:沉淀资金乘以收益率,再减去合同约定的渠道分成和相对固定的运营成本。以 1000 亿美元沉淀资金、50% 收益分给渠道、年度运营成本 6 亿美元为例,如果收益率下降 300 个基点,在沉淀资金不变的情况下,营业利润会被抹去约 79%。若要在 2% 收益率下继续赚到 19 亿美元,沉淀资金必须增至约 2500 亿美元,也就是规模增长 150%。
这并非纯粹假设。Circle 2026 年第二季度的实际储备收益率为 3.48%,而 50% 的渠道分成假设甚至偏保守:当季总收入为 7.01 亿美元,分发、交易及其他成本为 4.12 亿美元。
Circle 也在尝试拓展非储备收入。季度末,Circle Payments Network 的年化交易量达到 147 亿美元,环比增长 76%;截至 7 月 31 日已升至 230 亿美元。公司把全年非储备收入指引上调至 3.1 亿至 3.3 亿美元,但其中 2.42 亿美元来自一次性代币预售,并非可持续收入。文中提到,支付网络当时尚未开始收费,因此真正需要观察的是费率,而不是交易量。
IOSG Ventures 的结论是,稳定币会商品化,入口不会。监管要求发行方持有相似的储备资产,披露规则也会趋同,每一种受监管的美元稳定币承诺的都是同一件事,差异化会转移到代币之上。利率下行已经开始压缩沉淀资金利润,储备收益率下降 66 个基点,只换来平均流通量增长 25% 后储备收入增长 5%。在这一结构下,分发渠道仍拥有议价权。
Anthropic 冲刺 IPO:高增长与高成本并存
腾讯科技在另一篇文章中梳理了 Anthropic 的收入、成本和估值结构。2024 年,这家公司全年收入为 3.86 亿美元;到 2025 年,收入达到 45.9 亿美元,同比增长 1088%,扩大至前一年的近 12 倍。进入 2026 年后,增长继续加速。根据外媒报道,截至 7 月底,其年化收入运行率已超过 650 亿美元。
Anthropic 预计 2028 年收入将达到约 1900 亿至 2000 亿美元。若按 2 万亿美元估值计算,对应 2025 年收入的市销率约为 436 倍;若按 2028 年预测收入计算,这一倍数降至约 10 倍。文中认为,这组数字概括了此次 IPO 的核心赌注:未来三年,公司收入需要在 2025 年基础上扩大 40 多倍,才能支撑当前估值逻辑。
成本端同样庞大。2025 年,Anthropic 用于计算和基础设施的支出达到 73.3 亿美元,接近上一年的 3 倍,占总运营费用的 58%,相当于全年收入的 1.6 倍。也就是说,仅算力这一项,当年的收入都无法覆盖。
招股书中披露的 5180 亿美元云、计算和基础设施义务,也在文中被单独拆解。该数字并非未来一年的算力预算,而是未来多年将签署合同的总价值,其中许多是多年期合同。已公布的合同分配包括:1000 亿美元给亚马逊 AWS,2000 亿美元给谷歌云,800 亿美元给 Lambda 和 Nscale,500 亿美元给 Fluidstack,300 亿美元给微软 Azure,其余较小合同分配给更多小型云服务商。Anthropic 还在 WULF 的共置设施上部署自己的软件基础设施。
这些合同覆盖时间并不相同,有些可能横跨 3 至 5 年甚至更长,因此分摊到每年的实际支出远低于 5180 亿美元总数。但文章指出,即便如此,规模仍然惊人。若以 2025 年 73.3 亿美元的算力支出为基数,未来几年若继续保持三位数同比增长,年支出很快会迈向数百亿美元。
招股书还显示出客户集中度风险。Anthropic 的两大直接客户各自占收入的 12%,合计占 24%。对于一家年收入 45.9 亿美元的公司,这一依赖程度已经较高。风险因素部分还明确提示,许多最大客户并未锁定长期合同,可能减少或停止支出。
竞争层面,Anthropic 的主要对手包括 OpenAI、谷歌、Meta 和 SpaceXAI,其中与 OpenAI 的竞争最为直接,涉及企业客户、人才和华盛顿影响力等多个维度。Anthropic 的特殊之处在于,亚马逊和谷歌既是其战略合作伙伴,也是基础设施供应商和投资者。亚马逊累计投资约 80 亿美元,谷歌投资约 20 亿美元,两家公司既提供训练和运行 Claude 所需的云资源,也在股权层面与其深度绑定。文章认为,这种关系既是优势,也可能带来潜在利益冲突。
IMD:把 NFT 席位、Agent 与链上结算拼成劳动力市场
Bankless 的长文聚焦 IMD,讨论其是否正在搭建一套真正可被调用的链上 AI 劳动力市场。文中介绍,IMD 的目标是打造一家完全由 AI Agent 运行、由社区共同拥有的公司。
整个系统由多个部分组成。2,000 枚 identity.md NFT 不是普通头像类 NFT,而是进入 AI Agent 网络的“工作席位”。持有人需要将 NFT 按 ERC-8004 注册为 Agent,在自己的设备上运行开源 worker client,并自行接入 Claude 或 Codex。每枚 NFT 只能授权一台活跃设备。
任务由一个主编排 Agent 发布,其他 Agent 可以领取、执行并提交结果。验证器随后会在隔离环境中重新构建提交内容,其他席位还会进行对抗性审核,通过的工作最终被记录到链上信誉系统。目前,这个网络已经能够完成代码开发、网站搭建、预言机回答、审计、报告和图片等工作。
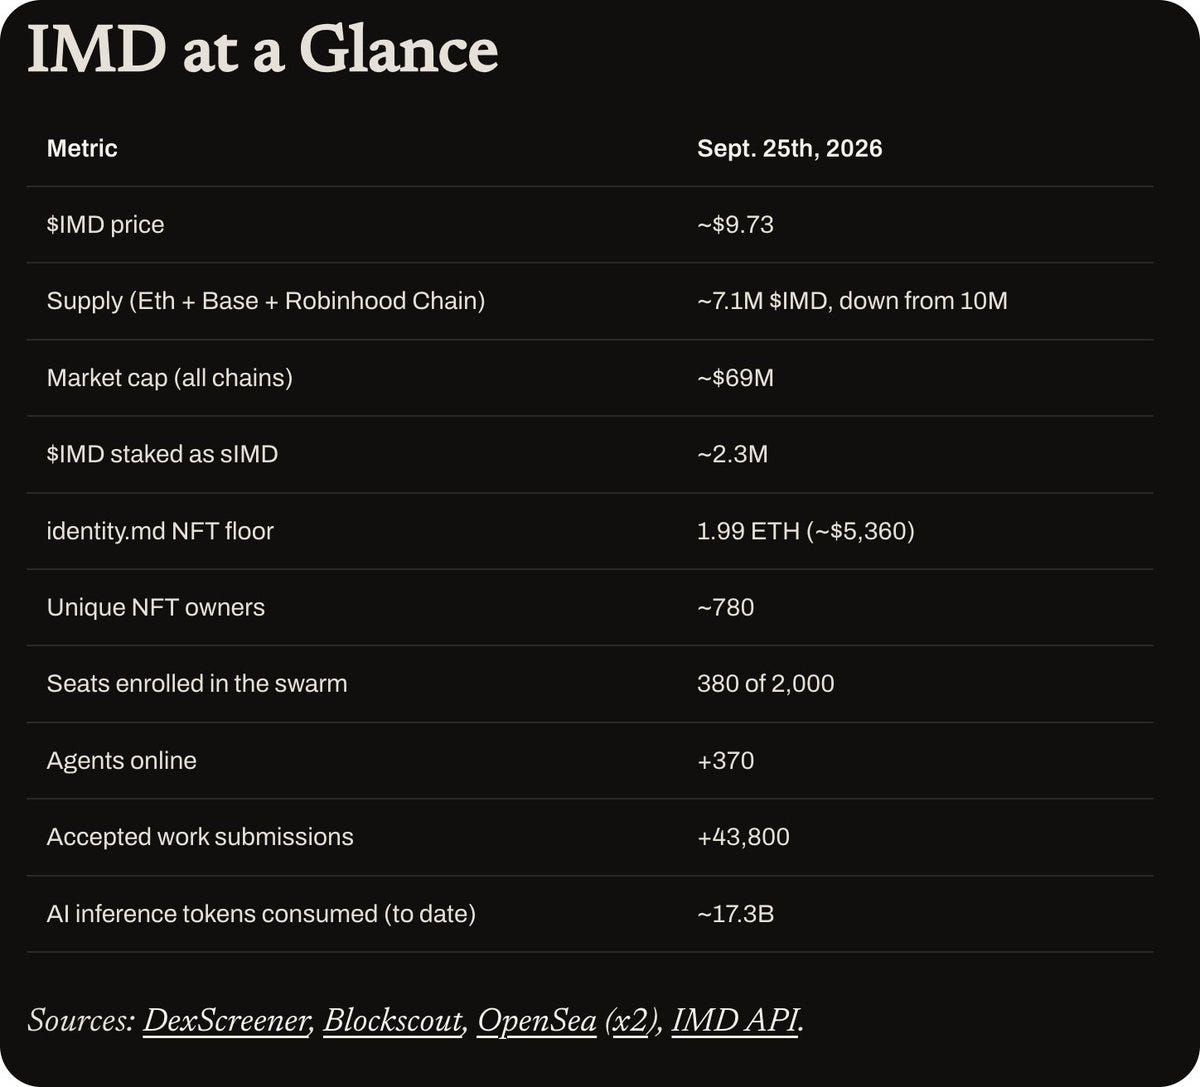
9 月 20 日网络刚向 NFT 持有人开放时,只有几十个 Agent 在线;5 天后,这一数字已增长至 370 多个。外部用户现在也可以付费调用这支 AI 劳动力,每个任务收费 0.5 IMD,并通过 x402 完成结算。当前系统产生的部署仍主要位于 Sepolia,但主网部署已经在计划中。
$IMD 是整个系统的流通货币,同一份供应量分布在 Ethereum、Base 和 Robinhood Chain 上,可以按 1:1 跨链,而且总供应量只会减少。从 Fren Pet 时期到现在持续进行的销毁,已经让最初 1000 万枚供应下降至约 710 万枚,相当于约 29% 的代币已被销毁。
IMD 协议同时拥有 Uniswap V4 上主要的 ETH/IMD 流动性池 POOL4,并通过 CappedBurnHook 设置池内 IMD 数量上限。当卖出导致池内 IMD 超过上限时,Hook 会在交易完成后削减超出部分,其中 85% 直接销毁,6% 进入用于 Agent 编排计算的储备,4.5% 分给质押者,另外 4.5% 分给 NFT 席位。与此同时,削减释放出的 ETH 会被重新部署到当前价格下方形成买墙,而池子的 IMD 上限每天还会减少约 1000 枚。
文中据此指出,卖出本身会推动代币销毁,同时为质押者和运行 Agent 的 NFT 席位带来收益。目前约有 230 万枚 IMD 被质押,占总供应量约 32%。
围绕这套系统,最关键的问题是这支 AI Agent“蜂群”是否真的开始工作。9 月 25 日公开数据显示,在 2,000 个 NFT 席位中,已有 380 个完成注册,372 个 Agent 在线。其中 334 个席位曾有工作被接受,267 个席位已有超过 50 次被接受的提交,193 个席位超过 100 次。
工作分布并未高度集中在少数节点。排名前 10 的席位只贡献约 8.5% 的已接受工作,前 50 名约占 32%。截至当时,整个网络累计进行了约 50,700 次任务尝试,其中约 86% 被接受,只有约 1% 被直接拒绝,其余处于失败或等待状态。过去 24 小时内,就产生了约 29,600 次被接受的提交。
不过,真正付费的外部需求仍处在很早期阶段。公开 x402 支付通道累计完成 115 个付费订单,每单 0.5 IMD,总计约 57.5 枚 IMD,约合 560 美元。Bankless 的判断是,这套 Agent 劳动力网络已经实际运转起来,但商业需求仍然很早期。
Meme 币如何给代币化股票带来流动性
Decentralised.Co 的文章讨论了 Robinhood Chain 上一种不同于过往机构路径的代币化股票流动性来源。文章指出,代币化股票并不新鲜,至少从 2018 年开始,市场就尝试把股票搬到区块链上。Binance 和 Terra 上的 Mirror Protocol 都曾为苹果、特斯拉、谷歌等股票创建可全天候交易的合成代币,但 Mirror 的流动性一直较差。
文中认为,过去的假设是,只要基础设施搭好、资产足够容易获得,交易者自然会出现,但事实证明,仅提高可获得性并不会自动创造新市场。投机本身就是金融市场交易的重要组成部分,尤其在加密市场中更是如此。
Robinhood Chain 上线后,一个名为 long.xyz 的 Launchpad 开始允许用户发行与代币化股票配对的 Meme 币,而不是像传统 Meme 币那样与 ETH 或稳定币配对。这样一来,当用户购买一个与代币化 Nvidia 配对的 Meme 币时,路由器必须先买入 NVDA 才能完成交易。也就是说,每一次 Meme 币买入,都会在协议层面同步转化为对另一侧股票代币的一笔买单,而这些股票随后被锁进流动性池,成为给 Meme 币定价的储备资产。
$BONER 是文中的一个案例,它与代币化 Hims & Hers 股票配对。当时 Robinhood Chain 上代币化 HIMS 的总流通量约为 73,685 枚,而 $BONER 的池子持有其中约 39,136 枚,占比约 53%。由于非美股交易时间无法继续铸造新的股票代币,而 Meme 币需求仍在上升,链上 HIMS 一度相较纽交所收盘价出现 37% 的溢价。
随后,Robinhood 的 Jersey 实体将 HIMS 供应扩大了 4.8 倍以缓解压力,但新增供应中仍有 53.1% 再次进入 Meme 币池。文章指出,供应增加并没有削弱 Meme 币对流通盘的控制,反而给了它更多可以吸收的流动性。
与代币化 Nvidia 配对的 Artificial Inu 则展示了另一种机制。用户买入 $AI 时,80% 的手续费会进入一个永久的 NVDA 金库,这部分资产只能增加、无法取出;卖出时,手续费则会用于销毁 $AI,并继续永久锁定更多 NVDA。无论买入还是卖出,每一笔交易都会单向增加系统持有的股票资产。
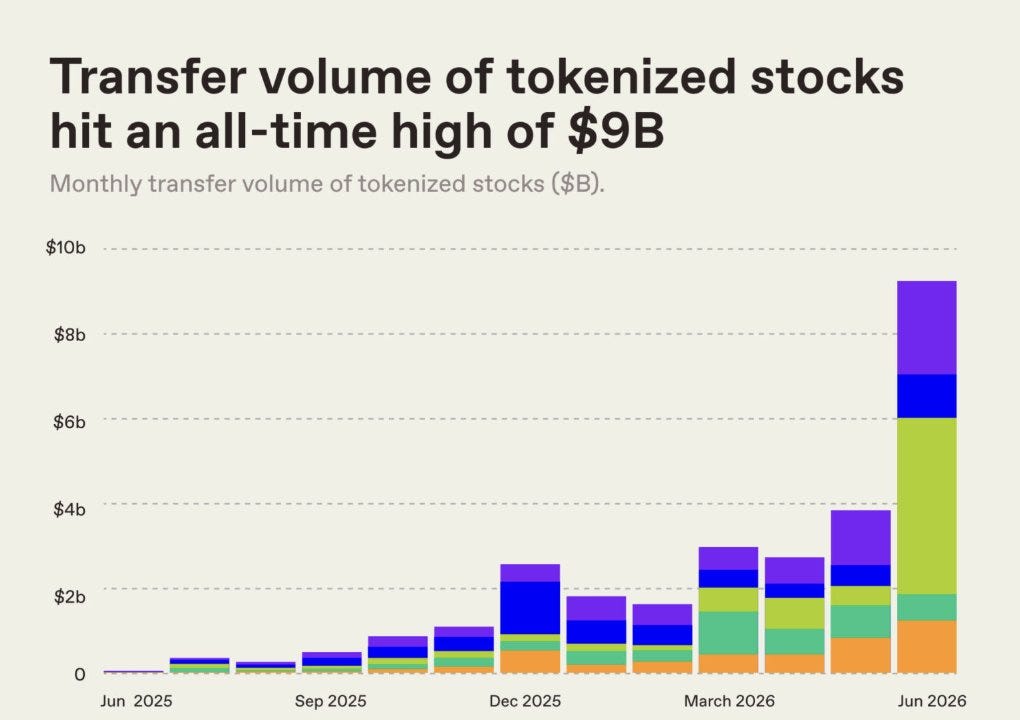
这套机制已经永久锁定了约 300 万美元的 NVDA,一度占所在交易平台全部代币化 NVDA 未平仓量的 16%。BNB Chain 的一项研究还发现,通过 Meme 币投机进入市场的用户,有 8.6% 最终转化为代币化股票持有者,而直接向用户提供股票时,这一比例只有 0.6%。也就是说,前者的转化效率高出约 14 倍。
预测市场里如何识别“聪明钱”
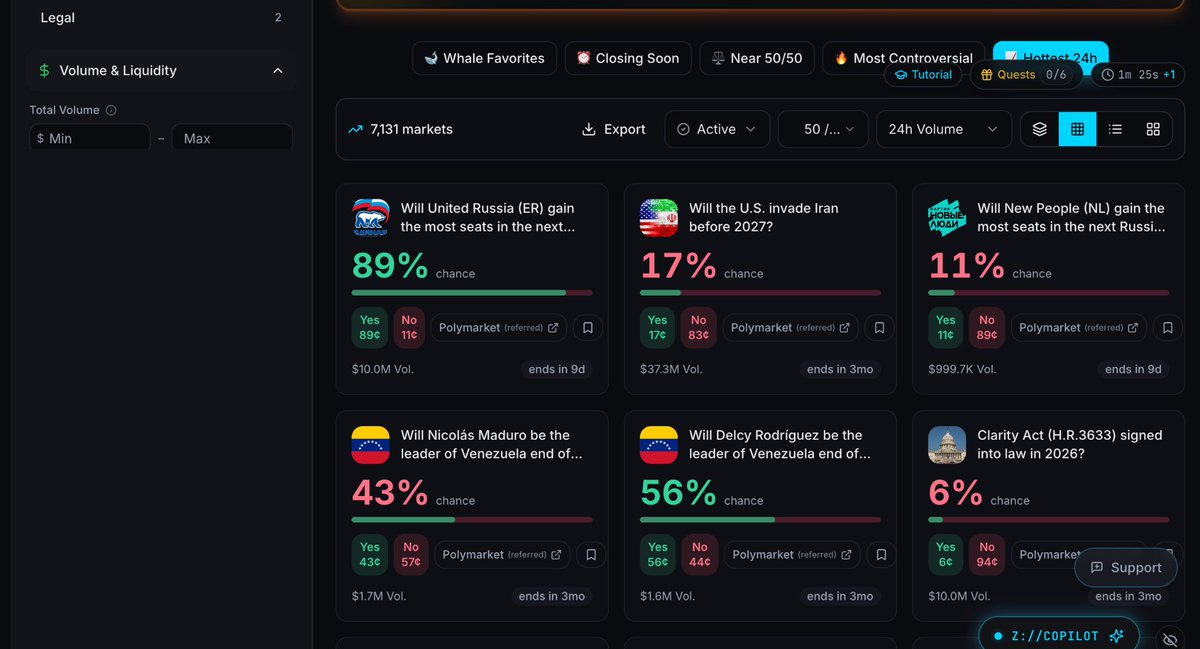
blocmates. 的文章把预测市场与 Meme 币交易放在一起讨论,认为两者背后的交易心理有相似之处。文章提出,预测市场可以理解为“带有概率的 Meme 币”。Meme 币价格建立在叙事、注意力和投机之上,预测市场也类似,只是用户交易的是某个事件是否会发生。
例如,如果一个合约价格是 0.55 美元,就意味着市场定价对应事件发生的概率约为 55%。和 Meme 币一样,这些价格也会受到新闻、注意力、巨鲸交易和散户恐慌的影响。两者共同面对的问题则是信息过载:新的叙事、新的市场和新的机会不断出现,很容易让人把频繁交易误认为取得进展。
文章认为,真正优秀的交易者通常会建立自己的系统,用来过滤噪音、尽早发现异常活动,然后耐心等待。当锁定一个预测市场后,下一步是理解价格为什么变化。价格变化本质上意味着市场对某个结果发生概率的判断发生了改变。
研究这种变化时,可以重点追踪两个方面。第一是巨鲸活动:观察价格变化背后是否伴随大额交易,是否有大仓位进入或退出,同时还要判断市场本身的流动性是否足够。如果市场很薄,一笔大额交易就可能显著改变价格,因此巨鲸交易只能作为进一步研究的起点,单纯的交易规模并不能证明交易者掌握了更好的信息。
第二是交易者画像。相比只盯着大额交易,更有价值的是继续调查这些钱包本身:它平时交易哪些市场、以前是否参与过类似事件、已经结算的仓位表现如何,以及这笔大额仓位是否只是更大策略的一部分。通过钱包历史、参与市场和过往表现,才能判断一个交易者的行为是否具有参考价值,而不是看到大单就直接跟随。
文章还建议回看已经结束的历史市场。预测市场同样可以利用历史数据,从过去发生过的类似事件中寻找规律,包括随着事件日期临近,市场概率如何变化,重大价格波动发生在什么时间,结算前交易量如何变化,不同类别市场中的钱包表现有何差异,以及市场早期定价与最终结果之间存在多大偏差。
PolymarketScan 的研究功能就是围绕这类历史模式展开,用户可以通过关键词或市场描述搜索已经结算的市场,也可以利用 AI 工具辅助研究。blocmates. 认为,工具只能让研究过程更有结构,不能消除交易中的不确定性。最终目标不是交易所有市场,而是建立一套可反复执行的流程:过滤噪音、识别异常活动、理解叙事、形成自己的交易逻辑,再决定是否建仓。