ChainFeeds 于 9 月 29 日发布新一期《Daily 投研早报》,汇总了市场观点、项目机制、链上金融产品竞争,以及 Robinhood Chain 上 meme 诈骗案例等内容。该期简报列出的五个重点话题,分别涉及 Lao Bai 对本轮周期的判断、Michael Saylor 对数字金融体系的看法、加密行业代币“回购潮”、链上金融“超级应用”竞争,以及一条在 16 秒内衔接资金的 meme 诈骗流水线。
Lao Bai:本轮主线看 RWA、Perp、Privacy,仓位倾向 ETH 多于 BTC
在题为《对话 Lao Bai:这是加密最后一轮像样的牛市?RWA、Perp、Privacy 三条主线》的内容中,Lao Bai 认为,市场中的“低垂果实”已经被摘得差不多,Alpha 正从叙事转向现金流、分发和 PMF。
他表示,从资产质量看,自己仍觉得 BTC 更好,但这一轮个人仓位会压 ETH 更多一些。Lao Bai 提到,自己不太看复杂技术指标,但从 ETH/BTC 周线看,长期下降趋势线很明显,突破位置大致在 0.03 左右。如果这一轮牛市还能延续几个月,他不太相信突破这样一条长期趋势线后又会直接跌回去,因此仓位分配会偏向 ETH 多于 BTC。
对于 BTC,他给出的乐观、中性和悲观情形分别是 20 万美元、15 万美元和 12 万美元左右,悲观情形大致回到上一轮前高。他还称,如果 BTC 能走到 15 万美元,ETH 既然已经突破对 BTC 的长期下降趋势,其涨幅应当会在 BTC 基础上再多 50% 到 60% 这一等级。不过,他也强调,ETH 能走多高,本质上仍取决于 BTC 能走多高,很难单独引领整个市场。
在具体资产上,Lao Bai 认为最稳的是 HYPE 和 BNB。对于 BNB,他称其已经存在很多年,Binance 又是绝对龙头,像饮料里的可口可乐,或者 AI 里的 NVIDIA,“它肯定非常稳”,但继续上行的空间不会像一些新资产那么大。
对于 HYPE,他认为其是 Perp 细分领域的龙头。虽然当前价格已经不便宜,但如果 Hyperliquid 真能实现最初设想的状态,即 permissionless 去交易万物,HIP-3 继续扩张,HIP-4 上线后数据也不错,那么其理论上的上行空间仍可能大于 BNB,短期也看不到特别明确的下行理由。
SOL 在他看来则是这三者里弹性最大的资产。Lao Bai 回顾称,SOL 从上一轮 2 美元涨到 250 美元,又跌回个位数,再涨回 200 多美元,这条链的群众基础很强,Foundation、开发者,以及一批西方 Solana KOL 和用户都保持了较高忠诚度。他认为,SOL 最大的优势和劣势其实是同一点:FTX 倒下后,没有一个中心化交易所为它提供绝对的退出路径,因此很多事情都要靠链上原生 DEX 自己完成,反而让它更符合 Crypto Native、赛博朋克和草根力量的气质。
谈到交易所竞争时,Lao Bai 认为,最终比拼的是用户体验和资源。以股票代币为例,如果底层最终都接入 Alpaca 这类券商,再去 Nasdaq 或纽约证券交易所完成买卖,那么同一只股票本身很难形成差异化。用户在不同平台买到的都是 NVIDIA,真正的差异只剩前端 UI、UX、费率,以及资产原本放在哪里。最早上线的平台可以先拿到第一批尝鲜用户,但等大家都接上后,头部交易所的优势会重新体现。因为如果用户资金本来就在 Binance,同时又要交易 Crypto 和股票,而 Binance 的币种和深度仍是最好的,大概率还是会把资产留在头部平台。除非用户只玩股票代币,才可能忽略 Crypto 深度和流动性,转而选择收费最低或自己认为最安全的平台。Lao Bai 的结论是,当所有人都拥有同一种资产后,资产本身就不再是护城河。
Michael Saylor:数字经济需要 24/365 运转的金融基础设施
在另一篇长文中,Michael Saylor 表示,他相信数字资产可以发展成一个规模达 100 万亿美元的行业。
他写道,数字智能会实现工作自动化、改变行业,并让既有产品过时。未来的繁荣,取决于能否以更快速度创造新企业和新机会。一个能够借助 AI 构建产品的人,也应该能够为将这一产品推向市场的公司融资。随着创业技术门槛下降,融资所需的成本、复杂程度和时间也应同步下降。Saylor 认为,数字代币提供了一种让资本形成更快、成本更低的方式,政策制定者应建立清晰、可操作的发行规则,制定与实际风险相匹配的信息披露要求,并为创业者接触潜在投资者提供直接、简单的渠道。
他提出,小企业融资不应只属于那些负担得起庞大律师团队的人,目标应是让 1000 万家新公司能够获得融资。只有这样,数字智能带来的生产力提升,才能转化为新的就业、新的产品,以及被更广泛分享的繁荣。如果一边保护现有商业模式,一边又让下一代企业难以获得融资,整个经济就无法为技术变革做好准备。
Saylor 还称,经济体系正走向一个由软件承担越来越多工作的阶段。过去通过电话、网站和面对面交流完成的工作,会逐渐由软件执行。AI Agent 将越来越多地进行研究、谈判、购买,并与其他 Agent 协同工作。这样的经济需要一套能够持续运行的金融基础设施,货币和资本必须能以软件运行的速度流动,做到每天 24 小时、每年 365 天可用。
在他看来,传统金融体系主要围绕人类身份、人类使用的交互界面和人类工作时间建立。随着个人和企业把越来越多活动交给 AI,他们需要一种现实可行的方式,让自己的 Agent 代表自己完成交易。这意味着数字钱包、可编程支付、可转移资产,以及软件能够直接访问的金融服务。比特币和其他数字资产天然适合这样的环境,因为运行在互联网中的 Agent,需要能够以数字方式识别和使用的资本,不可能以光速搬运金条,也不可能在每次配置资源时等待数月去完成一笔房地产交易。
他进一步指出,数字智能会增加整个经济中能够发生的生产活动,而数字资产可以帮助这些活动完成融资和协调,两者交汇之处很可能成为下一轮创新集中出现的地方。
对于代币化证券,Saylor 认为,它可以让股票和信贷全天候、跨市场流通,但更大的潜力在于赋予资产所有者更多使用资产的方式。投资者应能直接持有代币化证券,把它转移到自己选择的服务商,并在竞争性的托管和信贷市场中使用这些资产,企业也应拥有同样的权利。
他举例称,假设一名投资者持有价值 100 万美元的股票,一家服务商可能提供更好的融资条件,另一家可能提供获得收益的机会,第三家则可能提供更好的服务。投资者应能比较这些选择,并根据自身需要自由转移资产。即便最终仍选择托管机构,自托管能力也很重要,因为“能够离开”本身就赋予客户议价能力。如果资产可以自由转移,服务商就必须通过竞争留住客户,这种竞争可以改善服务、降低借贷成本,并让资产所有者获得更多由其资产产生的经济价值。如果只是把证券放到区块链上,却仍将其限制在原有封闭中介体系中,那么代币化的大部分潜力实际上并未实现。Saylor 认为,政策真正应追求的目标,是扩大资产所有者能够做出的选择。
代币“回购潮”升温,关键不只在回购二字
在题为《加密“回购潮”来了?12 个值得关注的代币》的英文长文中,作者 StarPlatinum 讨论了哪些项目真正把协议收入与代币价值联系起来。
文章称,加密行业花了很多年创造与背后业务几乎没有关系的代币:协议赚了 1 亿美元,代币持有者得到的却只是治理权。现在,这种模式正在变化,越来越多协议开始把真实收入用于从市场回购自己的代币。作者指出,一个协议真正拿出 1000 万美元购买并销毁代币,与宣布一个未来可能执行、还需要治理批准的回购提案,是完全不同的两件事。随着“收入”重新成为加密市场的重要叙事,真正值得关注的是,哪些项目已经建立起“产品使用—协议收入—代币需求”之间的实际联系。
以 Hyperliquid 为例,用户交易产生手续费,目前约 99% 的手续费通过 Assistance Fund 用于购买 HYPE,购入的代币按现行机制退出活跃流通。文章写道,这意味着用户在凌晨 3 点交易 BTC、ETH 或其他永续合约时,Hyperliquid 从这些活动中获得收入,而其中很大一部分最终转化为对 HYPE 的购买需求。真正需要观察的是 Hyperliquid 的交易量和收入:如果它继续拿到可观市场份额,支撑 HYPE 买盘的资金就会持续增加;如果交易活动大幅萎缩,这部分购买力也会下降。
Aave 的收入来自借贷市场,DAO 会将部分协议收入用于从市场购买 AAVE。最初计划规模为每年 5000 万美元,但随着收入状况变化,2026 年的讨论中曾考虑将其降至约 3000 万美元。文章指出,它与 HYPE 或传统“回购并销毁”模式存在一个重要区别:DAO 购买的 AAVE 会进入 Ecosystem Reserve。也就是说,DAO 是在积累自己的资产,这些代币未来仍可用于激励、质押、拨款或其他用途。因此,看到“回购”两个字并不能直接得出结论,更重要的是观察整个资产负债表,以及回购后的代币最终去了哪里。
EtherFi 采用的是另一种模式。文章称,它并不强调永久销毁 ETHFI,而是把回购产生的价值导向真正参与代币经济的人。部分 eETH 提现手续费收入会用于每周购买 ETHFI,Ether.fi 生态其他产品的部分收入也可支持额外的月度购买。买入的 ETHFI 主要分配给 sETHFI 持有者。这更接近一种以代币计价的“分红”:EtherFi 赚钱,用收入购买 ETHFI,然后锁定 ETHFI 的人获得其中一部分价值。当然,这些代币依然存在,获得者最终也可以卖出。文章也由此提出一个所有回购模式都要回答的问题:究竟是永久销毁资产更好,还是利用收入让持有和锁定代币本身产生经济价值。
作者提醒,“回购”可能很快会成为加密行业被滥用得最严重的词之一,真正需要知道的是钱到底去了哪里。一个值得观察的指标,是年度回购金额与代币市值之间的比例。如果一个市值 5 亿美元的协议能够持续每年拿出 5000 万美元购买自己的代币,那么它值得关注;但如果一个市值 100 亿美元的代币宣布进行 500 万美元回购,同时却有价值 5 亿美元的代币正在解锁,那么这种回购几乎没有意义。
文章还提到 NetNet 的机制。每枚 NET 都通过协议的 NAV 计算,对应其资产负债表中的一部分资产。当 NET 的市场价格低于 NAV 时,协议可以按大约“净资产价值减 1.5%”的价格回购 NET,并将买入的代币销毁。这意味着协议不是不考虑价格、每天机械回购,而是在市场给予 NET 的估值低于其对应资产价值时才启动回购。相反,当价格高于特定 NAV 倍数时,NetNet 还可以通过债券发行新的 NET,并将所得资金加入金库。文章最后称,加密协议终于学会了如何产生收入,现在真正值得观察的是,哪些协议能够让这些收入真正影响自己的代币。
钱包、DEX 与 CEX 向“超级应用”收敛
另一篇英文长文《链上金融的“超级应用”之战:钱包、DEX 与 CEX 的边界正在消失》则聚焦链上金融入口之争。
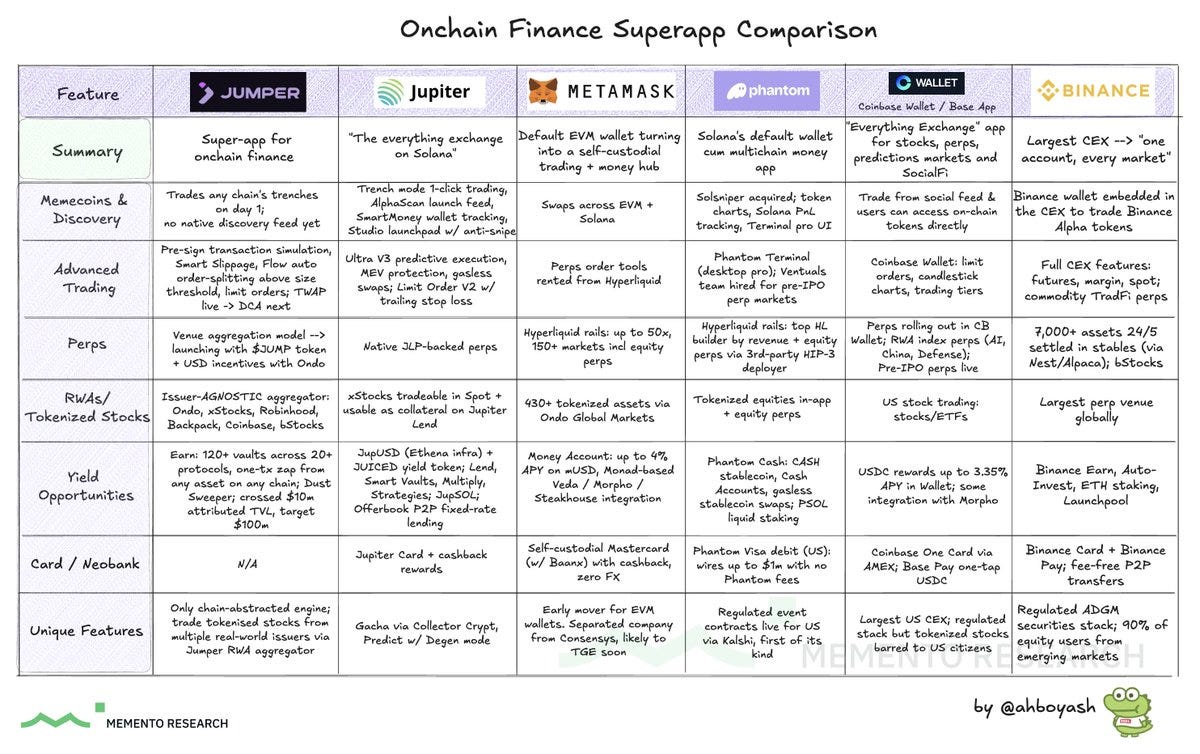
作者 Ash 写道,每一个链上金融应用都在争夺同一个目标:成为那个让用户用了之后就不再需要离开的 App。过去,行业分工很明确,钱包负责存放资产,DEX 负责交易,跨链桥负责把资产从一条链转到另一条链。现在,这种分工正在瓦解,所有产品都开始争夺同一块阵地,试图成为用户每天打开、并用来完成所有操作的唯一入口。
文章提到,Binance、Coinbase 和 Jupiter 正从 CEX、DEX 一侧向这个方向推进,MetaMask 和 Phantom 则从钱包一侧切入。每个平台都在不断叠加过去属于不同产品类别的功能,包括永续合约、RWA、收益产品、银行卡、社交信息流等,所有功能正逐渐汇聚到一个 App 里。这个赛道也因此从过去各自承担单一功能的产品竞争,转向围绕用户统一入口展开的“超级应用”竞争。
在 RWA 聚合方面,Jupiter、MetaMask 和 Phantom 各自主要接入一家代币化股票提供商,其中大多是 Ondo Global Markets。Jumper 则一次性聚合了 6 家发行方,包括 Ondo、xStocks、Robinhood、Backpack、Coinbase 和 bStocks。文章称,Jumper 的思路是保持发行方中立,不依赖单一 RWA 发行商,这与其此前做跨链桥聚合的策略类似。
在收益产品方面,Jumper 支持一键完成跨 120 多个 Vault、20 多个协议的组合交易,同时提供 Dust Sweeper,用于清理钱包中的小额零散余额。在高级交易工具方面,平台已经上线交易签名前模拟、智能滑点,以及当订单超过一定规模时自动拆单等功能。
文章回顾称,Jumper 最初正是凭借跨链桥聚合器建立知名度,按跨链交易量计算曾做到第一,市场份额约为 15%,目前拥有约 10 万月活跃用户,并按 Swap 交易量进入聚合器前十。
Ash 认为,这个赛道正在快速整合,但最终胜出的应用未必是功能最多的那个。目前还没有一个明确赢家,只是在不同功能领域已经出现一些领先者。那些能够继续把复杂性隐藏在产品背后、降低用户使用门槛,同时又能给专业用户提供真正需要工具的团队,会继续扩大领先优势。
就 Jumper 而言,文章称其当前核心押注是先做好链抽象和资产覆盖,再逐步补齐其他功能。不过,在分发能力和面向消费者的产品方面,例如银行卡、Mini Apps、资产发现等,钱包和 CEX 已经取得先发优势。Jumper 目前还没有原生 Meme 币发现信息流,永续合约聚合也尚未上线,同时缺少银行卡或 Neobank 产品。至少在当前阶段,能够在 RWA 领域做到不依赖单一发行方,同时又不断向“超级应用”扩展功能的竞争者仍然非常少。
Robinhood Chain 上的 meme 诈骗工厂:16 秒衔接下一盘资金
在第五部分内容中,律动拆解了一条发生在 Robinhood Chain 上、围绕 Pons V2 展开的 meme 诈骗流水线,并指出“老的安全检测已经不管用了”。
文章称,2026 年 9 月 21 日深夜,一个名为 DEED 的代币在 Robinhood Chain 上开盘。曲线在几个区块内被买空,代币提前“毕业”,迁入 Pons V2 对接的 Uniswap v4 池子,按规则,该池子的 LP 会永久锁定。安全插件随后给出多项“绿勾”,包括可卖、非蜜罐、流动性已锁。前几分钟里,它看起来像一次正常的热门 meme 发射。
DEED 的叙事是“Robinhood 链上的房地产金库”:交房租进入 vault,持有 DEED 就能分租金。项目有推特账号 @DeedEstate,也有网站,还有“1 号公布 The Roll”这类很像 RWA 的话术。但文章指出,真正不对劲的地方在于,开盘第一秒,86% 的供应已经分完,分给了 98 个地址。这 98 个地址几乎同时有钱、几乎同时下单,之后又几乎同时开始卖出。
12 小时后,DEED 的市值从最高约 300 万至 430 万美元回到接近零,回撤 99%,被抽走约 229 枚 ETH,约 63 万美元,同时还带来了 Pons 的创作者收入 18 万美元。而开这一盘的钱,是在 16 秒前从另一个刚出完货的盘打过来的。
一名名为 Wazz 的链上分析师记录下了这 16 秒。文章称,9 月 27 日,Wazz 发布了一张资金图,列出 53 个代币、53 次发射,时间从 2026 年 7 月 10 日排到 9 月 21 日,合计约 1843 万美元,约 7447 枚 ETH,而这还只是能找到的部分。
根据律动的梳理,Pons V2 的玩法几乎是 pump.fun 的翻版:固定 10 亿枚供应,走 bonding curve;曲线收满后,大约 4.2 枚 ETH,会自动迁到 Uniswap v4,LP 永久锁定;开盘前几秒设置一道“反狙击税”,刚发射时约 99%,几秒内衰减到 0。这个设计原本是为了防止机器人在第一秒扫走便宜筹码,但规则里留了一个后门:创建者在发射时可以白名单最多约 32 个地址,豁免这笔税。
文章称,正是这一点让相关团伙找到了可利用的漏洞。与过去通过撤池子、拉黑名单、收 99% 卖出税来“把路堵死”的老式 rug 不同,Pons 这套设计恰好相反:路是通的,池子是永久锁的,币也随时能卖。问题在于,开盘第一秒最便宜的那批货,已经被自己人拿走了。
在 Wazz 的名单里,DEED 甚至排不进前十。抽得最狠的三个项目分别是:CRUMBS,约 312 万美元,92 个钱包参与抢购;LEGS,约 290 万美元,77 个钱包;PINK,约 144 万美元,125 个钱包。每一次操作逻辑都一样:用 70 到 200 个钱包做障眼法,抢下 70% 以上的供应。有人复盘这些操作后发现,免税钱包加上创建者,开盘后合计能拿到 82% 到 86% 的供应。
律动总结了六个结构特征。第一,池子锁着,币也能卖。Pons V2 “毕业”后,LP 进入 Uniswap v4 且永久锁定。第二,开盘前几秒,70% 到 86% 的供应会被内部吃掉。第三,创建者给 15 到 32 个地址豁免反狙击税,随后在 1 到 3 个区块内用一笔交易帮助这些地址一起买入;外人抢第一秒时税接近 99%,自己人则免税。第四,持仓会被拆到几十上百个新钱包里,不是 1 个庄家地址拿着 80%,而是 70 到 200 个“看起来像路人”的地址合计拿 80%,持仓分布图因此会显得分散。第五,新号特征高度统一,大量 EOA 只有 4 到 11 笔交易,路径固定:先被打入一点 ETH,再买币或收币,随后授权、分段卖出,最后把 ETH 打进同一个归集地址。第六,资金是流水线,不是一锤子买卖。上一盘出货的 ETH,会在几秒到几十分钟内打给下一盘的 funding key。单看每一盘都像独立项目,连起来看资金图,则是一条连续链路。
文章还提到,这类项目的包装比老盘更像“真项目”,包括假网站、假产品叙事、假发射流程:先炒一个 CA 吸引 FOMO,再公布“正式合约”。一些 KOL 的帖子在项目 rug 之后也常常会立刻删除。
这期 ChainFeeds 投研早报还在开头列出了当日热点,包括谢家印称提币恢复不为机构、VIP 及员工设优先权限;消息人士称 Blockchain.com 寻求 5 亿美元 IPO、估值或达 60 亿美元;美国 SEC 更新加密货币常见问题解答,称无中央主体的代币回购通常不构成投资合同;ZachXBT 称疑似为朝鲜黑客清洗 Bitget 被盗资金的洗钱团伙公开求助;以及 Polygon Chain 质押奖励预计将于 10 月 1 日升至 7.7%。