ChainFeeds 10 月 15 日投研早报聚焦三条主线
ChainFeeds 10 月 15 日发布的投研早报,围绕 10 月 14 日的 5 篇深度内容展开,重点包括与 NEAR 联合创始人 Illia 的对话、Uniswap v4 Hook 生态项目梳理,以及 Pump.fun 的收入、回购和估值讨论。早报同页还列出当日热点新闻,包括 a16z 裁减投资组合招聘团队多数成员、Ledger 表示德国零售与分销商库存设备均未发现篡改迹象、白宫确认 Patrick Witt 卸任加密委员会执行主任、StarkWare 推出支持 Polymarket 用户进行隐私交易的 OffMarket,以及 Kraken 母公司 Payward 计划收购欧洲银行 Saldo Bank。
NEAR 联合创始人 Illia:重点是把热度变成产品飞轮
在与 NEAR 联合创始人 Illia 的对话中,Illia 表示,NEAR 已经构建将近 9 年,如果把更早的 AI 研究算上也是 9 年。团队一直围绕同一套愿景推进:世界在变化,需要去中心化技术、隐私、私有 AI、私有货币,也需要把 Web3 与更广阔的传统市场真正连接起来。
他提到,越来越多人加入让人兴奋,价格波动会带来更多资源和注意力,但团队更在意的是把这些注意力转化成产品和价值,而不是停留在市场情绪层面。对于市场上出现的「Zcash 是这轮牛市的 Bitcoin,NEAR 就是 Ethereum」这类说法,Illia 的回应重点仍是产品落地,而不是情绪本身。
在产品层面,Illia 将 NEAR Intents 描述为「一个市场中的市场」,也是任何交易意图的通用聚合器。用户发出一个意图,系统会在全网寻找最优对手方完成交易。他强调,这个构想不只针对加密资产,也不只局限于数字资产。无论是订酒店房间,还是更极端地说「在火星建基地」,理论上都可以被放进这种更广义的意图市场中。
Illia 还举了 Quantus 作为样本。按他的说法,Quantus 只上架 SafeTrade,没有中心化交易所 listing,但在 NEAR Intents 上仍具备良好流动性,兑换速度和体验都较顺畅。他本人会把 Druckbot 当作 AI 工作台,把 near.com 当作链上工作台,一些投机资产也会在 near.com 上完成交易、借贷和跨链。
NEAR 账户模型与抗量子升级
Illia 表示,NEAR 在 2018 年设计时就已经考虑量子问题,团队的判断是密码学迟早会变化,所以系统需要能够随时调整并升级到所需的密码学方案。NEAR 的账户模型允许用户轮换密钥、添加密钥,并使用多套不同的密码学。他称自己亲自写过相关代码,新增一条密码学曲线大约只需要 200 行代码。
他还提到,今年早些时候,当从公钥恢复私钥的新算法开始冒头后,团队就开始把后量子方案推上主网。现在已经有标准化实现,今年 7 月,NEAR 在主网上线了第一个 Dilithium,也就是 ML-DSA 后量子曲线。按照他的说法,现在任何人都可以在不转移资产、不需要提币、也不需要交税的情况下,直接把账户升级为抗量子账户,在 Meteor 钱包里点一下按钮即可;而在其他链上,如果要进入类似的防护模式,则需要重新推导密钥并自行管理一整套流程,复杂度更高。
隐私赛道不只剩隐私币,Nillion 把重心放在链上条件执行
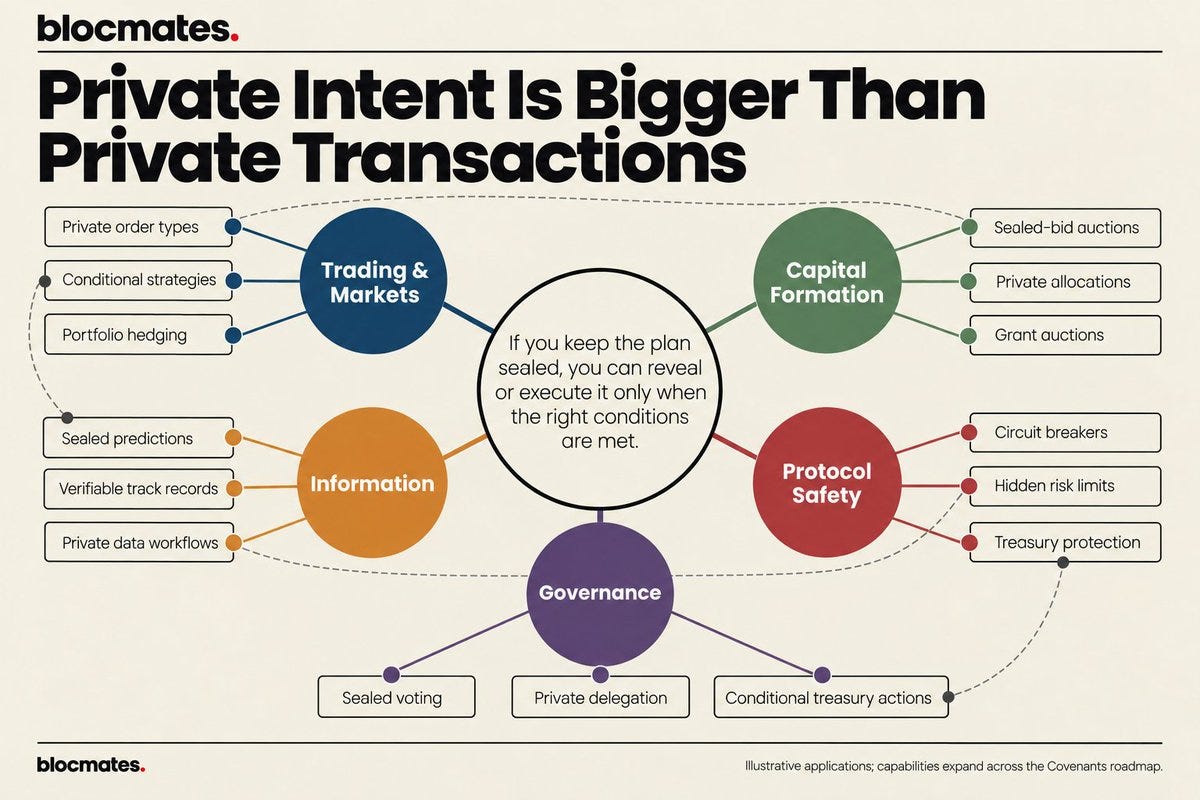
早报收录的另一篇英文长推,讨论的是隐私币之外的链上隐私机会。文中援引 blocmates. 的观点称,隐私始终是加密货币理念的核心,但目前大多数链上交易仍发生在公开账本上,用户的资产持仓、交易策略、常用交易所,甚至最活跃的交易时间,都可能被外部观察到。
文章提到,Monero 和 Zcash 证明了市场对隐私货币的需求,但私人价值转移并不是全部。现有方案往往只保护交易流程中的单个环节。比如,Renegade 允许订单按 Binance 买卖价差中间价成交,并隐藏交易细节;Aster 通过隐藏订单和隐藏仓位功能,减少公开信息流暴露;Flashbots Protect、MEV Blocker 等私有 RPC 主要保护交易执行前的信息,防止待处理交易暴露到公共内存池。
在该文看来,这些工具能够帮助交易者保护策略、降低被抢跑的风险,但还缺少一种通用机制,可以同时隐藏用户的交易意图、触发条件,以及价格、数量、时间等敏感参数。Nillion 正尝试用名为 Covenants 的技术原语解决这类问题。
Covenants 被描述为一种加密的「如果发生某事,就执行某项操作」指令。在预设条件满足前,相关内容始终保密。一个 Covenant 包含触发条件、执行动作以及约束两者的参数。文章给出的例子包括:当 Hyperliquid 上的 BTC 价格达到 10 万美元时执行交易,或者当某个钱包卖出 UNI 时触发特定操作,还可以附加「只在周末执行」或「稳定币脱锚时生效」等限制。
按照 Nillion 的路线图,这些条件未来不会只停留在单一区块链。Solana 上发生的事件可以触发 Hyperliquid 上的操作,预言机和传统 Web2 API 也可以把现实世界数据引入框架。用户将加密后的交易计划提交给 Nillion 后,由去中心化网络持续监测条件,等条件满足时再释放已授权的执行指令;在这之前,交易意图不会公开。
文章称,Covenants 的目标并不是要求开发者迁移到一套全新的执行环境,而是在现有可编程区块链之上补充隐私能力,让密封竞价拍卖、私人条件订单、加密预测和自动化风险防护等应用更容易实现。Nillion 将这一路线称为「加密市场」,希望在保留 DeFi 可组合性的同时保护用户策略。
文中还举了一个密封竞价拍卖的例子:某协议计划出售 100 万枚代币,Alice 最高愿意按每枚 0.05 美元买入 40 万枚,Bob 最高愿意按 0.045 美元买入 30 万枚,Charles 则愿意按 0.06 美元买入 60 万枚。按照报价从高到低分配,Charles 与 Alice 将获得全部 100 万枚代币,Bob 无法分配到份额。在统一价格拍卖机制下,两名中标者都按最低中标价,也就是每枚 0.05 美元支付。文章认为,如果竞价信息在拍卖期内全部公开,参与者就可能依据其他人的出价动态调整报价,独立竞价的意义会被削弱;通过 Covenants,出价信息可以以加密形式登记在链上,并在截止时间前保持隐藏。
除拍卖场景外,Nillion 团队还展示了 nilSwap。这是一款运行在测试网的以太坊与门罗币兑换应用,目前使用测试资产,在 Ethereum Sepolia 和 Monero stagenet 之间运行。文章认为,Nillion 想借此让开发者即便不掌握复杂密码学知识,也能在现有区块链上构建带有隐私保护能力的金融产品。
Hook 生态升温:Hookr、StonkBrokers 与 WTH 在做什么
第三篇内容聚焦 Uniswap v4 Hook 生态。文章指出,Uniswap 在 DeFi 领域长期不缺模仿者,但近期一批新项目开始尝试在其基础设施之上做出差异化设计。它们围绕手续费设计、套利收益再分配、流动性管理和更复杂的代币交易规则展开探索,背后的共同技术关键词就是 Hook。
文中回顾称,Hook 并不是近期才出现的新功能。早在 2025 年 1 月 Uniswap v4 正式上线时,Hook 就是这一版本的核心创新之一。用更通俗的话说,Uniswap 提供的是基础交易设施,Hook 则让开发者能够给特定交易池写入额外规则。在 Uniswap v4 中,Hook 是附着于流动性池的外部智能合约,可以在建池、增减流动性、交易等动作前后执行自定义逻辑。由此,开发者可以设计动态手续费、交易奖励机制,以及接入专门定价或订单机制的流动性池。
不过,文章也提醒,当前受到市场关注的 Hook 生态项目,大多还处在产品和市场验证阶段。Hook 虽然能在交易流程中执行自定义逻辑,但同时也扩大了需要审查的代码范围。Uniswap v4 基础设施经过开发和测试,并不意味着任何第三方 Hook 都会自动继承同等安全性。自定义记账、外部预言机、动态费用和可升级权限,都可能影响交易与流动性安全。
Hookr:做 Hook 的发行、部署与目录工具
文章介绍,Hookr 的重点是让开发者和项目方更方便地组合、部署和使用 Hook。该平台运行在 Robinhood Chain 上,既支持新代币发行,也支持为已有资产建立新的 Uniswap v4 池。创建者可以选择动态手续费、防狙击、自动销毁和 LP 奖励等 Hook Blocks,为不同池子配置不同规则。
Hookr 的产品范围已经延伸到 Builder、Hook 目录、SDK 和 HookrScan。文章认为,Hookr 的看点不只在于发币,而在于它是否能降低 Hook 的使用门槛:让交易者看懂规则,让开发者复用模块,也让其他产品接入这些市场。与此同时,可组合功能越多,越需要核对池子的具体配置。文中还提到,Hookr 官网明确表示其合约经过对抗性审查,但尚未接受外部审计。
据 GMGN 数据,Hookr 代币 HOOKR 当前市值为 2650 万美元,最高市值为 3143 万美元。
StonkBrokers:把两个代币融合成配对代币
文章称,StonkBrokers 是运行在 Robinhood Chain 上的一套 DeFi 基础设施与实验工具,重点覆盖股票代币、Uniswap v4 Hooks 和流动性池。北京时间 10 月 14 日,StonkBrokers 利用 Uniswap v4 Hook 功能,与 Hookr 合作创建了一种新型代币「Pair Token」,即融合型、自动复利 ERC-20。
其原理是把两个代币融合成一个新代币,例如 ETH + NVDA = ETHNVDA,或 NVDA + TSLA = NVDATSLA。每个配对代币都代表对应 full-range Uniswap v4 流动性池中的比例份额。费用方面,铸造和赎回免费;在复利过程中,对 LP 费用收取 10% 手续费,用于 STONKBROKER 回购。
What The Hook:重新分配套利收益
What The Hook(WTH)的产品切入点更明确,目标是重新分配交易池之间的套利收益。文章解释,在 AMM 交易中,不同流动性池会因为交易活动出现短暂价格差,套利者买低卖高后获利,同时推动不同市场价格重新趋于一致。What The Hook 想改变的不是套利行为本身,而是套利利润最后归谁。
根据其官方文档,What The Hook 会在 Robinhood Chain 上通过 Uniswap v4 Hook 检查关联交易池之间的价格差异;如果满足执行条件,且扣除成本后仍有利润,就执行套利并分配实际收益。
文中列出两种收益分配方式:
- 在 WTH 自身交易池中,交易者获得已捕获套利利润的 10%,WTH 财库获得 90%。
- 在第三方接入交易池中,默认分配为交易者 5%、流动性池 45%、WTH 财库 40%、推荐合作方 10%。
文章说明,这些比例针对的是成功捕获的套利利润,特定合作部署的分配比例也可以调整。WTH 的商业逻辑在于,接入其 Hook 的第三方交易池越多,协议就越可能从更多套利活动中获得收入。不过文中同时指出,套利机会并不会在每一笔交易中都出现,竞争性套利、交易成本、市场深度和接入池数量都会影响最终收益。而且,WTH 财库获得收入,不等于 WTH 代币持有人直接获得相应分红。
据 GMGN 数据,WTH 当前市值为 640 万美元。
Raoul Pal:大多数公链可能没有生存壁垒
第四篇英文长推来自 Real Vision 创始人 Raoul Pal。文章中,他把以太坊、Solana 和 Sui 这类通用型区块链视作主权经济体,认为它们拥有各自的 GDP、货币供应量和货币政策,评估价值时不应简单把它们看作一家公司或一枚代币,而应观察链上发生的经济活动。
Raoul Pal 将区块链项目的生存路径归纳为 4 类。第一类是成为主权经济体,以太坊、Solana、Sui 等少数链条因具备足够吞吐量、可组合性和开发者密度,有机会承载全球代币经济;第二类是成为专业化平台,他以 Hyperliquid 为例,称其本质上是一家垂直整合的交易所,只是使用区块链作为执行层;第三类是成为 Layer 2,在 Layer 1 之上经营业务并租用其安全性,这类项目可以成为优秀企业,但价值积累方式与底层链不同;第四类则是 BNB,市场按主权经济体给它定价,但在他看来,由于其缺乏去中心化特征,真正支撑其持续运转的是 Binance 的资产负债表。
至于大量缺乏竞争壁垒的通用型区块链,他认为它们既无法与头部平台竞争,也未占据专业化市场,最终价值可能趋近于零。
在估值框架部分,Raoul Pal 说,他今年早些时候尝试建立一套适用于 Layer 1 的估值方法。最初的方法与其他分析师相似,即把完全稀释估值与 TVL、手续费收入、DEX 交易量、稳定币市值等指标比较。结果显示这些指标之间相关性几乎完美,但问题是分析出现了循环论证:TVL 以待解释价格对应的代币计价,DEX 交易量会随投机升温而上升,手续费收入也会随交易量增长,本质上是在用价格的衍生变量解释价格本身。
随后,他剔除价格影响,把指标转换为比率,并回看 2025 年 1 月市场高点时的 12 条区块链,测试这些指标能否预测未来 13 个月中哪些区块链跌幅最小。结果是,手续费收益率没有预测能力,TVL/FDV 比率也没有预测能力;唯一具有预测性的指标是资金周转速度,而且方向正好相反。
文章给出的例子是,2025 年 1 月,Solana 的资金周转规模约为其锁仓价值的 200 倍,而以太坊约为 7 倍。随后 13 个月里,资金周转最快的区块链表现最差,资金停留时间最长的区块链反而表现更好。Raoul Pal 的解释是,资金快速进出更像赌场;愿意留下来参与借贷、交易和再质押的资本,才会形成持续的经济关系。
基于这套观察,他现在更关注 3 个非价格指标。第一,代币价格暴跌时,单位用户的经济密度能否保持稳定。他举例称,在 2024 年 12 月高点到 2026 年 2 月期间,他关注的一条区块链价格下跌 83%,TVL 下跌 78%,活跃地址减少约四分之三,但每名活跃用户部署的资本几乎没变,从高点到低点都维持在约 2100 美元。他说,在自己研究的 Layer 1 中,只有以太坊、Solana 和 Sui 在这轮回撤中维持了经济密度。
第二,稳定币供应量能否在代币价格下跌时继续增长。文章解释,区块链上的 1 美元不会因原生代币贬值而缩水,因此,如果美元资金在市场下跌时仍持续流入并留在链上,说明外部资本仍主动选择这张网络。
第三,也是他最看重的一项,是开发者是否持续加入。Raoul Pal 认为,用户可以在几分钟内撤走资金,但开发者投入的是多年累积的专业知识,难以轻易迁移到另一套编程语言和技术架构上。若开发者在熊市中仍迁移到某条链,意味着他们正在作出转换成本很高的长期选择。钱包数量与交易价值持续增长、开发者提前进入,且这些趋势能在市场下跌期间保持,才是公链具备长期生存能力的真正信号。
Pump.fun:近 7 天收入超过 Hyperliquid,回购与解锁数据成估值焦点
早报最后一篇内容来自 Odaily,主题是 Pump.fun 是否被低估。文章先把 Pump.fun 与此前热度一度上升的 Robinhood Chain 生态进行对比。文中提到,代币发行平台 PONS 曾因 Robinhood Chain 生态升温一度成为 Meme 交易热点,但随着生态热度迅速回落,PONS 近 7 天协议收入仅约 55 万美元,日均收入较近 30 天平均水平下降约 74%。
相比之下,Meme 行情虽然降温,Pump.fun 的收入仍维持高位。根据 DefiLlama 最新数据,Pump.fun 过去 30 天协议收入为 6563 万美元,接近 Hyperliquid 的 7105 万美元;过去 7 天收入约为 1663 万美元,已经超过 Hyperliquid 的 1430 万美元。
文章进一步对比估值,称 PUMP 与 HYPE 的流通市值分别约为 23.25 亿美元和 181.98 亿美元,相差近 8 倍。若按最近 30 天协议收入简单年化,对应的流通市值与年化收入之比分别约为 3 倍和 21 倍。文中指出,Pump.fun 长期受到社区质疑的点包括未向早期参与者发放代币空投,以及团队把平台收入中的 SOL 转出变现,但这些争议并没有明显影响用户继续发 Meme 和交易。
回购从 100% 净协议费用降至 50%,30 天回购额回升至 3000 万美元
文章回顾称,2025 年 7 月回购启动后,Pump.fun 一度把 100% 的净协议费用用于购买 PUMP。去年 9 月,单月回购金额升至 5530 万美元,甚至高于当月 4280 万美元的协议收入。今年 4 月,Pump.fun 表示将回购比例从 100% 下调至 50%,另一半资金留给公司,用于招聘、市场推广和收购。
这一变化之后,今年 6 月单月回购金额一度降至 920 万美元;而到目前,过去 30 天回购金额已经回升到 3000 万美元,约为 6 月的 3.2 倍。
根据官方数据,Pump.fun 累计回购并销毁金额约为 4.84 亿美元,累计销毁约 1715.2 亿枚 PUMP,占总供应量的 17.15%。近期每日回购并销毁支出维持在约 100 万美元。另据 DefiLlama 数据,过去 30 天,PUMP 回购相关支出约为 2948 万美元,平均每天约 98 万美元。按约 23.25 亿美元的流通市值计算,一个月回购支出相当于市值的约 1.27%。
文章认为,即便回购比例已经减半,Pump 现有收入规模仍足以支撑每天约 100 万美元的代币买盘。这使平台收入、回购与销毁之间建立起更直接的联系:收入为回购提供资金,回购吸收市场筹码,销毁则减少供应。
首次大额解锁后,样本中超过九成代币未在观察期内卖出
PUMP 最大的一次代币解锁发生在今年 7 月 12 日。当时团队和早期投资者结束 1 年锁定期,825 亿枚 PUMP 解锁,占初始总供应量的 8.25%,相当于解锁前流通量的约 20.23%。
在首次集中解锁后,加密研究机构 Four Pillars 追踪了其中 527 亿枚 PUMP 的流向,发现这些代币最终分发到 84 个地址。其 8 月 12 日发布的研究显示,随后 27 天内,这些地址累计卖出约 40.3 亿枚 PUMP,套现约 697 万美元,占追踪分配量的 7.6%。其中,62 个地址没有卖出,13 个全部卖出;已售代币的 84% 集中发生在 7 月 20 日之前。按该样本看,超过九成解锁代币在观察期内没有出售,首次解锁并未引发普遍抛售。
不过,后续解锁仍有筹码流出。10 月 13 日,据余烬监测,3 个团队或早期投资者钱包向 Coinbase Prime 转入 14.58 亿枚 PUMP,价值约 758 万美元。这 3 个钱包合计拥有 700 亿枚分配额度,此次转入的是本月解锁数量,或已卖出。
文章同时指出,7 月 12 日的 825 亿枚 PUMP 解锁,占团队与早期投资者全部分配的四分之一;剩余 2475 亿枚将在之后 3 年内按月释放,按既定安排每月约 68.75 亿枚,仅为首次集中解锁规模的十二分之一。因此,团队与早期投资者最大的一次集中解锁已经过去,后续潜在抛压明显减弱。
后续估值扩张仍要看产品是否承接更多交易需求
文章认为,高收入和回购构成了 PUMP 现阶段的支撑,估值能否继续扩张,则取决于 Pump 是否能吸引更多交易用户。近期,Pump.fun 创始人 Alon 表示,平台将下调低市值代币推荐的奖励权重,弱化交易量指标,改为重点考核跟随者的实际盈利,并减少低质量喊单激励。文中称,这项调整针对的是社交交易中的核心矛盾,即推荐者获得奖励,而跟随者可能承担亏损。
另据 10 月 10 日的市场消息,Pump 正在开发由 Hyperliquid 驱动的永续合约功能,目前还不能视为已经上线的产品。如果该功能最终落地,用户除发行和交易 Meme 代币外,还可以在同一应用内进行合约交易,Pump.fun 也将获得承接更多交易需求的机会。