ChainFeeds 于 9 月 15 日发布新一期投研早报,集中整理了 5 篇加密行业深度内容,主题覆盖融资模式、交易基础设施、以太坊路线图、稳定币结算链,以及 HIP-3 相关市场结构。
加密 VC 融资逻辑被重新审视
在题为《加密 VC 大洗牌:只讲故事、等 TGE 的时代结束了?》的文章中,Paul Klay 认为,过去通过 SAFT 投资的核心逻辑,建立在代币发行给传统风险投资退出机制带来「漏洞」的基础上。与 Web2 需要依赖并购或 IPO 才能退出不同,加密项目即使公司本身没有真正做起来,仍可能通过发币获得流动性,散户买入后,项目和早期投资者就有机会实现部分回报。
文章指出,这种模式的问题在于,资金不会凭空产生。IPO 有相对明确的流程,公司业务和财务会经过严格审查,也受到监管约束,估值通常与真实盈利能力及未来盈利预期有关;但加密行业长期以来并非如此。即便项目寻求登陆一线交易所,需要经过的验证也少得惊人,只要能展示足够交易量,就有可能获得上线机会。
Paul Klay 还提到,代币市值与公司真实经济状况之间往往缺乏稳定对应关系,投资者拿到的是代币权益,而公司仍保留全部经营收入,两套经济利益并不一致。原本应当成为更容易实现的 IPO 替代方案的代币发行,最终演变成一场赌场游戏。
他进一步把问题指向透明度缺失。真正掌握流程的人,往往也是唯一知道实际发生了什么的人。外部投资者很难验证 KOL 是否收取报酬、做市商为何采取某种操作、代币上线一分钟后为何突然出现大量供应、营销预算流向哪里,也难以判断项目方解释中哪些属实。除非直接参与项目运营,否则外界本质上只能相信项目提供的信息。
文中称,过去不少加密 VC 并不在意这些问题,没有认真核查事情为什么发生、资金最终流向何处,只想着把代币先发出来,随后越来越多参与者开始破产。与此同时,这套发行游戏本身又非常复杂,涉及营销、KOL、交易所、做市商、Launchpad、流动性、上币与代币分配等大量变量。某个决定可能带来 500% 回报,另一个决定则可能让回报直接归零,而理解其中差异,通常需要多年经验和多次完整经历整个发币过程。
文章认为,这与 IPO 最大的不同在于,很多时候市场并不是在判断某个项目究竟值多少钱,而是在设法以远高于真实价值的价格把它卖出去。现在,越来越多的人已经意识到,过去那套加密 VC 模式行不通了。SAFE + SAFT 正变得几乎不可或缺,投资者开始更关注真实收入和能够理解的商业模式,尽职调查也越来越接近 Web2。资本则更多流向已经在加密行业证明产品市场契合度的方向,包括博彩和预测市场、Meme 币 Launchpad、支付、新型银行、法币出入金、AI,以及一定程度上的 DePIN 和 RWA。
Paul Klay 的结论是,过去 Web3 融资近似于「狂野西部」,而现在如果一个项目希望在 Web3 获得融资,可能首先要证明自己同样有能力在 Web2 获得融资。行业还会继续成熟,能够不加判断到处撒钱的 VC,大多已经消失,或者为此付出极其昂贵的学费;留下来的机构,正在建立更加严肃的投资流程。散户也变得更聪明,市场基本只剩下两种游戏:一种是明确知道这就是纯粹赌博,快速进、快速出;另一种则是项目拥有真实产品、真实用户和实际收入,因此长期持有这个资产有明确理由。中间地带正在消失。
Forest:Hyperliquid 已接近终局,下一轮增量在 AI 交易 Agent
在 Mojo AI 创始人 Forest 的访谈中,核心判断是 Hyperliquid 已接近终局,加密行业下一轮增量在于 AI 交易 Agent。
Forest 把 Hyperliquid 与 Uniswap 类比,称其在发展过程中也经历过 PancakeSwap、SushiSwap、CowSwap 等挑战,但越简洁的产品越难被挑战,因为后来者很难做出差异化,而 Hyperliquid 已经把产品做得足够好。他提到,Hyperliquid 很早就开始探索 RWA 市场,也开放了加盟商模式,HIP-3 和 HIP-4 都是非常天才的设计。按照他的描述,Hyperliquid 只做协议,不去拼运营,也不找 BD,而是不断抽象出更多协议层,让别人去帮它推广和做流动性,HLP 的设计同样很出色。
对于 Hyperliquid 成功的原因,Forest 给出三点:第一,它做出了一个性能真的很好的 Perp DEX,之前的 dYdX 与它完全不在一个级别;第二,Tokenomics 和 token 社区增长非常良性;第三,HIP-3 加盟店的方式做得很好。他说,很难想到有什么东西能比 Hyperliquid 好 10 倍,就像今天大家依然使用比特币,也仍用 ETH 做智能合约,其他链更多只是在 memecoin 上有使用场景而已。
Forest 还提到,他甚至觉得未来 10 年最好的资产,可能是中国大陆的科创类股票,原因是中国 founder 被低估、估值太低。因此他建议那位 ABC 朋友可以做大陆股票的 HIP-3。不过他也指出,这里面仍然有问题,必须找到渠道去对冲,否则价格无法锚定。
谈到自己的创业选择时,Forest 回忆称,从 Bitget 和 Foresight 离开时,他考虑过三条路。第一条是做 Perp DEX,因为团队有交易所背景,大家也都觉得 perp 业务能赚钱,且在去年仍很火;第二条是做合规,他们也收购了 OSL;但这两条路他都不想选,或者说没有能力去做,尤其是合规。他直言,Perp DEX 已经没有什么继续内卷的意义,后来出来的项目没有真正差异点,最多只是在发 token、做空投时带来一波交易量,Lighter 就是例子,虽然已经做得非常专业。于是他把方向放在 AI,认为 AI 处于另一个层面,可以改变甚至颠覆传统交易的交互方式,所以最终选择了这条路径。
在 Robinhood Chain 的话题上,Forest 认为,它的能力来自一批非常专业的用户,以及 Robinhood 自有渠道可以把用户很快从 Robinhood 转到 Robinhood Chain。按照他的说法,这些交易美股的传统用户相对更专业,资金体量也更大,这是它成功的原因。
不过,他同时表示,meme token 的行情究竟能持续多久,最终仍要回到价值本身。短期可以依赖资金炒作和博弈,拉长时间还是会价值回归。对于 DAT,Forest 说自己一个都没投,因为当时就觉得这件事「非常扯」,本质上和 memecoin 没区别。他给出三点理由:第一,它没有创造新的价值,只是试图创造一个新的资金渠道,认为美股市场的人会来买 token,但事实上并不会;第二,发行门槛非常低,和发 meme coin 没有本质区别,几十万美元律师费就可以搞定;第三,它和 MicroStrategy 完全不同,MicroStrategy 融资后去买比特币,而这些 DAT 里很多资产是 OTC 过去的、借过去的、委托过去的,很多甚至都不是 OTC。
Ethlabs 推进 10 秒 Slot、快速最终性与账户抽象整合
在 Ethlabs 周报中,Barnabé Monnot 表示,团队两周前启动了一轮关于互操作性的集中研究,希望更明确后续精力投入方向。当前 Ethlabs 正在推进「更快的以太坊」,包括快速确认规则、缩短 Slot 和快速最终性,目标都是减少用户等待以太坊确认的时间,并改善整个网络的互操作体验。
后续重点有两个方向。其一是降低 L2 至 L1 的延迟。此前与 L2 团队交流后,Ethlabs 认为用户非常关心跨链资产和操作的流动效率。快速确认、更短 Slot 和快速最终性有望降低从 L1 前往 L2 的延迟,但从 L2 返回 L1 受到另一套因素限制,包括数据提交、证明构建与验证,以及 Optimistic Rollup 的挑战期。团队正在研究哪些改进最重要,以及 Ethlabs 能在其中发挥什么独特作用。
其二是账户互操作性。文章称,账户应该帮助用户协调不同链上的活动,包括管理跨链关联账户、批量执行多个操作、在用户尚未持有资金的链上代付 Gas,以及设置下一步操作触发前必须满足的条件。这与目前正在推进的账户抽象工作直接相关,目标是让原生账户抽象在不同链上的体验更一致,使账户能够跨链「携带」和使用。
在 Hegotá 升级上,Ethlabs 重新审视了此前提出的 60 多项 EIP,并更新优先级判断。目前核心方向仍包括更强的抗审查能力、更快的以太坊、持续推进性能工程优化,以及原生账户抽象。文章认为,性能优化可以为以太坊创造更多空间,这些额外性能既能用于提升网络容量,也能用于缩短 Slot 时间、降低节点运行要求,或者同时推进多个方向。Ethlabs 的看法是,Hegotá 应继续创造这种性能余量,同时带来用户能够直接感受到的改进。
在更快的 L1 Slot 上,团队仍认为 Hegotá 是首次缩短 Slot 时间的合适窗口,并主张先将当前 12 秒 Slot 缩短到 10 秒。与此同时,RPC 服务商正成为快速确认规则能否广泛采用的关键环节。按照 Ethlabs 的说法,FCR 可以把从 L1 向 L2、中心化交易所及其他跨链桥的充值确认时间,从数分钟压缩到几十秒,从而加快流动性周转。由于大量应用和 L2 都通过 RPC Endpoint 获取以太坊状态,它们能否使用更快的确认机制,很大程度取决于 RPC 服务商能提供什么信息。团队目前正与 RPC 和跨链桥团队合作,为现有应用设计清晰的迁移路径。
在快速最终性方面,Ethlabs 继续推进采用解耦共识的形式化验证。这一设计将最终性投票从区块生产流程中分离,使两条时间线能够分别优化:一边提升最终性速度,一边继续缩短 Slot 时间。最新进展主要与网络恢复能力有关,即当网络从不同步状态重新恢复同步后,确认机制能够恢复安全性,最终化和稳定机制也能在模型假设成立时重新与规范链保持一致。
团队还在继续整合两项原生账户抽象提案:EIP-8141(Frames)和 EIP-8130(Keystore)。其中,EIP-8141 已计划纳入 L1,EIP-8130 则由 Base 协议团队重点推动。Ethlabs 还准备制定统一的钱包支持方案,以适应以太坊新的账户体系。下一阶段,团队计划面向应用开发者发布更短 Slot 调查,并进一步明确以太坊最终性和 Blob 目标,包括应在什么时间达到什么目标,以及具体实现路径。
Circle Arc 主网上线前:结算链定位、确定性最终性与许可制验证人
在《Circle 为什么要自己做一条链?Arc 主网上线前的完整拆解》中,SoSo Value 认为,USDC 长期发行在以太坊、Solana 及主要 L2 之上,作为这些网络的使用方而非运营方,Circle 面临三项结构性约束。
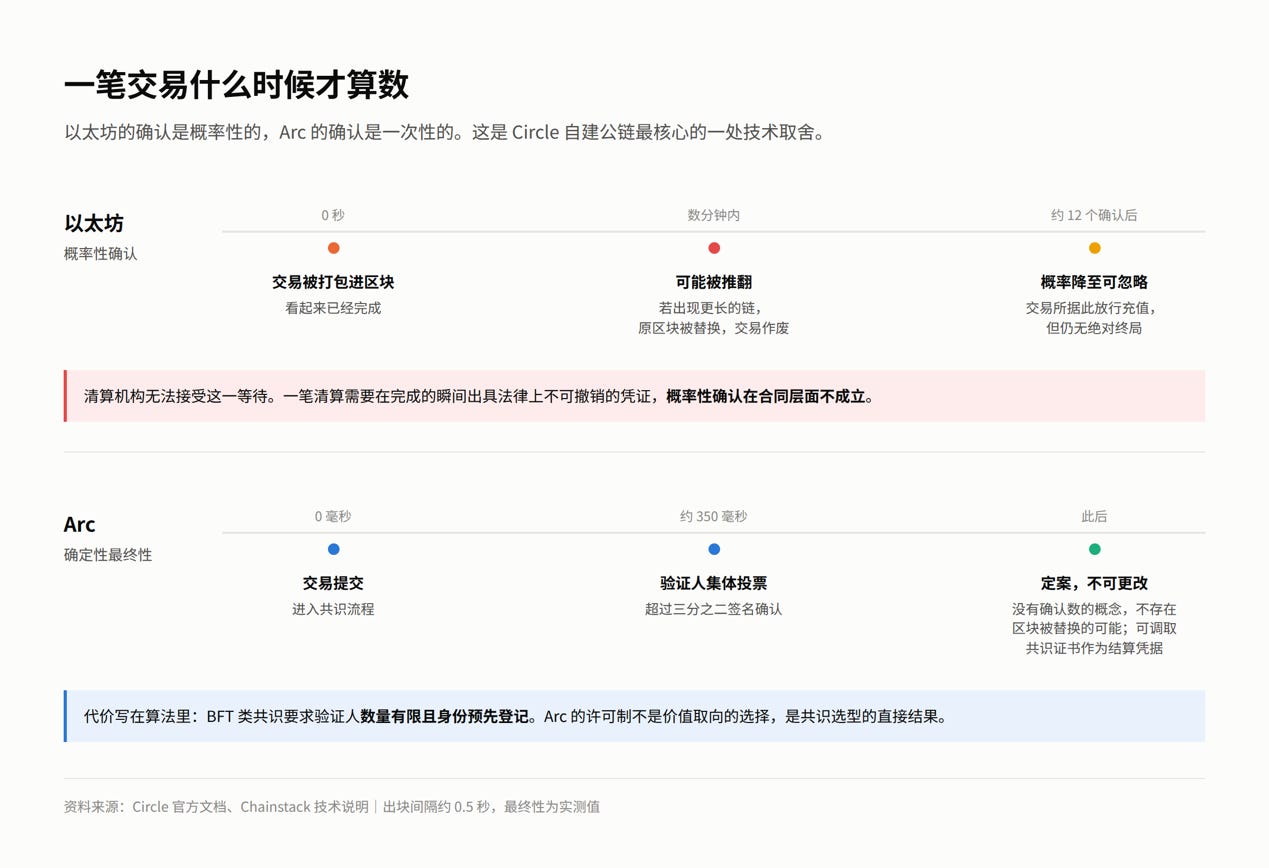
第一是双币种带来的财务摩擦。企业在执行跨境结算或大额转账时,需要额外购入并持有 ETH 或 SOL 支付手续费,这会在企业账面上形成额外敞口、额外汇兑和额外税务事项。第二是交易确认可能被推翻。在以太坊这类网络中,交易被打包进区块并不等于最终确认;如果网络出现更长链,原有区块会被替换,交易也随之作废。这就是区块重组。其概率会随着后续区块累积而快速衰减,因此交易所要求充值等待若干确认,本质上是在等待这类风险下降到可忽略水平。文章称,加密用户已经习惯这一等待过程,但清算机构无法接受,因为清算业务要求交易完成瞬间就能出具具备法律意义、不可撤销的凭证,概率性确认在合同层面并不成立。第三是协议控制权缺失。底层公链的硬分叉、MEV 拥堵、Gas 价格波动和排序器故障,都不在 Circle 的风控范围内。
基于这一背景,Arc 的定位并非争夺 DeFi 流动性的通用公链,而是一张专用于稳定币、代币化现实世界资产和外汇清算的结算网络。
文章介绍,Arc 的共识引擎为 Malachite,来自 Informal Systems,这是一支从事 Tendermint 形式化验证的团队,并已在 2025 年并入 Circle。Arc 执行层采用 Reth,完整兼容 Solidity 工具链,出块间隔约 0.5 秒,主网 Chain ID 为 5042。该机制提供的是确定性最终性:交易提交后由验证人集体投票,超过三分之二签名确认即告定案,此后不可更改,实测耗时约 350 毫秒。文章强调,这套机制不存在确认数概念,也不存在区块被替换的可能,重组风险在机制层面被直接排除。
不过,代价也写在算法本身里。BFT 类共识依赖验证人投票达成一致,因此要求参与者数量有限且身份预先登记,否则投票无法统计。SoSo Value 指出,Arc 的许可制并不是价值取向问题,而是共识选型直接带来的结果。
在验证人结构上,Arc 当前验证人集合完全封闭。Circle 公布的创始验证人为 11 家,加上 Circle 自身共 12 个节点,分别包括 DTCC、ICE、Visa、Mastercard、MoneyGram、Global Payments、BlackRock、Standard Chartered、SBI Group、Sumitomo Corporation、Galaxy 与 Circle。
文章还将 Arc 与 Robinhood Chain 做了对照。Robinhood Chain 于 2026 年 7 月 1 日上线,定位是一个受监管场所,让代币化现实世界资产接入 DeFi,锚定产品是 Stock Tokens,也就是英伟达、苹果等股票的链上版本。这个设计最初被广泛视为传统券商进入链上的范式,但实际链上活动偏离了原始目标。
上线后,链上活动主要由 meme 驱动。一个猫主题代币 CASHCAT 单周上涨 2158%,市值达到 1.56 亿美元;而当时全链代币化现实世界资产总规模为 1281 万美元,其中股票部分为 1068 万美元。按占比计算,现实世界资产在链上活动中的占比仅为 4.1%,资产管理与借贷合计占 78.8%。文章提到,首席执行官 Tenev 起初把代币化现实世界资产称为加密行业「持久的方向」,但随着 CASHCAT 上涨,后来又表示这条链「做 meme 也不错」。在两个月内,该网络 DEX 交易量超过 346 亿美元,稳定币供应突破 10 亿美元;与此同时,现实世界资产代币的实际交易量低于 3000 万美元,占全链 DEX 交易量不到 0.1%。
IOSG:HIP-3 是昂贵入场券,不是买来的护城河
在《HIP-3:昂贵的入场券,买不来的护城河》中,IOSG Ventures 把重点放在 Trade[XYZ] 的交易量和盘口变化上,认为仅凭表面数据把下滑解释成「龙头在输」并不成立。
文章给出的数据是,Trade[XYZ] 30 天成交额为 64.60B 美元,较上月下滑 44.2%;7 日均量从 8 月初的 5.36B 美元/天下降到 2.01B 美元/天,自身盘口回撤 62%。第一大市场 SK 海力士降到 8.50B 美元。IOSG 认为,占比下滑的两条腿都是真的,但下面的数据说明,HIP-3 这条腿中的很大一部分并不是竞争造成的。
文章指出,如果是竞争导致下滑,应该看到标的本身还在照常交易,只是 Trade[XYZ] 抓到的份额变少;但实际情况是,标的自己也安静了下来,并没有出现抛售。以 8 月初成交量见顶时为基准,盘口中每一个大市场如今的价格都更高,真正塌下去的是这些标的一天能走多远,而平台成交量几乎同步跟着走。仅看工作日,存储板块日均波动与平台日成交量之间的相关系数为 +0.47,样本 45 天。黄金是天然对照组,它是当月唯一日内波动上升的大市场,成交量也跟着上去;白银则是一个不符合这一模式的例外。
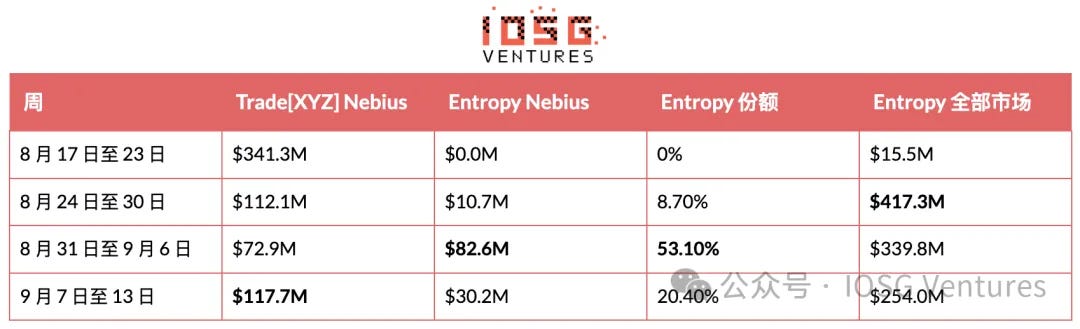
IOSG 进一步写道,存储与 AI 板块真实成交确实塌了 25.7%,这一半是真的,但 XYZ 跌了 49.7%,接近前者两倍。多出来的 24 个百分点,不是行业本身给出的。缺口最大的地方恰恰在其核心市场:闪迪 -26.0 个百分点、美光 -25.4 个百分点、英特尔 -21.5 个百分点、SK 海力士 -17.2 个百分点。相反,它在英伟达(+36.5 个百分点)和 Nebius(+18.6 个百分点)上跑赢了真实市场,但那两个盘口本来就较小。
在竞争解释上,文章提到 Entropy 整个 30 天的闪迪成交额为 523M 美元,而 XYZ 自己的闪迪盘口少了 6.14B 美元,因此挑战者最多只吃掉其中约 8%。剩下的部分更像资金轮动。同期,Hyperliquid 核心盘永续成交增长 117%,而 HIP-3 在下跌,两边合计总量反而增长 26%。这意味着资金并没有离开 Hyperliquid,而是从股票盘口回到了加密盘口。
同一个 30 天里,这九个标的在各自交易所成交 2,004.7B 美元,XYZ 在这些标的上的成交为 23.5B 美元,占比 1.2%;XYZ 全部 104 个市场加起来的 64.60B 美元,也只相当于这九个名字真实成交的 3.2%。
IOSG 对 Trade[XYZ] 的定义是,一个面向存储与 AI 资本开支交易的 7×24 场所,外加原油、金属和指数产品,包括韩日半导体、一个合成 DRAM 指数、SpaceX、自家的 XYZ100 篮子,以及一个持牌标普 500。它的优势地盘,是加密原生交易者在凌晨三点于别处碰不到的那批资产。而这也正是 Entropy 选择攻击的地盘,切入点是闪迪和 Nebius,而不是苹果。
文章还反驳了一个直觉式判断,即认为平台在回避未上市公司。IOSG 认为事实并非如此,pre-IPO 反而是它做得较好的业务之一。仅 SpaceX 一项,30 天成交额就有 2.80B 美元,占盘口 4.3%,排名第九;其后依次是宇树 511M 美元、长鑫存储 317M 美元、智谱 156M 美元、MiniMax 92M 美元、SHEIN 27M 美元,长江存储也已经注册待发。这些标的的共同点是,都存在可观察的二级成交价格,也有已知股本数。SpaceX 会定期进行要约收购,提供明确的每股价格;中国这几家公司在内地也存在活跃的 pre-IPO 灰市,股本数能够从工商资料和融资轮次中获取,因此平台可以像处理其他资产一样,以每股报价进行定价。