
从 7 月到 9 月,A 股科技板块的走势让不少投资者情绪承压。与此同时,中国半导体企业却接连出现大动作。
7 月 24 日,长鑫科技上市后市值达到 3.2 万亿元,成为 A 股市值第一。8 月 21 日,长江存储的 IPO 正式获得受理,拟募资 330 亿元,成为科创板有史以来规模最大的一次 IPO,并在 9 个交易日后进入“已问询”阶段。
在全球存储产业里,长鑫科技和长江存储被视为两股来自中国的关键变量。不过两家公司并不处在同一赛道。长鑫科技主攻 DRAM(内存),长江存储专注 NAND(闪存),两者更接近互补关系,而不是直接竞争。
Xtacking 架构从一开始就不是常规打法
DRAM 和 NAND 一直是全球半导体产业里垄断程度很高的市场。DRAM 长期由三星、SK 海力士、美光三家公司主导;NAND 市场则由三星、SK 海力士、美光、铠侠、闪迪合计占据超过 90% 的份额。产业话语权、定价权和技术标准制定权,长期掌握在美日韩企业手中。
2016 年,长鑫在合肥落地,长江存储也在武汉光谷成立。长江存储由紫光集团、国家集成电路产业投资基金、湖北地方国资共同出资组建,目标是做中国自己的 3D NAND 闪存,改变中国在这一市场国际份额为零的局面。
当时全球 NAND 的主流路线已经比较明确:在单片晶圆上同时堆叠存储层和外围电路,层数越高,容量越大,但制造难度也随之大幅上升。三星、SK 海力士等厂商在这条路上已经建立了专利和设备优势。对后来者来说,沿着同一路线正面追赶,难度极大。
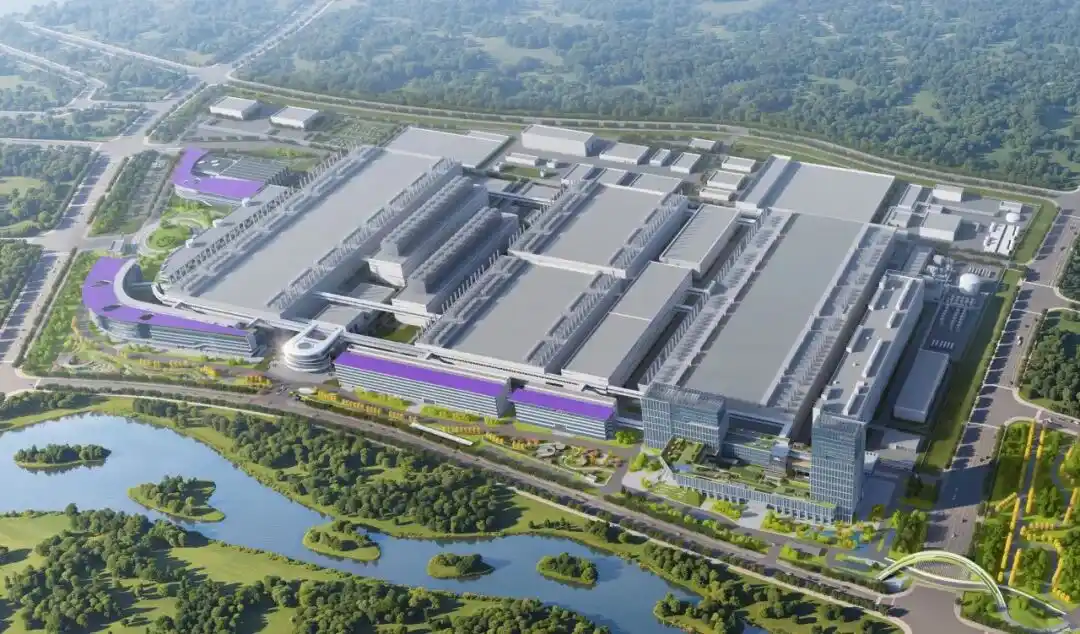
长江存储最后选择了另一条技术路线,推出 Xtacking 架构。该技术将存储单元阵列和外围控制电路分别放在两片独立晶圆上,最后再进行键合。按照文中的说法,这种“干湿分离”方式可以带来更高的存储密度和传输速度,也能缩短研发周期。
这一路线的推进速度很快。2019 年,长江存储基于 Xtacking 架构实现 64 层闪存颗粒堆叠,并进入华为 Mate 40 供应链;2021 年,Xtacking 2.0 实现 128 层闪存颗粒堆叠;2022 年,公司率先推出 200 层以上 3D NAND 产品,进入第一梯队。
随着技术进展加快,苹果也一度将目光投向长江存储。彭博社在 2022 年 3 月报道称,苹果正在考虑从长江存储采购 NAND 芯片。如果落地,这将成为中国存储芯片的重要突破。
苹果采购搁置后,美国制裁接连落下
不过,这项合作最终没有推进。文中称,在美国政界施压下,苹果搁置了采购计划。
随后,2022 年末,美国国会将 36 家中国或中资实体列入出口管制实体清单,长江存储在列。彼时国内 NAND 制造对美国设备依赖较深,核心研发环节中的美籍科研人员也受到限制,长江存储的产线建设和研发推进因此承压。
外部压力之外,公司股东层面的动荡也在同期出现。2020 年,长江存储大股东紫光集团负债超过 2000 亿元,资金链断裂;2021 年,紫光集团被债权人申请破产重整。
赵伟国作为紫光集团掌门人,也是长江存储创始人,在半导体领域长期以高强度并购闻名。根据原文披露,紫光集团 2013 年以 17.8 亿美元收购展讯通信,2014 年以 9 亿美元收购锐迪科,2015 年又以 25 亿美元收购惠普旗下华三通信 51% 股权。同年,紫光还曾尝试以 230 亿美元收购美光科技,但遭到美国外国投资委员会反对。
到 2018 年,紫光集团总投资规模已超过 4000 亿元。两年后,债务风险集中暴露。2022 年 7 月,紫光集团完成 100% 股权交割。几乎同一时间,有媒体报道称,赵伟国被有关部门带走调查。
彼时长江存储同时面临几重压力:大股东暴雷、创始人被调查、美国制裁,以及全球存储芯片市场处于下行周期。市场对其前景一度相当悲观。
脱离紫光体系后,长江存储重建供应链
在紫光集团破产重组后,长江存储脱离紫光体系,划归湖北国资和国家大基金接管。原文将这次调整描述为一次成功的“抄底”。
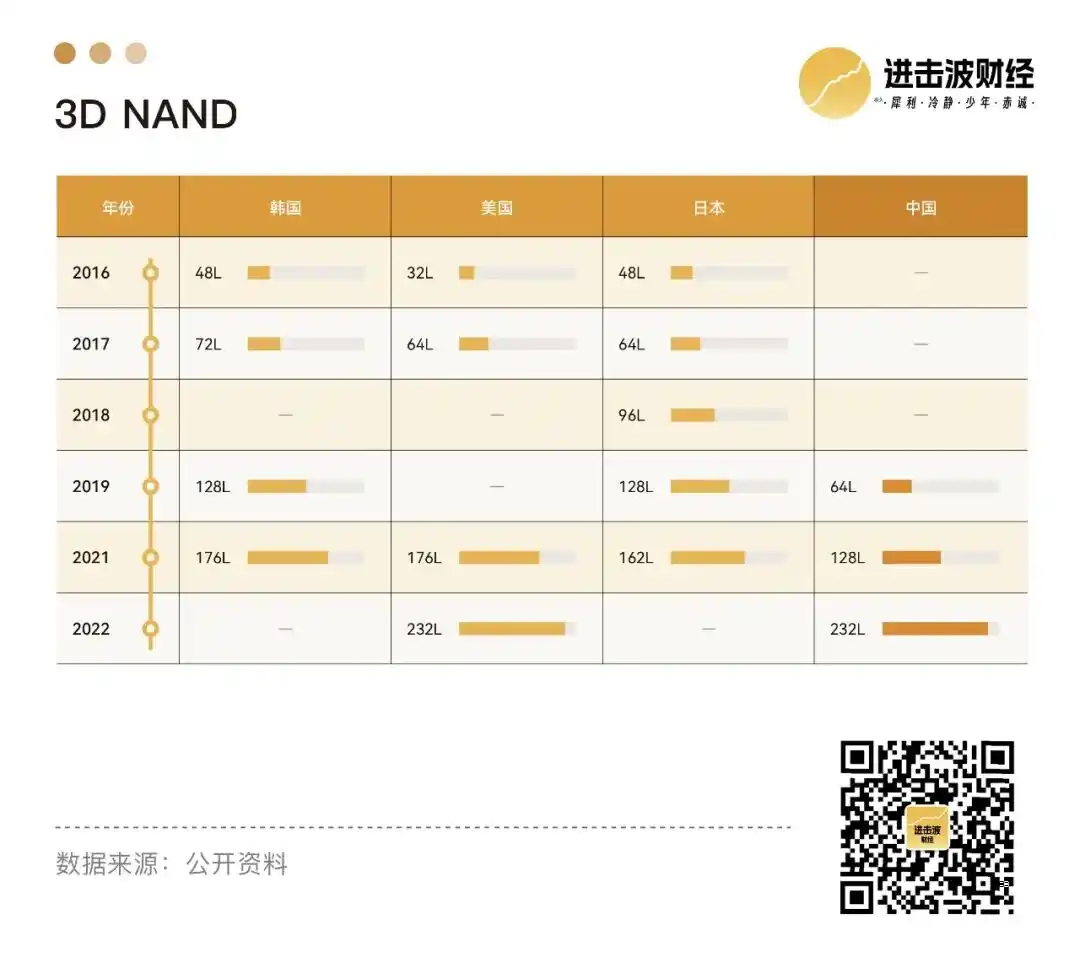
设备断供带来的问题,则通过国产化替代和非美系设备替代同步推进。文中称,长江存储在制裁环境下启动国产化替代工程,国产设备能用的先用,暂时不能用的则以非美系设备替代,再逐步推进国产化。
2025 年,长江存储位于武汉的三期工厂动工,国产半导体设备采购比例首次超过 50%。今年夏天,中微作为长江存储重要的本土设备合作伙伴,在武汉设立华中总部和研发中心,产业链上下游合作随之加深。
按照原文的表述,美国的技术封锁没有阻止国内 NAND 产业发展,反而倒逼出一条自主供应链。
招股书披露 2024 年扭亏,出货份额跻身全球前三
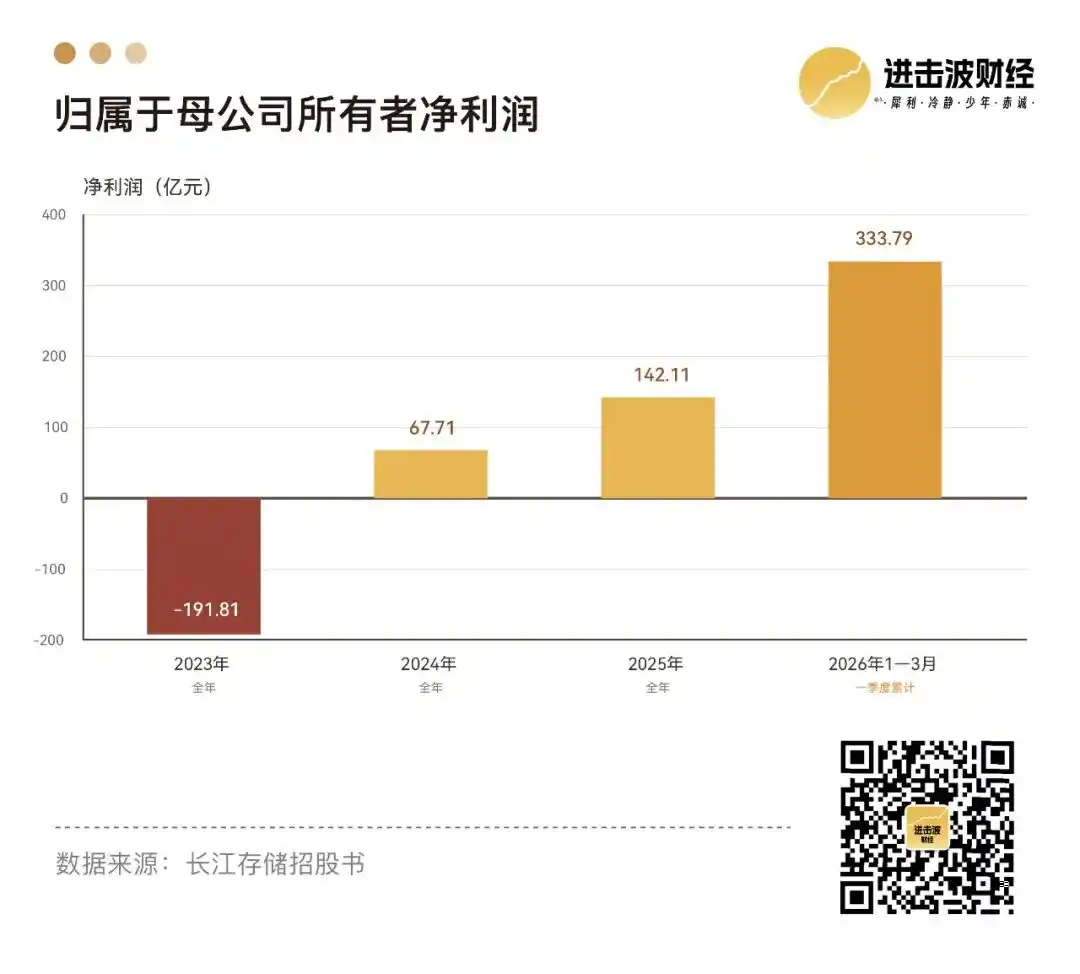
长江存储的经营数据也在低谷过后出现改善。公司招股书显示,2024 年长江存储实现扭亏为盈;今年一季度,公司归母净利润为 333.79 亿元,折算相当于日赚 3.71 亿元;毛利率为 76.77%,较 2025 年翻倍。
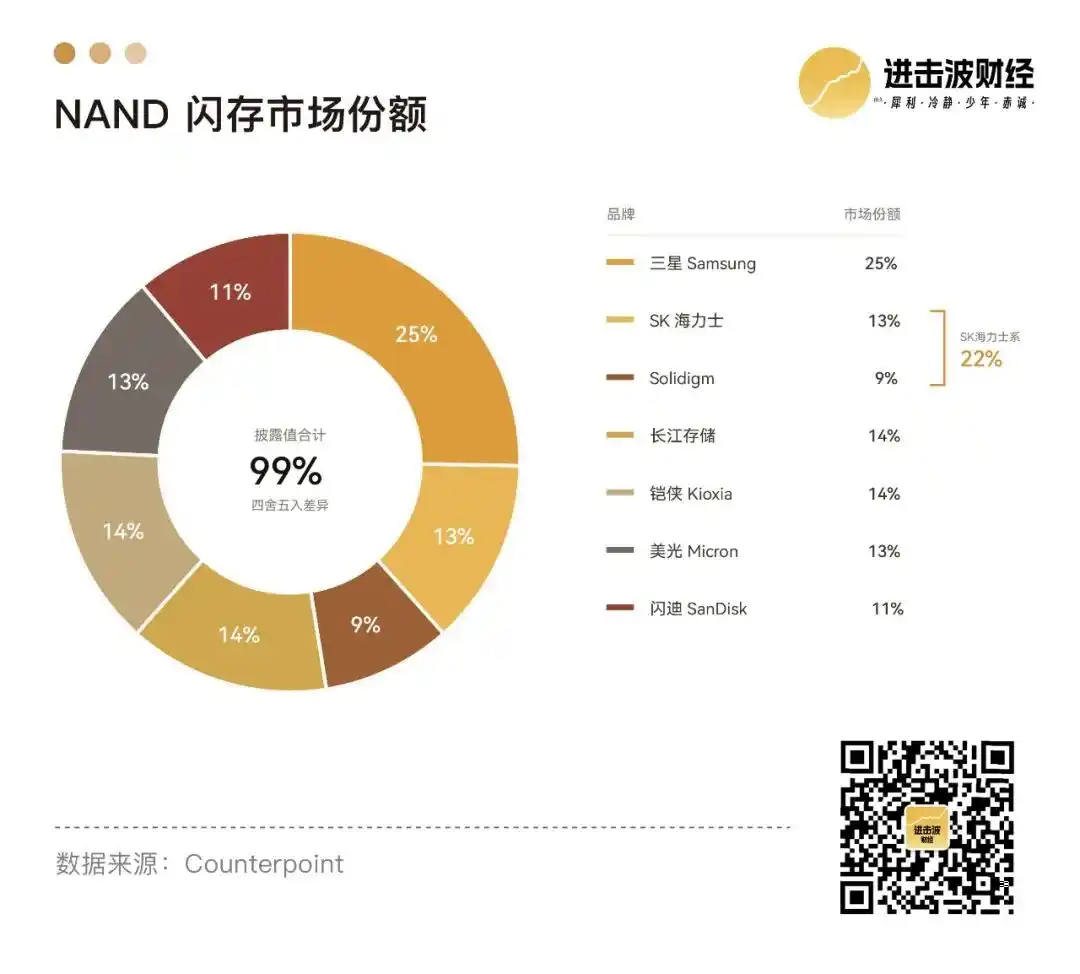
市场份额方面,Counterpoint Research 最新报告显示,长江存储 NAND 出货量份额已经跻身全球前三,仅次于三星和 SK 海力士。
这意味着,长江存储在经历股东重组、制裁和行业周期下行之后,已经重新回到全球主要 NAND 厂商序列。
国际厂商开始转向 Xtacking 技术路线
原文还提到,2025 年,三星与长江存储达成专利合作协议,采用长江存储 Xtacking 混合键合技术制造下一代 10nm 闪存芯片。
更受关注的一幕出现在 2026 年无锡半导体展会上。长江存储研发副总经理冯耀斌表示,三星、SK 海力士、铠侠、美光四家 NAND 巨头都已在 3D NAND 上转向 Xtacking 架构。
按照文中的解释,这是因为传统 3D NAND 架构在堆叠层数超过 400 层后,良率和成本都会面临更大压力,而长江存储的混合键合路线成为更可行的选择。在这一方向上,长江存储已经布局 6 年,并累计申请超过 2000 项发明专利。
2026 年 6 月,还有报道称,苹果再次寻求特朗普批准,希望从中国采购存储芯片以缓解供给压力。随后,一组美国两党参议员再次联名致信苹果,敦促其放弃从长鑫科技和长江存储采购芯片的计划。
IPO 之外,长江存储仍要面对企业级市场挑战
尽管长江存储的市场份额已进入全球前三,但从综合市场规模看,三星和 SK 海力士仍然处于明显领先位置,两家合计拿走了接近一半的市场。
原文同时提到,长江存储在手机、电脑等消费级市场已经具备一定竞争力,但在企业级存储领域,例如 AI 服务器和大型数据中心,老牌厂商仍掌握更强的话语权,这部分市场的利润水平也更高。
对长江存储和长鑫科技而言,当前阶段的任务仍是推动原本高度集中的存储格局出现松动。至于未来在垄断格局被打破后,能否继续保持现在的高毛利和盈利能力,原文认为仍需观察。
从 2016 年成立,到 2026 年冲刺科创板,长江存储的路径并不平直。它先是在巨头主导的 NAND 赛道上另辟蹊径,随后经历采购受阻、制裁加码、股东重组和供应链重建,最后把出货份额推入全球前三。现在,IPO 只是新阶段的起点,企业级市场和更高层级的技术竞争还在后面。
本文来自微信公众号「进击波财经」,作者:关珊月,编辑:郑晶敏。