
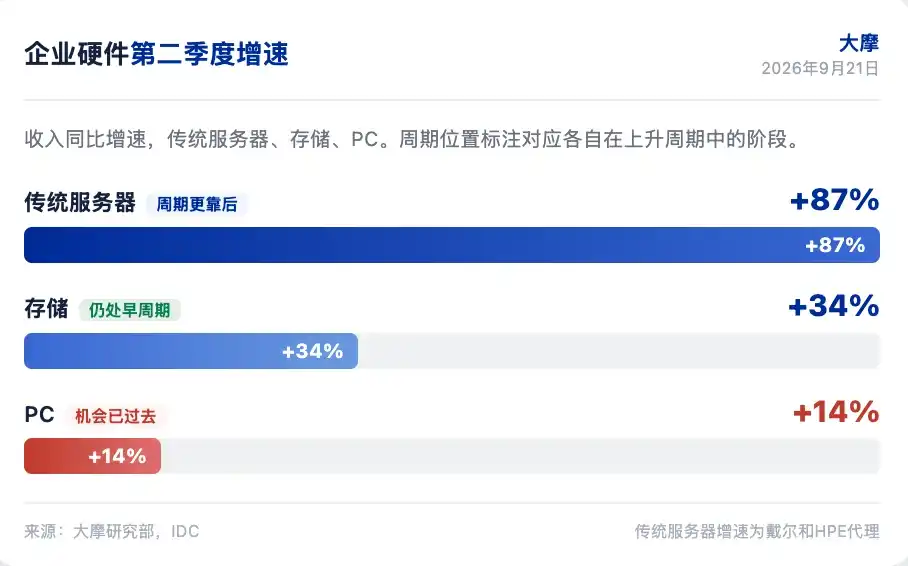
摩根士丹利在 2026 年 9 月 21 日发布的 IT 硬件报告中表示,企业硬件支出在第二季度全面走强。报告显示,传统服务器收入同比增长 87%,存储增长 34%,PC 增长 14%,三项增速都处于除疫情外十多年最高水平。
不过,大摩认为,市场关注点已经不再是支出是否强劲,而是这轮周期还能持续多久。8 只企业硬件股中,有 6 只在财报后估值倍数低于财报前,尽管下一财年每股收益预期平均上修 12%,市盈率平均压缩约 1 倍。
大摩的核心判断:存储靠前,服务器居中,PC 已转弱
大摩的核心判断是,存储仍处于上升周期早期,服务器周期位置更靠后,PC 的机会大部分已经过去,而且基本面已经快速恶化。
在投资偏好上,该行最看好 P 和 SNX,其次是 HPE;对戴尔维持中性评级,对 HPQ 给出减持评级。报告认为,戴尔执行力最强,但当前估值已经反映这一点;HPQ 则同时承受 PC 需求和利润率压力。
企业硬件支出在第二季度全面走强
按大摩口径,第二季度企业硬件支出增长呈现全面加速。传统服务器收入同比增长 87%,存储收入同比增长 34%,较第一季度的 23%继续提速,PC 收入同比增长 14%。
报告指出,虽然基本面强劲,但市场已经开始提前交易周期后段。8 只企业 OEM、VAR 和分销股中,6 只在财报后估值倍数低于财报前;与此同时,下一财年市场一致预期每股收益平均上修 12%,但平均市盈率仍压缩约 1 倍。
大摩 AlphaWise 调查显示,这一轮强势主要由周期性因素驱动,包括典型换机需求和大型企业提前采购,多数 AI 工作负载仍部署在云端。on-prem AI 部署规模在扩大,但仍属于少数,未来一年 on-prem AI 工作负载占比预计下降 3 个百分点。
大摩认为,戴尔和 HPE 仍有机会从 on-prem AI 的持续建设中受益,这也是两家公司财报后股价持续跑赢的增量因素。
存储仍处于早周期,P 被视为跑道最长的方向
在三条主线中,大摩认为存储增长正在加速,而且仍处于上升周期早期;服务器周期位置更靠后;PC 的机会则大多已经过去。报告将存储列为三者中跑道最长的方向。
就公司层面看,P 在第二季度外部 OEM 存储数据中,EB 出货量份额增长最大,收入份额增长排名第二,仅次于戴尔。大摩称,P 的定价较 NTAP 更温和,产品效率更高,越来越多企业倾向把新的存储项目交给 P。
大摩重申对 P 的增持评级,目标价 119 美元。报告称,P 当前市盈率约 29 倍,较过去三年平均水平低 14%;而企业 OEM 同行目前整体交易在历史平均估值上方 2 个标准差以上。
该行认为,市场低估了 P 的盈利上修潜力,尤其是在创纪录增长和新增超大规模客户订单的带动下。9 月 23 日分析师日被视为重要催化剂,长期运营利润率指引是关键指标:低 20%区间会令人失望,中 20%区间符合预期,中高 20%区间则会被视为正面惊喜。
传统服务器利润率堆叠达到空前水平
大摩指出,传统服务器的利润率堆叠已经达到前所未有的水平,戴尔和 HPE 都在经历这一趋势。
以戴尔为例,低利润率 AI 服务器在 ISG 收入中的占比,已从一年前的 49%升至 52%,但 ISG 毛利率仍同比扩张 200 个基点至 23.6%。大摩估算,即便 AI 服务器和存储毛利率同比增长,戴尔传统服务器毛利率也首次超过 30%,同比高出约 9 个百分点;而同期 NAND 和 DRAM 价格同比上涨 340%到 550%,这两项历史上约占传统服务器 BOM 的 40%。
报告称,戴尔和 HPE 正在积极重新定价,供应稀缺、配置丰富和需求缺乏弹性,共同推动价格与成本之间的差值远高于历史水平。
大摩进一步估算,如果戴尔 F1Q27 的服务器销量、ASP 和收入维持不变,但传统服务器毛利率回落至低 20%区间,那么 F1H27 每股收益将下降 13%,约为 1.52 美元。按该行测算,FY27 每股收益中约有 3.75 美元来自传统服务器利润率堆叠。
基于这一判断,大摩认为,只要内存价格继续上涨、供应持续受限,这种利润率堆叠就不会很快消失。该行因此将戴尔 FY27 和 FY28 的传统服务器毛利率预期上调 50 到 80 个基点,并把目标价从 499 美元上调至 511 美元。
戴尔执行最强,但大摩仍维持中性
大摩称,戴尔执行表现极为强劲,市场也愿意给最强选手更高定价。第二季度,戴尔收入同比增长 58%,净利润增长 189%,表现超过联想、HPE、P、NTAP 和 HPQ。
股价表现上,戴尔在 2.5 周内上涨 34%,而其他硬件 OEM 平均上涨 9%。与此同时,戴尔相对自身历史估值的溢价也高于同行。大摩将其描述为 OEM 组中的全天候赢家,覆盖云 AI、on-prem、地缘政治和供应链多个维度。
但该行仍对戴尔维持中性评级,目标价 511 美元。报告给出的理由是,强劲执行已经被市场计入价格,估值溢价明显,而周期后段盈利的可持续性仍存在不确定性。大摩认为,传统服务器提前采购和利润率堆叠最终会回归正常,届时需要 AI 增长、份额提升、存储跑赢和运营杠杆共同支撑盈利。
报告称,戴尔近期执行表现没有争议,但在当前估值水平下,风险回报的正向不对称性已经有限。
P 与 SNX 是大摩最偏好的标的
在企业硬件板块中,大摩最偏好的标的是 P 和 SNX,其次是 HPE。
对于 P,报告称其是纯闪存阵列市场领导者,持续获得市场份额,并受益于全闪存增速快于整体企业存储市场。大摩认为,P 的超大规模业务提供了长期收入和毛利率上行空间,而市场尚未充分定价这一点。与此同时,P 的估值低于历史平均,而企业 OEM 同行整体高于历史平均 2 个标准差以上。
对于 SNX,大摩认为其同时受益于企业基础设施分销和超大规模客户资本支出两条主线。该行预计,SNX 分销业务总账单额到 FY28 的复合增长率为 11%,高于同行;Hyve 合同制造业务总账单额年复合增长率为 64%。随着新超大规模项目放量,Hyve 占运营利润的比例将升至约 50%,推动每股收益年复合增长 30%以上。
估值方面,SNX 当前约交易于 FY27 每股收益的 10 倍和 FY28 每股收益的 8 倍。大摩认为,市场低估了其份额提升、盈利增长以及 Hyve 的期权价值,并给出 334 美元目标价。
HPQ 面临 PC 需求和利润率双重压力
与前述公司相比,大摩对 HPQ 的看法更为谨慎。报告指出,HPQ 当前面临 PC 需求和利润率的双重压力。
第二季度,HPQ 个人系统运营利润率为 4.6%;若剔除关税退款,约为 4.3%,同比下降约 110 个基点。相比之下,戴尔 CSG 运营利润率比 HPQ 高约 330 个基点,并同比扩张约 120 个基点至 7.6%。大摩据此指出,PC OEM 之间的执行差距正在扩大。
HPQ 管理层认为,第四季度将是个人系统利润率低点,并预计 FY27 恢复。但大摩认为,这一恢复仍面临组件通胀和销量疲软的压力。
估值方面,HPQ 当前对应 Street FY27 每股收益约 11 倍市盈率,对应 MSE 每股收益约 12.5 倍市盈率。大摩称,这一估值越来越难以合理化。报告还指出,HPQ 是覆盖范围内唯一一家在财报前市盈率扩张的 OEM,尽管其盈利上修幅度最小。
从历史区间看,HPQ 在收入和利润同比下降阶段,通常交易在约 7 倍市盈率。大摩维持对 HPQ 的减持评级,目标价 19 美元,并称较当前水平有超过 40%下行空间。该行预计,HPQ FY27 收入下降 2%,每股收益下降 16%,两项指标都低于市场一致预期。
未来几周的关键催化剂
大摩列出了未来几周多个重要时间点。
- 9 月 22 日戴尔 COO 会议:关注供应链分配、传统服务器定价、AI 服务器经济性和存储附加销售。
- 9 月 23 日 P 分析师日:关注超大规模业务经济性和长期运营利润率指引。
- 9 月 24 日 SNX 财报:关注分销份额提升和 Hyve 业务细节。
- 9 月 30 日 HPE 网络分析师日:关注 Aruba 与 Juniper 整合能否转化为持续增长,以及 AMD Helios 的机会规模。
进入 10 月后,IDC 初步第三季度 PC 数据将提供 PC 恶化程度的第一手读数。台湾 ODM 月度收入将在 10 月 10 日前公布,为 AI 服务器、传统服务器和笔记本出货提供更多透明度。
大摩还提到,供应链数据点,尤其是 DRAM 和 NAND 的供应与定价,是判断 OEM 定价权和服务器利润率堆叠能否持续的关键。月度 VAR 检查和 CIO 调查,则可用于观察服务器需求意图是否见顶,以及存储和网络需求是否继续加速。
报告最后提出一个市场正在交易的问题:如果存储和服务器需求在 2027 年继续超过供应,企业硬件股当前的估值压缩是否会逆转,还是市场会继续提前定价周期见顶。
说明与风险提示
本文源自潮向研究对摩根士丹利 2026 年 9 月 21 日第三方券商研究报告的整理与解读,并结合公开市场信息进行梳理。文中涉及的评级、目标价、盈利预测及相关判断,均为该券商分析师观点,仅代表其所属机构立场,不代表潮向研究观点,也不构成投资建议。
原文同时提示,市场有风险,决策需独立,本文不应作为买卖任何证券的依据。