
德意志银行最新研究报告显示,自二战以来,标普500指数在每一次中期选举后的12个月内均录得上涨,20次全部为正,平均涨幅达14.4%。不过,德银策略师同时提醒,当前指数集中度处于上述历史样本中的最高水平,少数几只超大市值股票的表现,可能决定这一连胜纪录能否延续。
在利率市场,德银固收策略师指出,中期选举后10年期美国国债收益率往往下行;如果选举结果带来「新的分裂政府」格局,收益率降幅通常更明显。结合当前民主党大概率赢得众议院的预期,市场对政策僵局的定价逻辑,可能在短期内主导利率走势。
历史样本显示中期选举后一年表现强于普通年份
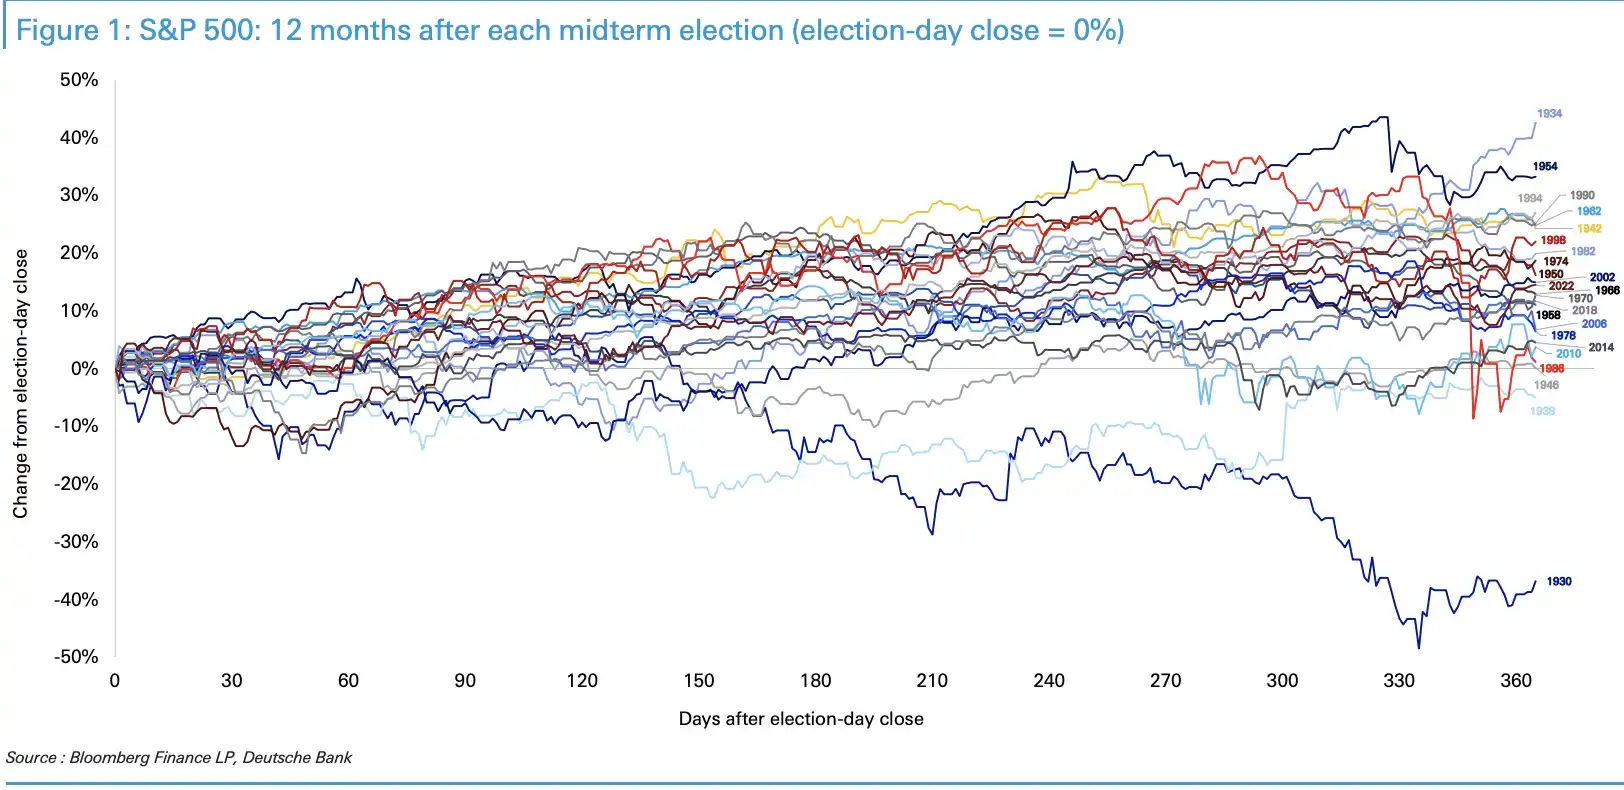
德银对1930年以来每次中期选举后标普500指数未来12个月的表现进行了梳理。报告显示,自1946年以来,标普500在中期选举后的12个月内上涨概率为100%,20次全部录得正收益,平均涨幅14.4%,中位数涨幅13.7%。
如果把时间窗口拉长至1930年,24次中期选举中有22次录得上涨,胜率为92%,平均涨幅13.0%,中位数同样为13.7%。
作为对比,1928年以来所有日历年的上涨概率为67%,平均涨幅8.1%,中位数涨幅11.6%;1946年以来普通年份的平均涨幅为9.1%。按德银报告的数据,中期选举后一年的平均表现较普通年份高出约4至5个百分点,中位数高出约2个百分点。上述统计均为价格回报,不包含股息。
仅有两次下跌样本,均处于极端宏观环境
在24次样本中,只有两次中期选举后12个月内市场出现下跌,且都发生在极端宏观背景下。
1930年,大萧条冲击市场,银行倒闭潮、通货紧缩以及《斯姆特-霍利关税法》共同施压,标普500在选举后12个月内下跌37%。德银将这一时期定义为「百年一遇的金融与经济崩溃,而非普通政治周期年」。
1938年的情况也较为特殊。1937年至1938年的经济衰退刚结束,欧洲局势紧张,市场在选举后12个月内下跌5.1%。此外,1946年也几乎成为例外,当时战后通胀与复员压力拖累经济,标普500在选举后12个月内仅上涨0.1%。
德银:规律背后是政治不确定性消退
德银在报告中称,中期选举后市场倾向上涨,核心原因在于政治不确定性被系统性消除。
按四年政治周期观察,中期选举年通常是市场表现偏弱的阶段。围绕选举结果和政策走向的不确定性会在投票前升至高位,市场往往在秋季触底,历史平均低点出现在9月底。投票结束后,市场面对的是已经明确的结果,而中期选举常见的分裂政府与政策僵局,反而降低了重大政策变化的风险,对市场形成支撑。
德银同时指出,2026年的情况与以往并不完全一致。当年市场没有出现历史上常见的明显下跌,但自5月底以来基本维持横盘整理,这在一定程度上仍体现出投票前市场走弱的惯常特征。
本轮最大变量是指数集中度处于历史高位
尽管历史数据偏强,德银策略师仍将当前周期的核心风险指向指数集中度。
报告称,当前标普500的集中度高于上述历史样本中的任何时期,少数几家超大市值公司贡献了指数回报的大部分。这意味着,即使多数股票上涨,只要少数核心权重股的表现令市场失望,指数整体仍可能下跌。德银认为,这也是92%胜率纪录最可能被打破的方式。
除集中度外,美联储政策路径也是另一项重要变量。德银指出,当前市场定价的加息周期是历史上最温和的之一;如果实际加息路径回到历史上的常态水平,市场可能面临冲击。
利率市场方面,分裂政府预期通常对应收益率下行
德银固收团队的研究显示,在过去60年里,中期选举后10年期美国国债收益率通常趋于下行;若选举结果形成「新的分裂政府」格局,收益率降幅往往更大,因为市场通常会将其解读为政策僵局和较低财政刺激力度的信号。
报告还提到,股票市场与利率市场在选举后的走势存在显著正相关。历史经验显示,标普500在选举后一周每下跌2%,10年期美债收益率大约对应下行10个基点。考虑到此次选举结果对政策的直接影响有限,德银策略师认为,利率走势在很大程度上将跟随股票市场方向。
综合历史数据与当前市场结构,德银的判断是,历史规律仍支持未来12个月广泛市场上涨,均值和中位数涨幅都处于两位数区间。但在当前指数集中度背景下,这一纪录能否延续,很大程度上取决于少数核心权重股的表现。



