
德银在 2026 年 9 月 14 日发布的报告中,将 Robinhood 的目标价从 136 美元上调至 138 美元,并维持买入评级。按报告所列当前股价 112.57 美元计算,上行空间约为 22.6%。德银分析师 Brian Bedell 在伦敦路演后表示,Robinhood 8 月经营指标基本符合预期,其中加密交易量表现强劲,保证金贷款和现金清扫余额继续增长。
德银认为,Robinhood 正从一家交易平台转向全球金融服务生态系统。报告将预测市场、代币化和国际扩张列为最重要的长期增长机会,并预计到 2026 年底,公司可能有约 14 条业务线达到 1 亿美元以上规模。
预测市场用户超过 200 万
报告称,Robinhood 的预测市场当前用户已经超过 200 万,属于公司增长最快的业务线之一。
德银提到,Robinhood 目前将部分事件合约路由至合作交易所,这显示出公司有意分散执行范围。管理层对橄榄球赛季和中期选举相关合约持乐观态度,Rothera 交易所也在继续开发之中,且大部分合约最终将路由至 Rothera。
管理层还在关注通过 Rothera 扩展更多合约种类,包括公司 KPI 合约。目前相关推进仍在等待 SEC 对 Cboe 申请的审核结果,SEC 的评论期已延长至 10 月 13 日。
Robinhood Chain 年化收入目标指向 1 亿美元
德银称,Robinhood Chain 在 7 月初上线后,8 月底模因币发行平台活动出现激增,代币化股票交易已接近 200 只,永续合约也已开始产生交易费用。
管理层认为,这条链将继续吸引开发者和去中心化交易活动,并在战略上帮助 120 个国家的个人以 24x7 的方式接触风险资产。德银据此判断,Robinhood Chain 有望在四季度成为年化 1 亿美元收入的业务。
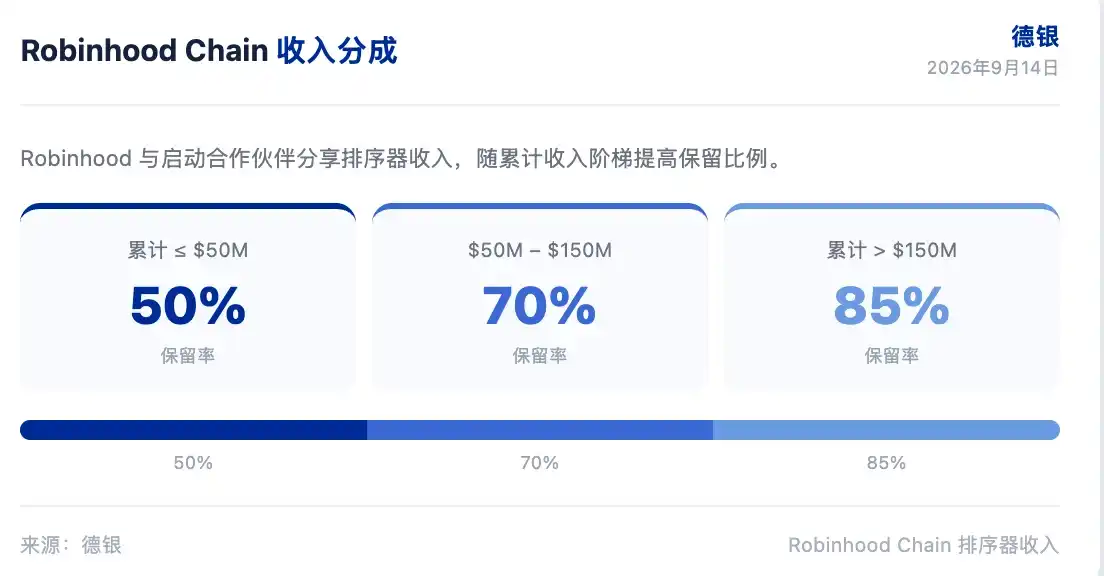
报告还列出了该链的收入分成安排:与启动合作伙伴分成后,累计 5000 万美元以内保留 50% 排序器收入,5000 万至 1.5 亿美元部分保留 70%,超过 1.5 亿美元部分保留 85%。管理层表示,链上交易量不计入加密交易量,德银认为这项分成条款属于增量正面因素。
8 月经营指标基本符合预期
德银披露的 8 月经营数据包括:
- 股票名义交易量为 3350 亿美元,7 月为 3330 亿美元;
- 期权合约成交 2.93 亿张,7 月为 3.24 亿张;
- Robinhood App 加密交易量为 74 亿美元,7 月为 43 亿美元;
- Bitstamp 加密交易量为 101 亿美元,7 月为 66 亿美元;
- 事件合约成交 47 亿张,7 月为 61 亿张。
在客户与资金相关指标上,报告显示:
- 8 月净存款为 40 亿美元,年化有机增长率为 14%;
- 截至 8 月底,资金客户数为 2860 万;
- 保证金贷款余额为 215 亿美元;
- 现金和存款余额为 196 亿美元;
- 现金清扫余额为 312 亿美元。
证券借贷净收入方面,8 月录得负 800 万美元,低于德银此前预期的 1330 万美元。
国际扩张与 AI 交易账户进展
德银称,Robinhood 管理层正按市场逐步推进国际扩张。英国市场以加密业务优先启动,加拿大收购已经完成,新加坡和印尼仍在计划中。德银认为,这种有节制的推进方式有助于公司进行产品本地化,并管理执行风险。报告同时指出,Robinhood Chain 的去中心化访问也有助于国际扩张和品牌建设。
AI 业务方面,管理层表示,AI 代理交易账户已经超过 10 万个,相关资产超过 1 亿美元。Cortex AI 助手正在扩展功能,并部署到更多用例。管理层预计将在 9 月 29 日至 30 日于休斯顿举行的峰会上展示更多交易能力。
德银上调 EPS 预测
德银将 Robinhood 2026 年三季度 EPS 预测从 0.57 上调至 0.58,2026 年全年从 2.32 上调至 2.33,2027 年从 3.48 上调至 3.53,2028 年从 4.93 上调至 4.95。调整后 EBITDA 预测也同步上调。
报告称,其 EPS 预测高于市场共识,其中 2026 年三季度高出 12%,2026 年全年高出 7%,2027 年高出 21%,2028 年高出 38%。
德银表示,138 美元目标价基于 2027 年 EPS,并采用相对标普 500 溢价 90% 的远期市盈率,该估值位于过去 12 个月相对市盈率的中点及一个标准差下方。
报告列出下行风险
德银在报告中列出的下行风险包括:交易量下降、加密接受度降低、订单流付费下降、费用高于预期、监管风险、增长计划推进慢于预期、竞争加剧、安全担忧、收购带来的稀释风险,以及信用卡信贷损失。
在德银看来,预测市场和 Robinhood Chain 正成为 Robinhood 从交易平台转向金融服务生态系统的两条新收入支柱。
本文所涉评级、目标价、盈利预测及相关判断,均来自德银 2026 年 9 月 14 日的研究报告整理内容,仅代表该机构分析师观点,不构成投资建议。