
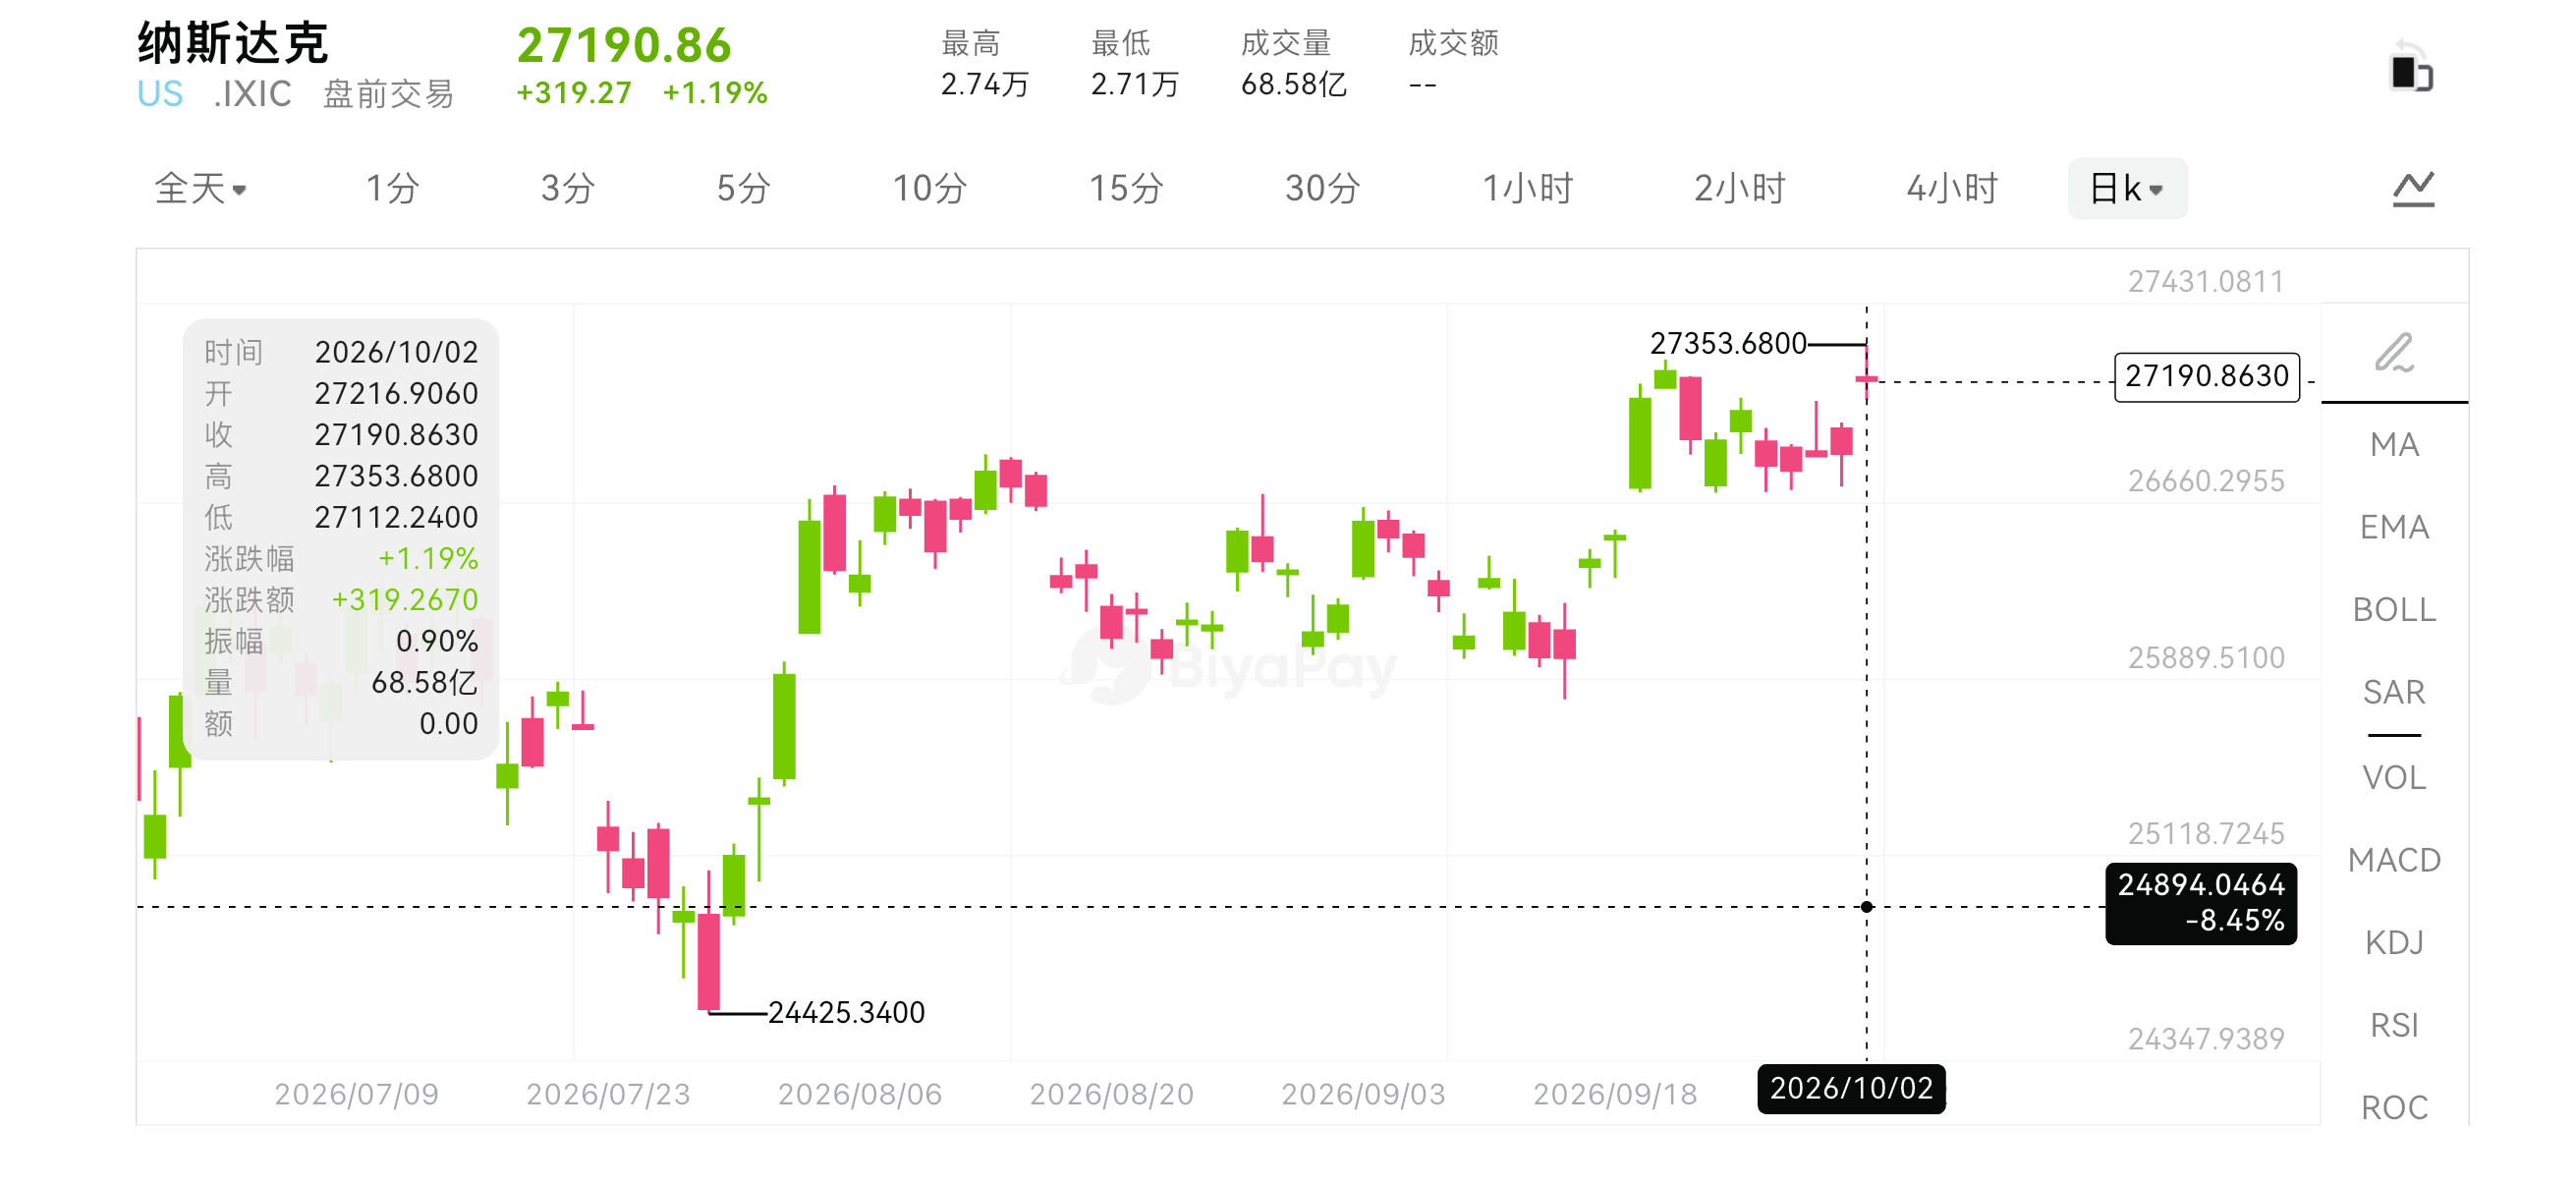
美国就业报告低于预期,但美股在 10 月 2 日仍然走高。BiyaPay 行情显示,纳斯达克综合指数当日上涨 1.2%,标普 500 指数上涨 0.7%,道指上涨 0.5%。同一天,10 年期美债收益率收于 5.279%,30 年期收于 5.628%。股票与长端收益率同步上行,显示市场对增长、通胀和资金成本的定价并不一致。
9 月非农偏弱,但未指向经济快速失速
报告显示,9 月新增非农就业 2.9 万人,低于 8 月修订后的 13.3 万人;7 月数据则修订为减少 1 万人。失业率升至 4.2%,但自 3 月以来仍处于 4.1% 至 4.3% 区间。近三个月平均每月新增就业约 5.1 万人,略高于过去 12 个月月均 4.5 万人。
按文中分析,这份就业报告更准确的含义,是此前市场看到的就业加速迹象受到修订影响,招聘仍处于低速状态。它没有提供足够证据证明经济正在迅速失速,也没有支持强劲增长的判断。正因为处在两者之间,市场才有空间重新调整对利率路径的预期。
工资和工时数据也被一并纳入观察。9 月平均时薪环比增长 0.1%,同比增长 3%,平均每周工作时长为 34.4 小时。这些指标没有显示工资明显再加速,但也不能直接替代消费或通胀数据。就业报告反映的是劳动力市场情况,美联储和企业盈利面对的仍是更广泛的信息集合。
BiyaPay在文中提到,作为全球一站式资产配置平台,用户可以集中查看美股、港股、BTC、ETH 等行情,支持数字货币兑换美元、港币,无需申请离岸账户即可实时参与股票交易。结合公开的美债与宏观数据,便于比较不同市场对同一条消息的反应。
弱数据推动降息预期升温,但并不等于结果已定
就业数据偏弱后,市场下调了对美联储继续加息的押注。10 月 2 日的报道显示,当时 10 月会议加息 25 个基点的隐含概率为 22.7%,而一周前为 64.2%。文中同时强调,这一数字来自利率期货对未来的定价,会持续变化,不能被理解为会议结果已经确定。
股价的变化同时取决于未来现金流和市场要求的回报率。若较弱的经济数据只是降低进一步收紧的压力,却没有明显损害企业收入,估值改善就可能占据上风。这也是为什么部分低于预期的经济数据,反而会推动股票上涨。
不过,这一逻辑并非在任何情况下都成立。若就业持续走弱,并传导至居民收入、消费和企业订单,盈利预期就会被下修。到那时,即便市场预计未来利率更低,现金流减少和风险溢价上升也可能抵消估值端的利好。文中指出,「坏消息利好股市」是否成立,取决于经济放缓的程度,而不是一条固定规律。
长端收益率回升,限制市场乐观空间
债市当天更值得关注的变化,是就业报告公布后收益率的下跌并未持续。短端利率更直接反映未来几次美联储会议的预期,长端利率则还包含长期通胀预期、期限溢价,以及市场对国债供给和经济前景的综合判断。仅仅减少一次加息押注,不足以消除长端面临的全部压力。
这也是文中强调不能用联邦基金利率直接替代股票估值中折现率的原因。企业资金成本还涉及信用利差,股东要求的回报也包含风险溢价。美联储预期缓和,可能有助于估值修复;但如果长债收益率和市场风险补偿仍处高位,公司未必会立刻迎来更便宜的融资环境。
文中还提醒,需要区分名义利率与实际利率。仅看到 10 年期收益率上升,不能直接断言实际利率以同样幅度上升,因为通胀预期也在变化。对美股估值真正产生影响的,是这些因素共同作用后的资金成本,而不是单一收益率数字。
AI 交易仍有支撑,但科技股内部开始分化
个股层面,文中提到英伟达当日创出新高,HPE 受到数据中心网络需求预期提振,显示资金仍在关注 AI 基础设施方向。但在高利率环境下,增长预期需要接受更严格的财务检验,订单、利润率和现金流之间的差异,会成为个股表现分化的重要来源。
芯片企业需要把订单转化为出货和利润,云服务商需要证明新增算力能够带来收入,软件公司则要展示 AI 功能的付费需求。即便两家公司收入增长接近,如果一家仍需持续投入大量资本,另一家已经形成相对稳定的现金流,市场愿意给予的估值也可能不同。
大型科技公司在现金储备和融资能力上也有优势,利率变化对它们的影响,未必与现金消耗更快的成长型公司一致。若把所有科技股都简单归类为「利率下降就涨」,就会忽略业务结构、资产负债表和竞争地位的差异。纳指上涨,可能更多体现少数权重股的强势,并不自动意味着整个成长板块同步改善。
指数反弹之后,市场仍要看盈利能否兑现
对于这轮反弹,文中认为,除了指数涨幅,还要观察上涨是否扩展到更多行业、盈利预期是否改善,以及财报指引能否支撑当前价格。如果指数主要由少数权重股推动,而更多公司的收入和利润预期仍在下修,那么行情基础就会相对集中。
接下来可能出现不同路径。若就业温和降温、通胀同步缓和,企业盈利又能维持,估值可能获得更多空间;若增长明显转弱,市场将转而担心盈利;若通胀反复、长端利率维持高位,估值压力也可能重新出现。文中指出,这些路径仍需后续数据验证,当前还无法仅凭一份非农报告作出判断。
10 月 2 日的上涨,说明市场愿意为加息压力减轻重新定价。但美债收盘表现也在提醒,资金成本并未随之消失。美股反弹能否延续,最终仍取决于企业能否兑现已经反映在价格中的增长,以及利率环境能否为这些增长留下足够的估值空间。




