
特朗普提名的美联储主席沃什将在 9 月 15 日至 16 日首次主持议息会议。当前市场判断已相当集中,定价指向本次加息 25 个基点,把联邦基金利率推至 3.75% 至 4.00% 区间。
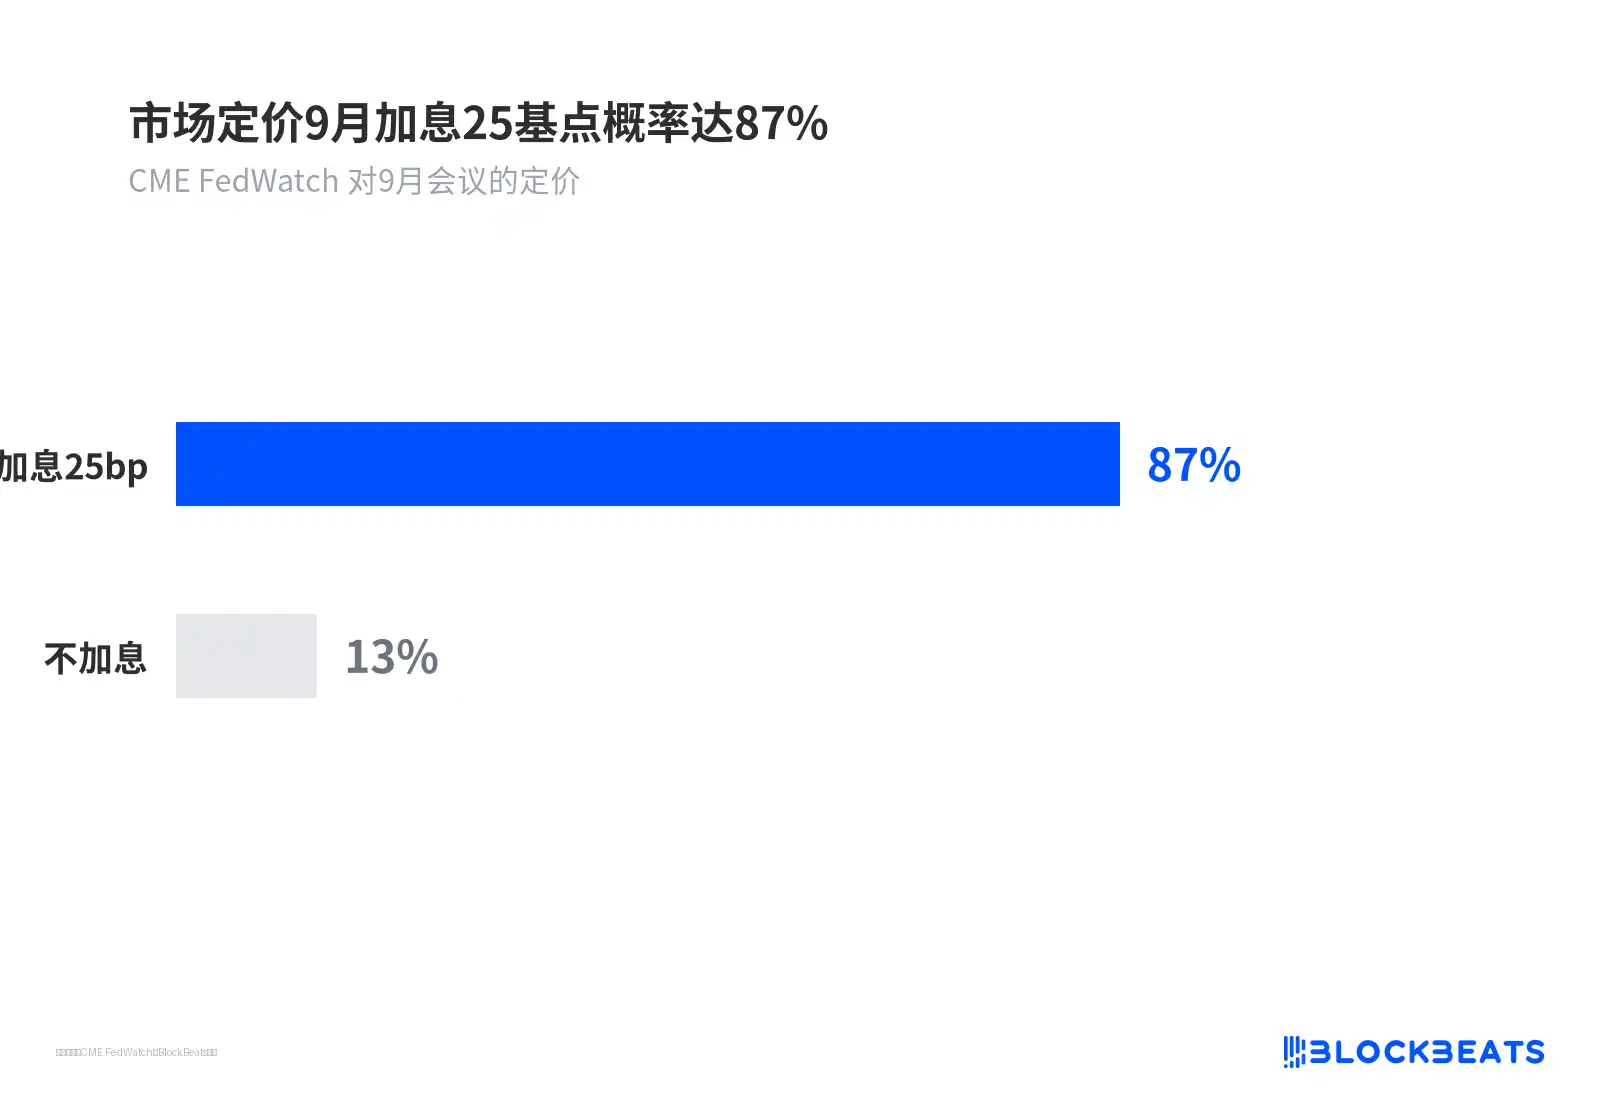
交易员对这场会议的押注,主要体现在芝商所的美联储观察工具(CME FedWatch)上。该工具根据市场交易实时折算下一次会议加息、降息或按兵不动的概率。目前,9 月加息 25 个基点的概率约为 87%。
通胀和油价把加息预期推高
沃什于今年 5 月宣誓就任,长期以鹰派立场著称。8 月在杰克逊霍尔全球央行年会上,他把持续偏高的通胀责任指向美联储自身,并表示,在通胀出现明确且充分的下行证据前,不会放松政策立场。
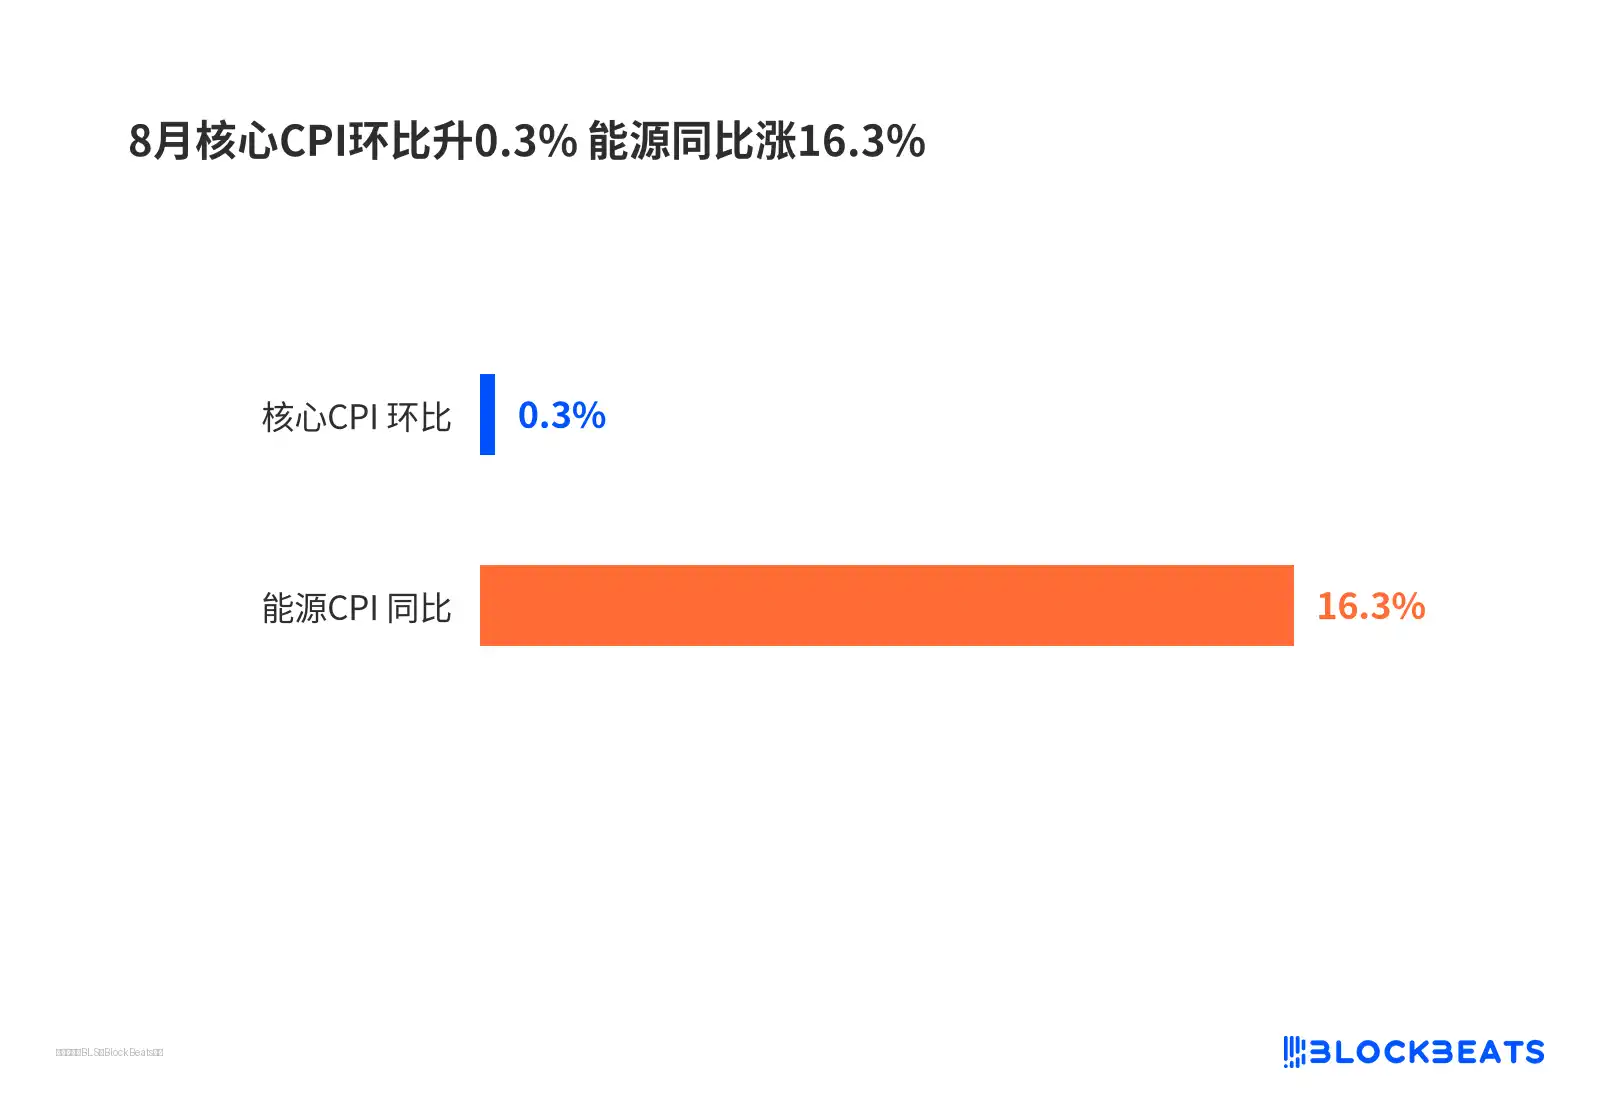
8 月核心 CPI 环比上涨 0.3%,高于预期。同期,能源分项同比上涨 16.3%。在中东冲突升级、霍尔木兹海峡航道受扰的背景下,布伦特原油价格逼近 107 美元,能源上涨压力直接传导至整体物价。核心通胀读数也保持偏强,显示价格压力已不只停留在能源端,而是向更广泛的商品和服务扩散。
通胀高于 2% 目标已持续约 65 个月。文中指出,这一轮加息预期并非由白宫施压推动,而是通胀数据和油价先把市场推向了更高的加息概率。
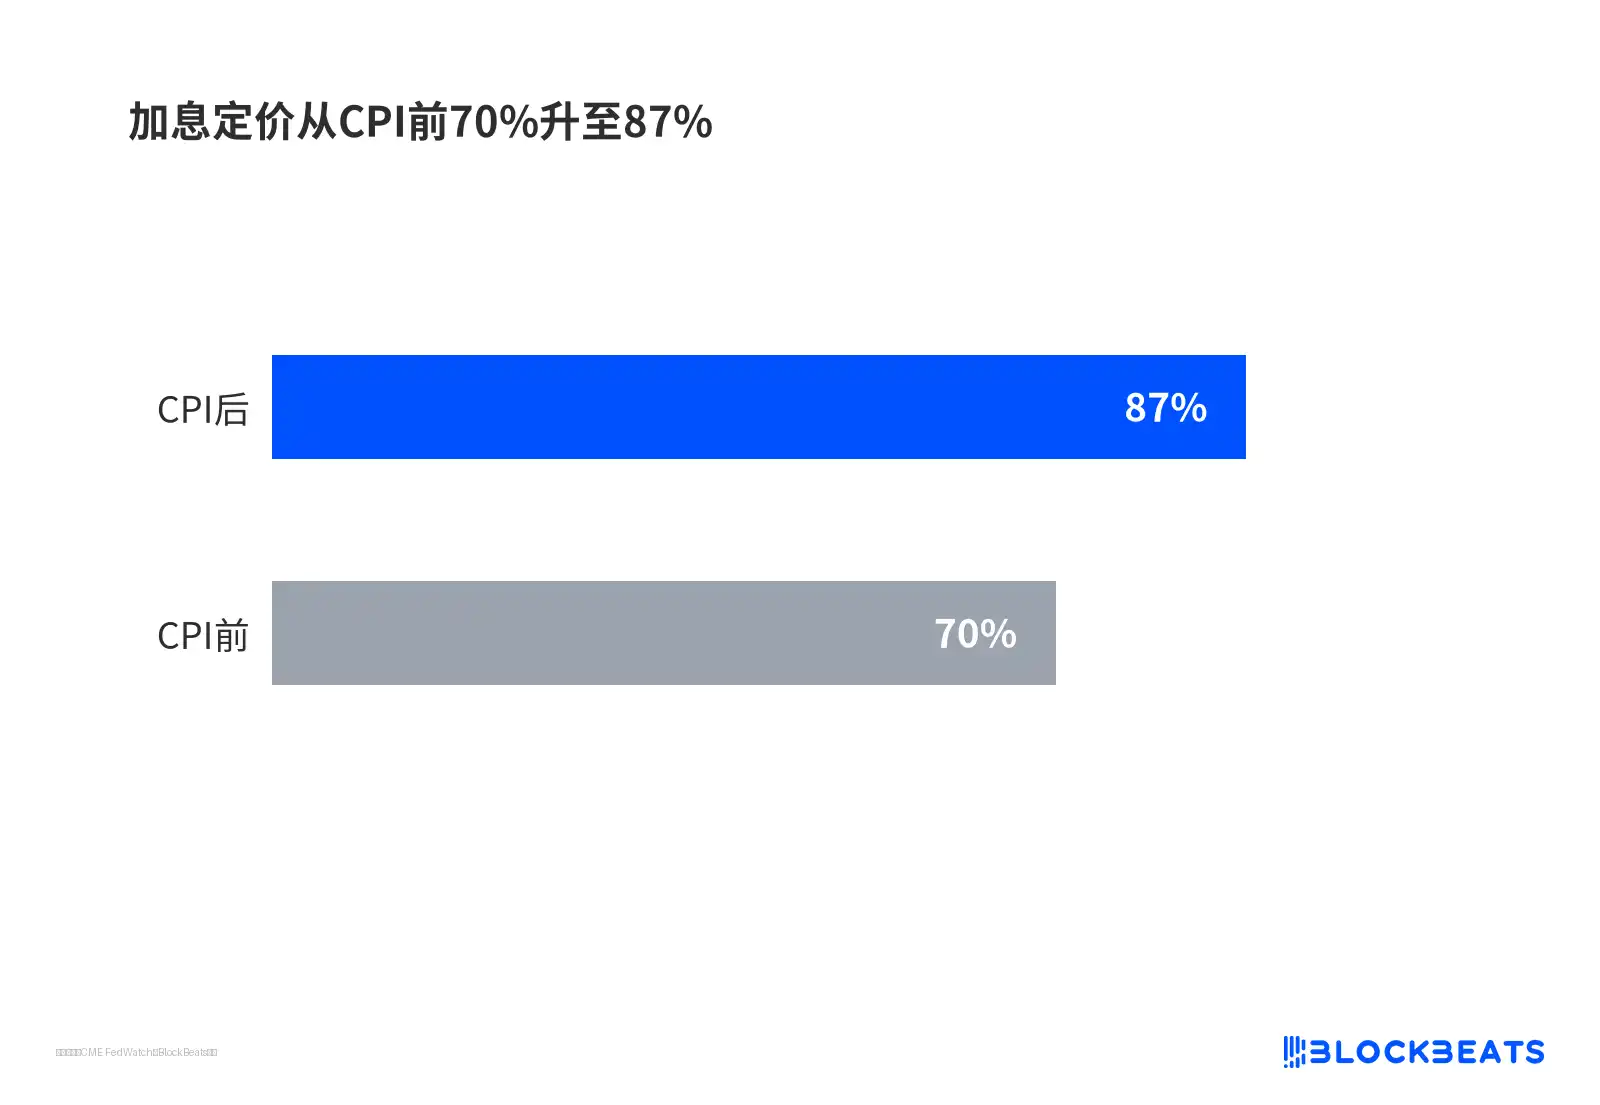
债市率先作出反应。10 年期美债收益率升破 5%,期货市场对 9 月加息的定价,也从 CPI 数据公布前的约 70% 升至 87% 附近。
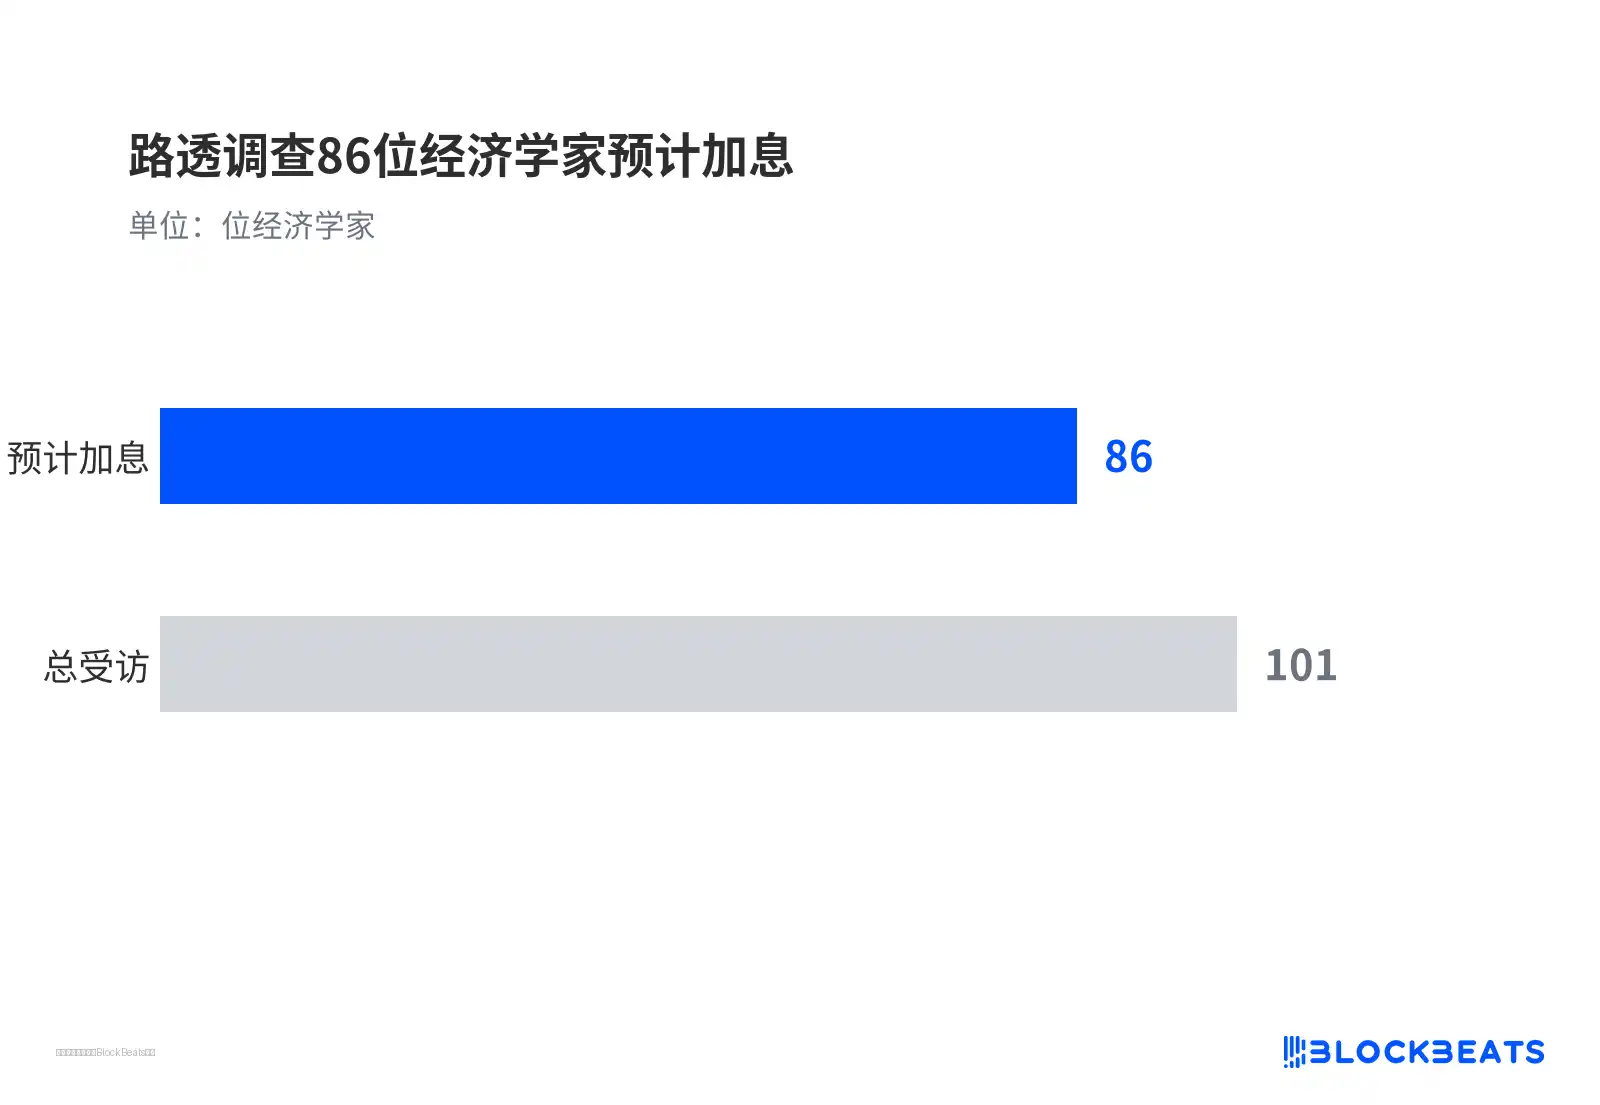
路透对 101 位经济学家的调查显示,其中 86 位预计本次会议将加息 25 个基点,部分受访者还预计,到明年一季度前至少还会再有一次加息。高盛和摩根大通也在数据公布后,将原先维持不变的判断调整为预计加息。市场定价、投行预测和调查结果同时转向,文中称这种情况在过去两年并不多见。
沃什的鹰派立场与白宫低利率主张正面相对
这场会议的另一个核心看点,不只是是否加息,还包括沃什会如何回应更尖锐的问题:其利率决策究竟依据数据,还是回应白宫立场。
沃什曾在 2006 年至 2011 年担任美联储理事,2026 年 1 月获特朗普提名,并于 5 月以 54 比 45 的参议院票数确认就任。根据报道,特朗普在其就职时的表态是「做你自己的事」。现在,市场正借这场首次主持的会议检验这句话。
但沃什的政策倾向,与提名人的公开主张并不一致。特朗普多次表示,美国应享有全球最低利率,美联储应服务经济增长,而不是只盯住通胀。白宫经济顾问哈塞特则转述称,总统对加息「不高兴,但尊重美联储的独立」。
文中指出,美联储的利率决策在法律上不受总统直接指挥,总统能够施加的影响主要是公开喊话和人事提名。部分民主党参议员此前质疑,沃什可能成为白宫的「提线木偶」,这使得他首次主持会议时的表态,带上了额外的信誉检验意味。
会议之后,市场先看点阵图和资产价格反馈
如果沃什在首次会议上按照市场当前 87% 的定价选择加息,等于用行动说明提名并不附带政策承诺;如果选择按兵不动,市场则会质疑其鹰派表态的可信度。报道认为,这场会议的焦点因此不只在利率决定本身。
加息落地后,首先承压的通常是估值较高的资产。对加密市场来说,更高的实际利率会同时压缩流动性和风险偏好,比特币和以太坊对利率预期的敏感度在这一轮尤其明显。
美股的情况则更复杂。报道提到,高盛、摩根士丹利等策略师认为企业盈利仍可支撑指数,但收益率站上 5% 本身已构成估值压力,机构观点仍在「盈利可支撑」与「利率过高」之间分化。文中同时强调,这些仍是假设,并非已经发生的事实。
会议结束后,市场最先验证的信号之一是点阵图,也就是每位委员对未来利率路径的匿名预期。若点阵图暗示 2027 年还会有更多加息,市场对终端利率的定价可能继续上修;如果只指向本次一次加息,则说明委员会仍在观望。
另一个变量来自白宫口径。若「不高兴但尊重独立」这一表述继续延续,市场更可能把相关压力视为公开喊话层面的噪音。
最终,资产价格的即时反应将决定这 87% 的加息预期是否已被完全消化。若加息落地后,比特币和标普 500 跌幅有限,说明预期已提前计入价格;若波动明显放大,则意味着部分仓位调整尚未完成,市场定价仍可能出现回摆。