
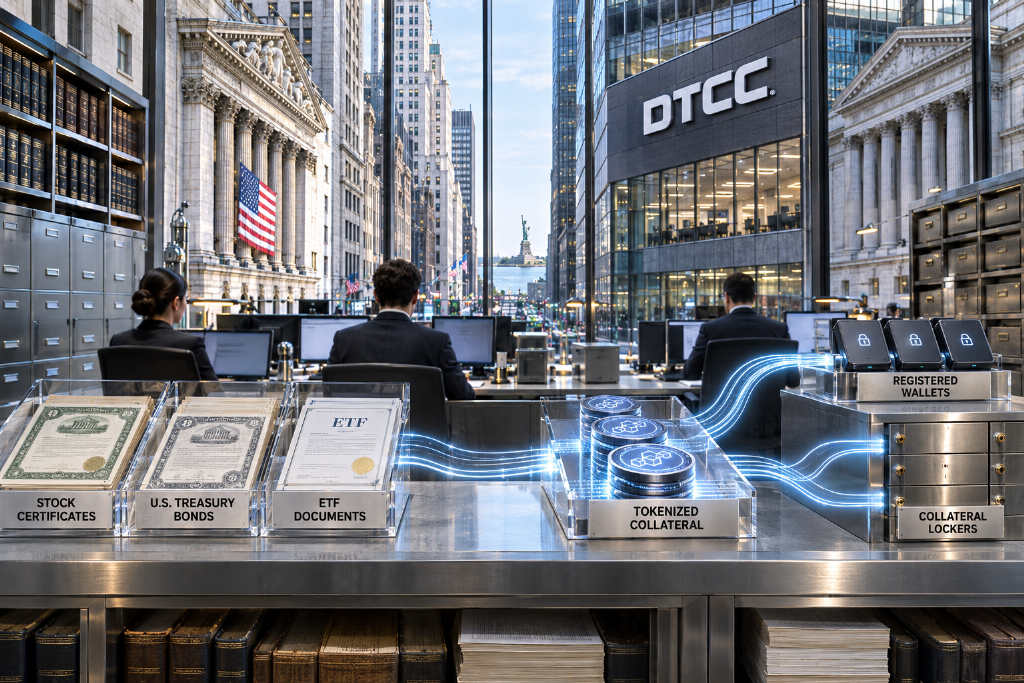
Four Pillars 在最新研报中指出,美国证券市场核心基础设施 DTCC 已正式上线证券代币化服务 DTS,但这项服务当前带来的变化,主要集中在抵押品调拨效率,而不是外界想象中的全面重构证券交易流程。

研报作者写道,DTCC 几乎处在美国所有股票、债券托管与结算体系的中心位置,因此它亲自推出代币化服务,本身就是证券上链进程中的一个重要里程碑。不过,SEC 向 DTC 发出的无异议函,也为 DTS 划定了相当严格的监管边界。
DTCC 已正式推出 DTS
研报称,DTCC 于 10 月 28 日正式上线代币化服务 DTS。在此之前,市场更多听到的是 DTCC 计划把证券搬上链,如今这一计划已经进入实际运行阶段。
DTS 能够落地,很大程度上与 SEC 去年 12 月向 DTC 发出的无异议函有关。按照研报的概括,SEC 工作人员同意,只要 DTC 遵守特定条件,就不会建议对其运营有限范围的证券代币化服务采取执法行动。
这份无异议函列出的条件包括:
- 合资格证券仅限于罗素 1000 指数成分股、美国国债以及追踪主要指数的 ETF。
- 代币化证券可以在外部交易中用作抵押品,但 DTC 在现有风险管理框架内不承认其抵押价值或结算价值。
- 代币化证券只能在已向 DTC 注册的钱包之间转移。
- 在代币丢失或被盗、错误转账以及其他特定情形下,DTC 保留强制追回或转移代币的能力。
- 无异议函自首个服务开始运营之日起,有效期为三年。
研报认为,DTCC 作为美国证券市场关键基础设施,正式上线证券代币化服务,对区块链行业是非常重要的消息。但如果把 SEC 无异议函的细节放在一起看,DTS 相比现有金融体系究竟新增了多少价值,仍然需要更谨慎地评估。
DTS 现在到底改变了什么
按照研报描述,DTS 的运行流程大致如下:参与机构先向 DTS 注册数字钱包;随后提交申请,将其现有 DTC 账户中持有的证券代币化;DTC 完成必要的核验与合规检查后,把相应证券权益从参与者账户转入 DTC 的数字综合账户;之后再铸造代表这些证券权益的代币,并发送到参与机构已注册的钱包。
换句话说,金融机构现在可以把现有证券权益转换成可在链上持有和转移的代币。

研报特别提到,DTS 的设计重点并不是让代币化股票在股票市场上活跃交易,而是面向抵押品调拨等机构场景。这一设计带来的潜在改进,主要体现在三个方面。
7×24 小时转移
代币化及转换申请只能在工作日美东时间凌晨 2 点至下午 6 点提交。不过,一旦证券完成代币化,这些代币就可以 7×24 小时转移,也可能通过受支持的交易场所进行交易。与传统 DTC 流程相比,这是一项明确改进,因为传统证券转移和抵押品操作通常受营业时间和处理截止时间限制。
转账接近实时
研报称,涉及代币化证券的抵押品转移可以在链上近乎实时完成,不必等待传统 DTC 的结算窗口。
可接入智能合约
代币化证券还可以利用智能合约自动执行部分功能,包括合规控制以及与分配相关的流程。
哪些环节并没有变化
研报给出的判断很直接:没有变化的部分其实相当多。
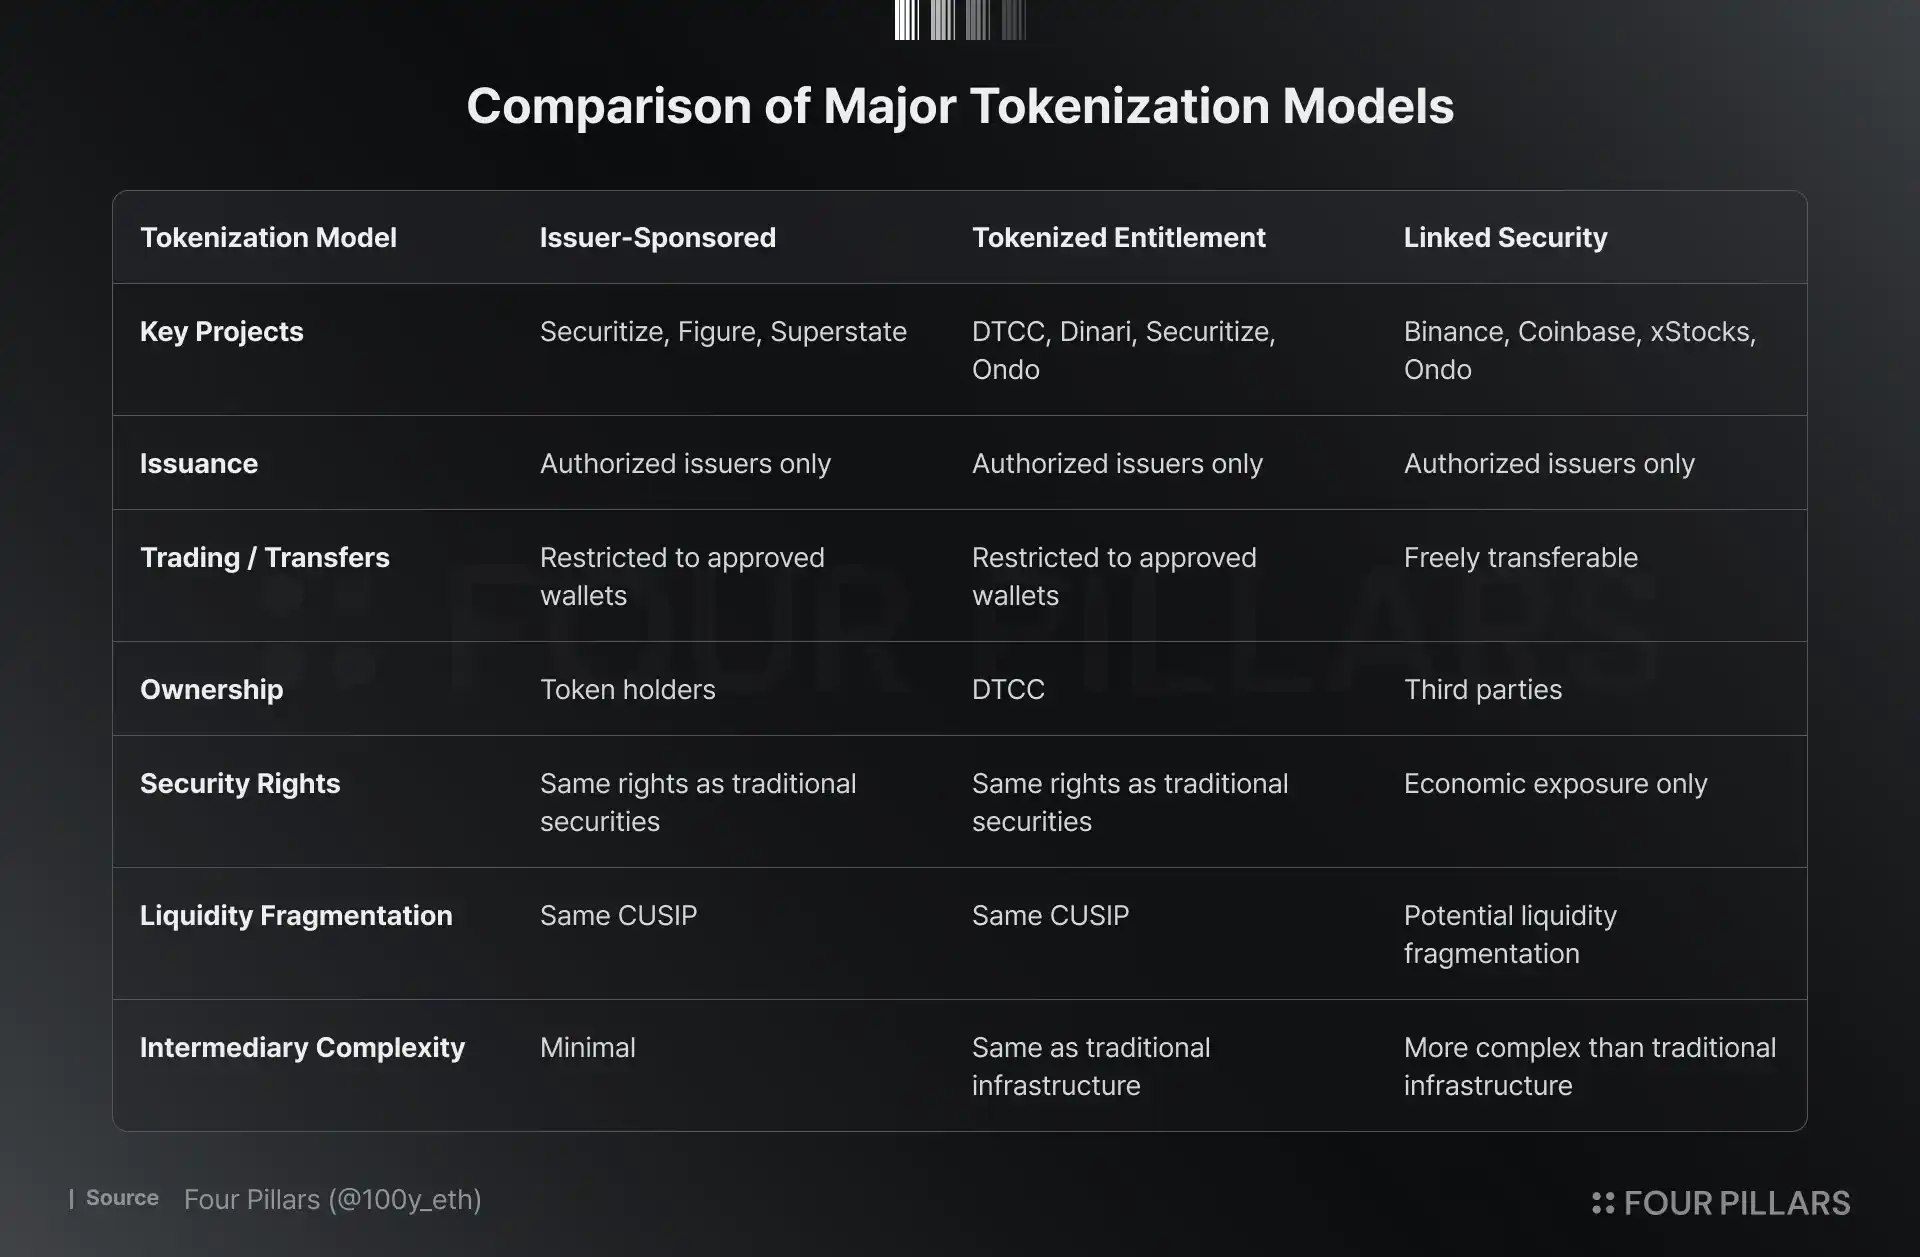
- 通过 DTS 代币化的证券,保留与传统证券相同的所有权、经济权益和投资者保护。
- DTC 继续持有并保管底层证券。
- 底层证券仍登记在 DTC 的代名人 Cede & Co. 名下。
- DTC 继续负责官方记录保存,并使用现有账簿和 LedgerScan 追踪代币化权益。
- 代币化证券保留与传统证券相同的 CUSIP 代码。
- DTC、券商、发行人、托管机构和实益所有人之间的现有关系保持不变。
- 股息和利息支付继续通过传统金融基础设施以法币支付,而不是通过链上稳定币。
- 现有的 KYC、反洗钱及其他合规要求继续适用。
研报认为,保留相同的 CUSIP 和法律权利有助于维持传统持仓与代币化持仓之间的可互换性,降低流动性割裂风险。但另一方面,官方记录保存仍由 DTC 负责,整体市场结构也基本没有调整,这意味着效率和可扩展性的即时提升,可能比部分市场参与者预期的更有限。
DTS 并不支持券款对付
研报还强调了一个容易被忽视的点:使用区块链,并不等于天然支持券款对付,也就是 DvP 结算。
从技术上看,区块链可以借助共识机制和智能合约,让证券与现金原子化同步交割,降低一方已经交付资产却未收到款项的风险。因此,外界很容易推断 DTS 也具备这一能力。
但根据 SEC 无异议函,DTS 被设计为一项「纯券过户」服务,也就是 Free of Value,FOV。证券转移本身并不与相应现金支付直接挂钩。
DTS 负责的是证券权益的代币化和转移,不管理相关现金义务,也不提供最终现金结算。研报据此指出,如果机构希望利用 DTS 代币化证券完成券款对付交易,就需要额外接入支付基础设施,例如稳定币或其他形式的数字现金,并配套协调交易两端的机制。
研报怎么看 DTS 的长期意义
Four Pillars 认为,DTCC 作为传统证券市场最重要的参与者之一,进入代币化领域本身就具有重大意义。几十年来,金融市场一直依赖于区块链出现之前就已建立的旧有基础设施,而像 DTCC 这样的机构如今把区块链纳入下一代金融基础设施的一部分,这对行业长期前景是一个强烈信号。
不过,如果只看 DTS 当前已经提供的功能,变化又显得相当有限。代币化仍然是在现有证券基础设施约束下进行,服务运行在严格框架内,现实用途主要还是让抵押品调拨更高效,并摆脱传统交易时间的限制。
研报还把 DTS 与链上生态中其他证券代币化路径做了对比。其一是发行人主导模式,这一路线可以绕开传统的 DTCC 中介持有结构,让发行人和过户代理机构直接把证券搬上链。其二是挂钩证券模式,虽然在现行证券法规下未必能向美国投资者提供同等准入,但可以为其他允许地区的投资者提供更大的可及性和灵活性。
在 Four Pillars 看来,真正值得继续观察的,是 DTS 后续路线图。根据 DTCC 的规划,未来改进方向包括:
- 支持更多区块链网络,从 Besu 和 Canton 扩展到 Stellar、Arc 等网络。
- 扩大可代币化资产范围,纳入更多合资格证券。
- 引入更强的机构级安全控制,包括更多安全、授权和运营保障措施。
- 扩展公司行动处理能力,支持股息、拆股及其他更多公司行动事件。
- 进一步整合传统 DTC 记账记录与链上证券持仓,推动统一记录保存。
- 扩展结算能力,为结算和抵押品管理开发更多功能,包括链上轧差和数字现金。
研报最后写道,DTCC 上线 DTS 只是开始。这家金融基础设施巨头已经迈出第一步。眼下影响可能有限,但如果这些小步持续累积,代币化证券最终仍有可能成为金融市场的主流基础设施。




