
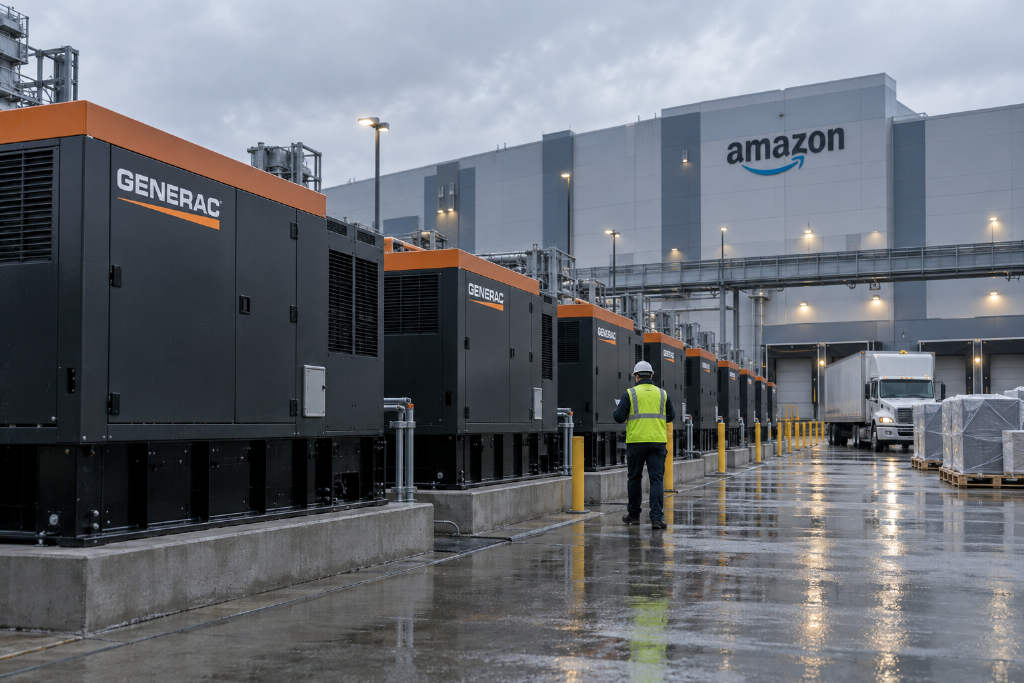
Generac披露,已与亚马逊签订长期供应协议,将为亚马逊全球数据中心供应备用发电机。根据公司9月16日披露的信息,2027年至2028年的首批交付总额预计达到24亿美元。消息公布后,Generac股价在9月17日上涨18.3%。
24亿美元是已披露交付规模,80亿美元是付款里程碑上限
这份协议引发市场关注的一个核心原因,在于订单规模相对Generac现有业务体量较大。Generac 2025年全年营收为42.09亿美元,未来两年预计向亚马逊交付的24亿美元,相当于其2025年全年营收的约57%。
不过,市场广泛提到的「80亿美元亚马逊订单」并不能直接理解为亚马逊已经承诺采购的固定金额。根据Generac提交的监管文件,80亿美元并不是已锁定订单,而是与认股权证归属挂钩的累计付款上限。随着Generac从亚马逊及其关联方收到的发电机采购款增加,亚马逊获得的认股权证将分批归属,直至累计付款达到80亿美元。
目前能够明确确认的内容,是双方建立了长期供应关系,以及2027年至2028年预计24亿美元的首批交付。未来合作规模能否继续扩大至接近80亿美元,仍取决于亚马逊后续实际采购、数据中心建设进度,以及Generac的产能交付能力。
亚马逊获最多169.37万股认股权证,部分已立即归属
交易安排同时赋予亚马逊购买最多169.37万股Generac股票的权利,执行价格为每股200.9266美元。其中约30.80万股在签署时立即归属,其余部分将按照亚马逊向Generac支付的采购款分批归属。
这使双方关系不只是一次设备采购。亚马逊未来采购的发电机越多,可归属的认股权证越多;如果Generac股价持续高于执行价格,亚马逊也可以分享供应商业务增长带来的价值。
如果169.37万股全部发行,相关股份至少相当于Generac完全稀释后流通股本的2.57%。同时,认股权证允许无现金行权,因此不能简单将169.37万股乘以行权价,视为Generac一定会获得的现金。
数据中心业务正在改变Generac的增长逻辑
对Generac而言,这份协议对应的不只是新增收入,也反映出公司增长逻辑的变化。过去,Generac主要被市场视为住宅备用发电机公司,业绩更容易受到极端天气、停电频率和住宅需求变化影响。现在,数据中心正在推动其商业与工业业务成为新的增长来源。
AI数据中心需要大量GPU,但GPU持续运行依赖稳定供电。即使数据中心已经接入电网,也需要配置能够在停电或电网故障时快速启动的备用发电系统。随着单个AI园区的功率密度和投资规模提高,备用电源正从普通配套设备,转向保障算力连续运行的关键基础设施。
Generac早在6月就曾宣布,已获得一家未具名超大规模数据中心运营商的全球供应协议;此次监管文件首次确认相关客户为亚马逊。对Generac来说,亚马逊的采用相当于一次客户验证,涉及大型兆瓦级产品,也可能帮助公司争取其他云计算公司、数据中心运营商及托管服务商的订单。
公司现有经营数据与订单积压情况
- Generac与亚马逊于2026年9月16日披露长期供应及交易安排;
- Generac将为亚马逊数据中心供应备用发电机;
- 2027年至2028年预计首批交付金额合计为24亿美元;
- Generac向亚马逊全资子公司发行最多169.37万股认股权证;
- 认股权证行权价为每股200.9266美元;
- 约30.80万股认股权证在签署时立即归属;
- 剩余认股权证将根据Generac从亚马逊及其关联方收到的备用发电机付款分批归属;
- 若169.37万股全部发行,将至少相当于Generac完全稀释后流通股本的2.57%;
- Generac股价在消息公布后的首个交易日上涨18.3%;
- Generac第二季度营收11.7亿美元,同比增长11%;
- 第二季度商业与工业业务外部销售额为5.56亿美元,同比增长约29%;
- 截至7月底,Generac数据中心产品订单积压约16亿美元,较此前更新增加约10亿美元;
- Generac维持2026年全年营收增长「中高双位数」的指引,并预计商业与工业业务全年增长约30%出头。
市场接下来关注四个问题
第一,Generac能否按期交付。大型数据中心发电机不只涉及发动机本体,还包括发电机组封装、控制系统、开关设备、隔音设施、排放处理和现场安装。Generac已经收购Enercon,并扩充大型发电机封装及制造能力,但24亿美元的两年交付计划,仍将考验供应链、产能和项目执行。
第二,增长能否转化为利润。数据中心业务可以带来规模效应,但其产品组合、客户议价能力、前期扩产成本和售后服务要求,与传统住宅业务并不相同。超大规模客户通常拥有较强采购议价能力,因此订单规模扩大,并不必然意味着利润率按相同比例提高。
Generac第二季度商业与工业业务调整后EBITDA利润率为14.6%,低于住宅业务的34.7%。两者并非完全可比,而且住宅利润率受到关税退款提振,但这一差异仍说明,收入向商业与工业业务转移,可能同时改变公司整体利润率结构。
第三,客户集中度是否上升。Generac在2025年没有任何单一客户贡献超过4%的营收。随着亚马逊项目开始交付,这一情况可能发生明显变化。大型客户可以提高收入可见度,但也可能增强客户议价能力,并增加订单延期、项目调整及资本开支周期变化对Generac的影响。
第四,备用电源技术路线如何演进。目前,大型柴油发电机仍是数据中心应急电源的重要选择,因为其启动速度、持续运行时间和成熟度较高。但随着数据中心排放受到更多关注,天然气发电、燃料电池、电池储能及混合式电源系统也在发展。Generac需要证明,自己不仅能分享当前柴油备用发电机需求,也能在数据中心未来向低排放和多能源系统转型时保持竞争力。
AI基建需求正从GPU扩展到物理基础设施
从更大的AI投资周期看,这笔订单再次说明,数据中心资本开支的瓶颈正在从芯片扩散到整个物理基础设施。GPU决定数据中心拥有多少计算能力,变压器和输配电设备决定电力能否进入园区,冷却设备决定服务器能否稳定运行,备用发电机则决定在电网异常时计算任务能否继续。
这些设备通常没有GPU那样高的市场关注度,却是数据中心真正投入运营不可缺少的环节。此次股价上涨,反映的不只是亚马逊带来的24亿美元潜在收入,也包括市场对Generac估值框架的重新判断。过去,公司业绩很大程度上受到停电、飓风和住宅发电机需求影响;未来,数据中心可能成为更长期、可预测性更强的增长来源。
不过,在股价上涨之后,市场仍需等待订单真正转化为收入、利润和现金流。接下来值得继续观察的指标,包括Generac的数据中心订单积压是否纳入亚马逊新增采购、2027年产能建设进度、商业与工业业务利润率,以及亚马逊实际付款触发认股权证归属的速度。
亚马逊订单已经证明Generac进入了超大规模数据中心供应链。下一阶段,公司需要证明的是,它不仅能够获得订单,也能按期制造、维持利润率,并把AI数据中心建设周期转化为可持续的自由现金流。