


曾获 1.4 亿美元融资、背靠 a16z 的区块链项目,如今决定关掉自己开发的公链,迁往竞争对手的网络。
这类变化近几年在区块链行业越来越常见。早些年,项目争相自建公链;现在,一些团队开始主动退出。与此同时,交易量和资金持续向少数头部生态集中,新公链的生存空间正在收窄。
DATA 决定逐步关闭自有链
原名 Story Protocol 的 DATA 宣布,将逐步关闭自己的 Layer 1 区块链,并在获得 Sui 基金会 3000 万美元投资后,把业务迁移至 Sui。
Story 曾是知识产权上链赛道的明星项目,累计融资 1.4 亿美元,目标是把音乐版权、专利、商标等资产搬上区块链,用于自动授权和交易。
不过,这条路线推进起来并不轻松。传统知识产权行业本就有成熟的授权体系,大型版权持有人也缺少改变现有模式的动力。DATA 首席执行官 Andrea Muttoni 表示,公司此前试图同时解决太多问题。
今年 6 月,Story 更名为 DATA,业务方向转向 AI 训练数据市场。其核心产品 Trace 用于记录数据来源、授权和使用权。官方称,截至 10 月,平台已登记超过 2.5 亿条数据贡献记录。
随着业务重心收缩到数据验证工具,团队也重新评估了底层基础设施的必要性。对 DATA 来说,真正需要投入资源的重点已经是产品本身,而不是继续维护一条自有区块链。
因此,DATA 选择使用 Sui 的计算与存储基础设施,把资源集中到产品开发上。迁移目前尚未完成,原有链会在过渡期继续运行。
这也说明,拥有一条公链本身,已经不再天然等于拥有竞争优势。
退出自建链的项目在增加
类似案例近几年持续出现。
2023 年 4 月,去中心化无线网络 Helium 放弃自有 L1,迁移到 Solana,把重点重新放回无线网络建设。
2025 年 3 月,主打移动支付的 Celo 从独立 L1 转为以太坊 L2,借助以太坊的安全性和开发者生态继续推进业务。
到 2026 年,这轮洗牌变得更明显。
老牌区块链项目 Lisk 在 8 月宣布,将于 10 月 31 日关闭自己的 L2,转型为面向企业的金融管理平台。Polygon 则在 7 月 3 日停止了 Polygon zkEVM 网络出块。Polygon 此前承认,这一产品虽然技术复杂,但没有形成足够清晰的市场差异化。
这些项目的路径并不完全一样。Helium 和 DATA 迁往现有公链,Celo 保留自己的 L2,Lisk 退出链基础设施业务,Polygon 收缩的是其中一条技术路线。
但共同点很明确:建设区块链基础设施越来越容易,获得足够多的用户却越来越难。
早期公链只要提供更快的速度和更低的手续费,就可能吸引资本和开发者。现在,以太坊 L2 和模块化技术逐渐成熟,技术性能不再稀缺。真正稀缺的,变成了用户、资金、应用和持续收入。
588 条公链中,343 条 TVL 低于 100 万美元
从最新数据看,公链市场的分化已经不只是头部效应明显,而是出现了断层式的两极格局。
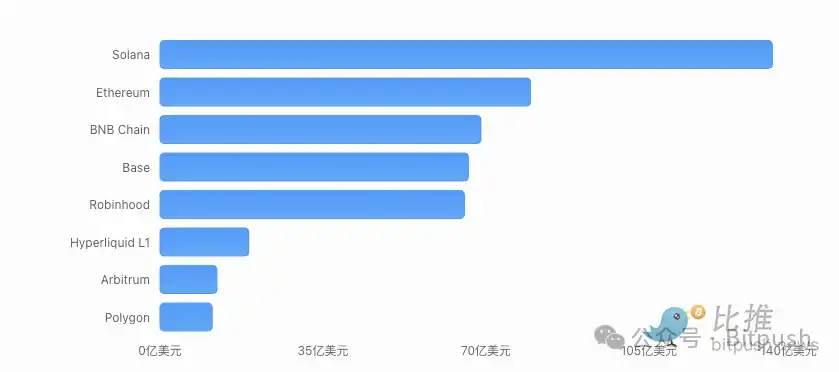
根据 DeFiLlama 截至 2026 年 10 月 21 日的数据,过去 7 天 DEX 现货成交量排名前五的公链分别是:
- Solana:约 143 亿美元
- Ethereum:约 80 亿美元
- BNB Chain:约 70 亿美元
- Base:约 66 亿美元
- Robinhood Chain:约 66 亿美元
Solana 继续领跑链上现货交易,Ethereum 和 BNB Chain 维持强势,Base 与 Robinhood Chain 已进入第一梯队。
如果看衡量 DeFi 资金规模的 TVL,Ethereum 约为 511 亿美元,明显高于 Base 的 64 亿美元、Solana 的 60 亿美元和 BNB Chain 的 58 亿美元。
在 DeFiLlama 记录的 588 条公链中,TVL 低于 100 万美元的公链有 343 条,占总数的 58.33%。这意味着,全球接近六成公链已经处于技术性死亡,或几乎没有资金使用的状态。
稳定币市场的集中度更高。DeFiLlama 数据显示,全球稳定币总规模约 3012 亿美元,其中 Ethereum 约 1436 亿美元,Tron 约 947 亿美元,两条链合计占比约 79%。
不同赛道也在形成各自的优势网络。Solana 在高频现货交易上占优,Ethereum 聚集了大量 DeFi 资金,Tron 拥有庞大的 USDT 生态,Hyperliquid 则在永续合约领域表现突出,其过去 7 天链上永续合约成交额约 581 亿美元。
真实世界资产代币化(RWA)也在增长。DeFiLlama 的 RWA 统计显示,目前链上 RWA 资产管理规模约 349 亿美元,其中约 43 亿美元进入 DeFi 应用。
高交易量不等于可持续需求
不过,成交量高,并不代表需求一定能够持续。
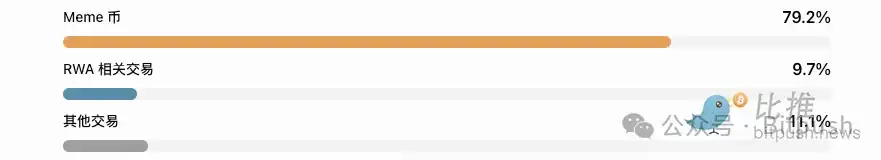
今年 7 月上线的 Robinhood Chain 就是一个例子。该链原本面向股票等 RWA 资产,但 CoinGecko 数据显示,其 7 月 DEX 成交额中有 79.2% 来自 Meme 币。
在 Meme 投机热度降温后,10 月 2 日至 8 日的日均交易笔数较 9 月中旬下降 42%,活跃地址下降 31%。
一条链可以借助 Meme 快速获得流量,但不能只靠 Meme 来证明长期价值。
新公链的机会转向具体场景
从当前格局看,如果一条新公链只是依靠更快的速度和更低的手续费,想挑战 Ethereum 或 Solana,难度已经很高。
头部生态已经建立起明显的网络效应。用户聚集在哪里,开发者就更愿意去哪里;资金停留在哪里,新的金融应用就更容易成长。这些优势不会因为另一条链的技术指标更好就轻易消失。
但这并不意味着后来者完全没有机会。
Base 背靠 Coinbase 的用户和渠道,Robinhood Chain 拥有传统券商的客户基础,Hyperliquid 则通过永续合约交易产品建立了自己的市场位置。这些后来者进入竞争时,依靠的并不只是技术,而是明确的产品形态或流量入口。
从现有案例看,未来机会更可能出现在稳定币支付、RWA、链上衍生品和 AI 数据验证等具体场景,而不是再造一条什么都能做的通用公链。
DATA 迁往 Sui 就体现了这种变化。对 DATA 来说,做 AI 数据产品比维护一条链更重要;对 Sui 来说,承接一个已有真实业务的项目,也比单纯增加几笔交易更有价值。
衡量一条公链的价值,交易量、地址数和融资额已经不够。更关键的是,是否有真实用户、是否存在持续资金流入、应用能否产生收入,以及补贴退潮后还能留下什么。
行业并不缺新链,缺的是用户离不开的产品。