
光韵达近日披露两份关联交易公告。上市公司通过两家全资子公司,直接和间接合计投入不足 2000 万元,布局半导体精密零部件企业吉盛微(上海)半导体技术有限公司,正式切入国产半导体零部件赛道。
这次投资金额不大,也不是控股收购。另一面,光韵达刚披露的 2026 年半年报显示,公司营收和归母净利润大幅增长,但增长背后主要来自并购并表和投资收益,扣非净利润仍明显亏损,主业自身造血能力承压。
两笔关联交易合计不足 2000 万元
光韵达对吉盛微的布局分成两笔交易,全部使用自有资金完成,两笔交易总额不超过 2000 万元。
第一笔交易中,光韵达全资子公司深圳市光韵达微汇科技有限合伙企业拟出资 1561.09 万元,从海安融晗手中受让吉盛微 1.7944% 股权。公告显示,股权交割采用两期付款方式,在完成优先购买权确认后支付一半款项,完成工商变更登记后再支付剩余款项。
第二笔交易中,另一家全资子公司光韵达实业投资拟以 326.66 万元,收购盛立微企业管理(上海)合伙企业合计 86.15% 的合伙份额。根据公告披露,盛立微本身不开展实际经营业务,主要从事对外投资管理。通过多层股权穿透,该合伙企业能够对吉盛微第一大股东施加影响,光韵达也借此完成对吉盛微的间接布局。交易完成后,光韵达计划推动盛立微实施减资程序,梳理合伙平台的认缴出资。
两笔交易均被认定为关联交易,原因是光韵达联席董事长吴巍同时担任吉盛微董事。
吉盛微所处赛道景气度高,但尚未盈利
光韵达看中的,是半导体精密零部件的国产替代空间。
半导体设备内部各类零部件被称为芯片制造设备的“关节”,包括碳化硅、石英、硅基等结构件,直接影响晶圆制造良率。相关领域长期由海外厂商主导,国内整体国产化率仍处于个位数水平,属于产业链中的关键环节。吉盛微是国内这一赛道的企业之一,产品覆盖石英部件、硅部件、碳化硅零部件和真空泵维修等,涉及超百款零部件产品,适配刻蚀、扩散、外延、清洗等芯片制造核心工艺,已经向国内多家头部晶圆厂批量供货。
不过,行业高景气并不意味着短期盈利。作为成长初期的硬科技企业,吉盛微仍需要持续投入厂房设备建设和材料工艺研发,固定成本较高,至今尚未实现盈利。
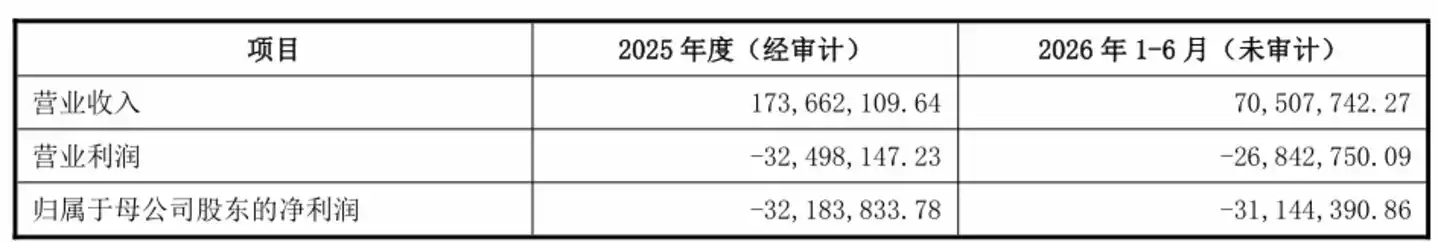
投资公告披露的财务数据显示,吉盛微 2025 年净亏损 3218.38 万元;2026 年上半年继续亏损,净亏损扩大至 3114.44 万元。截至 2026 年 6 月末,公司股东权益为 3.01 亿元,负债规模超过 5.29 亿元,仍处于重投入、未进入回报阶段。
对此,光韵达在公告中表示,「本次交易系公司基于对半导体精密零部件行业发展趋势的认可,为优化公司产业投资配置,进一步强化高端智能制造产业链布局而实施的参股投资。」「有助于公司拓宽产业投资视野,为公司未来在高端制造领域的业务延伸积累经验。」
半年报增长主要来自并购并表和投资收益
光韵达向外寻找新产业机会,也与公司当前经营压力有关。
公司不久前发布的 2026 年半年报显示,上半年实现营收 10.86 亿元,同比增长 117.90%;净利润 1475.38 万元,同比增长 728.49%。如果只看这两项数据,表现较为亮眼,但收入和利润的快速增长并非完全来自原有主业改善。
报告期内,光韵达收购的亿联无限、凌轩精密纳入合并报表范围。通信终端业务单一板块贡献营收 3.67 亿元,直接拉高整体营收规模。相比之下,公司的传统电子制造服务业务实现营收 3.96 亿元,同比增长 8.43%,增长动力并不强。
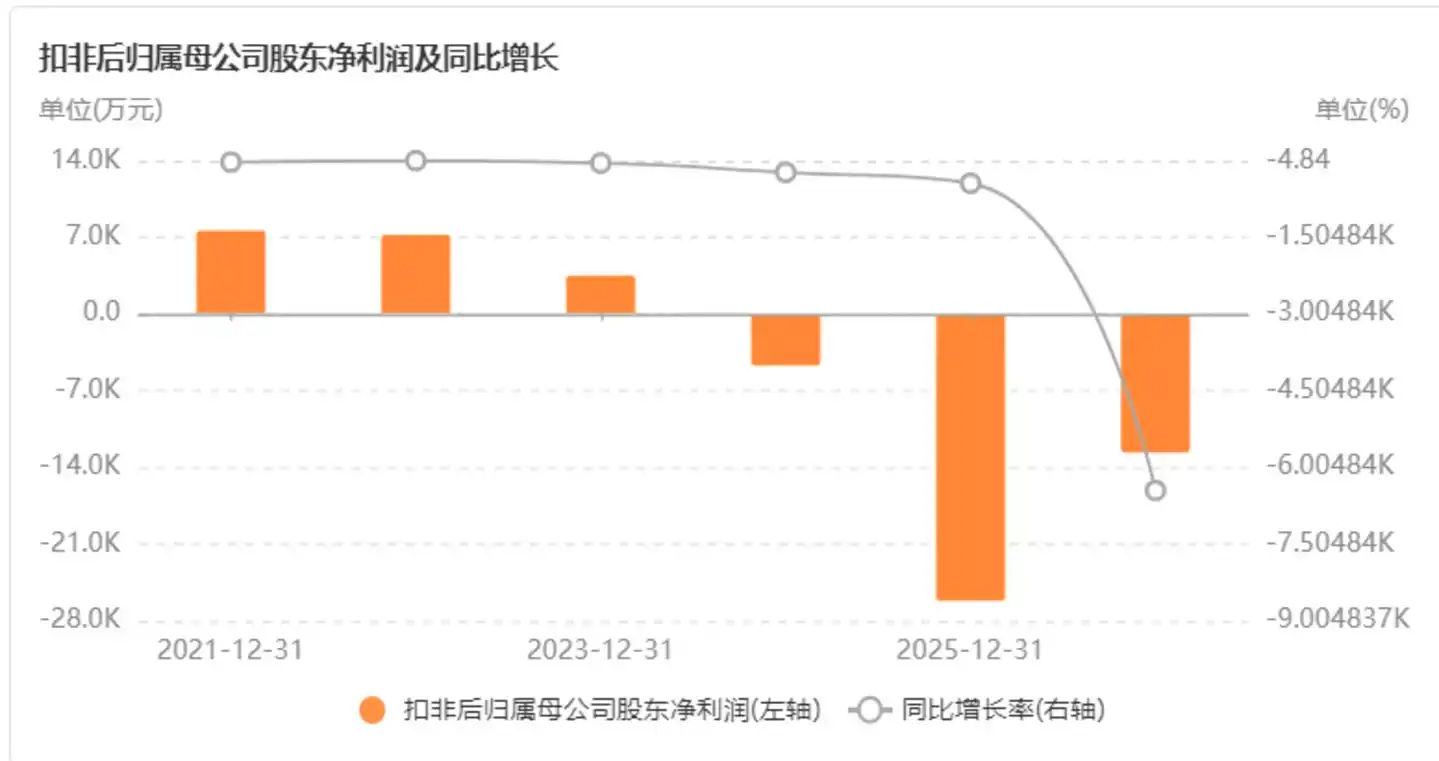
利润端的改善也有赖于一笔非经常性收益。此前,光韵达曾斥资约 3000 万元参与有研金属战略配售,所持股票带来的公允价值变动收益约 1.15 亿元,并计入当期损益,成为利润的重要来源。若剔除这笔一次性投资浮盈,公司主营业务仍处于亏损状态。数据显示,光韵达 2026 年上半年扣非净利润为 -1.28 亿元,而上年同期为 -194.50 万元,亏损幅度显著扩大,同比下滑超过 6400%。
经营现金流净流出扩大,毛利率承压
除扣非亏损外,经营现金流同样承压。2026 年上半年,光韵达经营活动产生的现金流量净额为 -1.39 亿元,较上年同期净流出进一步扩大。
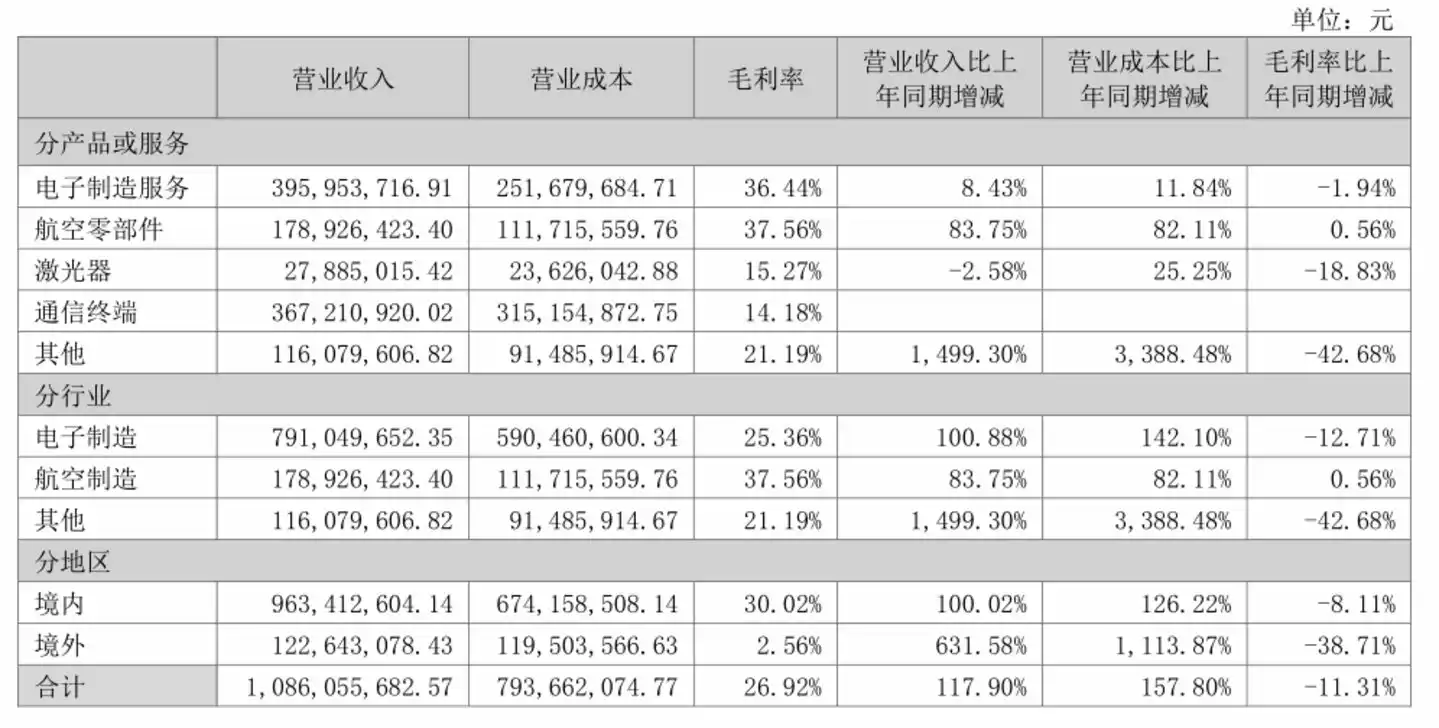
随着低毛利的新收购业务纳入报表,公司综合毛利率同比下滑 11.31 个百分点至 26.92%。原有业务还面临行业竞争加剧的压力,叠加股权激励带来的股份支付费用增长,利润空间继续受到侵蚀。
从业务拆分看,光韵达多条业务线都面临不同程度压力。传统电子制造业务收入相对平稳,但利润受到竞争和股份支付影响;航空零部件业务收入大幅增长,同时也承受费用上升压力;控股子公司海富光子的激光器业务仍处于亏损状态;通信终端业务营收规模较大,并表效应明显,但毛利率仅 14.18%,明显低于电子制造服务和航空零部件业务,拉低了集团整体毛利率水平。
参股布局难解短期经营压力
在这一背景下,光韵达选择参股吉盛微,进入半导体零部件这条高成长赛道,为新增长方向做准备。
不过,吉盛微目前仍处于持续投入和亏损阶段,半导体零部件行业本身也存在研发迭代周期较长的特征。光韵达此次取得的只是少量股权,既无法并表,也难以主导企业经营。短期内,这笔产业投资难以缓解上市公司主业面临的压力。
本文作者为曹晟源,编辑为邓皓天。