
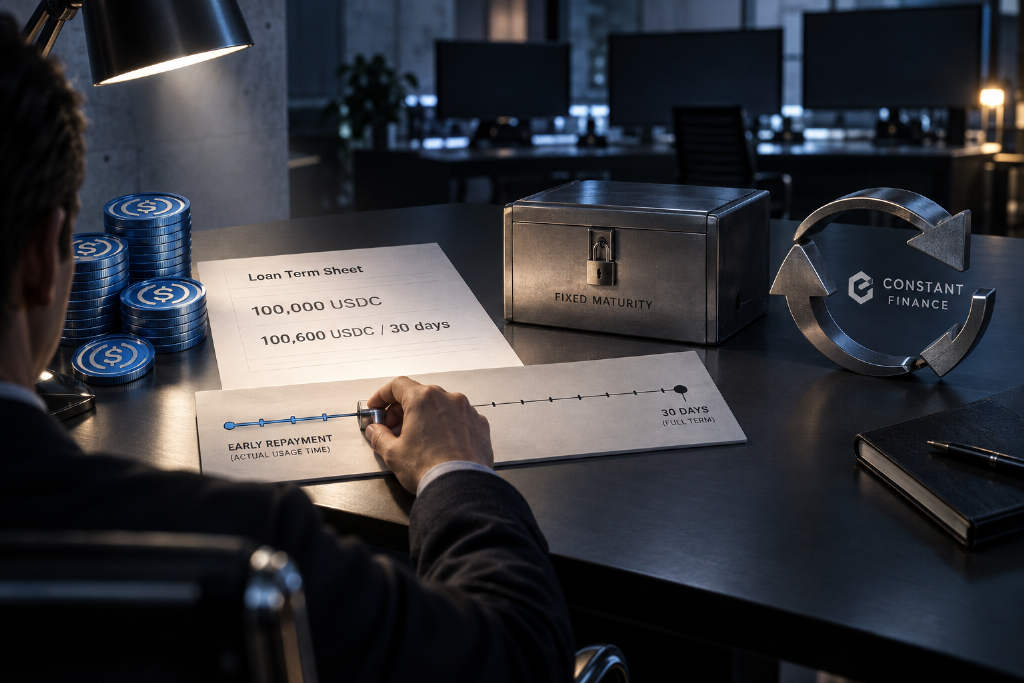
Foresight 发布署名 Stephen 的文章称,固定利率借贷产品之所以使用率不高,问题未必出在固定利率本身,而在于现有产品通常无法解决借款期限与实际融资需求之间的错配。

文章指出,固定利率锁定的是合同中的融资价格,而提前还款条款决定这种确定性是否能延伸到更短的借款期限。若贷款只允许按面值还款,或按市场价格退出,借款人就无法凭合同自动获得另一种结算方式,也就是按照原定利率、仅为实际使用资金的时间付息并结清贷款。
借款需求与锁定期限之间存在反直觉关系
文章称,为 LP 头寸、套息策略或短期市场机会融资的借款人,策略有利可图的窗口期,可能远短于借贷到期时间。另一类错配则出现在利率环境变化时:借款人在高利率时锁定融资,期间即便出现更便宜的资金机会,也要先承担退出原有融资的成本。
这使固定利率融资呈现出一种反直觉的需求结构。杠杆需求最强时,利率往往也最高,锁定整个期限的融资吸引力反而最低;适合锁定利率时,借款需求又往往较弱。文章认为,产品最有吸引力的时候,恰恰可能是需求最少的时候。
在这种结构下,期限不匹配带来的经济后果仍由借款人承担:期限可能对策略来说太长,也可能对利率环境来说太长。
提前退出成本取决于还款方式
文章将提前退出的成本归结为还款方式差异。
如果按面值直接还款,应付金额不会因为实际借款时间缩短而自动减少。文中举例称,借款人获得 100,000 USDC,30 天后需偿还 100,600 USDC。在不考虑费用和滑点的情况下,融资成本为 600 USDC。若策略在第 7 天结束,直接还款仍需支付完整的 100,600 USDC。按同样的单利计算,7 天利息仅为 140 USDC,剩余 460 USDC 则相当于为未使用的 23 天融资时间支付的成本。
另一种方式是在市场上买回相应单位以抵消债务。文章称,市场回购可能降低这部分成本,甚至可能比按原定利率、仅为实际借款时间付息更便宜,但结果取决于退出时的价格和流动性,贷款发起时无法确定未来能拿到什么报价。
在其他条件相同的情况下,市场收益率下降会抬高剩余固定利率债权的价值,使回购更贵;收益率上升则可能出现相反结果。也就是说,借款人希望以更低利率再融资时,结束现有融资的成本反而可能上升。原合同利率没有变化,变化的是退出成本。
更多池子不等于真正聚合流动性
文章称,如果市场按照贷款资产、可接受抵押品、风险参数和到期日来划分,那么时间本身就是市场之间的一道边界。允许一个市场接受多种抵押资产,可以减少一部分碎片化。
标准化到期日可以集中交易活动,但当借款人的需求落在这些日期之外时,期限差异仍需借款人自行承担。增加到期日虽然扩大了可选范围,也会增加独立债权的数量,而每一种债权都需要定价和可执行的流动性。
文章提到,多市场报价可以减轻部分负担。共享资金预算允许同一份资本支持多个报价,无需预先分别配置到每个市场;执行时再提供资金,可以提高资本效率。回调机制也能支持不同期限之间的原子化展期,但展期仍然需要另一端存在可执行的融资条件。
这些机制常被称为「聚合」,但文章认为,每增加一个市场、一个到期日或一组抵押品,实际上都在把同一份资金供给和订单流拆成更小的池子,随后再由报价层重新连接。
文章称,衡量聚合效果,要看一笔借款需求究竟能触达到多少现有流动性。如果市场只能匹配资产和金额相同、到期日也一致的对手方,那么无论有多少市场参与报价,它在结构上仍然是碎片化的。
文中两次强调,如果一个市场只能与「同一种资产、同一个金额、同一个到期日」的对手方进行匹配,那么无论有多少不同场所向这个市场报价,它从结构上依然是碎片化的。

文章认为,这道边界之所以存在,是因为债权本身带有期限。如果不再要求期限必须匹配,让任意期限的贷款都可以服务更短期限的融资需求,那么同一池资金就能触达过去无法匹配的需求,而不必先按到期日把流动性切开。
因此,流动性聚合可以降低服务多个市场的成本,却无法解决借款人的期限错配。让更多已经存在的流动性能够被匹配,与增加更多报价场所,是两个不同的问题。
可测算的成本上限,才可能释放一部分需求
文章称,在浮动利率下,资金成本本质上是一个随机变量。对于收益有边界的策略,无论是套息、基差交易、做市,还是为一笔已知现金流融资,都很难用一个没有明确上限的融资成本做事前核算。当策略本身利润空间很窄时,理性的结果可能就是根本不借。
如果没有按实际借款时间计息的提前还款权,固定利率给出的也只是整个期限的已知成本。借款人仍然难以在事前判断,策略利差能否覆盖提前结束融资时的实际成本。文章据此认为,固定利率市场活跃度偏低,未必意味着没有需求,也可能是产品条款本身排除了部分需求。
明确的提前还款权,则允许借款人按事先约定的规则,根据实际借款时间结算利息,贷款本身仍然保留固定利率和明确到期日。这样一来,资金利息成本就有了上限,最多按固定利率为实际使用时间付息;如果期间获得更便宜的融资,成本还可能下降。有了这个上限,收益有边界的策略才能在交易前完成核算,借款人也能在进入头寸前判断融资是否合适。
Constant Finance 的设计指向提前还款与再融资
文章提到,Constant Finance 目前已经在测试网上线,其借贷设计围绕固定期限、基于实际借款时间的提前还款,以及内置再融资机制展开,目标是在借款人进入头寸之前,就明确利息的计算方式。
不过,文章也指出,届时能否获得替代融资,仍取决于当时可用的资金,以及借款人能够接受的融资条件。
比较重点不应只看挂牌利率
文章称,这种灵活性并非没有代价。提前还款意味着贷款人失去未来利息收入,同时承担再投资风险,尤其是在市场利率已经下降时。因此,贷款人需要为这项提前还款权定价,在 Constant Finance 的设计中,这体现为更高的报价利率。
文章认为,这种灵活性是否值得,最终应看借款人在实际使用资金期间承担的总融资成本,而不是只比较挂牌利率。
因此,真正有意义的竞争标准,是完整的融资结果,包括融资发起、实际使用期限和最终结算。
文章最后指出,固定利率确实解决了融资成本中的一个重要不确定性,但在文中讨论的还款结构下,借款人仍需承担期限错配的后果:要么支付完整面值金额,要么按市场价格退出。
基础设施可以变得更精巧,但这并不会消除上述限制。当可预测的合同义务,是以牺牲与实际需求相匹配的融资条款为代价时,对于这类借款人而言,一个借贷市场仍然是不完整的。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
