


如果把 2026 年称为华尔街代币化加速扩张的一年,HashKey RWA近期推出的 hToken 系列首款代币化证券,提供了一个观察样本。MarsBit在分析中提出,代币化的意义不只在于把资产记录搬到链上,更在于改变资产发行、分销、结算和使用的方式。
文章认为,传统机构拥有合规资产,但缺少链上的账户与资金;加密平台拥有账户体系和稳定币资金,却缺少传统资产。RWA竞争的关键,因此不只是技术实现,还包括资源整合、发行服务和市场连接能力。
RWA规模化的门槛不只在技术
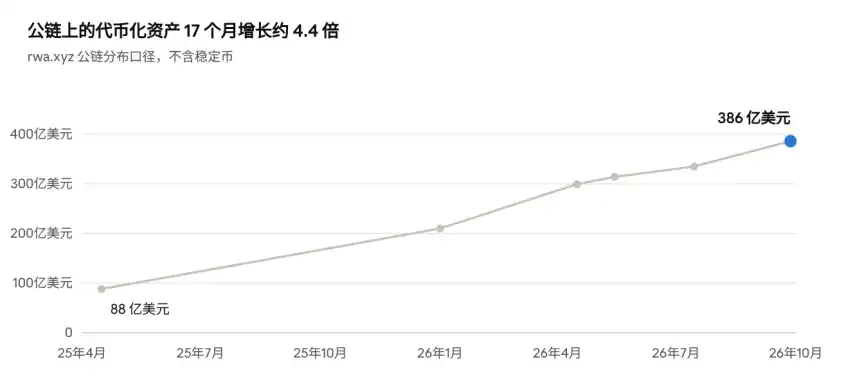
过去几年,代币化美债、货币基金、私募信贷、黄金和股票等产品陆续出现。按 RWA.xyz 统计,截至 2026 年 9 月底,公链上可分销的代币化资产达到 386 亿美元。
不过,从资产结构看,代币化美债、货币基金和黄金合计占比超过一半。文章指出,这部分资产在传统金融体系中只占很小一部分,全球仍有大量基金、债券、股票和结构性产品,虽然已经具备成熟的管理和运营体系,但未必能以合理成本进入数字资产市场。
问题不在于能不能发行一枚代币,而在于发行方是否有足够的经济动力去做。对资管机构来说,代币化首先是一项投资决策:如果需要重新设计法律架构、开发技术系统、协调托管与登记机构、搭建分销渠道,并持续承担合规和运营成本,即便产品成功发行,也未必是一笔划算的生意。
文章提到,尤其对中小型机构而言,初始投入可能高于短期新增业务价值。这笔账至少包括三部分:进入市场的一次性建设成本、产品存续期间的运营成本,以及新渠道带来的新增资金和服务收益。只有新增收益能够覆盖前两项成本及相关风险,代币化才具备商业价值。
这也是文中对贝莱德、纳斯达克持续投入代币化的解释:大型机构有足够规模去分摊初始投入,也能把代币化与既有交易、托管、抵押融资和结算服务连接起来。但对多数金融机构来说,独立建设一整套类似体系并不现实,经济上也不划算。
在这一背景下,专业化 RWA 服务商的需求开始出现。文章认为,如果发行方不必每次都重新搭建法律、技术和运营体系,而是直接使用成熟服务,原本不划算的项目就可能变得可行。HashKey RWA试图解决的,正是这一层问题:不是单纯降低代币发行的技术成本,而是整合资产管理、法律合规、链上技术、托管结算和投资者分销,减少重复建设和协调成本。
HashKey集团如何把RWA纳入整体战略
文章称,理解 HashKey RWA,需要放到 HashKey 集团的整体战略中看。
在 2026 年中期业绩中,HashKey 集团董事长兼首席执行官肖风提出,集团沿三条路径演进:从数字资产交易平台走向数字资产金融市场,从单一市场走向亚洲市场网络,从原生加密资产延伸至 RWA 和代币化金融资产。
上半年,文中列出的三项进展分别是:平台交易量中机构客户占比 82%;拟收购同时持有新加坡认可交易所与认可结算所牌照的 APEX;链上 RWA 总值达到 26.8 亿港元,同比增长 167.8%。
在这一框架下,RWA的角色较为明确。交易所已经积累了机构投资者和数字资产资金网络,传统金融市场则拥有规模更大、种类更丰富的资产。把两者连接起来,集团可服务的金融活动就不再局限于加密资产交易,而会延伸到传统金融产品的发行、分销和运营。
不过,这项业务并不能只靠交易所或技术团队完成。文章指出,传统金融资产代币化涉及法律权利、产品结构、投资者保护和持续管理。即便资产已经记录在链上,底层资产管理、托管和法律责任仍要由现实世界中的机构承担。因此,集团需要一支理解传统金融、能够协调不同专业机构并组织完整发行流程的专门团队,这正是 HashKey RWA 的定位。
2026 年 2 月,HashKey 集团公布 RWA 一站式发行解决方案,覆盖架构设计、合规发行、链上技术、托管安排、投资者分销和后续管理。
文章称,这套方案的支撑来自集团内部能力与外部合作资源。内部方面,HashKey RWA 团队结合 HashKey Capital 的底层资产资源、HashKey Exchange 的持牌交易平台与机构投资者网络,以及 HashKey Chain 的技术支持,形成覆盖资产端、发行端和分销端的综合服务能力。
外部方面,文中提到的合作包括:摩根大通提供法币结算服务;与 BitGo 在机构托管和 RWA 代币化方面合作;与富兰克林邓普顿探索链上基金在亚洲的分销;以及参与 DTCC 行业工作组和香港金管局(HKMA)的 Project Ensemble。
文章认为,一站式服务的价值,不是让一家机构包办所有环节,而是让发行方不必从头组织所有事情。通过整合集团内部能力,并协调外部审计、托管和银行等机构,HashKey RWA试图为发行方形成整体方案,其经济价值在于减少重复建设、降低协调成本。
hToken选择了什么发行路径
在文章看来,hToken最值得关注的,不是底层资产本身,而是发行方式。
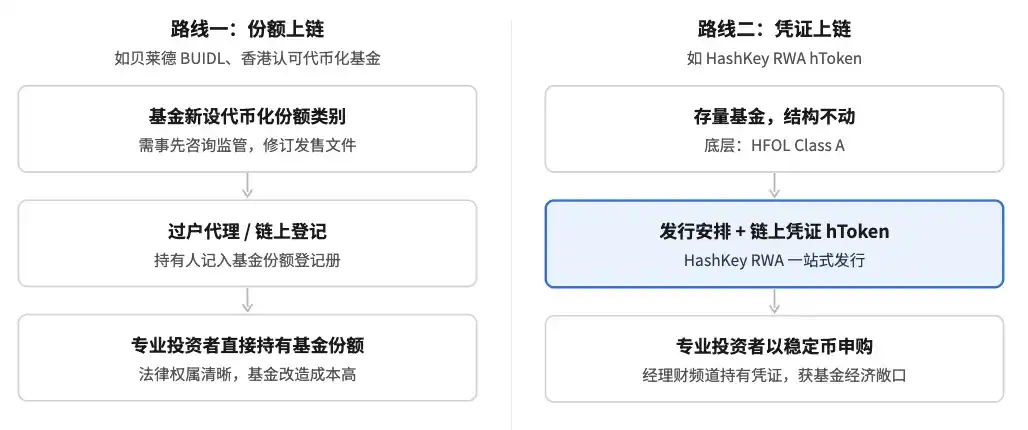
传统基金进入链上市场,大致有两条路径。第一条是将基金份额本身代币化。文中以贝莱德 BUIDL 为例,指出其由 Securitize 担任过户代理,链上记录直接参与基金份额登记,但通常需要相应调整基金文件、登记系统、托管和运营流程。第二条路径则是保留原有基金结构,通过独立的法律及产品安排发行代币化凭证,使投资者获得与底层资产相联系的经济权益。
hToken选择了第二条路径。根据产品披露,HashKey RWA 以 HFOL Class A 基金为底层资产,在无需对存量基金进行大规模结构改造的情况下,通过凭证结构提供投资敞口。文章称,这也是行业现阶段的主流做法。
文中认为,这一选择背后,是对传统金融资产改造成本的重新计算。全球资管行业存在大量成熟产品,如果每次进入数字资产市场都要重设底层结构,不仅会拉长发行时间,也会增加法律和运营成本。通过外部凭证连接既有产品,可以在一定条件下,把原本需要大规模改造的项目,转化为相对可控的发行和服务工作。
hToken的设计也不只停留在发行结构。文章提到,产品通过 HashKey Exchange 面向合资格专业投资者提供申购渠道,使代币化产品能够直接连接已有的数字资产投资者网络,在一定程度上解决资产新增资金来源的问题。
这对应着资产代币化的两项经济约束:一方面,发行方需要尽可能控制进入新市场的初始成本;另一方面,新发行的金融产品还需要接触真实的投资者需求。
如果这套发行服务能够反复使用,技术模块、运营流程和合规经验就有机会逐步标准化,固定投入也能分摊到更多产品上,新增项目的平均成本随之下降。按照文章的判断,HashKey RWA 的商业模式也会从一次性的代币化项目,转向持续提供发行与资产服务的专业化业务。
从单一产品走向基础设施
文章进一步指出,hToken反映的是 RWA 行业更深层的变化:代币化正从金融机构各自推进的创新项目,转向专业化分工和常规化金融服务。
现代金融市场之所以能够支持庞大的发行与交易规模,一个重要原因就在于专业分工。文章认为,代币化市场也可能沿着这一方向演进。资管机构的核心竞争力在于资产筛选、投资管理和风险控制,而不是智能合约部署或交易系统建设。HashKey RWA并不取代基金管理人、银行、托管机构或律所,而是把这些分散服务组织起来,沉淀为可反复使用的发行机制。
从行业角度看,文中提出两项可能的变化。
- 一是资产供给范围扩大。过去,代币化主要由少数资金、技术和服务能力较强的大型机构推动。如果一站式服务能够有效降低进入门槛,更多拥有真实资管能力的中小机构就可能参与,RWA 的增长不只来自现有代币化资产规模扩大,也来自更多原本难以进入数字资产市场的金融产品。
- 二是资产使用场景扩展。目前,代币化产品仍以一级申购、赎回和持有为主。随着法律制度、交易设施和机构合作逐步成熟,部分产品有机会进入二级交易、链上金融和抵押融资等场景,改变金融资产在不同市场之间的流通和使用方式。
文章认为,HashKey RWA 的长期价值,不应只看发行了多少产品、形成多大链上规模,还要看三点:能否持续吸引独立第三方机构使用这套服务,能否真正降低发行和运营成本,能否帮助更多优质资产接触真实投资者需求,并借助区块链提高资产使用效率。
文中同时指出,首款 hToken 验证的是一条具体发行路径,未来更多基金、债券、股票和结构性产品的发行实践,才是检验这一模式能否规模化的关键。
文章结论:关键不只是资产上链
MarsBit在文末总结称,RWA 正在从技术可行性问题,转向经济可行性问题。资产能否上链已不是唯一问题,更值得追问的是,资产为什么值得上链,以及上链后能否获得比传统方式更有效的发行、分销和使用条件。
文章将 hToken 描述为一条较为务实的探索路径:保留存量基金结构,增加代币化凭证和新的申购入口。其背后更重要的,是 HashKey RWA 依托集团资源、整合外部机构,逐步建立一站式发行与运营能力,让金融机构能够像使用托管、证券发行和结算服务一样,使用成熟的代币化服务。
不过,文章也提到,一款产品的成功发行,还不足以证明模式已经成熟。相比首款 hToken,更值得观察的是第二款、第十款,以及第一款由独立第三方资管机构发行的 hToken。
在文中看来,代币化的上半场,是证明资产能够上链;下半场,则是让更多资产在经济上值得上链,并在新的金融网络中发挥作用。当资产代币化不再是一项需要专门投入大量资源的创新工程,而成为金融机构可以常规选择的发行与服务方式,RWA 才真正进入规模化发展阶段。