


科技巨头与 SpaceX 财报带动风险偏好回升,美股三大指数周三集体收涨,但收盘后纳指与标普 500 指数期货回吐部分涨幅,市场对融资承压与利率波动的担忧重新升温。
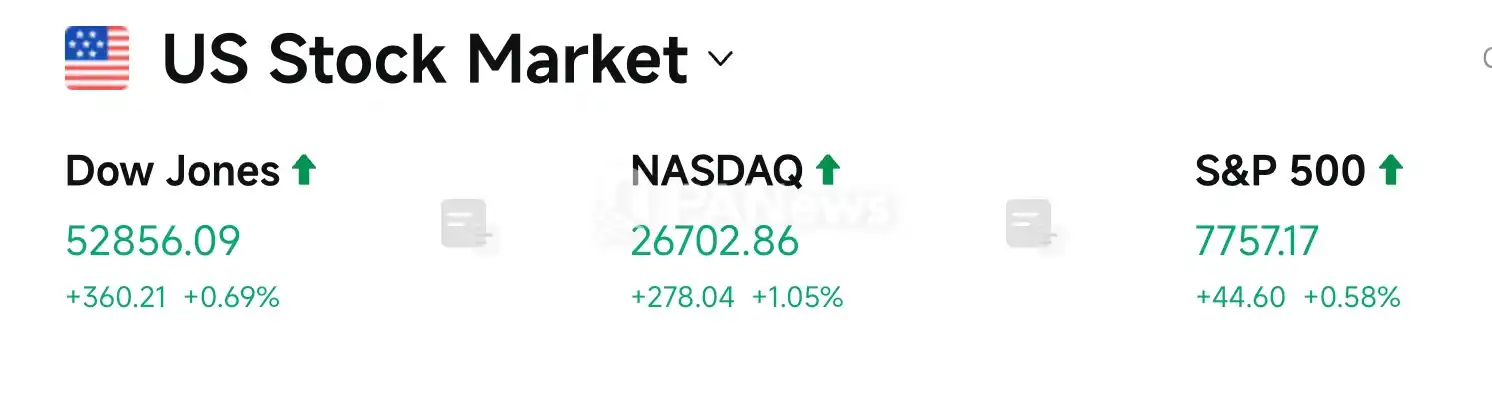
道琼斯指数收涨 0.69%,创一个多月新高;标普 500 指数涨 0.58%,录得三连涨;纳斯达克综合指数涨 1.05%,本周第二次单日涨幅超过 1%。前纽约联储主席 Dudley 警告称,AI 数据中心资本开支正在挤占融资资源,叠加科技股财富效应刺激消费,可能令利率路径出现更大波动;一旦未来资本开支增速见顶或信贷收缩,利率走势可能剧烈反转。
油价走强与美国政策应对
受胡塞武装袭击达曼机场及沙特阿美 Shaybah 油田影响,加上美国撤离驻沙特非紧急人员、以军逼近伊朗边境,供应中断担忧推高油价。WTI 原油盘中突破 100 美元,布伦特原油一度冲破 111 美元。
伊朗外长阿拉格齐表示,愿通过斡旋分阶段恢复通航,但在达成谅解前不会完全开放海峡。CIBC 高级能源交易员 Rebecca Babin 说,持续的军事活动,以及美国中期选举后美以计划重新打击伊朗的风险,正在为油价提供底部支撑。
面对油价上涨与 11 月 3 日国会中期选举临近,特朗普政府正动用多项政策工具压低通胀。俄乌战线方面,乌克兰加大对俄炼油厂袭击,叠加海湾成品油受限,推动全美柴油均价逼近 6.32 美元/加仑的纪录高位。俄副总理诺瓦克确认,首艘装载 30 万桶柴油的油轮将于周四驶往美国。美国能源部也宣布动用近三分之一的东北部紧急取暖油储备,并释放 4200 万美元推进天然气管道建设。
文中还提到,美国战略石油储备已降至 1982 年以来最低水平,上周再减 30 万桶;原油库存减少超过 300 万桶,馏分油库存增加近 200 万桶。海湾石油首席能源顾问认为,这些措施无法解决炼油产能短缺问题。
俄美乌接触与债市压力
特朗普特使威特科夫与库什纳在圣彼得堡同普京会晤近 3 小时。俄方释放一名美国教师,并原则同意在 11 月 10 日后于阿布扎比恢复俄美乌三方技术磋商。普京还提议帮助美国调停伊朗核问题及供应化肥。不过,俄总统助理乌沙科夫表示,对美乌欧奥斯陆会谈进展并不满意,领土与北约问题分歧仍在,泽连斯基也对俄方诚意持保留态度。
债市方面,20 年期美债拍卖表现平平,中标收益率高于发行前水平近 1 个基点,10 年期美债收益率维持在 5.10% 高位。欧央行管委 Kazaks 警告,若通胀维持高位,政策可能继续收紧。法国 10 年期国债收益率自 2002 年以来首次突破 5%,法德利差扩大至 15 年极值。
针对美联储资产负债表,布鲁金斯学会研究员 Chris Hughes 建议,美联储主席凯文·沃什将「充足准备金」改为「弹性准备金」,并通过取消常备回购工具上限等方式,将美联储资产负债表规模从 6.8 万亿美元削减至 4.5 万亿美元。
黄金、铜与矿业股观点
今晨金价随美股期货小幅回落,白银及铜等大宗商品维持坚挺,铜价已涨至 6 美元/磅。贝莱德全球主题与行业投资主管看多黄金长期前景,称当前处于温和滞胀、美元长期购买力受损及主权债务失控的环境,政府债市已经发出警告,各国最终只能依靠通胀稀释债务。
他表示,即便金价突破 4000 美元,黄金仍是最佳的「投资组合保险」,建议配置 10%;同时指出,金矿股对金价具备 3 倍杠杆效应,铜等大宗商品亦然。他还批评巴里克、纽蒙特等四大矿企在股价高位推出总计 120 亿美元回购,却在金价回落至 4000 美元、股价便宜 40% 时停止回购。
AI 财报推动板块走强,融资压力浮出水面
受 SpaceX 与科技巨头财报提振,芯片、存储、光通信、太空概念及加密货币板块普遍上涨,费城半导体指数涨近 2%。Cresset 首席市场策略师 Joe Zidle 认为,SpaceX 的业绩反映出 AI 行业需求持续走强;Nationwide 策略师 Mark Hackett 则表示,资金正在借盈利兑现重新回流。
面对市场对 AI 泡沫的质疑,美国财长贝森特在摩根大通与 RobinHood 举办的闭门慈善晚宴上表示,AI 热潮并非当年的「Pets.com」式互联网泡沫,不存在系统性问题,因为「全球最聪明的人已将 99% 的净资产押注于此」。前财长耶伦随后批评该闭门会议存在信息不对称风险。
不过,彭博策略师 Simon White 此前预警的 2230 亿美元股票库存供给瓶颈已经显现。高盛 CFO Denis Coleman 与瑞银 CFO Todd Tuckner 都承认,融资需求已超出承载上限。今年 7 月,规模从 450 亿美元骤降至 100 亿美元、并被迫以 10% 折价卖给城堡投资的 Leopold 旗下基金 Situational Awareness,被视为系统性拥挤的一个缩影。
为争取大宗经纪利润,巴克莱预计第三季度股票业务营收将达到 8.65 亿英镑,创 2009 年以来新高。报道称,巴克莱通过内部拍卖机制调配资本以绕过风控上限,已引发英国央行对其亚洲 AI 股票融资账簿的审查;高盛与巴克莱交易员还向客户施压,要求「加仓空头」以压缩账面占用。
高盛 Lee Coppersmith 的数据显示,美国多空对冲基金净杠杆率降至五年低点 43.7%,但多头杠杆仅微降 0.5% 至 128.8%,空头杠杆则大增 8% 至 85.1%,创历史极值,也是五年来最高水平,总杠杆率反而升至 214%。瑞银交易员 Torsten Sippel 警告,当前仓位重置与 7 月爆仓前夕非常相似,一旦多空两端反向运动,214% 的极限杠杆可能迅速引发踩踏。
AI 应用与网络安全板块
企业级 AI 应用继续推进。Anthropic 推出可在虚拟机中自主工作的 Claude Duet 智能体,OpenAI 的前沿模型及 Codex 工作流也已登陆谷歌云 Model Garden,覆盖全球三大云厂商。
与此同时,十余年未见的 PHP 底层高危漏洞意外泄露,引发全球黑客抢跑攻击,网络安全板块受到关注。市场开始重新评估,AI 在提升生产力的同时,也在放大安全与系统运维成本。
个股与板块表现
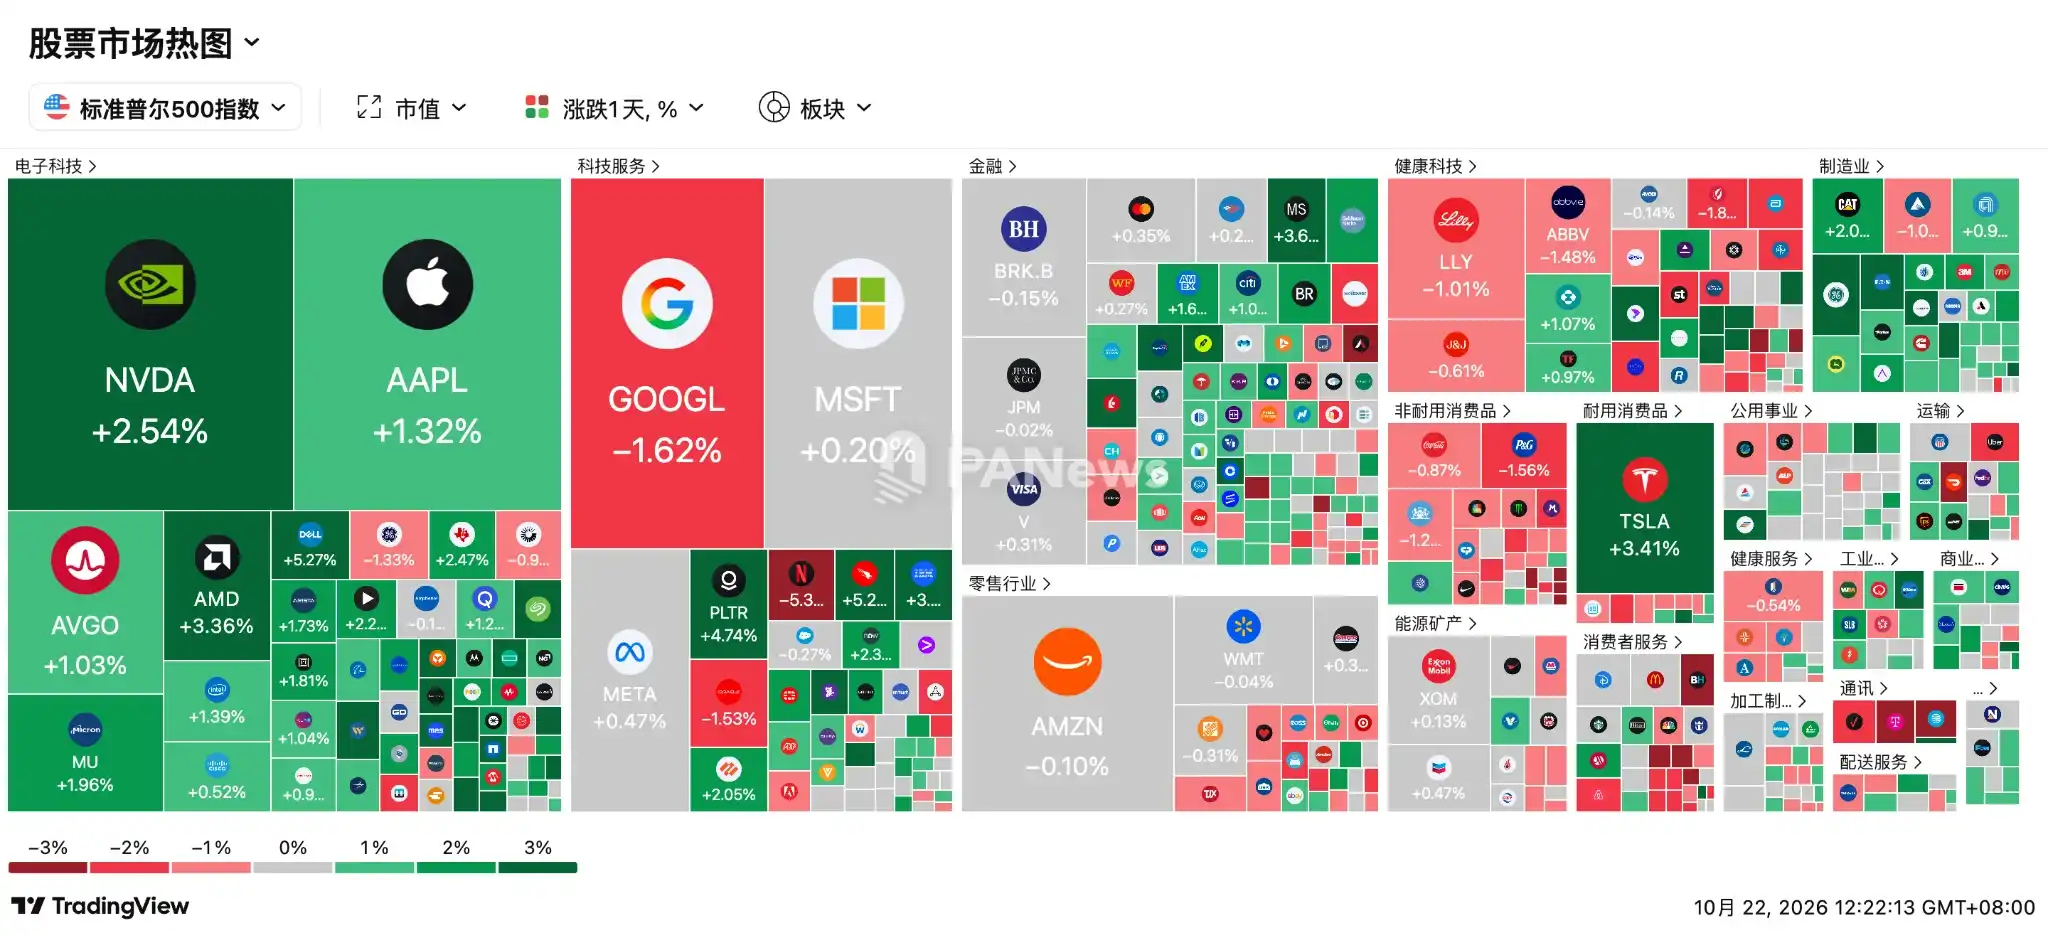
- SpaceX 收涨 7.79%。三季度营收增长 161%,净利润同比翻倍至 44 亿美元,其中超级智能(SI)业务收入增长 830% 至 75.6 亿美元,超过星链成为第一大收入来源。摩根大通将其目标价从 240 美元上调至 500 美元。马斯克在电话会上确认,SpaceX 与特斯拉已分别成立特别委员会评估合并可行性。Firefly Aerospace 涨 8.25%,Rocket Lab 涨 5.44%。
- 芯片与半导体 普遍上涨。费城半导体指数涨 1.97%,29 家成分股上涨、1 家下跌;VanEck 半导体 ETF(SMH)涨 1.89%。AMD 涨 3.36%,Wedbush 分析师给予「跑赢大盘」评级及 600 美元目标价;阿斯麦涨 2.81%,ARM 涨 2.5%,德州仪器涨 2.47%,台积电涨 1.6%,英特尔涨 1.39%,高通涨 1.28%,博通涨 1.03%。
- 存储板块 走高。Roundhill Memory ETF(DRAM)涨 3.02%,美光科技涨 1.96%。其首席技术与产品官表示,在评估 4F² 存储技术超过 20 年后,公司决定放弃采用,转而押注下一代 3D DRAM。西部数据涨 3.89%,希捷科技涨 3.22%,SK 海力士涨 2.48%,闪迪涨 0.94%。
- 光通信 回升。光通信 ETF(LYTE)涨 2.01%,上调财季营收指引的超微电脑涨近 9.6%,CRDO 涨 6.28%,Lumentum 涨 3.43%,Coherent 涨 2.47%,康宁涨 2.01%,迈威尔科技涨 1.81%。
- Cloudflare 盘中涨超 8%。公司首席技术官 Dane Knecht 表示,已为全部客户紧急设置 WAF 防火墙拦截规则。CrowdStrike 盘中涨约 6%,Palo Alto Networks 涨 3.5%。
- 奈飞 跌 5.31%。尽管第三季度营收增长 12%、净利润增长 44%,但因部分广告产品功能推出慢于预期,公司下调全年广告收入预期及全年营收展望中值,预计 2026 年营收约 511 亿美元;第四季度营业利润率指引 26.0%,低于第三季度的 34.6%。
- 伯克希尔-B 盘中创历史新高,收跌 0.15%。KBW 分析师 Meyer Shields 表示,其庞大现金储备仍在受益于美国高企的短期利率。
- 微软 涨 0.20%。最新 10-K 显示,公司员工总数十年来首次下降至 22.3 万人,单季资本开支达到 410 亿美元。
- 英伟达 涨 2.54%。黄仁勋表示,将联合全球核心供应链伙伴扩大 AI 工厂产能,并称产能仍是满足这轮基础设施扩张的唯一制约。
- 苹果 涨 1.32%。公司宣布向 Perryman 投资 1 亿美元,以锁定回收钛金属供应,用于提升下一代硬件耐用性。
- 谷歌与亚马逊 分别跌 1.62% 和 0.10%。谷歌云迎来 OpenAI 模型入驻,并表示 Google Cloud 本身不受 PHP 漏洞影响,但搜索与智能体生态面临 Meta Muse 和 OpenAI 的竞争压力。
- 特斯拉 收涨 3.41%,盘后涨超 4%。第三季度汽车剔除积分毛利率回升至 18.1%,自由现金流转正至 15.31 亿美元,全年资本开支指引从 250 亿美元下调至 200 亿美元;但总营收同比持平,GAAP 净利润下滑 43%。
- Meta Platforms 收涨 0.47%,盘后涨 2%。第三季度营收同比增长 26% 至 646 亿美元,Muse 上线一个半月用户超过千万。公司将资本开支下限上调至 1350 亿至 1450 亿美元,并宣布设立无投票权 C 类股为 AI 融资。扎克伯格称,明年算力成本效率将提升 10 倍以上。
- 泛林集团 收跌 1%,盘后跌超 8%。财季营收同比增长 54%、环比增长 22% 至 82.19 亿美元,调整后每股收益为 2.20 美元,下一财季营收指引中值上调至 86 亿美元。首席执行官 Tim Archer 表示,AI 驱动的芯片需求与器件复杂度提升,正在扩大制造设备市场机会。
接下来关注的时间点
10 月 22 日(周四)
- 韩国央行利率决议:市场预期在连续加息后暂停。若继续收紧,韩元可能获得支撑,但芯片股与融资需求较大的企业可能承压。
- 财报:诺基亚、Spotify、美国航空、宝洁;盘后关注 Bloom Energy、西部数据、纽曼矿业。
10 月 23 日(周五)
- 07:30 日本 9 月 CPI:预期同比 2.1%,前值 1.9%。若高于预期,可能强化市场对日本央行加息的押注,并影响日元及全球套息交易。