
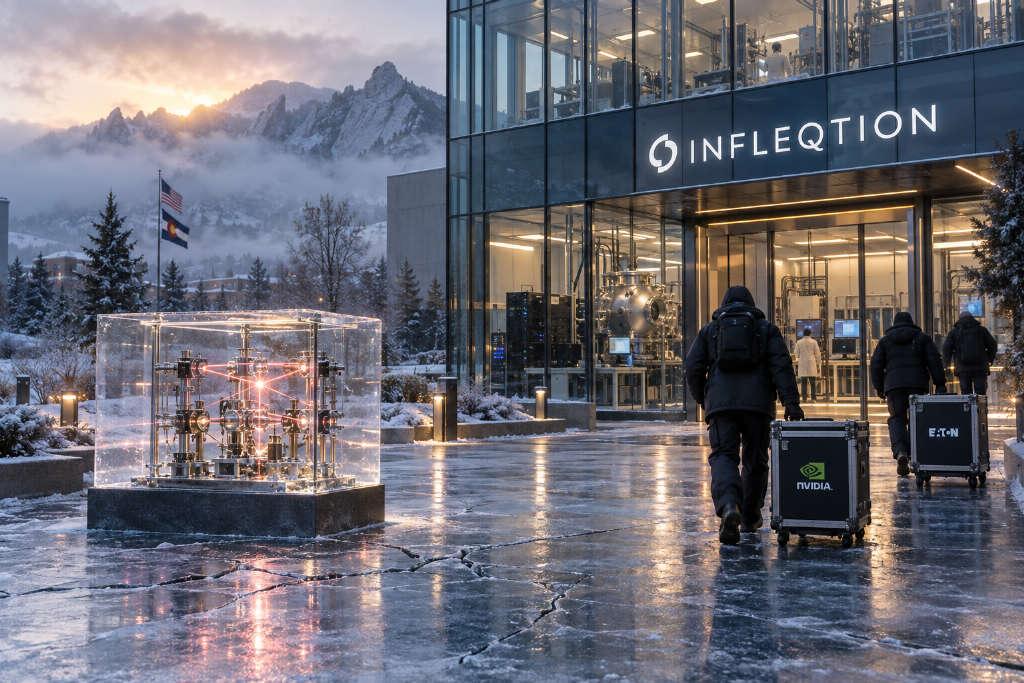
量子计算概念仍在升温,但围绕 Infleqtion(INFQ)的估值争议也在同步放大。原文作者 Juxtaposed Ideas 在文中指出,这家公司凭借中性原子路线、模块化激光系统、政府端部署经验,以及与 Eaton、Nvidia 等企业的合作,把商业化故事讲得相当完整;只是从财务与估值角度看,FY2026 预期营收仅约 4300 万美元,远期 EV/Sales 却达到 53.01 倍,安全边际并不宽裕。
文章提到,作者曾在 2025 年 12 月讨论过 IonQ(IONQ),关注点是量子计算公司未来变现与潜在总可服务市场。此次视角转向 Infleqtion,继续沿着量子计算股票这条主线展开。
中性原子路线构成 INFQ 的核心叙事
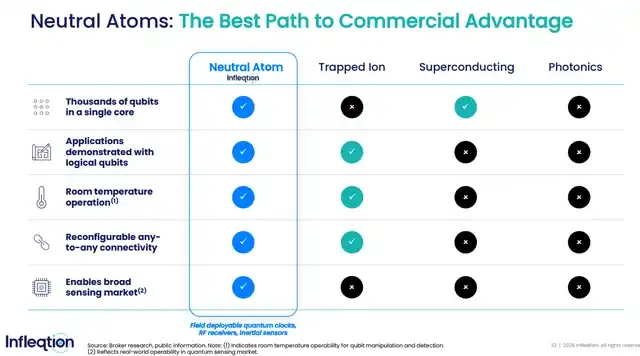
对尚不熟悉这家公司的读者来说,Infleqtion 被描述为一家垂直整合的中性原子量子公司,业务同时覆盖量子计算机、传感系统和软件。管理层将中性原子路线定义为相较囚禁离子、超导和光子路线,更有机会走向商业优势的路径。
其具体方案,是搭建一套利用光来囚禁、移动和控制原子的光学系统。按照文中说法,这种方式可以形成大规模原子阵列,并根据不同计算任务调整几何结构,同时在不把机器固定在单一永久布局的前提下连接量子比特。
在此基础上,Infleqtion 还叠加了可在程序执行过程中重新排布原子的模块化激光系统和相关技术。文章认为,这也是公司反复强调机柜体积紧凑的重要原因之一。
功耗则是另一项被反复提及的卖点。原文援引公司的说法称,其设备耗电量「大概相当于几台家用吹风机,和那些需要自建电厂才能养活的机器完全不是一类东西」。
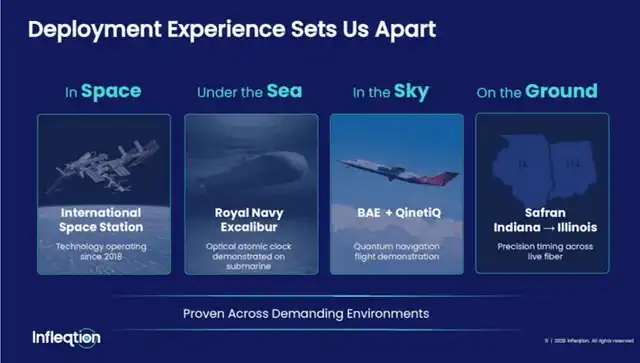
这些特征,也被用来解释公司为何自 2018 年以来已经在政府端市场完成多轮部署。在量子计算仍处早期阶段时,Infleqtion 既能交付概念验证,也在推动商业化落地。
合作与项目推进商业化预期
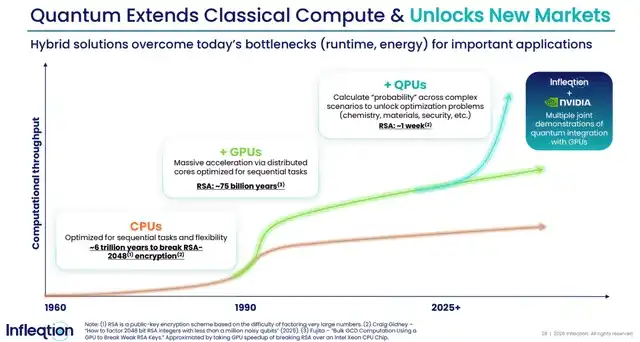
往后看,管理层已明确提出要拉动量子算力需求,并宣布与 Eaton(ETN)、Nvidia(NVDA)等建立多项合作,在能源、AI 等终端市场共同开发客户应用。
其中,与 Eaton 的合作帮助 Infleqtion 拿下美国能源部 Genesis 任务中的 3 个新项目,覆盖 AI、核应用和量子传感。文章认为,这进一步印证了其量子计算与量子传感能力具备可用性。
除能源相关项目外,Infleqtion 的量子传感方案还将部署到 NASA 的量子重力梯度仪探路者项目。原文称,该项目被寄望成为「全球首个天基量子重力传感器」。
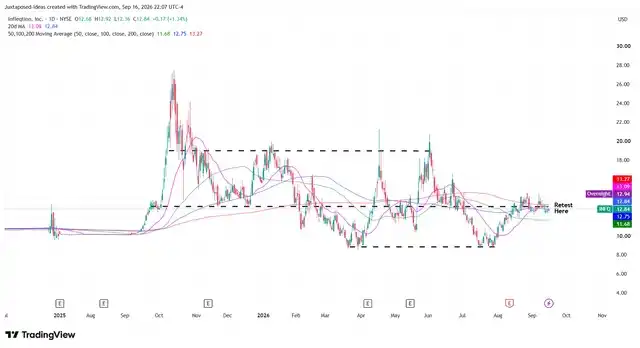
文章还提到,在 FQ2'26 财报电话会获得正面回应后,INFQ 股价能够在 12 美元一带获得支撑,这与商业端对量子产品兴趣升温相互呼应。
除了与 Nvidia 的协作,Infleqtion 还与一家领先的 AI 代工实验室保持紧密合作。文中写道,近期一场「由 OpenAI 支持的全公司黑客松」让这家量子公司「在 24 小时内完成了过去要花数月才能推进的项目」。
这些进展支撑了管理层的一个核心判断:CPU、GPU 与 QPU 是互补平台,可用于「克服今日重要应用面临的运行时与能耗瓶颈」。
路线图指向 2026 年 30 个逻辑量子比特
原文还把焦点放在技术路线图上。按照文中披露,AI 正在把数据和定理探索节奏提速约 2 倍,并可能把通向 100 万逻辑量子比特的路径继续前推。
Infleqtion 当前路线图显示,公司在 2024 年达到 2 个逻辑量子比特,2025 年达到 12 个,管理层指引 2026 年达到 30 个。
文章称,30 个量子比特被寄望把可靠性提升到「接近你的笔记本、服务器或手机」的水平;而下一个目标 100 个,则被视为一个分水岭,届时系统将「开始能在材料科学、化学,或许还有 AI 领域,解决经典计算机解不开的重要问题」。
作者据此认为,Infleqtion 在技术路线图上的推进相当扎实。如果量子传感和量子计算能力出现真正拐点,并带动更广泛的量子采用节奏,未来对营收和利润都可能形成贡献。
营收增长背后,现金消耗与亏损同步扩大
不过,文章并未只停留在技术叙事层面。财务部分显示,受两份政府合同收入确认时点挪移影响,Infleqtion 在 FQ2'26 的营收同比增长 157%,制造杠杆改善,毛利率升至 15.9%,同比增加 3.2 个百分点。
但与此同时,技术岗位人数同比增加 25%,研发费用同比大增 138%,导致调整后经营亏损在 FQ2'26 扩大一倍有余。
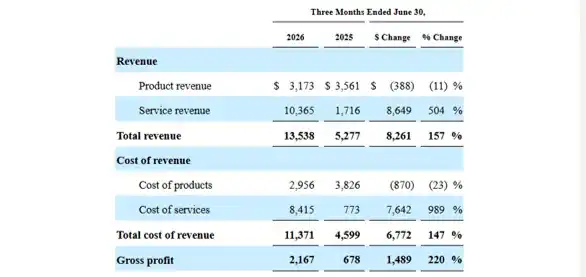
作者认为,这意味着在制造杠杆和经营杠杆真正抬升之前,Infleqtion 的业绩表现仍可能相当颠簸。另一面看,研发投入加码也可能加快大众市场商业化窗口,与前文提到的技术路线图加速相呼应。
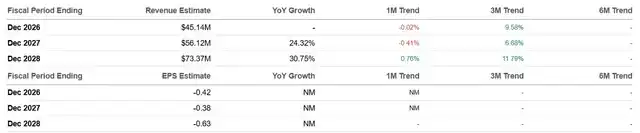
得益于 FY2026 营收指引上调至 4300 万美元,同比增长 32.3%,市场一致预期也被上修。文中称,Infleqtion 被预期在 FY2028 前维持约 31.1% 的营收复合年增长率。
除产品和服务变现节奏外,管理层还暗示,超大规模云厂商未来接入其量子计算机,可能带来更持久、可重复的收入来源。这一判断建立在公司目前已向部分客户提供「私有云访问」的基础上。
但原文同时提醒,Infleqtion 可能还要在创业阶段停留一段时间。FQ2'26 现金消耗继续扩大,管理层又指引 2027 年「年度现金消耗将再有一次审慎上调」,使得市场对底部预期出现分化。
按照文中数据,基于 H1'26 调整后经营亏损 3020 万美元、经营活动净现金流出 597 万美元,公司后续仍可能继续消耗资产负债表上的 5.82 亿美元净现金,这一数字环比增加 2.2%。
更受关注的是股权激励。H1'26 的 SBC 费用达到 2035 万美元,同比增长 982%;SBC 占营收比例达到 92.1%,同比增加 78.9 个百分点。作者认为,这意味着中期稀释风险不小。
客户集中度也是另一项压力。FQ2'26 营收中,客户 A 占比达到 82%;H1'26 这一比例为 74%。如果对方采购策略发生变化,集中度风险会很快显现。
53.01 倍远期 EV/Sales 下,原文维持暂持观点
在交易层面,文章指出,多头目前已两次守住 INFQ 约 8 美元一带的交易地板。不过,自 2026 年 7 月低点反弹两位数之后,股价动能开始疲劳,自 2026 年 8 月中旬以来一直在 12 美元附近盘整。
估值是作者保持谨慎的核心原因。文中给出的数据显示,INFQ 远期 EV/Sales 仍高达 53.01 倍,相比近期底部的 32.46 倍明显抬升,而板块中位数仅为 3.43 倍。
文章还将 Infleqtion 与几家量子相关公司做了对照:
- IBM(International Business Machines):约 4.14 倍 / +4.4%
- D-Wave Quantum(QBTS):约 132.18 倍 / +81.8%
- IONQ:约 27.83 倍 / +101.3%
- Rigetti Computing(RGTI):约 199.94 倍 / +126.7%
- Quantum Computing(QUBT):约 29.94 倍 / +443.6%
作者据此认为,Infleqtion 作为创业型、高增长公司,其溢价估值已经提前反映在股价中。
再叠加约 10.78% 的偏高沽空比例可能带来的波动,以及股价迟迟未能突破 14 美元阻力位,原文对 INFQ 给出暂持评级。
文章最后的判断是,Infleqtion 在量子传感变现节奏上并不弱,但量子投资整体仍处早期阶段,而已被市场定价进去的高增长,几乎没有留下多少安全边际。对有兴趣的投资者来说,或许更适合等待下一轮回调,回到已两次验证过的 8 美元交易地板,再讨论更合适的入场点。
披露信息
文末披露显示,作者或其团队通过持股、期权或其他衍生品,对 NVDA 持有实益多头仓位。文章由作者独立撰写,仅表达个人观点;除 Seeking Alpha 外未收取其他报酬,与文中提及公司不存在商业关系。原文同时提示,相关分析仅供信息参考,不构成专业投资建议,投资前仍需自行研究并完成尽职调查,交易存在包括本金损失在内的多种风险。