
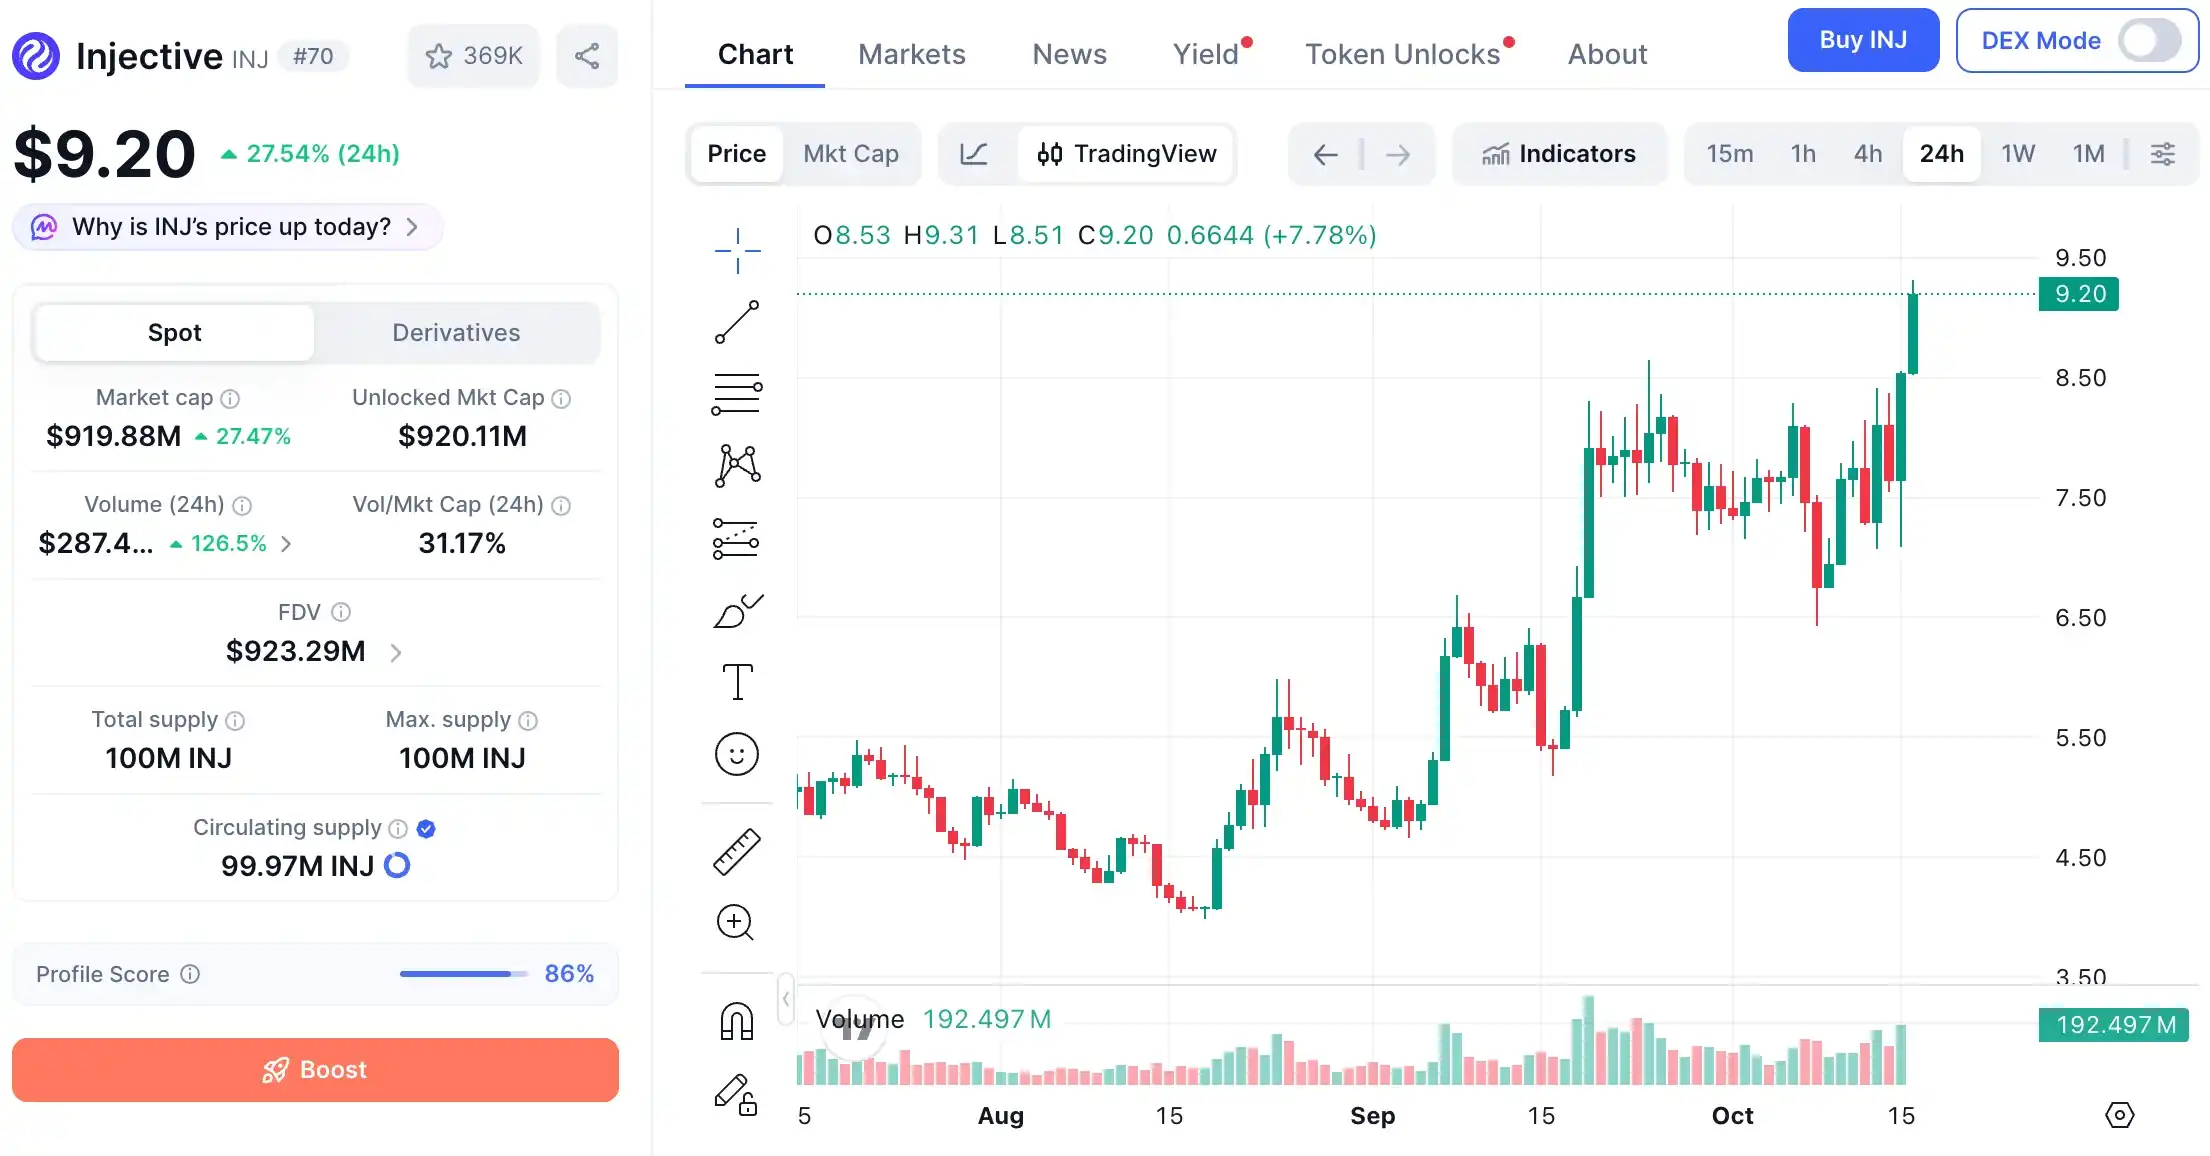
Injective 代币 INJ 在 10 月 16 日出现放量上涨,单日涨幅超过 23%,价格来到 9.16 美元。若将时间拉长,这一代币在过去一个月里已自底部反弹近 70%,永续合约持仓量也在几天内增加了 3500 万美元。

文章认为,这轮上涨并不只是价格层面的修复,而是围绕美国合规 ETF 申请与机构 RWA 转型展开的一轮叙事推动。
华盛顿行程成为本轮行情焦点
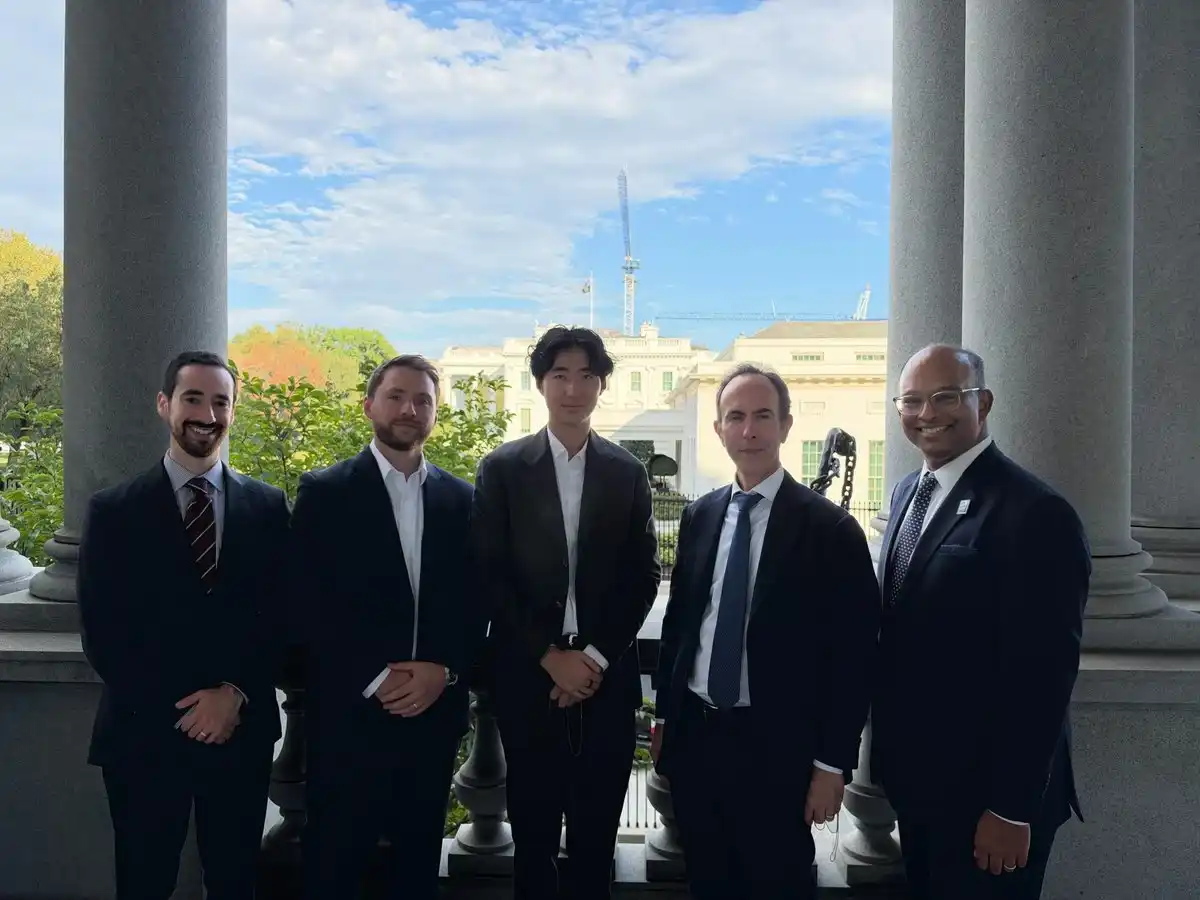
本周三,即 10 月 14 日,Injective 联合创始人兼 CEO Eric Chen 与公司总法律顾问、政策负责人前往华盛顿,先后拜访白宫、美国证券交易委员会(SEC)以及美国商品期货交易委员会(CFTC)官员。消息传回加密市场后,多头情绪升温,不少加密社区用户将其视为项目推进主流合规化的信号。
文中提到,创始人前往华盛顿沟通监管并不罕见,但这一次市场更在意的是 Injective 手中已有的几项合规进展。

SEC 资质、3 份 ETF 申请与百亿房贷上链计划
按照文中梳理的时间线,Injective 团队过去两个月一直在推进机构化与合规化布局。
- 8 月 19 日,Injective 旗下机构服务实体获得 SEC 注册转账代理(Transfer Agent)资质。文中称,这意味着其在法律层面获准为链上代币化证券记录所有权并处理分红。
- 9 月和 10 月初,21Shares、Canary Capital 以及 REX-Osprey 先后向 SEC 提交 INJ 现货及质押 ETF 申请。
- 其中,Canary Capital 的方案提出,将 ETF 中 90% 的 INJ 用于链上质押获取收益。
到 10 月 15 日,也就是 Eric Chen 拜访白宫后的第二天,加拿大上市房贷公司 Pineapple Financial 宣布更名为 Pentiv,并表示计划将旗下最高 100 亿美元的房地产抵押贷款组合迁移至 Injective 链上。
文中据此认为,Injective 正试图从过去偏向散户交易和链上衍生品的公链定位,转向更强调美国合规框架和机构 RWA 业务的链上基础设施角色。

IIP-709 提案调整 Gas 结构
除了外部叙事,链上参数也在同步调整。文章提到,Injective 本周正在投票的 IIP-709 治理提案预计将在次日结束,提案内容是将交易所模块中的下单、撤单等操作改为固定 Gas 费。
对普通用户来说,这类费率变化或许不明显;但对每日需要处理大量订单的传统高频做市商而言,交易摩擦成本下降被视为更具吸引力的基础设施改进。
文章将 SEC 牌照、3 家机构 ETF 申报、百亿美元房贷组合上链计划、固定 Gas 提案,以及管理层进入白宫和监管机构沟通,视为一组彼此呼应的组合动作。按文中说法,这套动作改变了市场对 INJ 的叙事框架。

“收入/FDV”排名靠前,但绝对收入并不高
文章还提到,Injective 官方在 10 月 15 日发布了一张图表,统计“2026 年至今”的协议收入与完全稀释估值比(Revenue/FDV)。图中显示,Injective 该指标达到 0.95,在主流公链中排名第一,高于 Solana 的 0.83 和 Arbitrum 的 0.78。
文中指出,从表面看,这一指标会给市场留下“项目真实收入相对市值被低估”的印象,尤其考虑到 INJ 还有回购机制,容易被解读为看涨信号。
不过,作者认为这一指标更像是一个公式层面的结果。文章称,要让“收入/FDV”排在前列,要么收入显著增长,要么 FDV 分母显著下降,而 Injective 的情况主要属于后者。
按照文中援引的 Token Terminal 与 LunarCrush 数据,Injective 过去一年的链上真实协议收入约为 600 万美元,过去三年累计总费用为 590 万美元,在主流 Layer 1 公链的绝对盈利能力排名中处于前十之外。文章还给出对比称,以太坊为 38 亿美元,Solana 为 16 亿美元。
文中认为,INJ 能在“收入/估值比”指标上显得突出,原因在于过去两年币价下跌 85%,使其 FDV 收缩到约 8 亿至 9 亿美元区间。以这样一个不足 10 亿美元的估值分母去与更高估值项目比较“回本率”,会放大其账面上的相对优势。
最大供应量争议与通胀机制问题
文章还提到,在 CoinGecko 当日发布 INJ 涨幅信息的评论区,有用户贴出 Cosmos 区块浏览器 Mintscan 的截图,对 INJ 的供应数据提出质疑。该用户提问称,若行情网站普遍显示 INJ 最大供应量为 1 亿枚且已全部流通,为何 Mintscan 上显示的实际总供应量已达到 1.23 亿枚。
文章据此指出,很多代币的通缩叙事之外,还存在另一面。虽然 Injective 持续进行回购和销毁,但作为 PoS 公链,为维持节点安全与质押收益,底层仍会按照动态通胀率增发代币。
按文中说法,这意味着即便链上年收入约 600 万美元被用于销毁,也未必能够快于新增代币的释放速度。
短线资金博弈仍在继续
文章最后认为,将这些利好叙事与链上数据放在一起看,INJ 这轮单月近 70% 的上涨逻辑,核心是小市值、超跌以及合规叙事结合后的资金推动。
即便项目的真实链上收入仍然有限,游资和错过行情的合约资金仍可能在短期内继续参与,推动价格波动。随着 IIP-709 固定 Gas 提案投票临近落地,文中认为多头情绪短期内可能仍会围绕 9 美元上方反复博弈。
不过,文章也提醒,市场在关注团队政商沟通能力和合规推进时,不应仅凭“收入/FDV”这一项指标作为追涨依据。若后续缺少新的市值催化,短期更值得关注的仍是持仓、费率以及巨鲸在链上的充提变化。
文中并称,在“老币新炒”成为主线的环境中,INJ 可能不会是唯一一个因合规叙事被重新拉升的项目。