


苹果还是进入了折叠屏手机市场。
在 2026 年秋季发布会上,新任 CEO 特努斯发布了 iPhone Duo,起售价 15999 元,顶配 26499 元。这款产品被放上台前时,折叠屏行业已经走过 7 年:从 2019 年三星 Galaxy Fold 起,内折、外折、三折、阔折不断演化,国产厂商也在快速迭代,试图把折叠屏从极客尝鲜推成一门正式生意。小米把价格打到 9999 元,OPPO 打到 7999 元。到 2025 年,中国折叠屏出货量突破千万台,华为一家占到 71.8%。
市场长期追问的问题一直没变:苹果什么时候下场?
按原文说法,库克对折叠屏手机一直有兴趣。在中国,他看到越来越多消费者使用华为、三星的折叠屏手机,2020 年结束亚洲之行后,回国就推动相关项目加速。但苹果给工程团队设下了极高门槛,包括折痕深度小于 0.15 毫米、折痕角度小于 2.5 度、液态金属铰链良率必须突破 85% 的量产门槛。由于供应链实际良率长期停在 60%—70%,项目一度停下。
七年过去,折叠屏仍未真正走出小众市场。原文称,这一品类渗透率至今约为 2%,2026 年上半年全球出货量同比下滑 21.6%,其中小折叠同比暴跌 47%。苹果这次发布 iPhone Duo,被原文视为对「折叠屏手机到底是真需求,还是厂商硬造出来的伪需求」这一争论给出的答案。
苹果入局后,折叠屏格局开始变化
Counterpoint 预计,2026 年全球折叠屏手机面板出货量将同比增长 23%,下半年出货量较上半年增长 53%。其中,苹果预计贡献全年 27% 的出货量,而且全部集中在下半年。原文据此认为,苹果入局被普遍视为折叠屏从小众走向主流的拐点。
但这并不意味着苹果在这条赛道上已经占据后发优势。iPhone Duo 折叠后厚度 11.3 毫米,重量 254 克;相比之下,三星 Z Fold8 的厚度为 9.7 毫米,重量 201 克。原文还提到,iPhone Duo 取消了长焦镜头,也取消了 Face ID,折痕仍然能摸到,某些角度下也能看见。
按照原文判断,iPhone Duo 被推出,并不是因为它已经做到足够完美,更多是苹果借新任 CEO 上任的时机补上一张迟到的入场券。原因也很直接:如果继续缺席,折叠屏手机的高端用户心智可能会被华为和三星占据。
为了弥补硬件上的妥协,苹果对 iOS 27 做了折叠形态适配,重新设计分屏和侧边栏,iPad 应用无需开发者额外适配,也能在 Duo 上获得较完整的体验。不过原文也指出,软件和生态护城河在折叠屏上到底值多少钱,仍未有定论。
折叠屏为何没有出现规模越大、成本越低
原文把 2026 年手机行业最大的成本变量指向存储。存储芯片涨价,让手机所需的 DRAM 和 NAND 供应被明显挤压,整个行业成本都在上升,而折叠屏的涨价幅度又高于行业平均水平。
通常情况下,消费电子会随着规模扩大而降低成本、带动价格下探。折叠屏却出现了相反走势:量产增加,价格依旧高。
一台 iPhone Duo 卖 15999 元,消费者看到的是终端定价,背后对应的是一张完整的 BOM 表:屏幕、铰链、芯片、内存、结构件,每一部分都有明确去向。和直板机相比,折叠屏多出几个完全不同的成本环节。
原文将折叠屏与 4000 元左右的中低端手机作对比。如果存储成本增加 1500 元,中低端手机厂商往往只能在涨价和减配之间二选一,而两种选择都会直接冲击销量。折叠屏原本定价就在万元以上,同样增加 1500 元,所占比例小得多,厂商更容易通过售价空间吸收成本。
这被原文概括为折叠屏的「利润避风港效应」:不是折叠屏成本更低,而是它有更大的定价带宽去消化涨价。
图源:华为终端
存储价格上涨也给了厂商重新调整价格体系的机会。原文提到,当所有品牌面对同一条成本曲线,华为、小米、荣耀率先上调价格后,其他厂商继续死守低价的动力会下降。行业性的成本上涨,客观上完成了一次厂商原本很难主动完成的集体反内卷。
折叠屏如何重构利润池
原文把折叠屏对手机厂商的意义拆成两层:硬件利润和生态利润。
在硬件利润层面,高 BOM 成本加上高售价,意味着单台设备的毛利绝对值更高。IDC 预测,2026 年全球折叠屏手机出货量有望同比增长 30%,苹果首年即可拿到约 22% 的出货份额。
在生态利润层面,原文指出苹果服务业务毛利率高于硬件业务,折叠屏对苹果的重要性,在于通过更大屏幕把用户继续留在 iOS 生态内,从而提升单个用户的长期价值。尤其在手机 AI 从回答问题走向完成任务的阶段,用户需要更大的屏幕去查看和处理信息、切换应用,折叠屏尤其适合 AI 多任务并行。
不过,利润空间并不等于定价权。能否消化成本,和能否把成本转嫁给消费者,并不是同一回事。
苹果、华为、小米的三种定价逻辑
原文选取苹果、华为、小米三家主流折叠屏厂商,展示三种不同的策略。
- 苹果:iPhone Duo 15999 元起售,目标是保卫高端用户。QuestMobile 数据显示,华为用户流向苹果的比例为 15.3%,苹果用户流向华为的比例为 19.1%,两家互为彼此最大的高端流出目的地。原文称,已经有一部分 iPhone 高端用户因想体验折叠屏而转向国产折叠屏。
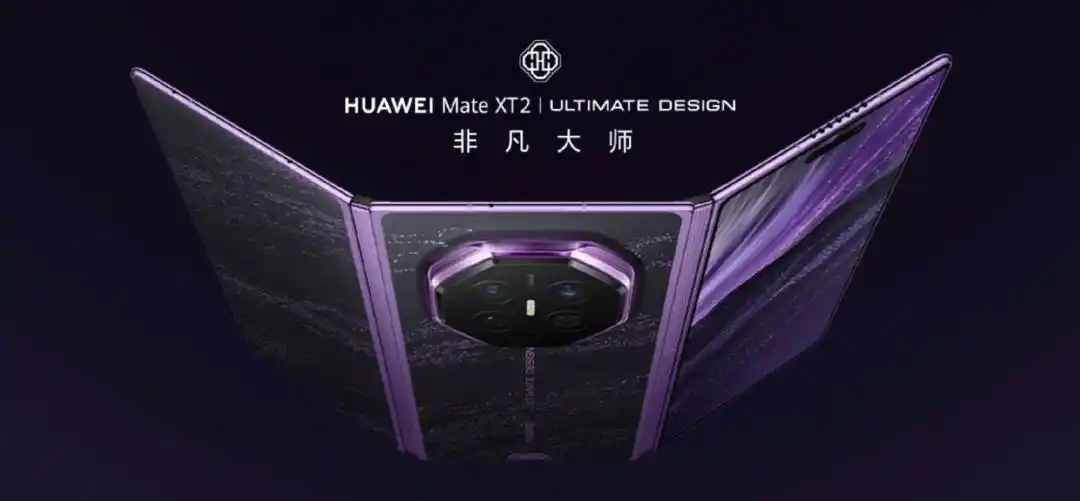
- 华为:三折叠 Mate XT2 19999 元起售,核心是在超高端市场守住价格锚点。三折叠的稀缺形态叠加品牌势能构成溢价,首要目标未必是扩大折叠屏市场,而是维持华为在中国超高端手机市场的定价权。
- 小米:18 Fold 10999 元起售,是小米首款万元机。原文称,这款机型只占小米总出货量的 0.8%,却能拉动整体 ASP 提升 32 元。它的意义在于通过价格梯度,同时兼顾高端品牌形象和销量需求,并为自研芯片和高端化叙事提供载体。
三家定价背后,原文给出的共同判断是:折叠屏是当前手机行业里少数仍能卖出高溢价、且竞争格局尚未固化的品类。谁握有定价权,谁就更有机会定义高端市场的价格体系。
铰链是折叠屏产业里最强的新变量
原文认为,一台折叠屏手机并不是把两块直板机用铰链拼起来那么简单。相较直板机,折叠屏额外增加了三项核心部件:铰链、精密结构件、UTG 超薄玻璃。
其中,铰链是直板机完全没有的新增量,也是折叠屏相对于直板机最大的产业创造。
单套铰链通常包含 50—100 个微小功能件,MIM 件占比高达六到七成,关键尺寸公差在 ±0.01—±0.03 毫米之间。原文提到,iPhone Duo 的铰链由超过 100 个组件构成,铰链盖使用 3D 打印钛金属,内部加入钛金属板和陶瓷纤维嵌件,以提升机身刚性。
这也是原文把铰链视为折叠屏最大产业增量的原因。直板机并不存在这一整套机械系统,而折叠屏从零创造出了新的产业环节。2025 年,全球消费电子折叠屏铰链市场规模约 5 亿美元,预计 2032 年达到 13 亿美元,年复合增长率约为 15%。
与传统手机零部件多供应商并存的格局不同,铰链总成的一级供应商高度集中。原文称,安费诺和新日兴几乎垄断了苹果订单。由于短期内缺乏替代供应商,铰链成为折叠屏产业链里议价权最强的环节之一。
iPhone Duo 的铰链供应链也呈现清晰层级:一级总成由安费诺和新日兴主导,国内企业更多以二级零部件供应商身份参与。这是一种典型的总成商先拿订单、定标准、分配料号,二级供应商按图加工的模式。原文认为,中国企业已经深度嵌入苹果折叠屏供应链,但承担的是工序最复杂的一段,而不是价值最高的一段。
文中列举的企业包括:
- 领益智造:参与铰链外围冲压、碳纤维补强支架等精密结构件。
- 精研科技:聚焦 MIM 精密零部件加工。
- 宜安科技:负责液态金属铰链主轴供应。
- 东睦股份旗下上海富驰:同样是这一环节的重要供应商,其 MIM 技术已广泛用于手机内部精密结构件。
原文还提到,安费诺因良率偏低,原本的第二供应商新日兴转而成为第一供应商承担生产。即便如此,新日兴目前也只是筛选符合苹果标准的黄金样品铰链供应 iPhone Duo,相关生产仍不稳定。
这意味着,铰链的供应瓶颈不只是产能,更在于良率。原文的判断很明确:铰链良率卡住了整个产业的脖子。
良率经济学如何决定利润分配
在原文看来,理解铰链产业利润分配,最关键的就是良率经济学,而液态金属铰链正是折叠屏供应链里最极端的案例。
图源:Apple
苹果液态金属铰链在量产验证阶段的良率为 30%—65%,优化后提升至 60%—70%,仍低于苹果设定的 85% 目标。原文举例称,若要获得 850 万套合格组件,按 65% 良率测算,需要投产约 1308 万套;若达到 85% 良率,只需要 1000 万套,两者相差约 308 万套。
液态金属本身也决定了这一挑战的难度。文中称,锆基液态金属强度约为钛合金的 2.5 倍,抗拉强度达到 1500 到 2000 兆帕,开合寿命测试突破 30 万次。但这种材料极难加工,试产阶段部分批次良率甚至不到 50%。经过多轮优化后,良率提升到 60%—70%,依旧跨不过苹果设定的 85% 门槛。
原文强调,良率并不是实验室里的参数优化,而是直接决定利润会沉淀在哪一个环节。多出来的 308 万套差额,意味着更多原料采购、更多加工工时、更多检测成本和更多报废损失。这部分成本,最终都要从供应商利润里扣除。
真正的战场在材料堆叠,面板厂的机会也在这里
继续往下看,原文认为折叠屏的真正战场并不在铰链,而在材料堆叠。
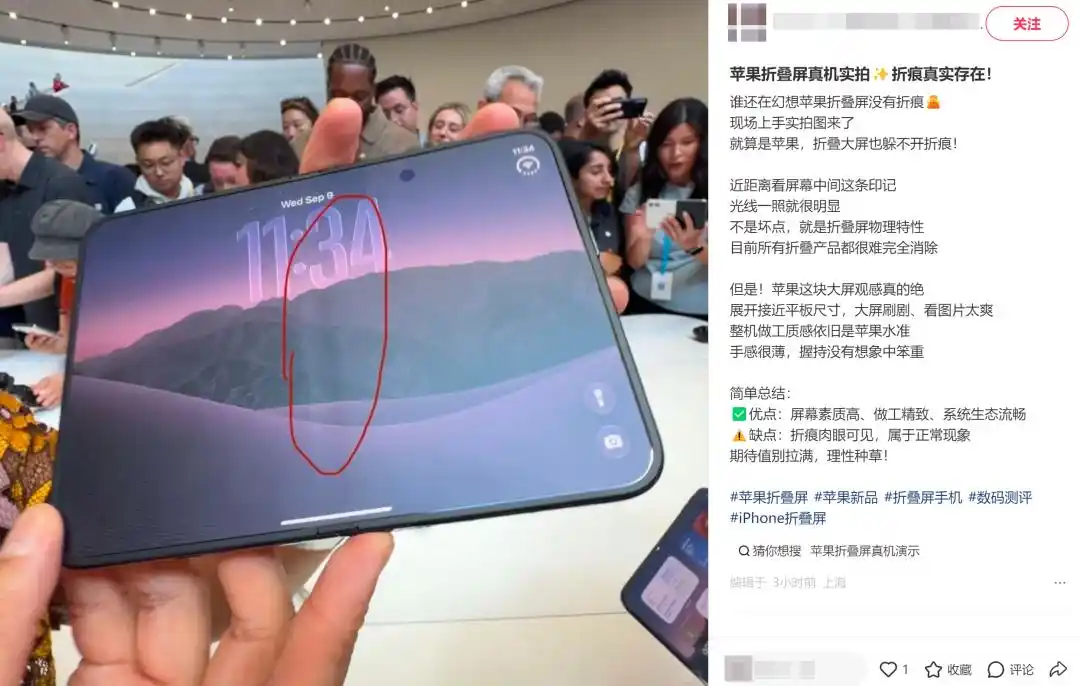
苹果发布会把全网注意力都拉到「无折痕」上。普通消费者往往把没有折痕视为折叠屏成熟的标志,但按原文解释,折痕并不只是铰链问题。
折叠屏表面看上去像一张可弯曲的塑料片,实际由十几层材料叠加而成,包括表面保护层、柔性玻璃、OLED 显示层、胶粘层、支撑板、钛金属底板等。折叠时,每一层弯曲程度不同,其中有一层被称为中性层,这一层既不拉伸,也不压缩,是弯折过程中的安全线。
图源:小红书
如果中性层偏离关键结构位置,某一层材料就会被过度拉伸,时间一长会出现微裂纹,甚至永久变形,这就是折痕的来源。原文的结论是,折痕的本质,不是铰链不够好,而是面板堆叠材料中的中性层偏离了关键结构位置。
iPhone Duo 的方案,是使用十层超薄材料构成 OLED 显示堆叠架构,再配合纳米纹理表面处理,把折痕的视觉可见度降到最低。原文认为,物理折痕仍然存在,只是更不容易看见,这是一种工程妥协。
而这块屏幕,也是折叠屏最贵的组件。
目前,苹果的折叠 OLED 面板由三星独家供应,双方已经签署为期三年的独家供货协议。三星为苹果定制的 7.8 英寸折叠 OLED 面板,2026 年出货量为 800 万块,到 2027 年供货目标直接提升至 1500 万块,同比增长 87.5%。
京东方们是否还有机会
原文随后把焦点转向中国面板厂。
京东方是中国大陆最大的半导体显示面板制造商,也是全球 AMOLED 手机面板出货量第二的厂商,仅次于三星显示。在 LCD 领域,京东方出货量长期全球第一;它既是华为等国产品牌的核心屏幕供应商,也是苹果 iPhone 18 系列 OLED 屏幕的主力供应商之一。
但在折叠屏面板上,情况并不一样。原文指出,京东方第二季度折叠屏面板出货量同比下降 41%,份额下降约 9 个百分点至 22%;同期三星显示份额提升 13.5 个百分点至 66%。
原文认为,下滑并不完全等于竞争力减弱,更重要的原因是苹果进入后,整体市场蛋糕迅速做大,而新增订单大部分流向三星。
京东方没有进入苹果折叠屏供应链,更多还是因为其折叠屏面板良率尚未达到苹果认证门槛。苹果对面板良率的最低标准设在 70%,三星最终量产良率突破 80%,而京东方在良率和品控稳定度上仍未达到苹果准入要求。
不过,在非苹果供应链中,京东方仍保持强势。2026 年第一季度全球折叠屏智能手机面板出货中,京东方以约 45% 的市占率领先,主要依托华为需求支撑。原文判断,中国面板厂整体增速虽然被苹果入局带来的增量效应稀释,但其在安卓阵营的根基比外界想象得更深。
更重要的是,折叠屏正在改变面板产业的竞争逻辑。
- 产品结构变化:Counterpoint 数据显示,2026 年大折叠面板出货量同比增长 107%,翻盖式面板预计同比下降 59%。这意味着书本式大折叠已经成为主流,面板厂需要把产能和技术资源集中到这个方向。
- 价值量提升:折叠屏 OLED 面板的 ASP 显著高于直板机 OLED。2026 年,折叠屏与普通直板机的价格差距从 2.55 倍扩大至 2.78 倍。对面板厂来说,折叠屏是更高价值的产品线,拿到更多订单,有助于改善产品结构并提升毛利率。
- 竞争格局重塑:三星与苹果的三年独家供货协议到期后,苹果会不会向中国面板厂打开大门,取决于中国厂商能否在高端良率和一致性上追平三星。原文提到,京东方在 18 微米以下 UTG 产线良率上已经出现明显提升。
折叠屏下一阶段,争的是不可替代的节点
原文最后认为,折叠屏的下一阶段竞争,不只是更薄、更轻、更低折痕,而是谁能在铰链、面板、UTG 这些环节占据不可绕过的节点。
苹果等待的也不只是供应链有没有产能,而是不同环节的产能能否同时转化成合格、可交付的产能。这个标准,正在变成整条产业链新的及格线。
本文来自微信公众号「智械岛」,作者:孟昭野。