
节后首个交易日,原本围绕中美八点成果共识展开的乐观预期并未延续,A股开盘后转弱。深成指和创业板指跌出 7 月以来新低,通信板块盘中跌幅超过 6%,电子元器件跌近 7%,CPO、光通信概念集体重挫,全市场超过 4200 只个股下跌。
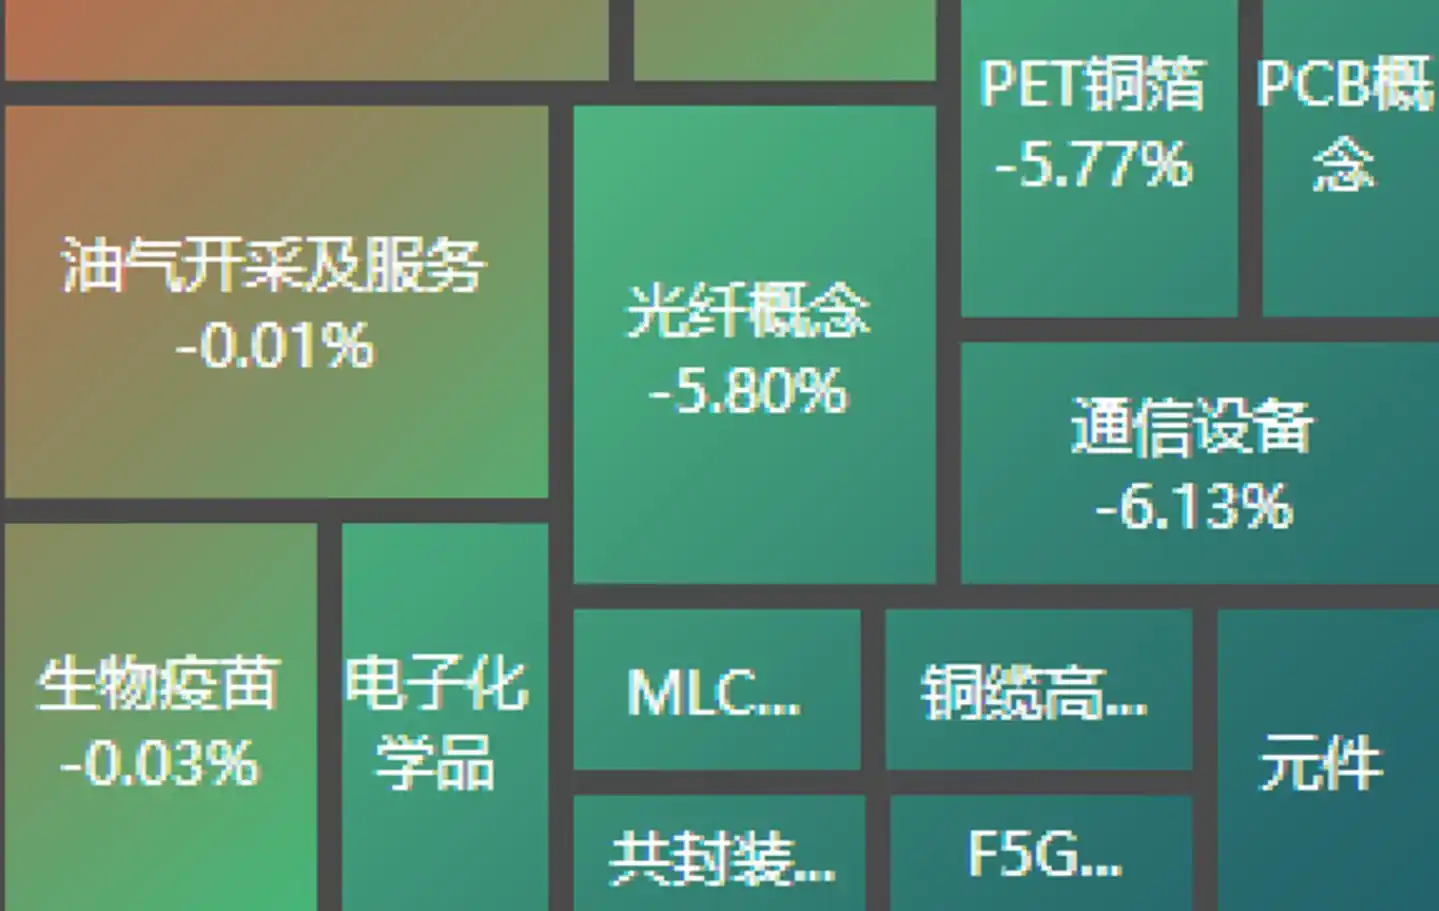
文章指出,表面上看是指数跳水,真正压制市场情绪的,还有假期前集中披露的一批减持公告。
科技股减持公告密集出现
近期引发市场关注的几份公告主要集中在科技、半导体和算力链条。
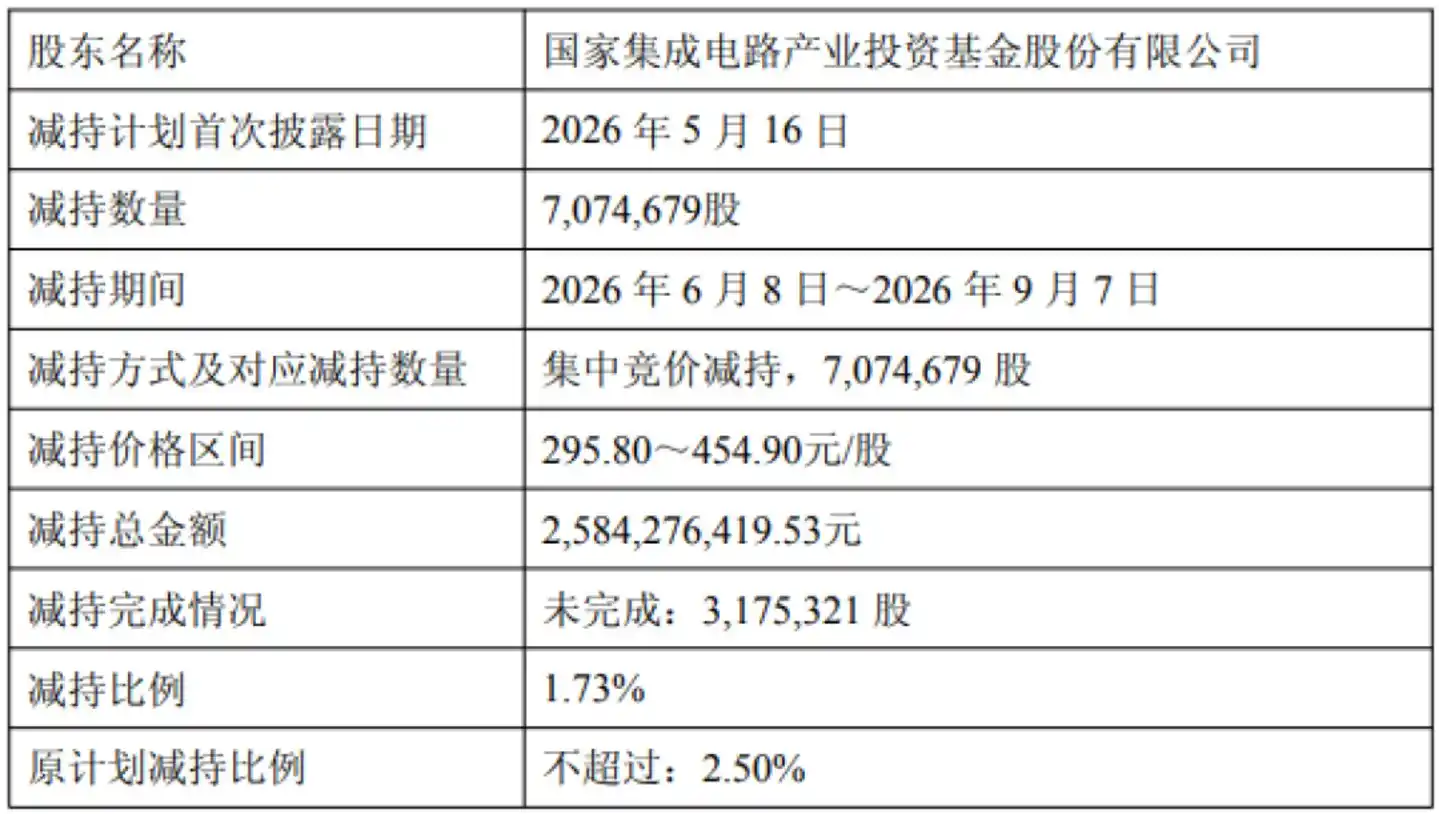
盛科通信作为国内交换芯片龙头,因自身经营管理需要,国家大基金一期在 6 月 8 日至 9 月 7 日期间减持 707.47 万股,占总股本 1.73%,成交价格区间为 295.80 元至 454.90 元,套现约 25.84 亿元。
翱捷科技方面,因自身安排,阿里网络在 8 月 17 日至 9 月 10 日减持 1.86%,价格区间为 82.91 元至 107.87 元,套现 7.03 亿元,随后宣布提前终止减持计划。
兴福电子方面,因自身资金安排需要,大基金二期在 9 月 10 日减持届满,减持均价为 117.80 元,规模约 4.24 亿元。
华峰测控方面,因自身资金需求,控股股东芯华控股于 9 月 11 日通过询价转让减持 1.10%,转让价格为 328.94 元/股,涉及金额约 7.27 亿元。
仅上述四笔减持,合计金额已接近 45 亿元。
除已经落地的减持外,市场还在消化一批预披露计划。概伦电子金秋投资及一致行动人拟减持不超过 2%;澜起科技 WLT 拟减持不超过 0.19%;源杰科技实控人及一致行动人拟减持不超过 0.2317%。
9 月 27 日晚间,中科飞测、和达科技、弘宇股份三家公司同日披露减持计划,其中中科飞测和和达科技年内涨幅均已超过一倍。
市场更在意减持发生的位置
文章认为,单独看每一笔减持,往往都属于「占比不大」「不影响公司经营」的范畴,但把这些公司放在一起观察,盛科通信、澜起科技、源杰科技、兴福电子、概伦电子、华峰测控、中科飞测等,几乎都位于科创芯片和 AI 算力这条过去一年涨幅居前的主线。
减持本身并不足以下定义为股价下跌的充分条件,但减持发生的价格区间会被市场视为信号。盛科通信减持均价在 300 元以上,华峰测控询价转让价格为 328 元以上。按原文说法,这意味着最了解公司价值的产业资本和控股股东,选择在阶段高位兑现。
大基金一直被视为半导体赛道最具代表性的产业资本。根据上市公司公告不完全统计,2026 年以来,大基金一期、二期发布过减持相关公告,包括预披露计划和减持落地的 A 股标的至少有 18 家,涉及沪硅产业、长川科技、雅克科技、佰维存储等高位个股,逢高兑现被描述为其既定路径。
文章还提到,阿里这类一级财务投资人同步套现后,市场很快读出了「可以落袋」的信号。对于原本抱团的高位成长股来说,估值本就对情绪高度敏感,在景气度仍处于博弈阶段时,股东排队减持会削弱资金继续承接的意愿。
减持之外,外部流动性与节前因素同步施压
原文同时指出,把这轮暴跌全部归因于减持并不完整。光模块海外需求调整相关传闻、外部流动性压力、节前资金避险以及机构季末调仓,多股力量叠加后,才形成了这次较为罕见的调整。
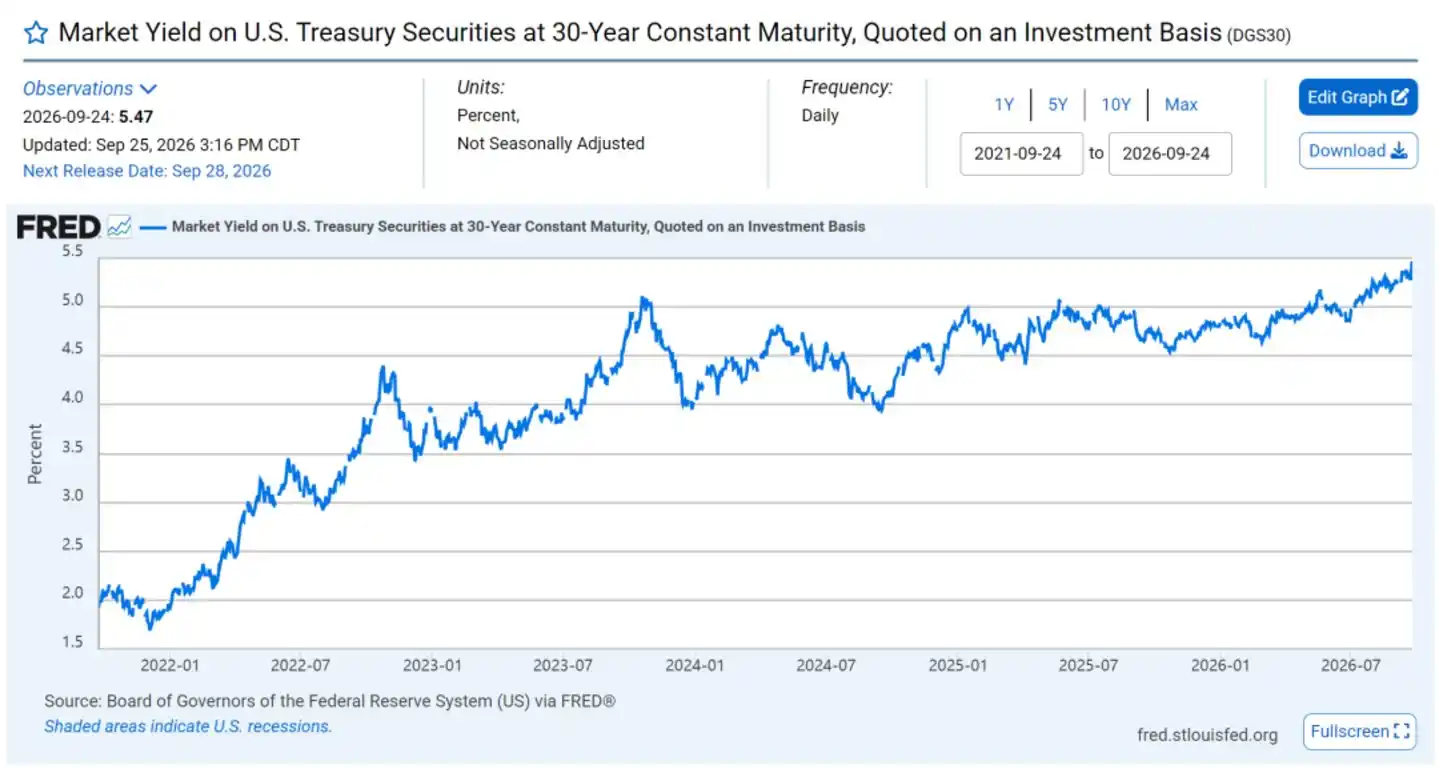
对 A 股科技股而言,美债收益率被视为估值端的重要约束。9 月下旬,10 年期美债收益率一度突破 5.16%,上周五 30 年期美债收益率突破 5.5%,创 2004 年以来新高。
从结构上看,年初到 9 月初,10 年期名义收益率上行 65 个基点,其中实际收益率贡献了 53 个基点,通胀补偿仅贡献 12 个基点。文章据此认为,市场当前定价的重点已不是短期通胀恐慌,而是对长期财政可持续性的重新评估。
科技股估值本质上依赖对远期现金流的折现,折现率上升后,远期部分的估值会被压缩。当天领跌的 CPO、光通信、算力硬件,恰好属于远期现金流占比更高、估值更依赖叙事的资产。文章还提到,在同样面对美债压力的情况下,美股纳斯达克近期反而创出新高,原因不在于估值逻辑失效,而在于估值溢价和盈利确定性存在差异。
长假与季末调仓放大了负反馈
节前效应也是这轮调整中的一项现实因素。长假期间,海外市场、地缘局势和油价都存在不确定性。对资金而言,长假持仓意味着额外承担数日不可控的风险溢价,因此不少公募、私募和短线资金会选择降低仓位、持币过节。
与此同时,三季度临近结束,机构面临换仓约束。基金需要进行持仓复盘和业绩排名,部分机构会兑现三季度浮盈,对前期涨幅较大的科技股减仓,并将资金转向四季度布局方向。量化资金顺势跟随后,下跌一旦启动,就容易形成负反馈。
文章最后提到,当前市场承压的核心在于,产业资本在高位兑现、海外利率抬升压制估值、节前资金避险三类利空集中出现在同一时间窗口,而此前市场期待的利好更多属于中长期变量,难以立刻对冲短期冲击。
不过,原文也强调,股东减持属于资金行为,并不等同于产业周期终结。半导体、光通信等硬科技赛道的长期成长逻辑并未消失,短期更多是估值消化过程。真正需要警惕的,是部分公司一边讲述增长故事,一边出现股东持续大额套现,而业绩又无法匹配当前估值。