
一笔链上交易产生的费用,并不只落入单一协议口袋。按照 insights4vc 的研究口径,交易者一次交互中支付的经济价值,可能同时被应用前端、撮合场所与网络底层分走。若只看表面的手续费或回购面板,很容易误判真正拿到剩余价值的是谁。
编译方深潮 TechFlow 在导读中提炼出三个结论:客户触达本身就是高价值资产,一个交易前端即便不提供底层流动性,也可能截留大额手续费;代币回购支出需要单独重构,不能直接相信仪表盘标签;真实运营成本会明显改写投资叙事,Aave 第三季度虽有 $1780 万营收,但按其财务披露口径,在扣除激励、做市与服务商费用后,净利润只有 $240 万。
保留收入怎么定义
这份榜单采用截至 9 月 30 日的自然季度数据。所谓“保留收入”(Retained Revenue),是指在扣除可识别的供给侧补贴与分成后,最终由协议金库、运营主体或代币持有者留存的经济价值。这个数值发生在任何未披露的员工薪酬、研发资助、基础设施开销和坏账损失之前。
报告同时强调,从这笔收入中拿钱去做代币回购,属于资金用途,不应再被当成新增收入。统计范围覆盖具有链上活动或收费机制的金融应用,剔除了公链底层、中心化交易所、中心化稳定币储备利息业务、链下基金管理人与 ETP,以及实物收藏品。Polymarket 只计入国际链上场所。作者也说明,这是一种特定口径下的行业测算,不是审计级别的全行业普查。
从 2026 年前九个月的变化看,GMGN 是格局中最突出的增量。其第三季度保留收入超过第二季度的四倍,Sky 与 Polymarket 则大体保持平稳。收入榜前列既有高速扩张的交易服务型企业,也有相对稳健的传统金融中介型实体。
Hyperliquid:流动性与执行力带来最高留存
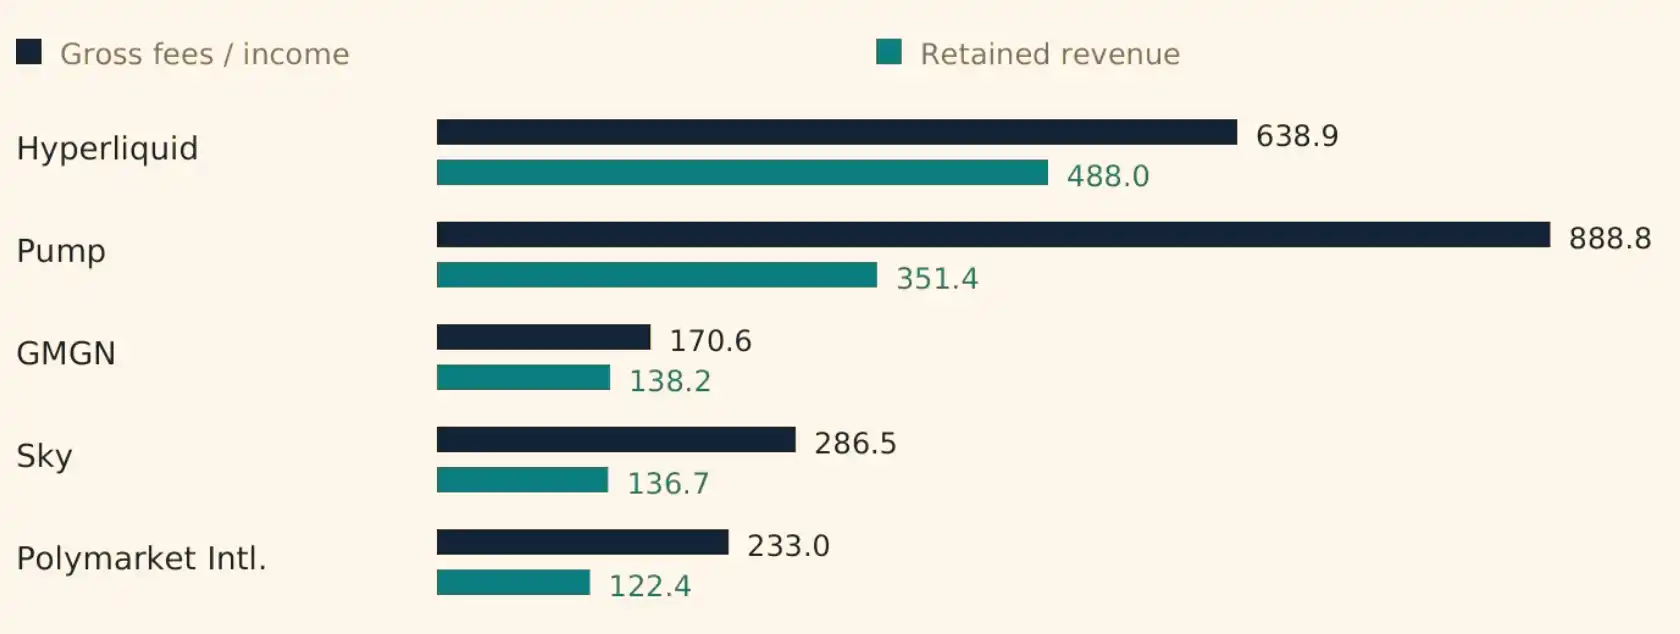
按重构后的数据,Hyperliquid 以前九个月 $6.389 亿总费用及毛收入、$4.88 亿保留收入位居榜首。仅第三季度,其保留收入就达到 $1.74 亿,环比增长 17.0%。报告认为,这一表现反映出其商业规模已经很大,但还不能直接视作完整的综合运营利润率。
研究把 Hyperliquid 的护城河概括为深度订单簿、交易员信任生态和微观市场结构的结合。客户付费购买的,是即时流动性、执行质量,以及越来越有差异化的市场访问权。软件代码可以复制,但让双边市场参与者同时迁移并不容易。
这种分层在产品设计中也被进一步放大。根据文中描述,HIP-3 增长模式把协议层参数削减了 90%,并允许部署者截留独立分成比例。也就是说,交易量增加,不一定会按同样比例转化为协议自身的保留收入,生态开发者在交易链路中也拥有单独的经济索取权。
Blockworks 的研究还给出了另一层商业化数据:自 4 月推出以来,读写优先级竞价机制已带来 $507 万收入;近 30 天收入为 $275 万,占测算收入的 6.7%。报告据此指出,高频交易员正在为更早获得信息与更优执行顺序持续付费。
文中用芝加哥商业交易所(CME)作历史参照。2002 年,CME 净收入为 $4.532 亿,其中报价数据费为 $4870 万;同期平均每笔交易费率从 $0.71 降至 $0.64,但交易量增长 35%。作者借此说明,深厚流动性与分发能力,能让基础费率下降和整体商业扩张同时成立,而 Hyperliquid 面临的也是类似问题:怎样靠特权访问的货币化,对冲基础费率长期下滑。
Pump:高收入背后,更多蛋糕流向生态分成
Pump 在前九个月录得 $8.888 亿毛手续费,最终形成 $3.514 亿保留收入。两者之间 $5.374 亿的差额,主要用于创作者分成、流动性提供者激励以及相关支持渠道。到第三季度,Pump 毛费用环比增长 80.1%,但保留收入只增长 50.4%,收益捕获率从 43.2% 降至 36.0%。
报告给出的判断是,Pump 不只是代币发行工厂,更是一个流量分发系统。新资产不断出现,形成持续投机场景;创作者返利和内建交易终端,又把用户继续留在生态中。平台长期利益依赖的是持续换手产生的费用,而不是某一个代币单独的存亡。
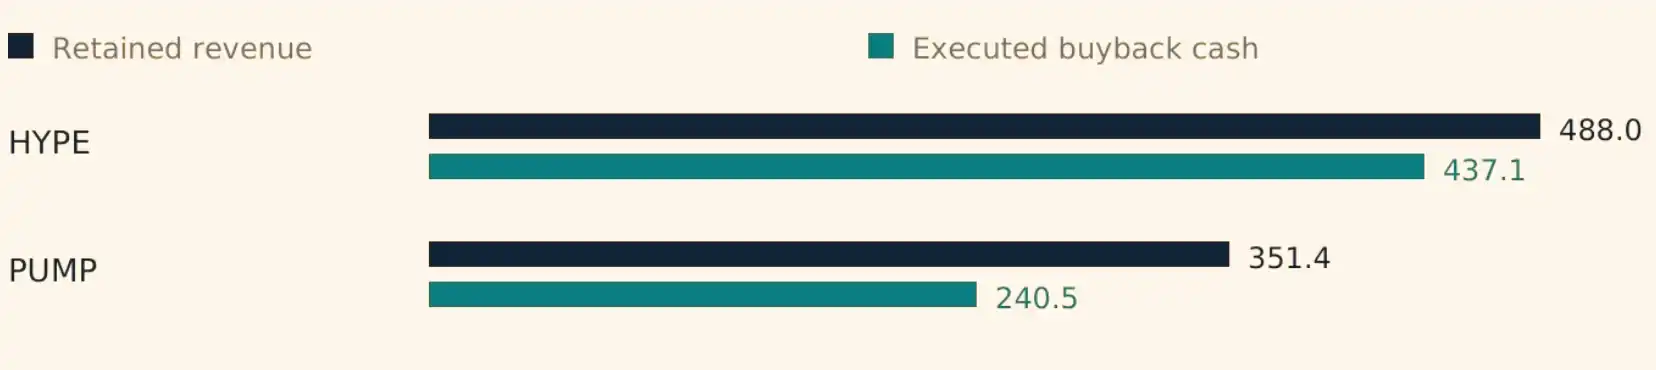
文中还专门提醒,现金支出和回购销毁数量并不总是同步。以 Hyperliquid 为例,其第三季度回购支出增加 5.7%,但实际获得的 HYPE 数量却减少 26.4%,从 277 万枚降至 204 万枚。资产价格上行时,即使现金预算扩大,真正注销的流通份额也可能减少。
GMGN:前端分发本身就是高利润生意
GMGN 是这份报告中最能体现“分发权”价值的案例。按照文中数据,GMGN 按 1% 收取服务处理费,这部分收费独立于底层链上 Gas 和交易场所滑点。用户支付的,是热点发现、聪明白名单地址监控和更快捷的交易体验。
报告显示,GMGN 前九个月毛费用达到 $1.706 亿,扣除返佣后留存 $1.382 亿。仅第三季度就贡献了 $8630 万,环比增长 355.8%。这一增长说明,应用层即使不拥有底层资产流动性池,也能凭借流量入口拿到高额收入。
不过,作者同时提示,这种高捕获率并不自动等于长期用户忠诚度。GMGN 的收入高度依赖爆发式交易热潮,波动也可能更大。另一个关键点是,现有公开资料中,并没有任何原生代币能够对这部分利润形成直接索取权。研究认为,评估这类成功的分发前端,首先应把它视为一家商业公司,而不是先假设会利好某个公开交易代币。
Sky:利差模式带来更稳的收入结构
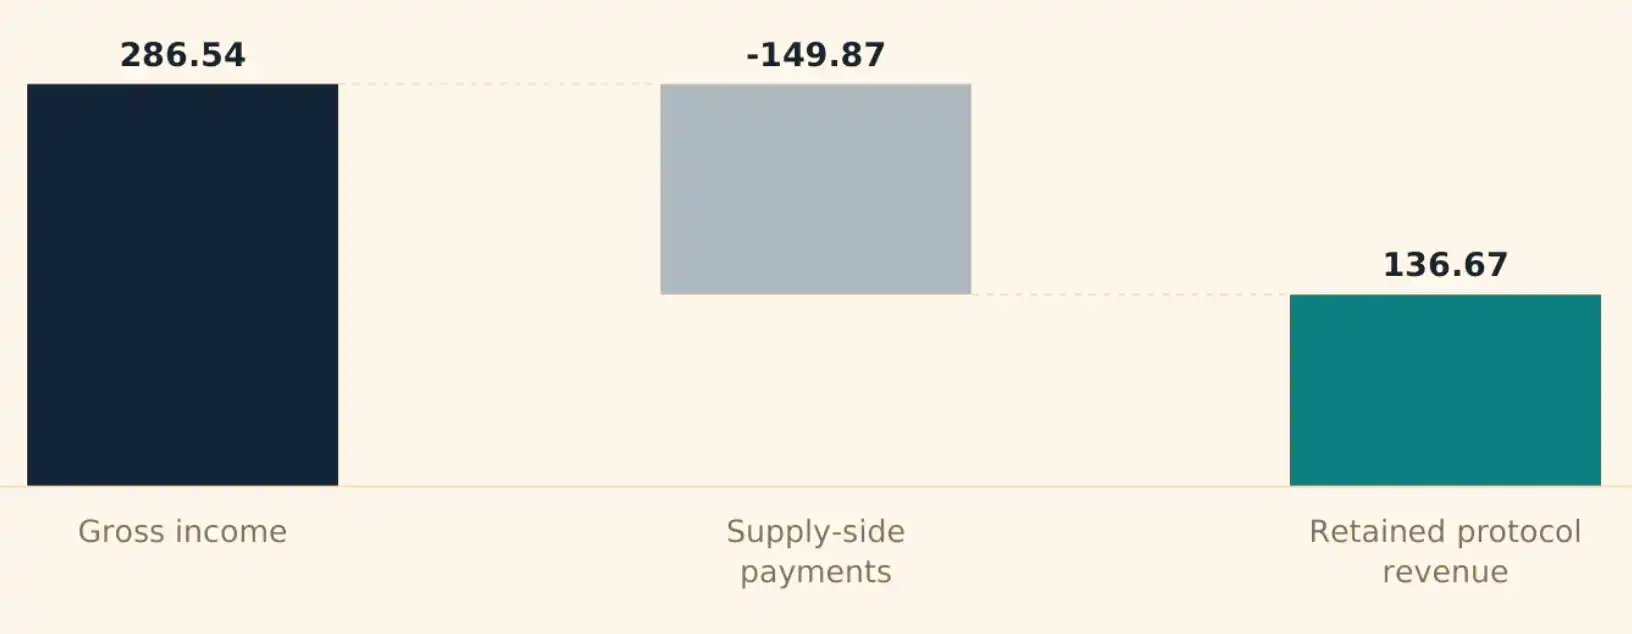
Sky 的底层商业逻辑是资金获取成本与资产收益之间的利差。按报告测算,其前九个月毛收入为 $2.865 亿,支付 $1.499 亿供给侧资金成本后,保留收入为 $136.7 亿。第三季度保留收入为 $4180 万,环比小幅下降 1.8%。作者据此认为,Sky 展现出较强的抗周期稳定性。
报告以嘉信理财(Charles Schwab)作为历史对照。2019 年,嘉信宣布线上股票交易零佣金,但当年净利息收入高达 $65.16 亿,占总营收 61%。研究借这一案例说明,通过客户沉淀资金与生息资产赚取利差,始终是金融中介最经典的盈利方式。
Polymarket:注意力高,不等于收费能力强
Polymarket 国际版前九个月总费用为 $2.33 亿,保留收入为 $1.224 亿。第三季度其总费用增长 10.4%,但保留收入反而下降 1.7%,收益捕获率从 55.9% 下滑至 49.8%。
文中解释,Polymarket 的官方规则对地缘政治与宏观国际大事件交易免收手续费。也就是说,平台上传播最广、最吸引眼球的事件市场,未必是利润核心来源。与此同时,平台需要向做市商和推荐人支付较高激励,以维持点差竞争力。
报告还提醒,抵押资产 pUSD 不具备股权属性,不能把平台热度直接等同于代币回报。
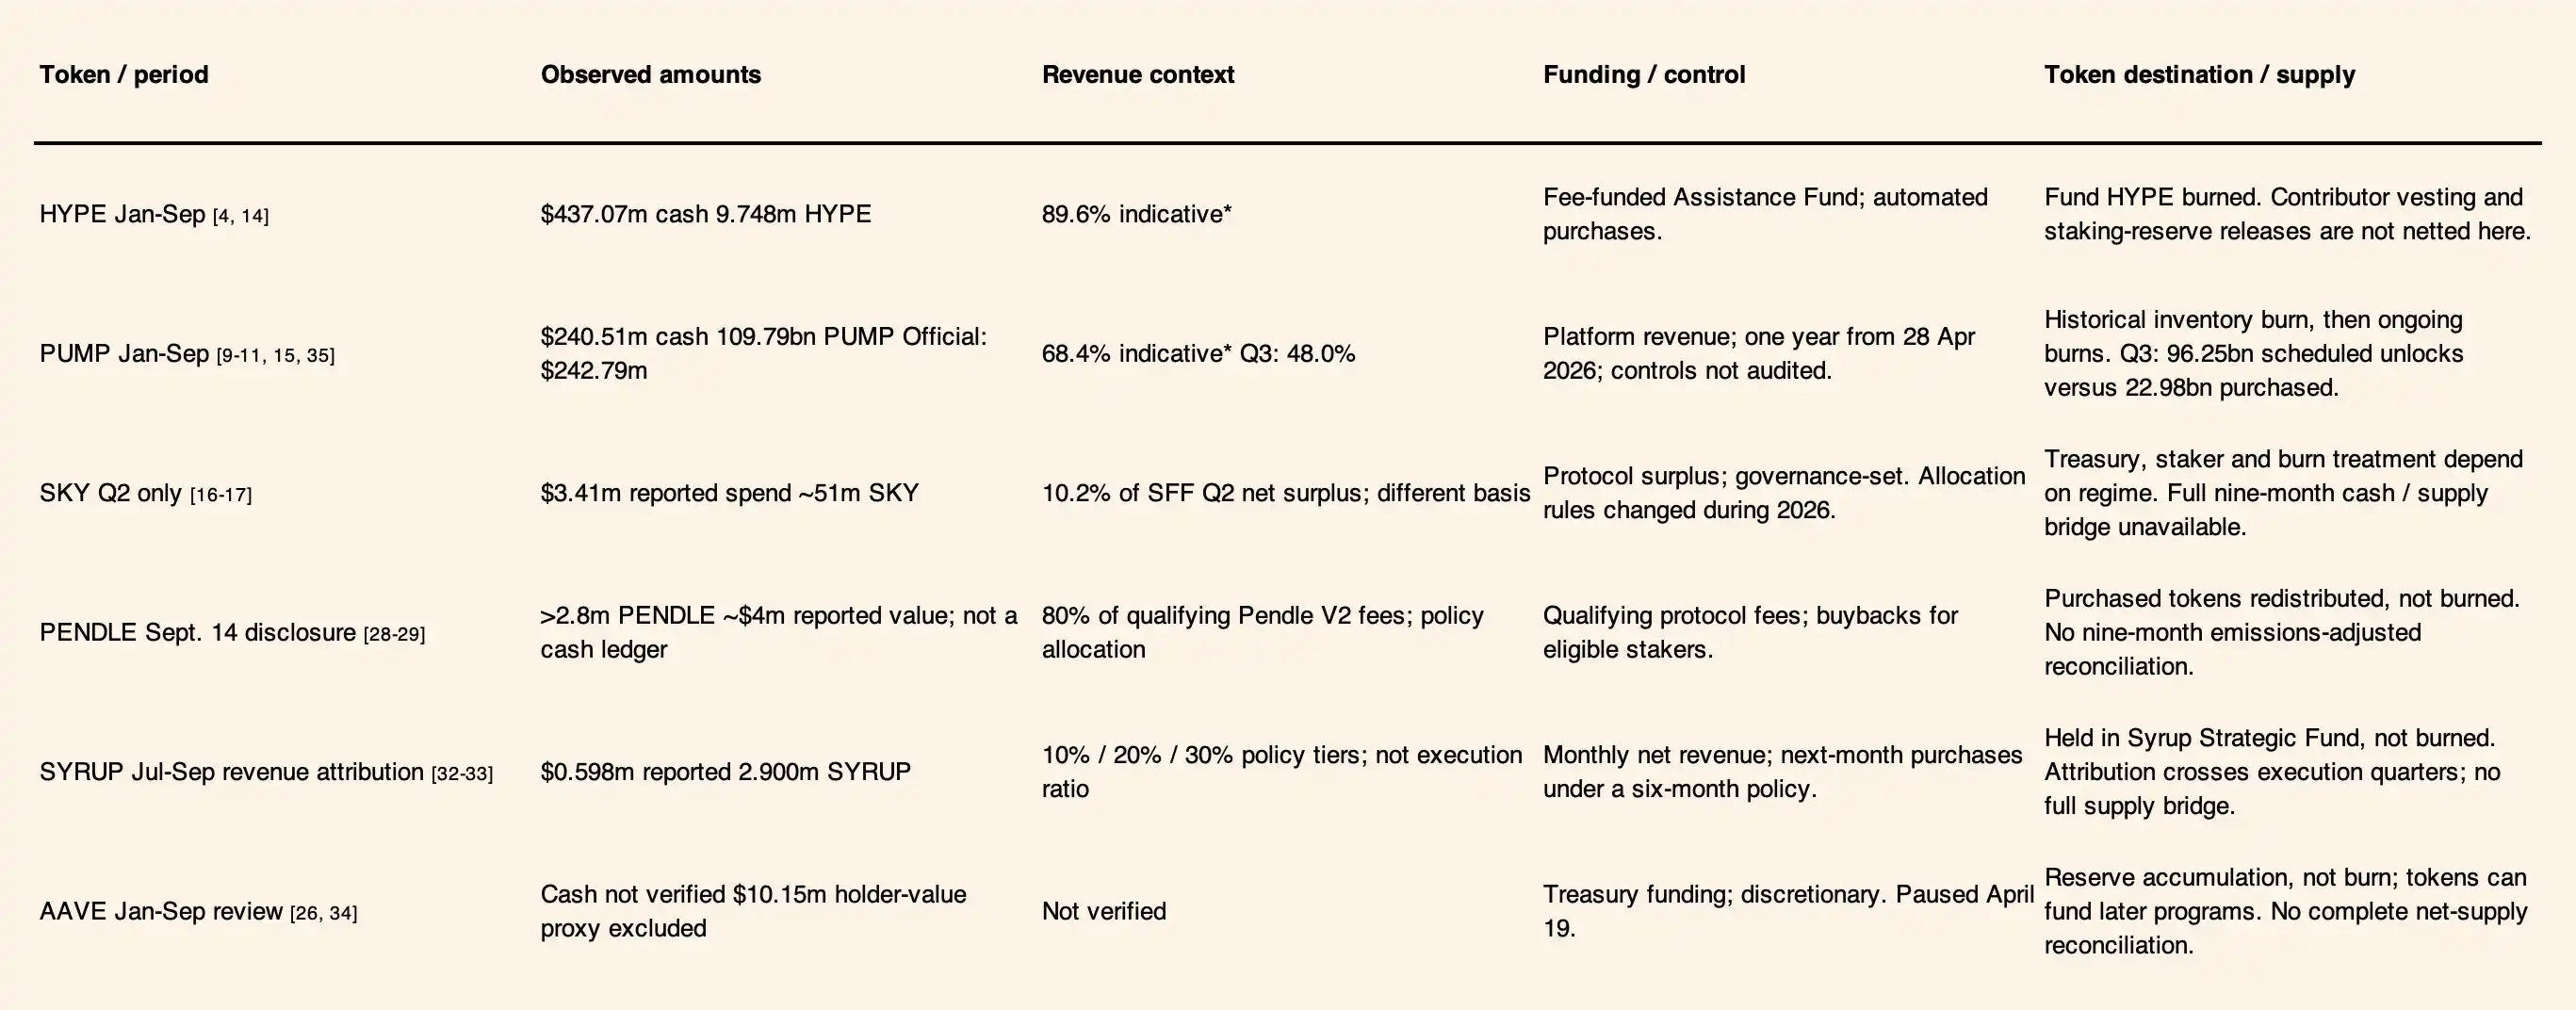
回购数据不能只看名义金额
在回购问题上,作者提出需要同时跟踪四个变量:实际支出的美元金额、购入的代币数量、永久销毁的份额,以及后续因解锁重新流入市场的浮动筹码。只展示已销毁代币的名义美元总值,容易形成偏差。
以 Pump 为例,前九个月现金回购支出约 $2.4 亿,占协议保留收入接近 68%。但按照 Blockworks 的测算,其团队与投资人在第三季度解锁的代币达到 962.5 亿枚,明显高于同期回购注销的 229.8 亿枚。报告据此指出,大规模销毁与流通盘实际扩张,可以在同一时期并存。
Aave 财报给出的另一层现实
Aave 在这份研究中被当作财务透明度较高的样本。其第三季度营收为 $1780 万,但基础设施提供商支出、安全模块激励、做市补贴和保险准备金等运营成本合计达到 $1540 万,最终净利润为 $240 万。
研究最后指出,高额手续费排名并不等于可以直接分配给投资人的净自由现金流。真正强大的链上商业实体,通常掌握稀缺流动性、分发网络或美元资金渠道;投资者要做的,是穿透复杂的代币经济学,判断协议的剩余价值究竟被哪一类资产索取权捕获。