
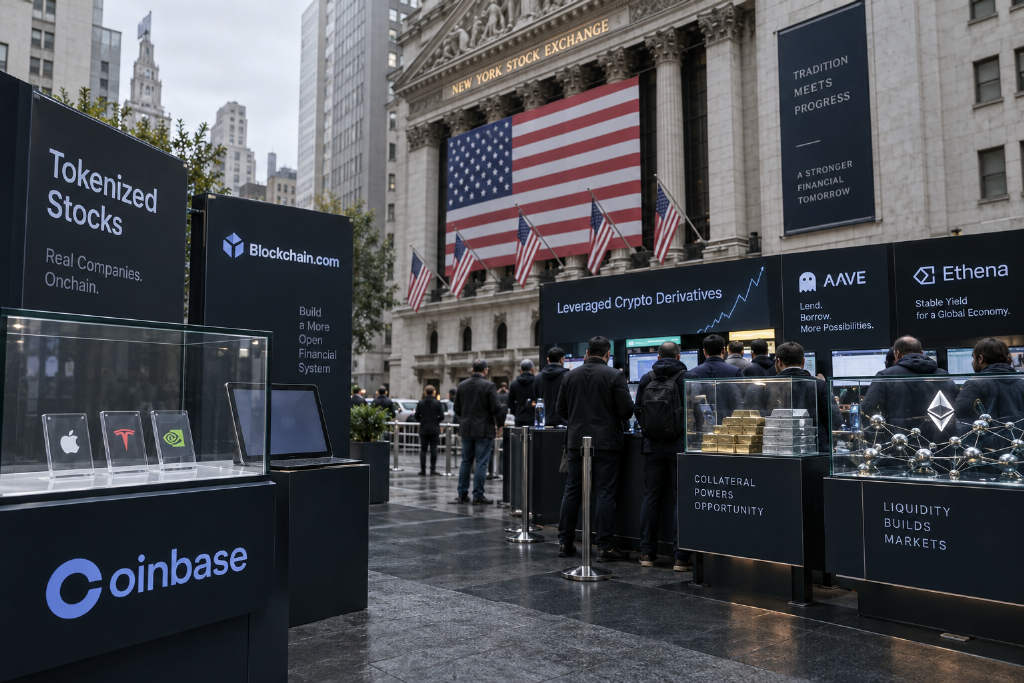
9 月 17 日,美国证券交易委员会(SEC)为代币化美股开出一张为期五年的通行证,允许在公链上通过流动性池交易代币化美股。配套动作也在推进。Coinbase 8 月在 Base 链上发行的 10 只股票代币,累计成交已超过 10 亿美元;9 月 23 日,纽约证券交易所与 Blockchain.com 签署备忘录,计划把代币化美股推向 4400 万个加密账户。
监管放行、产品上线、分发渠道铺开,但买盘并没有同步跟上。TD Cowen 分析师 Reid Noch 在 9 月 18 日的一份报告中列出两组样本:Figure 公司的股票同时存在传统上市版和代币化版本,在 24 小时观察期内,99.9% 的成交来自传统股票,代币化版本只占 0.1%;在 Binance 的英伟达相关产品中,永续合约占成交量的 96%,现货代币仅占 4%。
按 Noch 的说法,美国投资者本来就有高效渠道买股票,代币化平台如果拿不出明确优势,市场很难接受流动性不足的代价。他与数十家发行方交流后发现,除 Figure 这类本身就依赖加密业务的公司外,几乎没有多少发行人表现出兴趣。
资金先涌向美股永续合约
第一笔大规模流入的资金,没有去买链上股票现货,而是进入了美股永续合约市场。
Binance 8 月股票永续合约成交额达到 3429 亿美元。同期,Token Terminal 统计的全市场代币化股票在去中心化交易所 30 天成交额为 209 亿美元。按这个口径计算,杠杆交易的成交量是现货的 16 倍。对比年初,1 月 Binance 股票类永续合约成交额只有 4.1 亿美元。
未平仓量也在抬升。Kairos Research 在 8 月 26 日统计,Binance 美股永续合约单边未平仓量为 21.4 亿美元;到 9 月 25 日,Ethena 公告显示,这一数字已超过 29 亿美元。
多头为何宁愿做合约,也不直接买现货,资金费率给出了答案。资金费率是永续合约中多头定期支付给空头的费用,多头越拥挤,费率越高。Ethena 统计显示,5 月 20 日至 8 月 11 日,Binance 美股永续合约平均年化资金费率为 17.5%,其中 97% 的交易日为正;同期比特币永续合约年化资金费率只有 2.2%。
这意味着,做多英伟达永续合约的交易者,愿意每年多付接近 18% 的成本,换取 24 小时交易、杠杆敞口,以及不必真正持有股票的便利。到 8 月底,Kairos 跟踪的 Binance 合格名单费率已回落到约 7%,其中两个标的转为负值,热度开始降温。
这类产品还在扩容。9 月 18 日,Coinbase 也向美国商品期货交易委员会(CFTC)申请面向美国用户推出个股永续合约,计划覆盖苹果、英伟达等 50 至 60 只股票和 ETF。
Aave 开放抵押借贷,但周末报价存在空窗
第二个资金去向,是把股票代币作为抵押品借出稳定币。
9 月 25 日,Aave V4 在 Base 链上线一个新市场,允许将英伟达、苹果、特斯拉等 7 只 Coinbase 股票代币作为抵押品,借出 USDC,服务对象为美国以外的合格用户。该市场的 USDC 借款上限为 2100 万美元,最高抵押率为 79%,清算人奖励最高 5.5%。
风险点出现在报价更新时间。美股在周五下午 4 点收盘后,Chainlink 的价格喂价会从美东时间周五晚 8 点起停留在最后一个报价,直到周日晚 8 点才恢复更新。也就是说,在这 48 小时内,存款、借款和清算机制仍然运行,但系统看到的始终是周五收盘后的旧价格。
如果某只股票在周五收盘后出现利空,并在周一开盘跳空下跌 10%,那么一个按 79% 抵押率借满的仓位,可能会在周日晚 8 点报价恢复更新后立刻进入可清算状态。问题在于,清算人需要卖出代币,而 9 月 17 日的快照显示,这 7 只代币在 2% 价格影响下的市场深度只有 27 万至 108 万美元。若跳空幅度达到 20%,5.5% 的清算奖励可能不足以覆盖跳空损失和滑点,最终缺口将落到 USDC 出借人身上。
截至目前,这还只是风险窗口,并非已经形成坏账。9 月 28 日 Aave 前端数据显示,该市场已存入 623.52 万 USDC,借出 42.52 万 USDC,利用率为 6.8%,股票代币抵押总额约为 191 万美元。规模不大,但机制已经开始运转。
Ethena 把收益引擎转向美股杠杆需求
第三个资金去向,是稳定币收益策略。
同样在 9 月 25 日,Ethena 宣布将 USDe 的基差策略扩展到 Binance:持有 Binance 的股票代币 bStocks 作为现货头寸,同时在同一交易所做空对应的美股永续合约,以赚取多头支付的资金费率。
Ethena 调整策略,背景是加密永续合约的收益率已经明显下滑。USDe 过去主要依赖加密永续合约资金费率获取收益,而比特币永续合约的这一指标已从 2024 年年化 11% 降至今年前 8 个月的 2.2%。USDe 规模也随之从 2025 年 10 月约 148 亿美元的高点,缩至 9 月 25 日约 49 亿美元。
但可用标的并不多。为 Ethena 风险委员会设计框架的 Kairos Research 按持仓量和费率记录设定门槛后发现,Binance 67 个配对中只有 17 个达标,OKX 只有 3 个,Bybit 和 Kraken 均没有符合条件的标的。
这套结构本身也存在三处松动。第一,USDe 持有人的收益现在更依赖美股散户做多永续合约的热情,而费率已从 7 月底约 18% 降至 8 月底约 7%,其中两个标的转负。第二,交易对手目前只有 Binance 一家。第三,bStocks 发行方 BTech 对底层股票的处置权,仍需依赖一份尚在协商中的补充函约束。Kairos 建议在签署完成后再批准,但公开报道并未说明该文件是否已经签署。
现货代币更多成了杠杆体系的底层库存
把这三条资金路径放在一起看,代币化美股现货的角色已经很清楚。全市场主要发行方的代币化股票总市值刚刚超过 23 亿美元。Coinbase 那 10 只累计成交超过 10 亿美元的股票代币,在 Aerodrome 上与 USDC 组成的流动性池合计只有 1297 万美元。
这些代币更多被用作永续合约对冲库存、Aave 抵押品,以及 Ethena 策略中的现货腿。真正轮到它们作为股票本身被买卖时,定价和流动性问题就暴露出来。
9 月 3 日夜间,在美股收盘 7 小时后,Robinhood 发行的 AMC 股票代币在 Uniswap 池中从 2.55 美元在 1 小时内冲到 23.16 美元,相当于纽约证券交易所收盘价的 9 倍,随后又在同一小时内回落至 3.26 美元。该小时内,池子成交额达到 1050 万美元,而发行方的授权参与者没有进行铸造或销毁操作。
这一溢价持续了整个周末。IOSG 研究员 Mario Chow 统计,收盘后的 3 天内,发行代理将代币供应量从 15.21 万枚扩大到约 289.58 万枚,增幅达到 19 倍。发行代理估计买入了约 760 万美元的 AMC 股票,才把价格压回正常区间。
在 CoinDesk 撰文的 Bullish 员工 Tram Doman 指出,休市期间没有借券机制,且只有一家授权参与者可以进行申购和赎回,即便抵押充足,链上与链下两个市场仍会各自形成价格。
AMC 首席执行官 Adam Aron 9 月 4 日在 X 上要求 Robinhood 停止相关交易,并称其为「在泽西岛上造出来的准假市场」。Robinhood 首席法务官 Dan Gallagher 的回应是:「我们对美国证券法略知一二。」
监管打开的是股票入口,市场走出的却是杠杆路径
从参与者结构看,买入美股永续合约的人并不需要真正持有股票;向 Aave 存入 USDC 的出借人,以及持有 USDe 获取收益的人,也未必买过一股股票,但周一跳空带来的缺口,或资金费率转负后的损失,最后都可能由他们承担。
监管给出的原本是股票交易通道,市场实际使用的却是一条杠杆路径。
9 月 29 日,Robinhood 将在休斯顿举行峰会。Vlad Tenev 表示,「距离上次产品发布已经太久了」,摩根士丹利预计,Robinhood 可能会在这次活动上发布面向美国用户的永续合约产品。
一年前,代币化美股的叙事是让全球用户随时买到苹果和英伟达。现在上链的核心需求,并不是股票本身,而是杠杆。