
美国10年期国债收益率已经高于典型出租房的回报率。Protos援引文中数据称,对普通投资者来说,买入 10 年期美国国债,可能比成为一名典型房东更赚钱;这种相对收益优势也达到 2007 年 7 月以来最高水平。
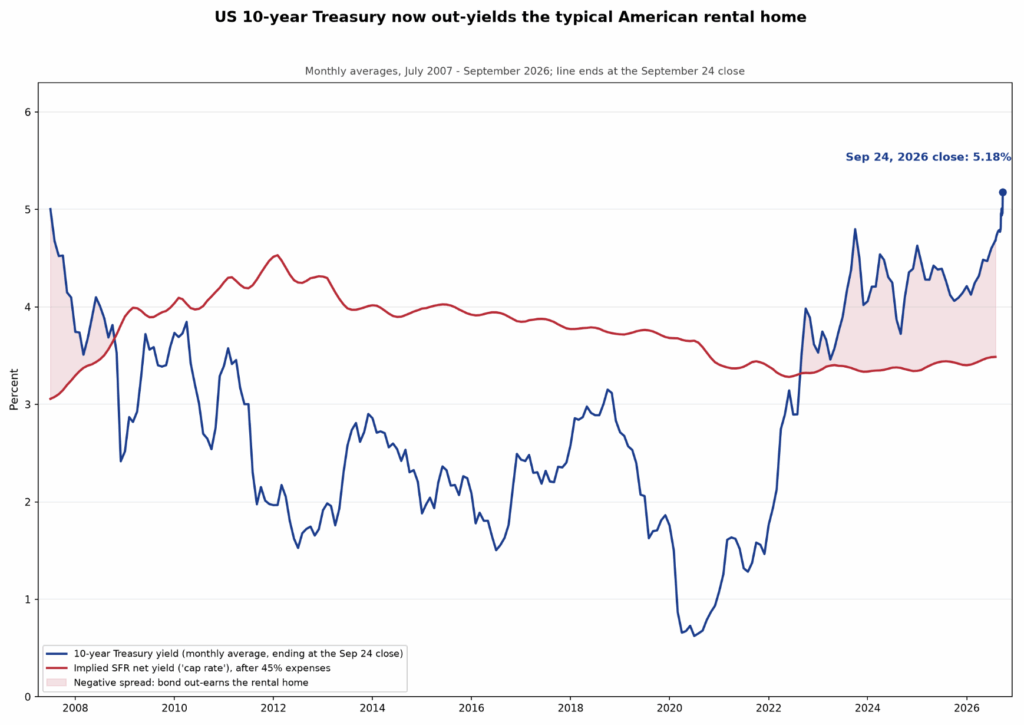
10年期美债收益率高于独栋住宅出租资本化率
文中所说的“负住房利差”,是指低风险美国国债的利差表现,超过出租房地产这类风险更高业务的回报。具体来看,美国 10 年期国债到期收益率周三收于 5.11%,周四又升至 5.18%。
与之对比的是,美国独栋住宅在 45% 费用负担假设下的资本化率。按照房地产数据公司 CEO Nick Gerli 的计算,10 年期美债收益率高于 5.1% 时,已经明显超过 4.8% 的独栋住宅出租资本化率。
相对收益水平回到 2007 年以来高位
Protos称,这种相对盈利能力处在 2007 年 7 月以来最高水平。文中还提到,今年美国与伊朗战争期间的石油冲击和借贷激增,推动美国国债收益率升至异常高位。随后,美联储最近一次加息又把收益率推升至超过 2007 年房地产泡沫时期的水平。
报道写道,上周,美联储主席 Kevin Warsh 宣布美联储三年来首次加息,其所在委员会还预计今年联邦基金利率将再上调一次。
Nick Gerli:房地产现金流投资相对国债出现负机会成本
Nick Gerli 在社交平台发布了一张图表,获得超过 25 万次浏览,并配文称:「以现金流为目标的房地产投资,相对政府债券已经出现负机会成本。」
报道同时指出,4.8% 只是出租房扣除成本后回报的多个参考基准之一。个体房产业主在维修支出较少的年份,回报率可能达到两位数;但在出现意外成本或入住率偏低的年份,也可能转为亏损。房地产回报差异很大。
本文最初由 Bit.Fan 发布。 欲了解更多加密货币新闻与市场洞察,请访问 www.bit.fan.