
美国国税局(IRS)如今能看到更多美国投资者的加密交易卖出收入,但看不到完整的成本基础。这一缺口,正在 2025 年报税季给部分加密投资者带来实际麻烦。
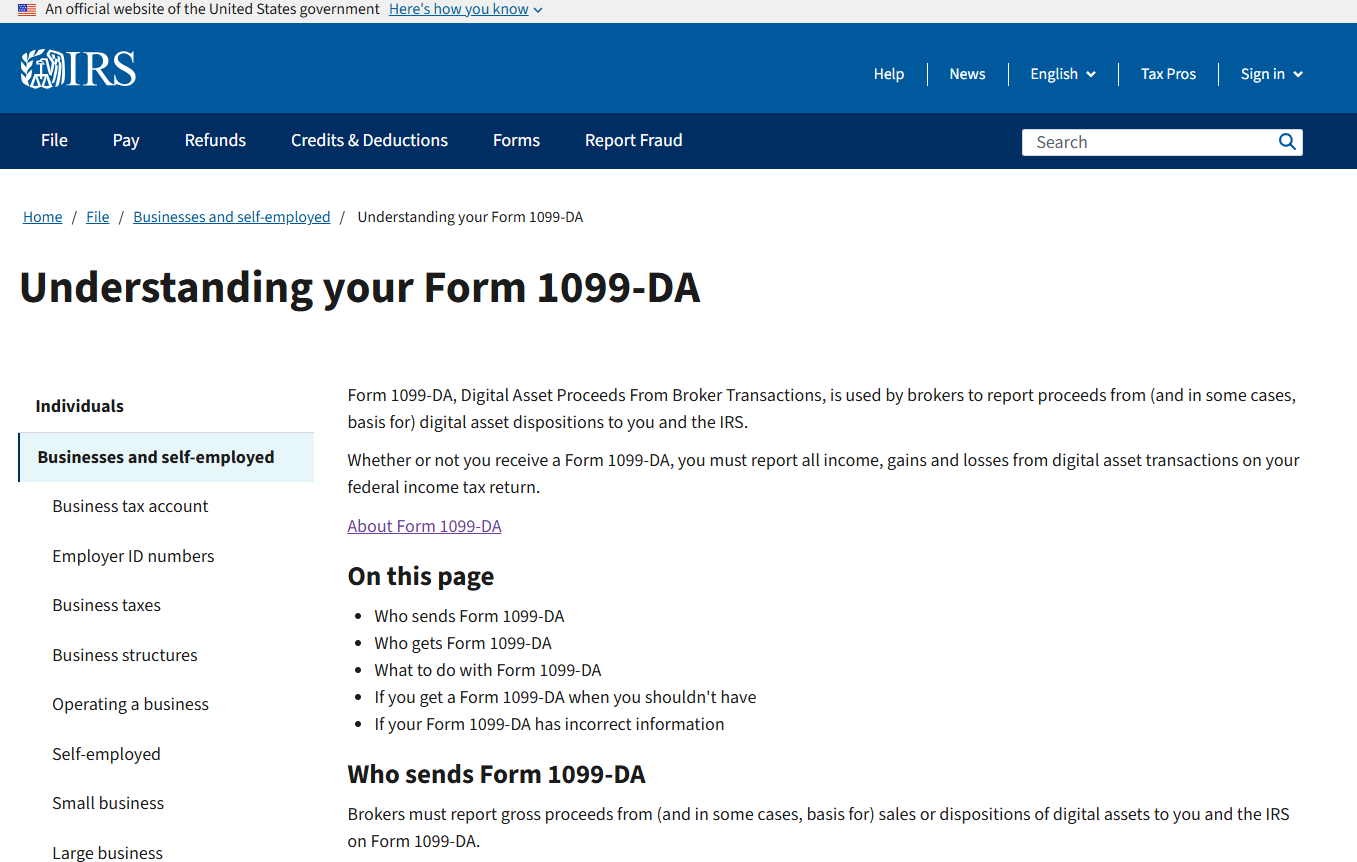
按 IRS 新规,券商通常需要申报部分数字资产销售的总收入,也就是资产卖出时的金额。不过在 2025 年,申报要求通常只覆盖 proceeds(卖出收入),不包括 cost basis(成本基础,即纳税人最初买入时支付的金额)。这意味着,纳税人仍要自己计算盈亏。对偶尔交易的人来说,这已经不轻松;对高频交易者来说,工作量会迅速放大。
Awaken Tax 在 8 月对 1,000 名美国加密投资者进行的一项调查显示,在已经申请或计划申请延期报税的受访者中,21% 表示他们仍在等待交易所或加密平台提供报税所需信息。另有约五分之一受访者表示,他们收到的 1099-DA——也就是券商用于申报部分数字资产销售的税表——要么信息不完整,要么他们不确定表格是否准确反映了自己的交易。
这些数据出现之际,美国纳税人正经历新申报规则实施后的首个报税季。对申请延期的人来说,提交截止日期是 10 月 15 日。
1099-DA 向 IRS 披露了什么,没披露什么
在简单交易里,盈亏计算并不复杂。比如,以 9,000 美元买入比特币,再以 10,000 美元卖出,收益就是 1,000 美元。
但 2025 年的 1099-DA 可能只显示 10,000 美元的卖出收入,而不会申报计算该笔收益所需的 9,000 美元成本基础。如果纳税人自己不清楚某项加密资产当初买入花了多少钱,后续计算就会变得相当繁琐。
CountDeFi 税务申报董事总经理 Chris Herbst 对 Cointelegraph Magazine 表示:「对于活跃交易者来说,这个数字可能会比他们的真实收益高出很多倍,因为每一笔卖出都是按全额计入,没有扣除对应成本。」
问题的核心也在这里:IRS 能看到卖出行为,但纳税人仍要自己算出实际赚了多少。
Herbst 说:「这个缺口确实存在,但它既是纳税人一侧的记录保存缺口,也是交易所一侧的申报缺口。」
这也意味着,纳税人必须依靠自己的记录补齐缺失信息,而这些记录可能横跨多个交易所、钱包、交易以及多个年份。
税表与交易记录对不上,问题已经出现
多名税务专业人士表示,当纳税人尝试把新表格与自己的交易历史对齐时,问题已经开始显现。
Crypto Tax Advisors 创始人 Sharon Yip 表示,她的公司发现,客户收到的 1099-DA 与公司为其准备的加密税务报告之间存在差异。
Yip 说,有些表格没有包含客户在 2025 年进行的全部交易;同时,不同交易所给客户提供的对账单格式也不一样。她还表示,一些交易所在某些交易中申报了成本基础,在另一些交易中却没有申报,尽管 2025 年并未强制要求申报成本基础。
她说:「收表人很难理解,应该如何把 1099-DA 与他们实际用于报税的加密税务报告进行核对。」
Yip 还举了一个稳定币案例。她表示,公司一名客户在 2025 年于某交易所进行了超过 30 万美元的稳定币交易,但该交易所出具的 1099-DA 显示的稳定币总卖出收入不足 10 万美元。
问题甚至在纳税人开始计算盈亏之前就可能出现。Awaken Tax 创始人 Andrew Duca 表示,公司看到一些客户在报税季相对较晚的时候才收到 1099-DA。
他说:「因为这项监管是新的,很多交易所还在摸索怎么处理。」他举例称,Kraken「直到 4 月 15 日报税截止日前两周,才向用户发送任何表格」。
Duca 还提到,同期一份 Kraken 的 1099-DA 中没有显示任何已申报交易信息。
Kraken 未回应 Cointelegraph Magazine 的置评请求。
纳税人仍需要哪些信息
不过,新表格本来就不是为了取代纳税人自己的记录。IRS 表示,无论纳税人是否收到 1099-DA,都必须申报数字资产收入以及相关盈亏。
在成本基础未被申报的情况下,纳税人应使用自己的记录完成报税。但当加密资产频繁在不同平台之间转移时,这件事会很快变复杂。
例如,纳税人可能先在一家交易所买入比特币,随后转入私人钱包,再转到另一家交易所卖出;而第二家交易所并没有记录,说明这笔资产最初买入时花了多少钱。
Herbst 表示,纳税人需要从交易所获得的是「从账户开立之日起的完整交易历史」。这应包括交易、手续费、充值、提币以及交易标识信息,例如涉及的钱包。
他还表示,成本基础会随着资产在不同平台之间转移而延续,因此交易历史中缺失任何一个环节,都可能影响几年后在另一家交易所计算出的收益。
IRS 获得更多数据,纳税人的工作却没有减少
Digital Asset Tax Action 执行董事 Andrew Gordon 表示,在 2025 年报税季,纳税人「一直」在努力把 1099-DA 与自己的记录核对一致。
他说,大多数加密税务软件缺少导入和核对 1099-DA 信息的工具;即便少数软件支持,由于券商没有以机器可读格式提供 2025 年表格,用户仍需要手动录入。
Gordon 表示,对活跃交易者来说,手动录入可能意味着数百条单独记录。他认为,券商应当在每一份 1099-DA 之外,同时提供机器可读文件,让这些信息能直接流入税务软件。
他还表示,交易所应保留完整交易历史,包括取得日期、支付金额、手续费和转账记录。
Gordon 担心的是,IRS 可见度提高,并不等于纳税人已经拿到完整的税务计算基础。
Andrew Duca 也提醒,纳税人不应机械地把 1099-DA 上的数字直接抄到报税表中,而应把它与完整交易历史进行比对,而不是自动接受表格中的数字。
2026 年会不会更容易
尽管加密纳税人仍在处理 2025 年报税季的问题,后续规则变化已经在路上。
从 2026 年起,券商通常必须为受覆盖的数字资产申报成本基础,这会给纳税人提供更多信息,用于计算盈亏。不过,从其他交易所或钱包转入券商的资产,仍可能不在这些要求覆盖范围内。
也就是说,IRS 未来可能会更清楚你的加密交易情况,但在真正算清应纳税额时,纳税人仍需要保留好自己的交易凭证和记录。