
美联储 9 月会议临近,市场对政策走向的押注已明显升温。渣打银行 9 月 14 日发布报告称,美联储将在 9 月 15 日至 16 日的 FOMC 会议上维持利率不变,并认为当前加息仍是「错误的政策选择」。
报告提到,北京时间周四凌晨将公布利率决议。渣打判断,更合理的做法是等待关税冲击以及近期数据修订的影响消退后,再评估通胀是否已经形成趋势。
市场已大幅押注加息
与渣打的判断相反,联邦基金期货当前定价显示,9 月加息 25 个基点的概率高达 88%。报告称,如果美联储最终按兵不动,利率市场可能出现明显重定价,美元也可能短暂走弱;若加息落地,市场对鹰派路径的预期则可能被继续强化。
渣打认为,在后一种情形下,沃什的信誉可能发挥稳定作用,并支撑美元和美债长端。因此,这次会议的交易重点不只是利率决定本身,还包括美联储如何传递后续政策路径,尤其是沃什能否重新锚定市场预期。
渣打称当前通胀压力可能被高估
报告认为,当前核心通胀可能存在被高估的情况。关税确实推高了核心 PCE,但其影响幅度和持续时间仍有较大不确定性,GDP 综合修订也可能改变市场对经济和通胀走势的判断。在数据尚未企稳前,美联储没有必要急于加息。
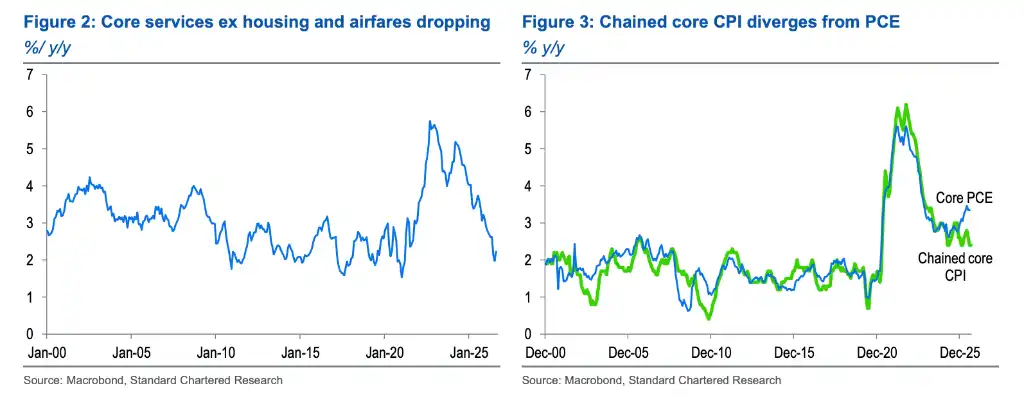
渣打追踪的超核心 CPI 近期已明显回落,回到 2010 年代的正常区间。该行认为,当前 CPI 的压力更多来自商品价格,关税是重要推手,但这并不代表经济内部已经形成持续性的通胀压力。
报告还提到,链式核心 CPI 与核心 PCE 过去长期高度同步,近期却出现明显背离。渣打称,链式 CPI 更能反映消费者实际支出,近期走势值得政策制定者关注。
另外,美联储内部多项分析认为,关税可能贡献约 0.7 个百分点的 PCE 通胀。随着关税收入在 2025 年四季度见顶,其通胀影响可能在数月后逐步减弱。渣打据此判断,当前可能正处于关税通胀冲击开始消退的窗口。
从风险管理角度看,等待数据进一步确认并不会关闭后续加息选项。报告称,若之后的数据证实通胀重新走高,美联储仍可一次性加息 50 个基点;反过来,若过早加息后又被迫逆转,可能损害政策信誉。
沃什讲话推动预期升温
尽管渣打不认同 9 月加息,市场定价却已明显转向鹰派。除 9 月加息 25 个基点概率高达 88% 外,期货市场还预计截至明年 3 月累计加息约 74 个基点。报告称,这轮预期升温很大程度上受到沃什在杰克逊霍尔讲话的推动。
不过,渣打指出,市场可能只捕捉到了沃什表态中偏鹰的一面。按照报告描述,沃什一方面强调通胀回到目标的重要性,另一方面也表示,政策制定者必须判断基础通胀究竟是在上升、下降还是停滞,而不能只依据单一数据作出判断。
报告还称,沃什警告,如果市场依赖美联储指引,而美联储又反过来依赖市场价格,政策制定者可能因此忽视新的经济变化,增加政策失误风险。
渣打认为,这种风险正在被放大。加息预期越高,市场定价对政策形成的反向约束就越强,美联储也越容易受到既有预期影响,进而形成「市场预期推动政策、政策再强化市场预期」的反馈循环。
因此,如果 9 月会议最终维持利率不变,真正值得关注的是沃什如何处理已经高企的加息预期:既要解释为何此时无需加息,也要说明美联储不会被市场定价牵着走。
票数结构也未显示9月加息条件成熟
渣打在报告中还从投票结构出发论证 9 月不宜加息。7 月 FOMC 已有 3 名委员支持加息,若 9 月要真正实现加息,至少还需要 4 名原本倾向按兵不动的委员转向,才能达到 7 票门槛。
该行判断,沃什最可能采取的策略是避免成为少数派,但不会主动推动加息。如果再有 4 名委员转向,他可能加入加息阵营;如果只有 3 名委员转向,沃什可能投票支持加息,以避免出现 6 比 6 平票;若仅有 2 名委员转向,他仍有空间支持按兵不动。
关键问题在于,自 7 月会议以来的数据是否足以促使至少 3 名「按兵不动」派改变立场。渣打认为,目前的数据还不足以构成这一条件。
发布会将成为会后定价关键
报告预计,FOMC 声明不会出现大幅调整。SEP 方面,点阵图可能不会明显转鹰,但与 6 月相比,降息空间可能进一步收窄,加权平均利率点位也可能有所上移。
若最终维持利率不变,沃什在发布会上面临的压力会更大:既要解释为何当前无需加息,也要说明美联储如何看待市场已经形成的高加息预期。
市场尤其可能追问 10 月会议是否仍保留加息可能。渣打预计,沃什大概率会强调「每次会议根据数据决定」,但如果缺乏更明确的政策触发条件,市场对其立场的疑虑仍可能延续。
报告最后称,9 月 FOMC 的影响不只取决于利率决定本身,也取决于沃什能否有效引导后续预期。对美元和美债长端来说,会议结束后的关键变量,将是市场如何重新定价未来的利率路径。