
美联储刚刚加息,美股却又一次站上历史高位。
9 月 16 日,美联储将联邦基金利率目标区间上调 25 个基点至 3.75%-4.00%。FOMC 在声明中表示,美国经济活动仍以「稳健速度」扩张,国内支出保持韧性,资本投资强劲,同时通胀依然偏高。
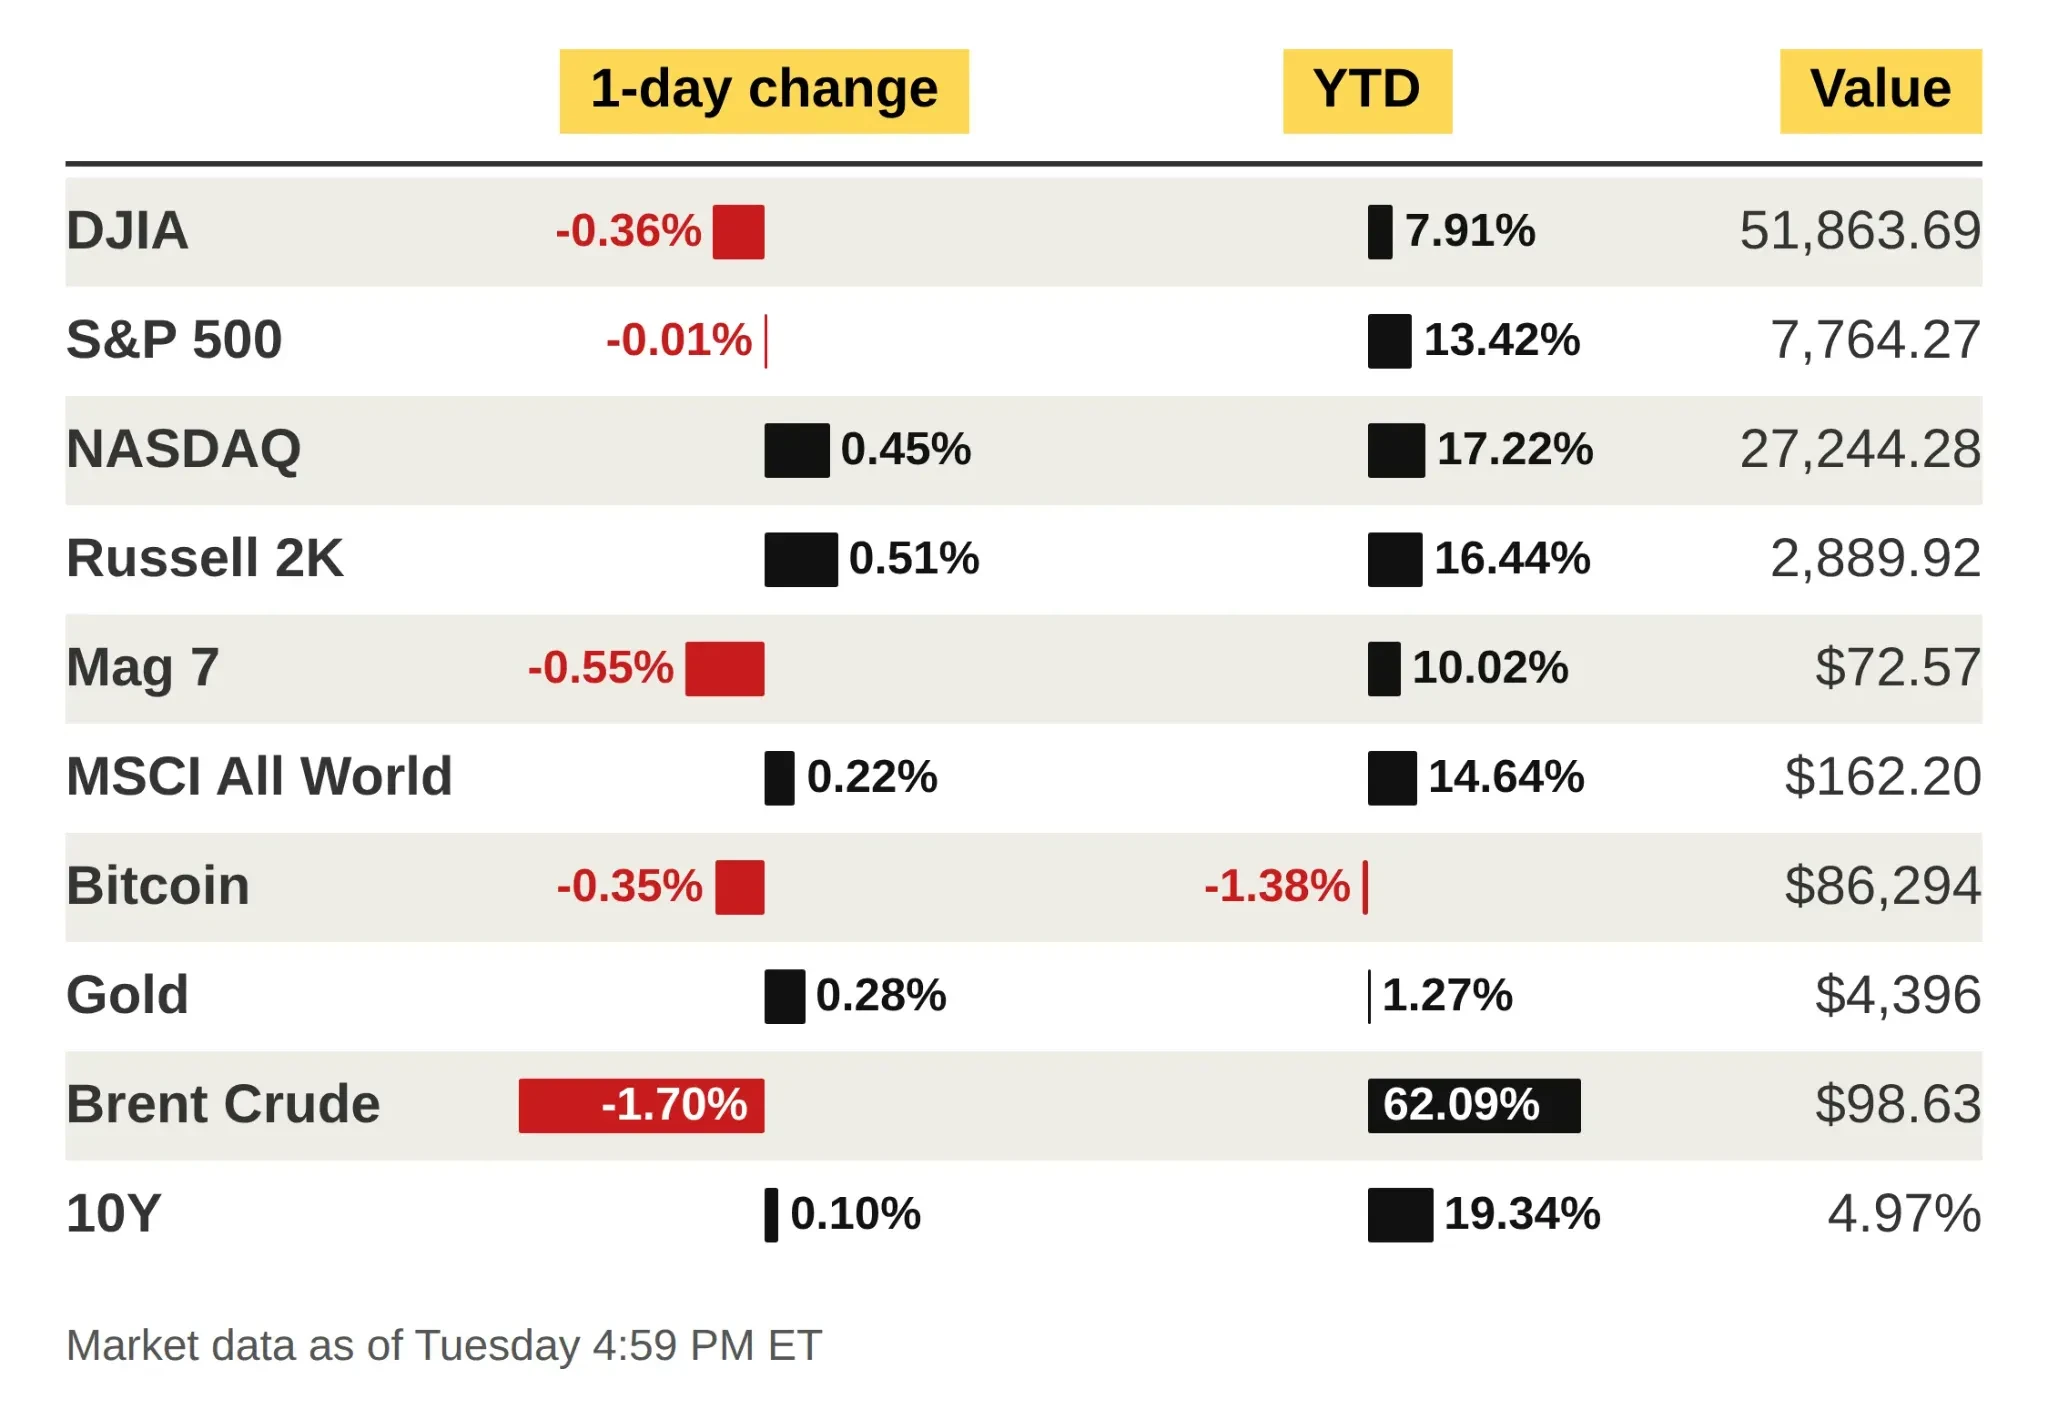
不到一周后,美股科技板块重新走强。9 月 22 日,纳斯达克综合指数刷新历史纪录。Reuters 当天将这轮反弹与科技股走强、AI 交易重新升温以及油价回落等因素联系起来。
表面上看,「加息 + 历史新高」像是两个需要警惕的信号:更高的利率可能压缩股票估值,而指数处于纪录水平,也容易引发「涨得太多」的担忧。
但 Phil Rosen 在 Opening Bell Daily 中给出的结论并不是这样。文章认为,无论是加息还是创新高,都不能脱离当时的经济环境单独解读。
加息后一年,标普 500 平均回报高于降息后
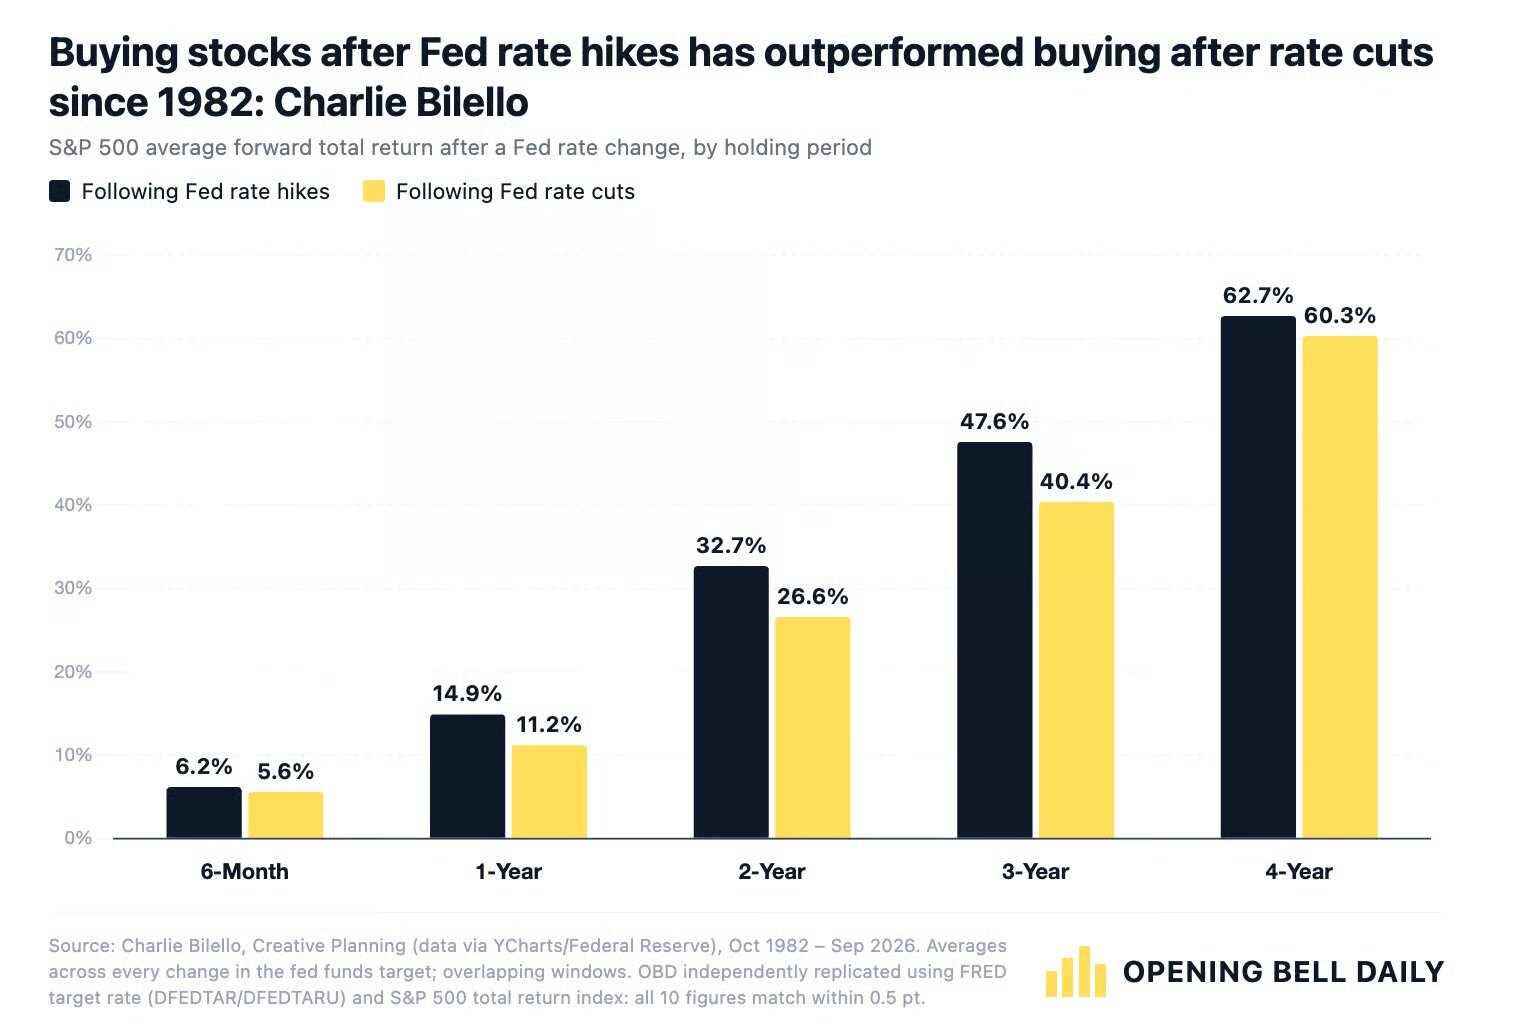
Opening Bell 援引 Creative Planning 首席市场策略师 Charlie Bilello 汇总的数据称,自 1982 年以来,在美联储加息后的 12 个月内,标普 500 平均上涨 14.9%;而在降息后的 12 个月,平均涨幅为 11.2%。
这一结果与常见的市场直觉相反。按照简单的资产定价逻辑,利率下降意味着融资成本降低、未来现金流折现率下降,理论上更有利于股票;加息则相反。
Rosen 认为,只看政策动作本身,会漏掉更重要的问题:美联储为什么会在这个时间点加息或降息。
通常情况下,美联储能够加息,往往意味着经济至少仍具备一定承受能力。企业盈利、就业和消费可能仍然保持韧性,美联储才有空间通过更高利率压制通胀。
而降息更常出现在另一种宏观环境中:经济增速放缓、就业市场恶化、金融系统承压,或者衰退风险上升。
因此,文章的核心判断不是「加息推动了股市上涨」,而是货币政策本身具有内生性。利率决策不仅会影响未来经济,也反映了经济当下所处的状态。
如果忽略经济周期,只把「加息」直接等同于「股票利空」,就很容易把因果关系倒过来理解。
当前更该看的,是加息背后的经济状态
这一逻辑放到当前环境里尤其重要。
美联储此次加息时给出的经济描述并不弱。官方声明称,美国经济仍在稳健扩张,国内支出保持韧性,生产率增长强劲,资本投资稳健,就业增长大体与劳动力供给相匹配;与此同时,通胀仍然高于政策目标。
这意味着,至少从美联储当前的政策判断看,这次加息并不是在经济已经明显衰退的情况下继续收紧,而更多是在增长仍具韧性的背景下应对通胀。
也正因为如此,仅仅看到「Fed 加息」三个字,并不足以直接推导出股票市场下一阶段的方向。
真正重要的问题是,随着利率继续处于高位,企业盈利、居民消费和就业能否继续吸收更紧的金融条件。
如果可以,那么加息本身未必足以终结上涨趋势;如果高利率最终明显拖累需求和盈利,那么历史平均回报对当前市场的解释力也会下降。
历史新高本身,也不是卖出信号
类似的逻辑也适用于另一个常见担忧:现在已经是历史新高,还能买吗?
Opening Bell 援引 FactSet 数据称,从 1950 年以来,在标普 500 创下历史新高时买入,此后 12 个月的平均回报约为 9.5%;相比之下,在其他交易日买入后的平均一年回报约为 9.3%。
独立数据也给出了相近结论。Vanguard 基于 FactSet 和 Morningstar Direct 数据统计显示,截至 2025 年 9 月,在历史新高买入标普指数后一年的平均回报同样为 9.5%,其他交易日约为 9.2%;三年和五年维度上,历史新高买入后的平均累计回报也没有明显落后。
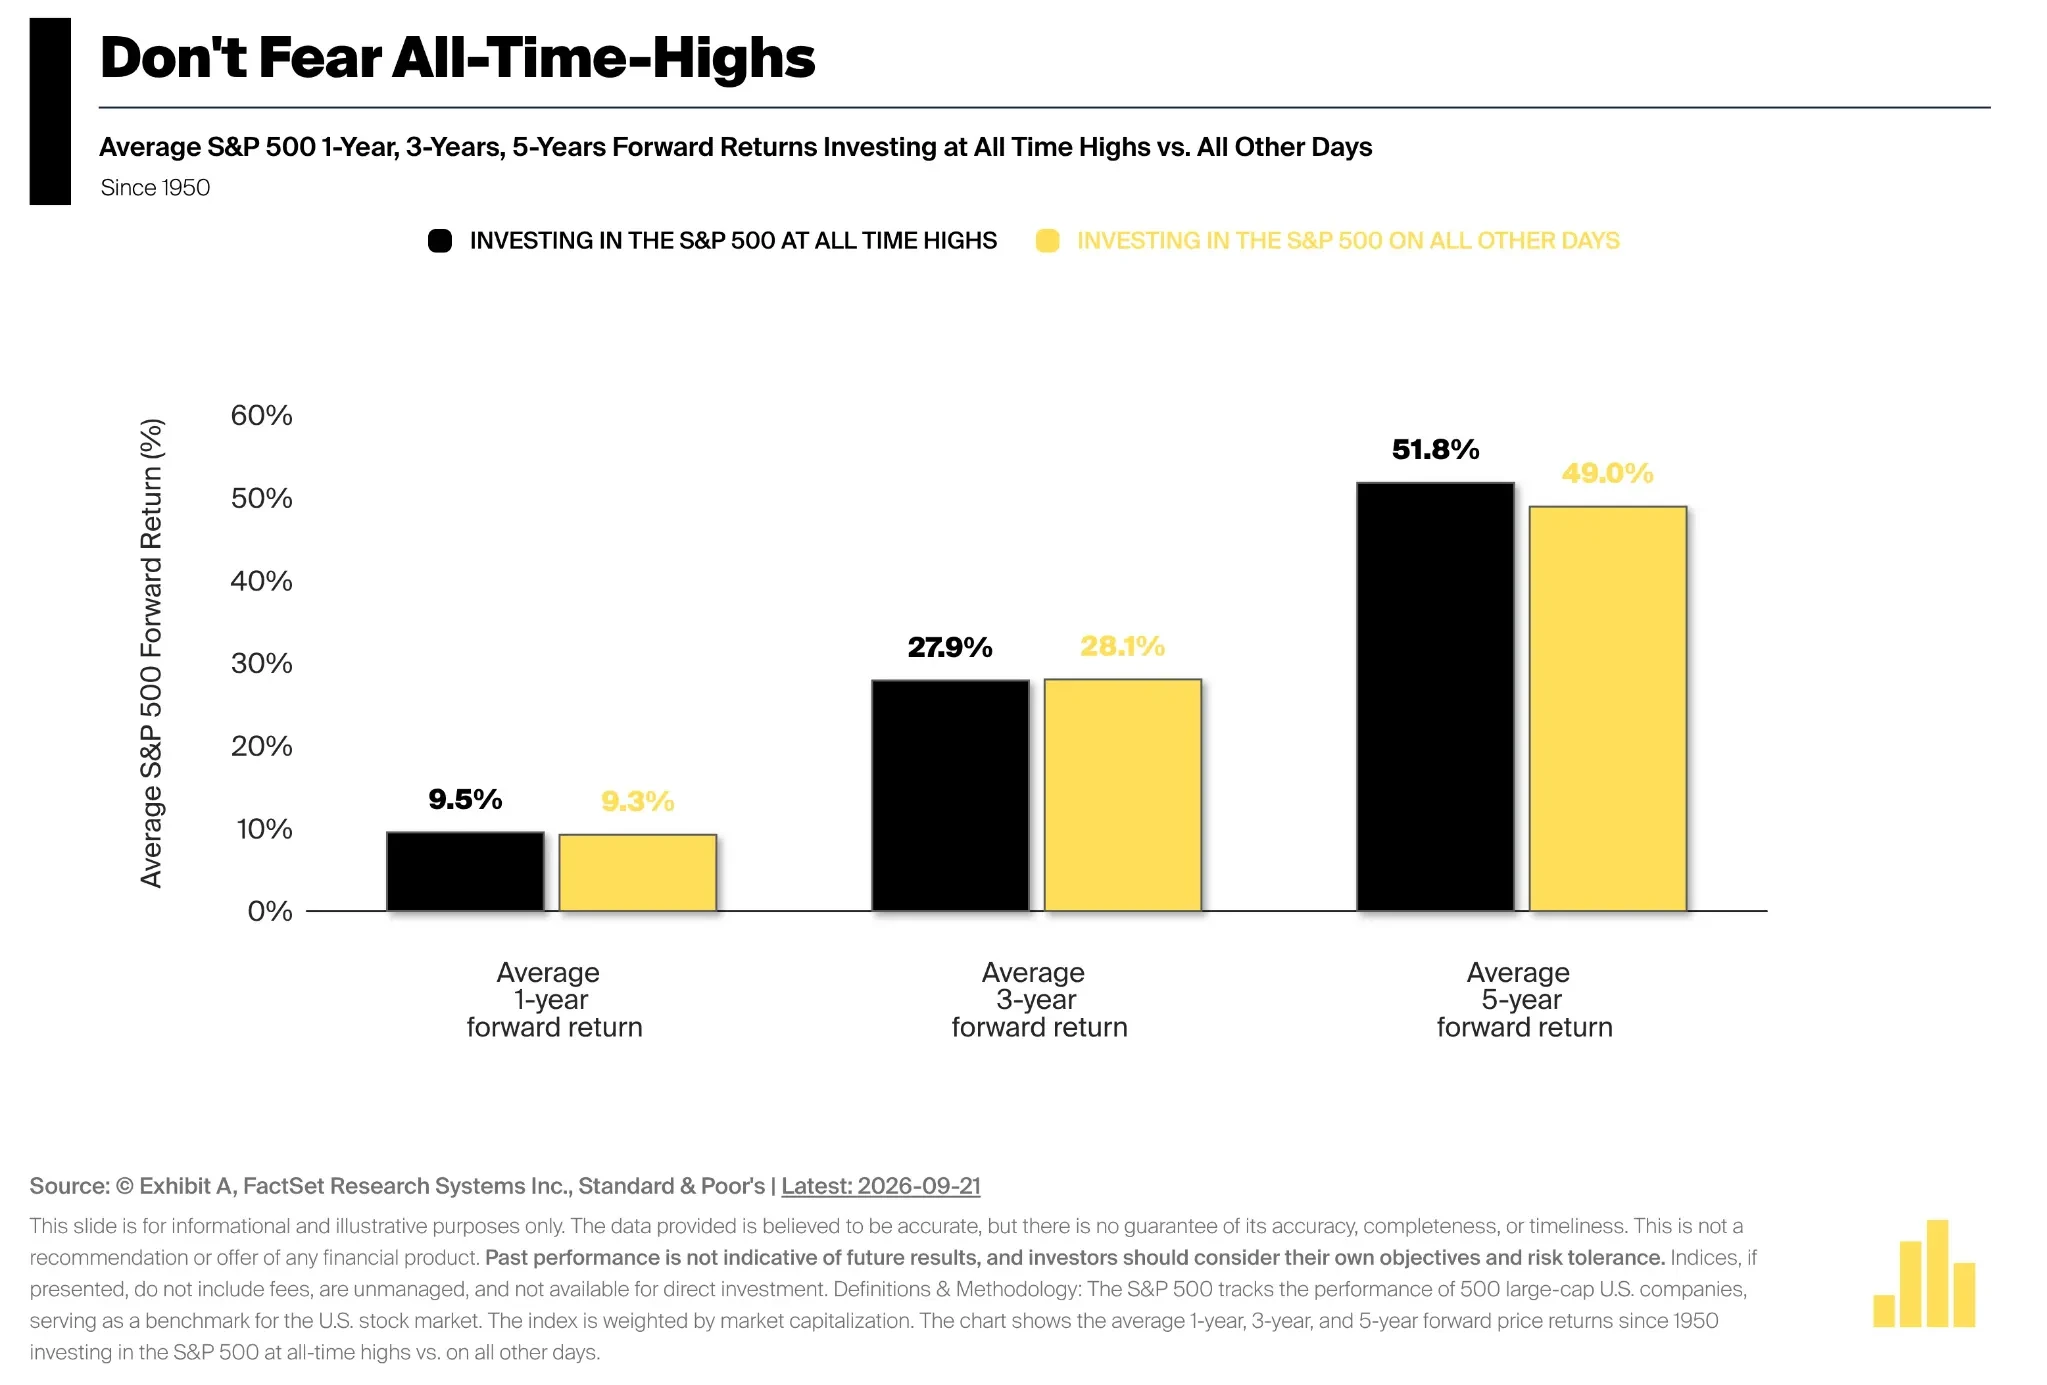
两组数据在「其他交易日」的具体数值上存在 0.1 个百分点差异,文章称,这可能与样本截止日期和数据处理方式有关,但整体方向一致。
这里更值得关注的,不是历史新高比普通交易日多出零点几个百分点,而是历史新高本身并没有表现出稳定的负面预测能力。
Rosen 的解释是,市场纪录往往会连续出现。一轮持续上涨的市场可能不断刷新高点,而第一次、第五次甚至第十次创下新高,都无法单独告诉投资者牛市会在什么时候结束。
换句话说,「价格已经很高」与「价格马上会跌」并不是同一个判断。历史数据只能说明,指数处在历史高位,并不足以单独构成未来回报恶化的证据。
接下来市场更关注盈利与经济能否继续支撑价格
按照这一框架,当前美股更值得观察的,不是「Fed 已经加息」或「纳指已经创新高」这两个静态事实,而是支撑它们的宏观条件会不会发生变化。
一方面,需要继续观察美国企业盈利、消费和就业能否保持韧性。如果实际经济仍能承受更高利率,那么「加息发生在经济较强阶段」这一历史解释仍然成立。
另一方面,也要观察紧缩政策是否开始产生更明显的滞后效应。如果住房、汽车等利率敏感部门继续走弱,并逐步传导至消费、就业和企业利润,那么这次加息所代表的含义就会发生变化。
文章也提醒,历史平均数据需要谨慎使用。1982 年以来的不同加息周期,其通胀水平、估值、盈利环境和金融条件并不相同;过去在历史高位买入后的平均收益,也不能直接推导出未来 12 个月一定获得类似回报。
因此,这组数据更适合用来排除一种过度简单的判断,而不是提供新的确定性交易信号:加息并不天然意味着美股应该下跌,历史新高也不天然意味着行情已经结束。
决定下一阶段市场方向的,仍然是更基础的问题——经济和盈利能否继续支撑当前价格。