
美联储 9 月议息会议释放出的鹰派信号强于市场此前预期,花旗研究认为,这一结果为美元带来了当前最强的短期支撑。不过,地缘冲突持续、中期选举临近带来的政治压力,以及市场本身的高波动,仍让汇市方向判断的把握度偏低。
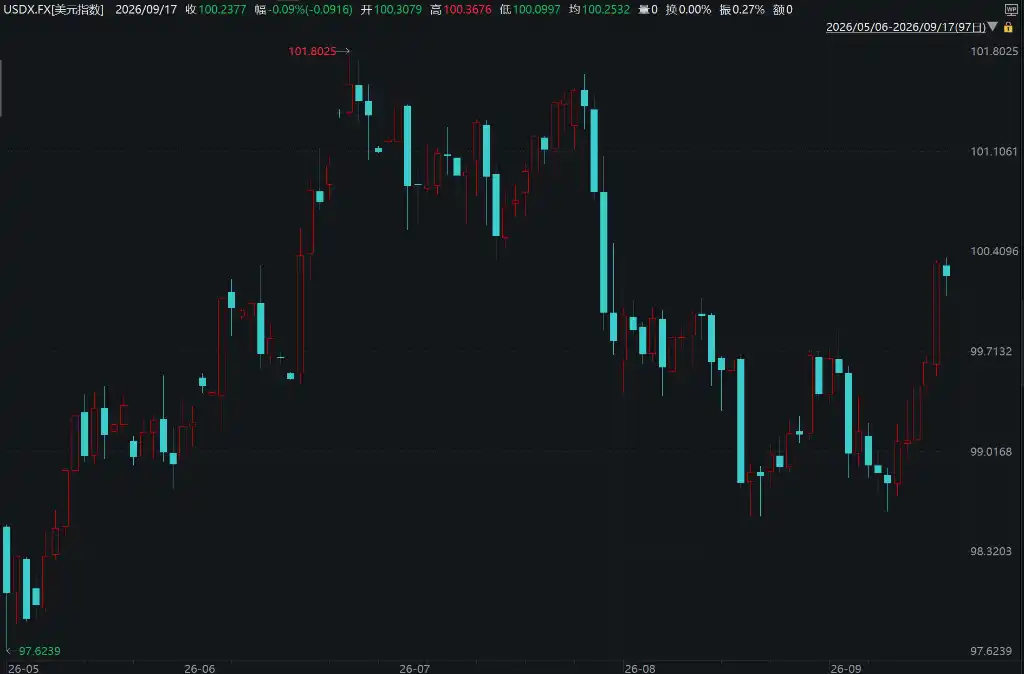
据花旗研究,9 月会议结果已经让 10 月会议变成一次「活跃会议」,市场目前定价 10 月再加息约 13 个基点。技术面上,美元指数 DXY 已完成双底确认,目标位指向 101.15。
10 月加息预期升温
花旗研究此前的基准判断是,美联储很难比市场对其政策路径的鹰派定价更强,存在令市场失望的风险。但该机构表示,在沃什主导下,本次议息会议打破了这一预判。
会议不仅确认了加息,前瞻指引的强硬程度也推动市场重新评估后续政策路径。花旗研究称,尽管当前定价可能存在超前于现实的风险,但在地缘冲突明朗化之前,这一紧缩预期仍可能继续支撑美债收益率和美元。
花旗:当前宏观组合对美元最有利
花旗研究指出,美元当前所处的宏观组合是高收益率叠加股票承压,这在历史上属于对美元最为利多的市场状态。该机构同时提到,欧元、瑞郎、瑞典克朗和纽元均面临下行压力,欧元兑美元可能重新测试 1.13 低位。
地缘冲突与中期选举仍是关键变量
地缘局势仍是当前汇市的另一核心变量。根据路透社 9 月 9 日报道,特朗普表示,伊朗战争可能在美国中期选举结束后落幕。花旗研究团队称,这与其此前判断一致,即 11 月中期选举可能成为局势的引爆点,伊朗领导层或有动机在选举前推高能源价格。
能源市场的现货升水信号也被花旗研究视为印证。该机构表示,即期布伦特原油与期货合约布伦特之间的价差,也就是即期升水,再度显著走阔,显示实物市场供应偏紧。随着冲突向曼德海峡及东西向输油管线延伸,这种紧张状态短期内难以缓解。分析师称,如果局势明显缓和,这一升水可能迅速收窄,但在中期选举前,这种可能性相对偏低。
DXY 双底确认,阻力区间在 102.20 至 102.50
从技术面看,花旗研究认为 DXY 当前价格形态已经确认双底结构,目标位指向 101.15。这一形态与今年 4 月至 5 月的双底走势相似,当时 DXY 在完成双底后曾超调至 101.80。若本轮走势复制类似路径,欧元兑美元将回落至 1.13 低位区间。
不过,花旗研究也提示,上行空间并非没有阻力。该机构标注 102.20 至 102.50 区间为关键阻力带,这一区域与 200 周移动平均线以及历史上具有重要意义的长期趋势线高度重合。分析师明确表示,这不是目标价位,而是提示投资者关注美元潜在超涨后可能遇到的阻力位置。
美股承压与 AI 叙事降温带来额外支撑
权益市场走势也被花旗研究视为美元的额外支撑来源。该机构指出,加息启动初期股市出现震荡在历史上并不罕见,当前美股已经开始显现这一迹象。
从更长一点的时间维度看,围绕人工智能的社会和政治层面阻力,以及模型发展节奏的不确定性,可能在中期选举前持续压制市场情绪。花旗美股策略团队仍维持年底前由盈利驱动的上行判断,但也承认,在盈利季到来前的空窗期内,负面 AI 叙事、高利率和地缘风险这三重压力,可能让市场继续处于高波动状态。
花旗强调,收益率上行与股票下跌的组合,在历史上对美元最为有利,而当前市场正处于这一状态,未来数日可能还有进一步跟进空间。
花旗提示短线判断存在反转风险
尽管花旗研究认为美元短期看多逻辑较为清晰,但其团队也反复提示,整体判断存在快速逆转的风险。首先,市场对本次 FOMC 已有大量定价,边际利多效应正在递减;其次,PCE 统计方法调整仍是尚待消化的潜在变量;再次,美联储决议日的价格波动历来较大,不宜过度解读单日走势。
花旗总结称,在缺乏新信息的情况下,美元短期内缺乏明显下行驱动,欧元兑美元重测 1.13 低位的路径仍然存在。但在当前市场状态下,局势也可能在很短时间内发生根本性变化,投资者应避免过度押注单一方向。