
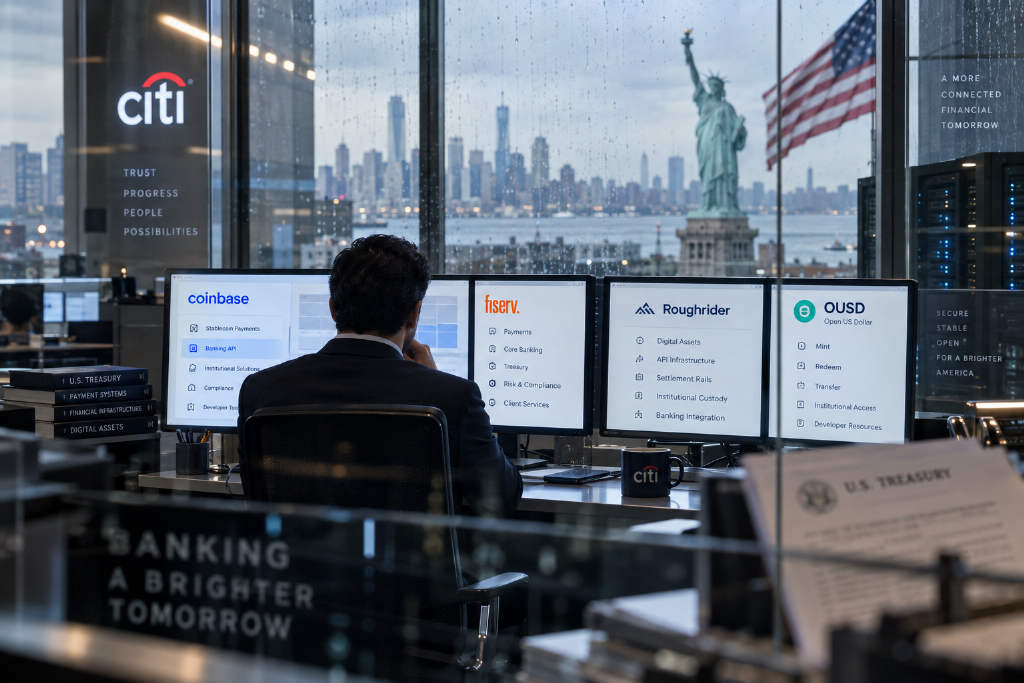
美国 10 年期国债收益率升至 5.3%,创近 20 年新高,美联储也启动升息循环。就在同一周,OUSD 正式发行,花旗与 Coinbase 的合作把加密业务放到银行后台,北达科他州社区银行则通过 Roughrider 平台,将稳定币服务嵌入 Fiserv 的网银界面。金融派大星温宏骏据此判断,美元稳定币正在从「加密货币产品」变成「银行系统里的一个 API」。
他将这组变化概括为三条线索:利率、联盟和渠道。按其说法,在高利率环境下,稳定币的竞争重点正在从单纯发行,转向谁能掌握分销入口。
国债收益率走高,稳定币“浮存金”逻辑再度升温
温宏骏先把讨论拉回稳定币发行商的商业模式。他写道,这类模式本质上接近巴菲特所说的「浮存金」:用户交出 1 美元,发行方将资金配置到短期美债,利息留在体系内。
在 GENIUS 法案框架下,发行商不得直接向持有人支付利息,这意味着准备金收益几乎都留在发行与分销这条价值链上。温宏骏提到,去年市场一度预期降息,Circle 股价一路下跌,外界担心稳定币利差被压缩,商业模式会变薄;但现在情况反了过来,长端收益率创新高,Fed 升息,短端利率也被往上推,稳定币的利差收入没有收窄,反而扩大。
他举了一个简单算式:如果一个稳定币生态的发行规模达到 3,000 亿美元,短债收益率每提高 0.5 个百分点,整条价值链每年就会多出 15 亿美元收入。这笔收益如何分配,会牵动发行商、交易所、钱包、支付公司和银行的利益。
基于这一点,他认为高利率环境下,「谁掌握分销」比「谁发行」更重要。此前系列文章中讨论过的 Coinbase 与 Circle 分润结构,在他看来就是分销方议价能力的例证,而本周 OUSD 的推出,则把这套逻辑推进到了联盟层面。
OUSD 与花旗、Coinbase 合作:加密业务退到后台
温宏骏指出,OUSD 的设计重点在于零手续费铸造与赎回,同时把准备金收益分享给联盟伙伴。按他的描述,OUSD 并不是要和 USDC 比品牌,而是把「利差分润」直接写成联盟规则,让 140 多家机构都有动力参与分销。
在利率上行环境中,这种设计的吸引力会更强。
另一边,花旗与 Coinbase 的合作展示了不同的结构分工:花旗负责法币端的入金、出金和支付调度,Coinbase 负责链上基础设施。对花旗企业客户来说,表面上看到的仍是一笔美元支付,只是处理速度变成 24/7、实时到账。区块链并未消失,但被放到了后台,成为用户感知不到的清算层。
温宏骏认为,这一步很关键。过去 10 年,加密行业一直试图让用户主动「上链」;但真正的大规模采用,往往发生在用户根本不需要知道自己已经上链的时候。
Roughrider 接入 Fiserv,社区银行把稳定币做成“选单”
在温宏骏看来,第三件事最容易被忽略,但启发性最大。根据 VersaBank 提交的文件,北达科他州的稳定币 Roughrider 已正式上线,其技术分工包括:
- 发行与准备金管理:VersaBank USA NA
- 基础设施:Fireblocks,运行在 Solana 上
- 银行端界面:Fiserv Commercial Center,即银行原本就在使用的企业网银平台
- 适用对象:北达科他州超过 90 家金融机构
- 当前用途:主要用于银行间资金转移
与此同时,Fiserv 也表示,其数字资产平台已正式向金融机构客户开放。
温宏骏据此提出一个判断:核心系统供应商才是真正的分销商。美国有 4,000 多家银行,其中绝大多数是小型社区银行和信用合作社。这些机构通常没有能力自建区块链工程团队,也很难自行评估该选哪条链、哪家托管商、哪家发行商。它们的核心账务系统,大多外包给 Fiserv、FIS、Jack Henry 等少数供应商。
因此,当 Fiserv 把稳定币功能加入银行员工每天都在使用的界面后,采用不再是战略决策,而变成一个菜单选项。温宏骏写道,社区银行员工不需要理解 Solana 或 MPC 钱包,只要打开熟悉的 Fiserv 画面,在「转账」旁边看到新的选项并勾选,就能完成操作。
他把这一路径类比为当年 ACH、Zelle 在美国银行业的普及方式:不是每家银行各自开发,而是由核心系统供应商统一上架。
花旗的后台与 Fiserv 的菜单,指向同一条路
把花旗与 Coinbase 的合作,和 Roughrider 接入 Fiserv 放在一起看,温宏骏认为两端正在收敛。
在市场顶端,花旗这样的全球性大行把加密业务放进后台运营,交给 Coinbase 这类专业伙伴处理;在市场底端,北达科他州的小银行把稳定币当作核心系统中的一个模块,交给 Fiserv 处理。无论大行还是小行,走向都相同:稳定币不再是一个需要客户理解的新产品,而是一个被封装好的金融功能。
他还提到,Fiserv 本身也在 OUSD 的合作伙伴名单中。这意味着,联盟型稳定币的利差分润机制,未来可能通过 Fiserv 的核心系统,渗透到数千家社区银行。按其说法,顶端的联盟架构与底端的分销渠道,正在 Fiserv 这个节点上接起来。
“银行 API 的时代”意味着什么
温宏骏把 API 定义为一种标准化接口:用户不需要知道系统内部如何运作,只要调用接口,就能得到结果。
在他的框架里,今天的美元稳定币正在变成这样的标准化功能:
- 铸造(mint):把存款转成链上美元
- 转账(transfer):实现 24/7 实时清算
- 赎回(redeem):再换回银行存款
这三个动作,正在被核心系统供应商、全球性大行和支付网络包装成标准接口。温宏骏的结论是,银行不需要「成为加密公司」,只需要「调用稳定币 API」。
如果这一趋势成立,价值链分配也会随之变化:底层公链会越来越像公用事业,竞争点在性能和成本;发行商会越来越同质化,零手续费铸造和赎回可能成为标配;分销与界面层则因为掌握客户关系和准备金分润,在高利率时代占据更有利位置。
从海耶克视角看,货币竞争转向渠道竞争
温宏骏在文中继续沿用海耶克《货币的非国家化》的讨论框架。他写道,海耶克设想的是私人货币彼此竞争,让更好的货币胜出;但现实的发展给出了一个修正版本:私人美元确实在竞争,真正的决胜点却不在货币本身,而在分销渠道。
按其说法,各类稳定币都以 1:1 锚定美元,也都持有短债,产品本身差异已经很小。真正的差别,在于谁能被放进银行从业者每天打开的那个操作界面里。
他认为,这不是海耶克理论的失败,而是货币竞争进入了「渠道战自由竞争」阶段。
对台湾的启示:切入点可能在机构清算与系统整合
谈到台湾市场时,温宏骏表示,他在系列第 8 篇中曾提到,零售端的新台币稳定币短期内缺乏清晰使用场景,这一判断至今未变。但 Roughrider 提供了另一个参考方向:稳定币在小型金融机构中的切入点,可能不是零售支付,而是银行间清算与核心系统整合。
不过他也提到,现在央行可能仍更青睐由存款代币承担这一角色。
他进一步指出,台湾同样有大量地方金融机构与信用合作社,这些机构的信息系统也高度依赖共用平台和少数核心系统供应商。如果未来台湾要推动代币化存款或稳定币的机构应用,更有效率的路径,可能不是让每家银行各自开发,或先试办虚拟资产托管,而是由共用基础设施统一上架,让采用变成「菜单选项」。
在他看来,这也是许多国家都可以思考的问题:重点不是再做出另一个币,而是让货币变成可被调用的金融基础设施。
结语中的判断
温宏骏最后总结称,国债收益率与联邦基准利率持续走升,让稳定币利差重新成为竞争焦点;OUSD 通过分润规则争夺分销方,花旗把加密业务收进后台,Fiserv 则把稳定币做成社区银行的菜单选项。
这些变化共同指向一个结论:美元稳定币的下一阶段,不是让更多人主动上链,而是让银行系统在不知不觉中全面接上这条链。
他写道,当稳定币变成 API,真正的竞争才刚开始。