


Meta在发布第三季度业绩的同时,宣布设立无投票权的 C 类股票,并计划按现有持股比例派发给股东。与这项安排一同披露的,还有一份涉及创始人马克·扎克伯格出售新股、继续任职以及居住地承诺的协议。
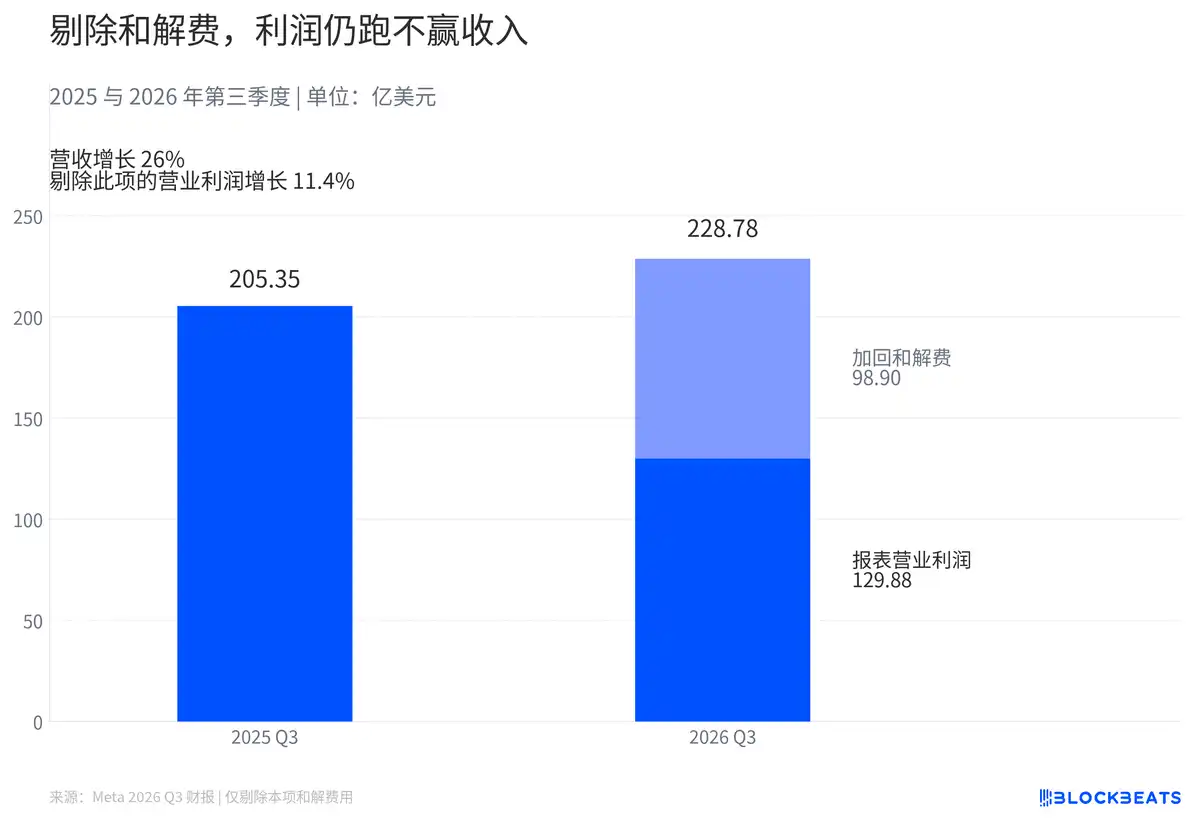
据 Meta 官方财报,公司当季营收达到 646 亿美元,同比增长 26%。不过,收入增长并没有直接转化为更强的利润和现金表现。财报显示,公司本季计入了 98.9 亿美元的青少年相关诉讼和解费用,这笔计提明显压低了报表中的盈利表现。
和解费用压低利润表现
按披露口径看,若剔除这笔和解费用,Meta 的营业利润同比增长约 11.4%,仍低于收入增速。也就是说,收入在增加,但成本也在上升,新增收入没有按此前的比例转化为营业利润。
同一口径下,营业利润率约为 35.4%,低于去年同期约 40.1% 的报表水平。就报表表现而言,Meta 的收入规模扩大了,但每一笔收入最终留下的营业利润变薄了一些。这里的调整仅剔除了本次和解费用,并不代表对所有特殊项目都做了全面调整。
净利润方面,据公司财报,Meta 本季净利润约为 98.6 亿美元,实际同比增长。但由于去年同期受到一次性税项影响,比较基数偏低,单看净利润同比,容易高估经营改善的幅度。相较之下,营业利润更能反映这次和解计提对主营业务经营结果的影响。
资本开支超过经营现金流,自由现金流转负
费用计提进入利润表,并不意味着同等规模的现金已经在当季流出。利润表回答的是公司承担了多少成本,现金流量表反映的则是资金何时真正流入和流出。Meta 的融资安排,也需要放到现金流框架下理解。
根据公司财报,Meta 当季经营现金流接近 328 亿美元,高于去年同期。经营业务本身仍在产生现金,但压力出现在资本支出环节。财报显示,购置设备和偿还融资租赁本金合计约 349 亿美元,已经超过了经营现金流入。
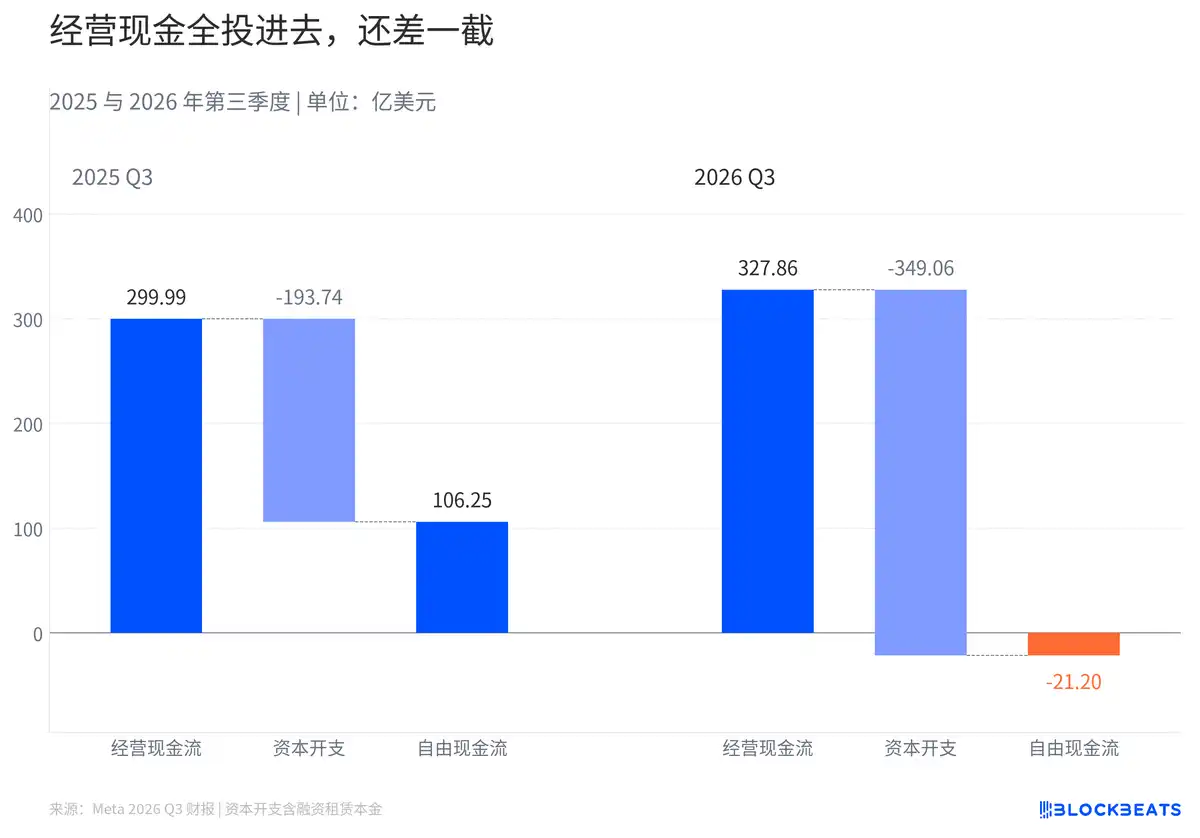
这意味着,在支付股息之前,缺口就已经出现。按财报口径换算,去年每收进约 100 美元经营现金,资本开支大约拿走 65 美元,仍有余额;到了本季度,同样每收进 100 美元经营现金,资本开支则需要花掉约 106 美元。业务收入继续增长,但自由现金流仍然转负,原因就在这里。
全年资本开支下限上调
Meta 还更新了全年资本开支指引。根据公司公告,全年资本开支指引收窄至 1350 亿至 1450 亿美元,下限调高,上限维持不变。这意味着,公司预计当年至少要投入的资金规模比此前更高。
在这样的支出强度下,董事会讨论的已不只是当季利润,而是未来如何获得外部资本。设立 C 类股票,给公司增加了一种可用于投资者、员工或收购对象的股票工具。这类股票承载经济权益,但不附带常规表决权。
C类股派发不直接带来公司现金
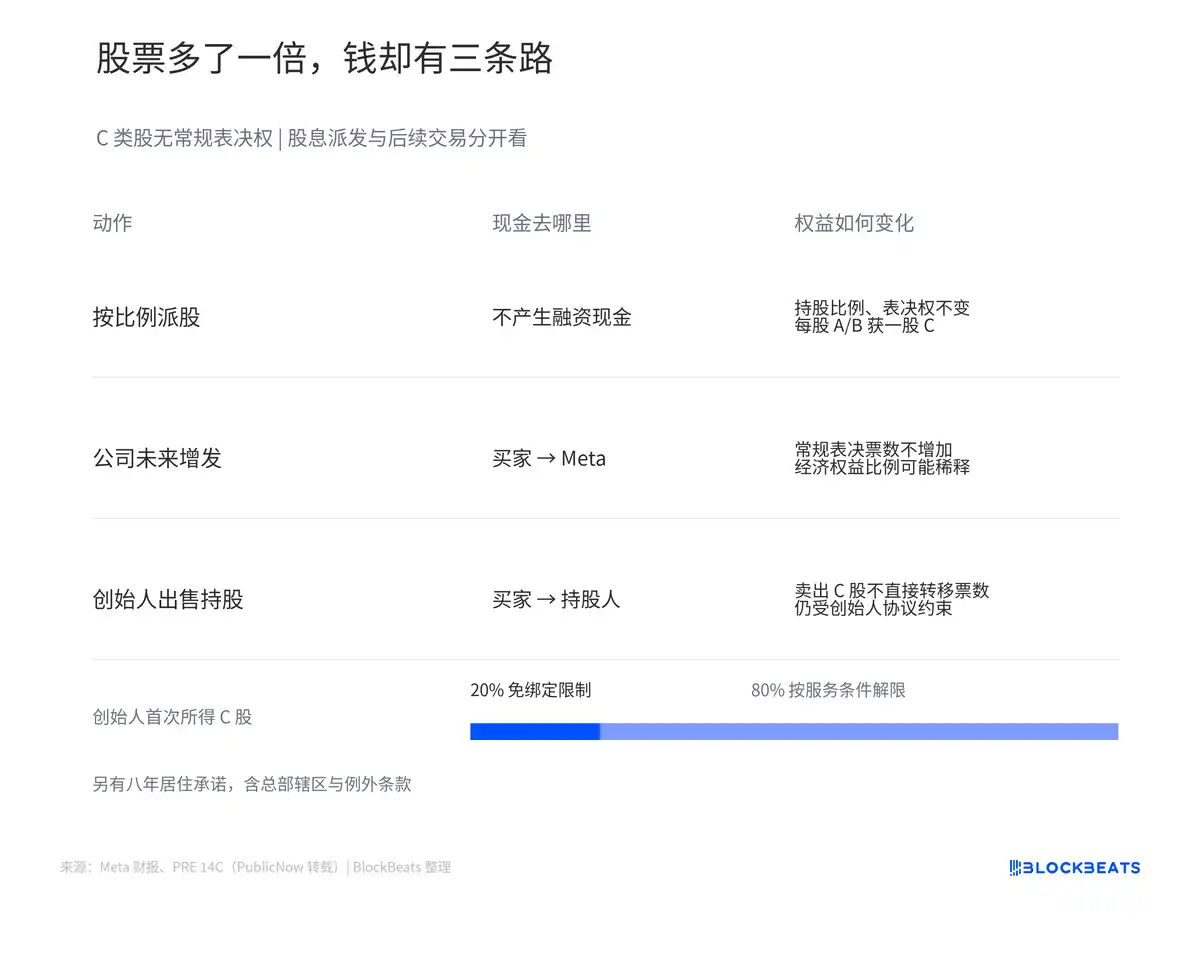
根据官方公告,现有股东每持有 1 股 A 类或 B 类股票,将获得 1 股 C 类股票。股份数量增加后,股东持有的经济权益比例和原有表决权并不会因为这一步派发而增加,公司也不会在派股环节收到投资者资金。
真正可能为 Meta 带来现金的,是后续向投资者发行新股。由于 C 类股不增加常规表决票数,公司可以在保留原有投票结构的同时,引入新的经济权益持有人。不过,新增发行仍可能摊薄原股东的经济权益比例,因此「控制权不被稀释」并不等于「股东权益不被稀释」。
扎克伯格出售自己持有的 C 类股,则属于另一类交易。买方支付的资金归持股人所有,Meta 不会因此获得用于建设数据中心的现金。公司融资和创始人个人流动性使用的是同一种股票,但对应的是不同账户中的现金流。
创始人出售限制与居住承诺被写入协议
根据披露文件,扎克伯格首次所得新股中,有 20% 不受协议中的绑定出售条件限制,其余部分受到限制,相关出售仍须遵守内幕交易政策。
协议还为继续全职服务设置了逐季释放安排。每满足一个完整季度的条件,就会释放相当于首次所得新股总数 2.5% 的限制,累计需要 32 个合格季度。若提前出售受限股份,则涉及相应 A 类或 B 类股票的出售、B 类转为 A 类,或使用协议规定的既有额度。
同一份文件还列出了 8 年的居住承诺。在继续满足领导职务条件期间,扎克伯格承诺留在加州或公司总部所在辖区,同时保留重大不可预见情形的例外。该条款与服务解限安排需要分别理解,不能简化为只要住在加州就可以自由卖股。
资本结构讨论延伸至控制权与流动性安排
文件披露的谈判背景还包括拟议财富税以及扎克伯格迁出的考虑。公司希望获得融资工具,创始人希望在保留控制权的同时取得流动性,特别委员会则把持续服务和出售限制纳入交易安排。由此,个人税务安排也进入了公司的资本结构讨论。
在派股完成后,扎克伯格未来能够出售多少经济权益,以及他仍掌握多少表决权,将不再完全由同一批股票决定。