
Pendle 旗下资金费率交易协议 Boros 正把跨平台永续合约资金费率差,包装成一个可以直接交易的新标的。
10 月 15 日,Boros 正式推出 Spread Markets,首批覆盖 BTC 和 ETH,允许用户通过单一头寸交易不同平台之间的永续合约资金费率差。Boros 在宣发中将其称为下一类「泡菜溢价」级别的机会,但从产品机制看,这更像是把原本拆散在多个平台、多笔头寸中的套利结构,压缩成更容易执行的一笔交易。
把两个市场的费率差拆成一个交易标的
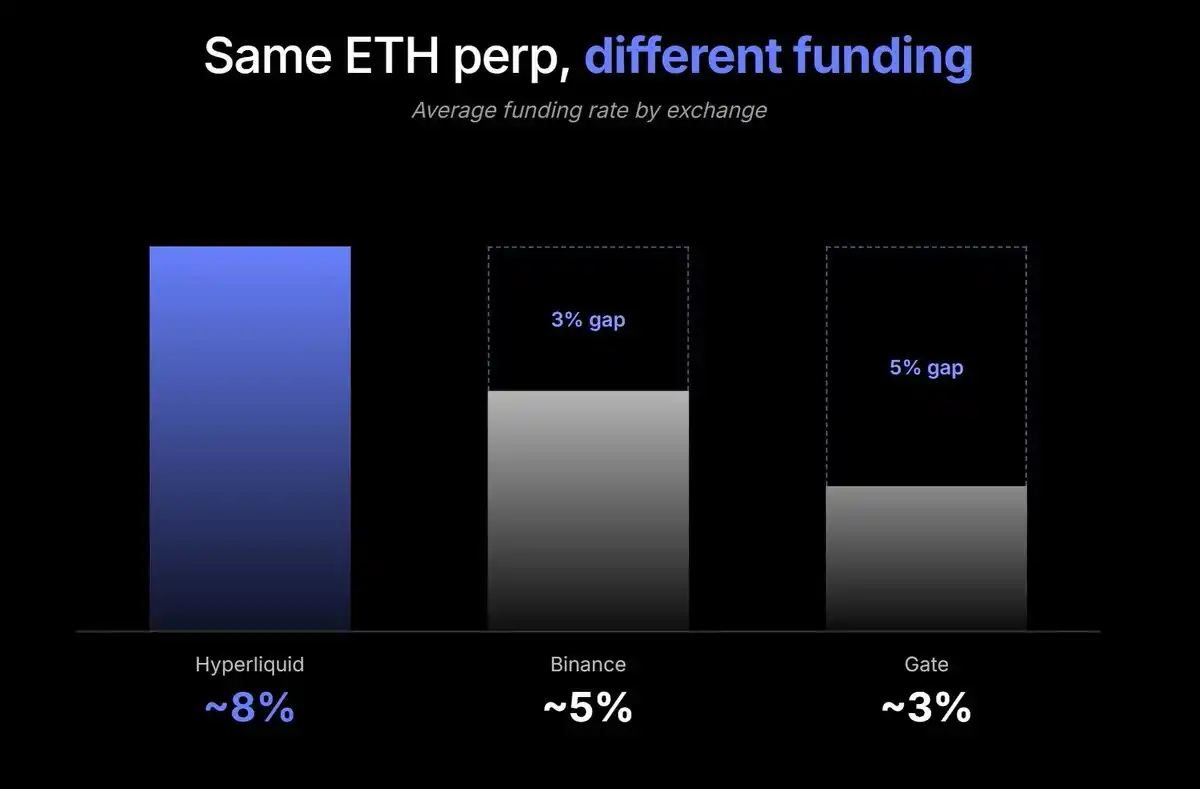
永续合约没有交割日,交易所通常通过资金费率平衡多空持仓需求。即便是同一资产,不同平台之间的资金费率也常常并不一致。
以 BTC 为例,若交易所 A 的资金费率折算年化后为 20%,交易所 B 为 8%,两者之间就会形成 12 个百分点的年化费率差。这种差异可能来自交易者结构、市场情绪、流动性,以及各平台不同的费率计算机制。只要两个市场的多空需求没有完全同步,这类价差就可能持续存在。
传统资金费率套利通常需要用户在两个交易所分别建立永续合约头寸,同时处理不同的资金费率、保证金和清算机制。若还想锁定未来收益,还得继续管理费率变化本身带来的风险。
Boros 此前已经推出过允许用户直接交易单个市场资金费率的产品。这次上线的 Spread Markets,则是把不同平台之间的费率差直接合并为一个交易对象。
例如,BTC Spread A-B 对应的浮动费率,就是交易所 A 的 BTC 资金费率减去交易所 B 的 BTC 资金费率。用户不需要再分别跨平台操作,就能直接对这一差值做多或做空。
做多、做空的本质是固定费率与浮动费率互换
Boros 允许用户对价差进行双向交易。
- 做多价差:判断未来两个市场的平均资金费率差,会高于当前入场时对应的隐含年化费率。
- 做空价差:判断未来的平均资金费率差会低于当前隐含年化费率;也可以与两边的永续合约头寸组合,用来锁定费率套利收益。
这里有一个容易被忽略的点:Boros 的头寸本质上是固定费率和浮动费率之间的交换。做多并不等于直接拿到两个交易所之间的资金费率差,最终盈亏仍要按照实际浮动价差与入场时锁定的费率来结算。
换句话说,这个产品降低的是费率价差交易的执行复杂度,不是把跨平台套利彻底变成自动化的一键操作。
普通用户可以怎么参与
方向性费率押注
最直接的方式,是把资金费率价差当成独立标的交易。
如果某一市场当前隐含年化费率为 10%,而用户判断未来一段时间内两个平台的平均资金费率差可以达到 20%,那么做多价差就可能获得正向结算收益。反过来,若当前隐含年化费率为 20%,但用户预计随着市场情绪降温,两个平台的费率差会回落至 5%,那么做空价差可能更有优势。
这种策略不需要同时持有两边的永续合约,因此不必为了捕捉价差而额外承担完整的加密资产价格敞口,资金效率相对更高。不过,费率价差本身波动较大,实际操作时仍需要控制杠杆风险。
类固定收益套利
对更关注收益率、而不是单纯押注费率方向的用户,另一种玩法是把 Spread Market 与两边的永续合约头寸组合起来。
假设交易所 A 的 BTC 资金费率明显高于交易所 B,用户可以在高费率市场做空 BTC 永续合约,在低费率市场等额做多 BTC 永续合约,尽量抵消两边的价格敞口;与此同时,再在 Boros 上做空对应的 Spread Market,把浮动费率差转换成固定费率头寸。反向结构同理。
这三笔交易组合后,就有机会锁定两个市场之间的费率差。Boros 官方的套利工具也是围绕这一思路设计。在存在 Spread Market 的交易对中,原本需要分别管理的两个费率头寸,可以合并成一个价差头寸。
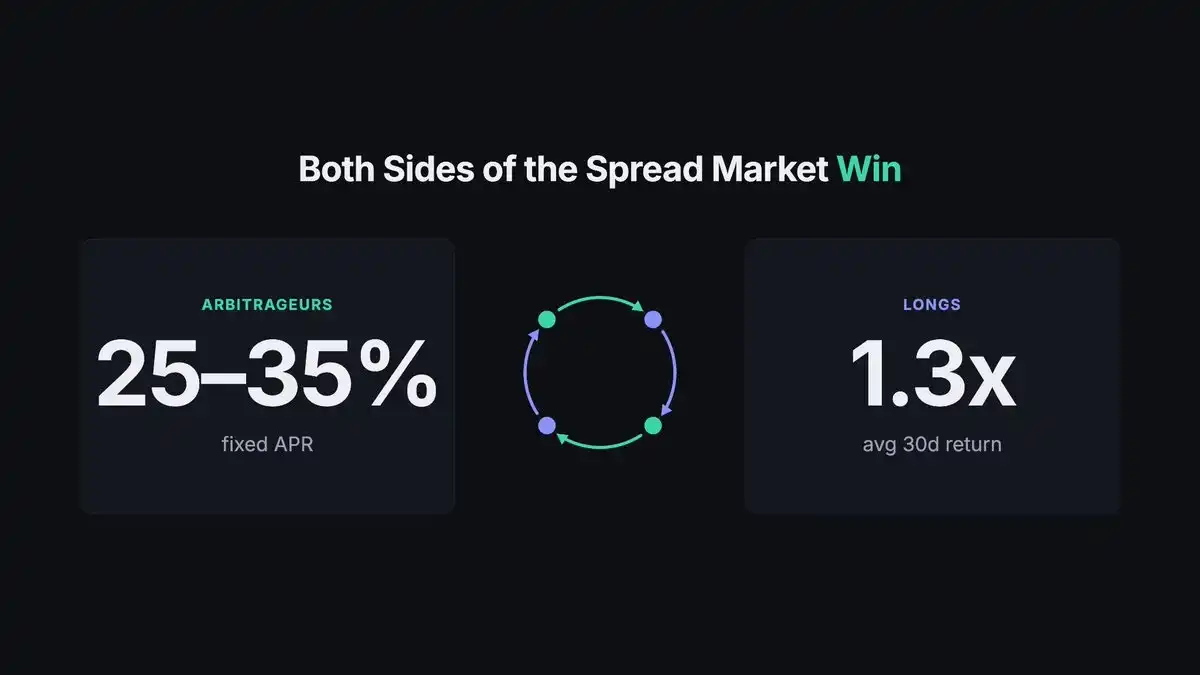
在官方宣发文案里,Boros 举例给出 25%—35% 的固定收益水平。但这个数字不能直接视为普通用户最终能够获得的净收益,也不能脱离入场费率、持仓期限、杠杆和成本单独比较。
对普通交易者来说,更关键的问题不是某个时点出现了多高的年化,而是价差能否持续、入场价格是否合理,以及扣除交易成本后还剩多少收益。
高收益宣传下的几类风险
价差波动很大,历史数据不等于未来结果
不同平台的资金费率确实经常出现差异,跨平台价差在较长周期的大样本表现中也可能呈现一定规律,但历史数据只能提供参考,不能保证未来结算结果。
市场情绪反转、交易者仓位变化,或者某一平台突然出现大量多头或空头,都可能让资金费率快速变化。原本有利的价差可能迅速放大,也可能快速收窄,甚至转为负向价差,直接改变做多或做空策略的结果。
底层平台风险并没有消失
把跨平台套利结构包装成一笔价差交易,确实降低了管理多个费率头寸的复杂度,但底层风险仍然存在。整套策略依旧依赖相关交易所的资金费率结算,以及 Boros 自身的流动性、结算与清算机制。
如果某个底层交易所出现异常波动、流动性枯竭或交易中断,套利组合就可能无法及时调整。即便理论上已经对冲了标的资产的价格敞口,也不代表实际风险完全抵消。极端行情下,单腿头寸被清算、跨平台价格偏离等情况,都可能让组合承受额外损失。
策略容量存在上限
Boros 把跨平台资金费率价差做成了更容易交易的标的,但这类机会本身并不是无限供给。
当越来越多交易者进入同一市场,套利资金会逐步压缩原有的费率差,也就是 Boros 所说的价差收敛(Premium Narrowing)。随着价差缩小,新进入者能够锁定的收益率也会下降。
工具更简单,不代表策略更简单
从产品设计看,Boros 的 Spread Markets 确实为资金费率套利提供了更直接的交易方式。它把两个市场之间的费率差单独提取出来,降低了交易者管理多个费率头寸的复杂度,也提高了资金利用效率,同时给直接交易价差和构建类固定收益策略提供了新工具。
但收益最终能否兑现,决定因素仍然是入场时的费率水平、价差的持续性、交易成本,以及整套头寸的风险管理。
对普通交易者来说,在追逐宣传中的高年化之前,更现实的前提是先理解传统跨市场套利方案,再考虑是否借助这类新工具做升级。