
Alea Research 表示,市场对美联储年内第二次加息的定价,在上周中段被迅速改写。9 月闪现 PMI 数据公布后,再加上美联储理事巴尔(Governor Barr)随后讲话,Polymarket 上 10 月加息合约价格在约一小时内从 53.5% 升至 69.5%。到周五收盘,这一概率回落至 62.5%,但仍高于一周前的 54.5%。
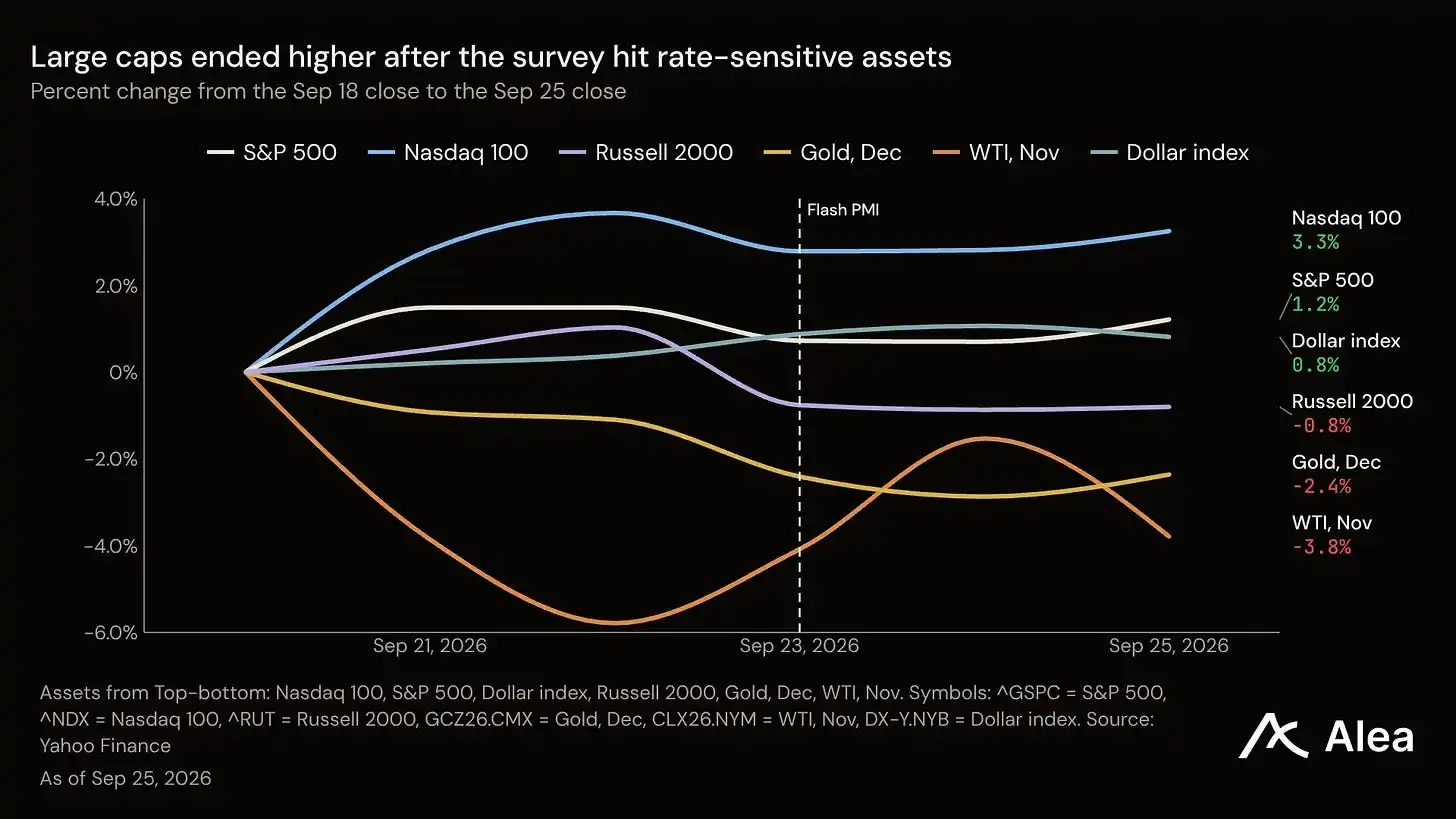
报告称,利率敏感资产最差的一天出现在周三,当天市场重新为 10 月加息定价。周四,10 年期美债收于 5.18%,为 2007 年 7 月以来最高收盘水平。与此同时,标普 500 全周仍录得上涨,但推动指数上行的主要是 Meta 等少数大市值股票,平均个股表现并不强。
市场重新押注第二次加息
截至周五收盘,Polymarket 对 10 月加息的定价为 62.5%,高于一周前的 54.5%。Alea Research 提到,在提交 9 月点阵图的 18 位官员中,已有 16 位至少写入了年内再加一次息。
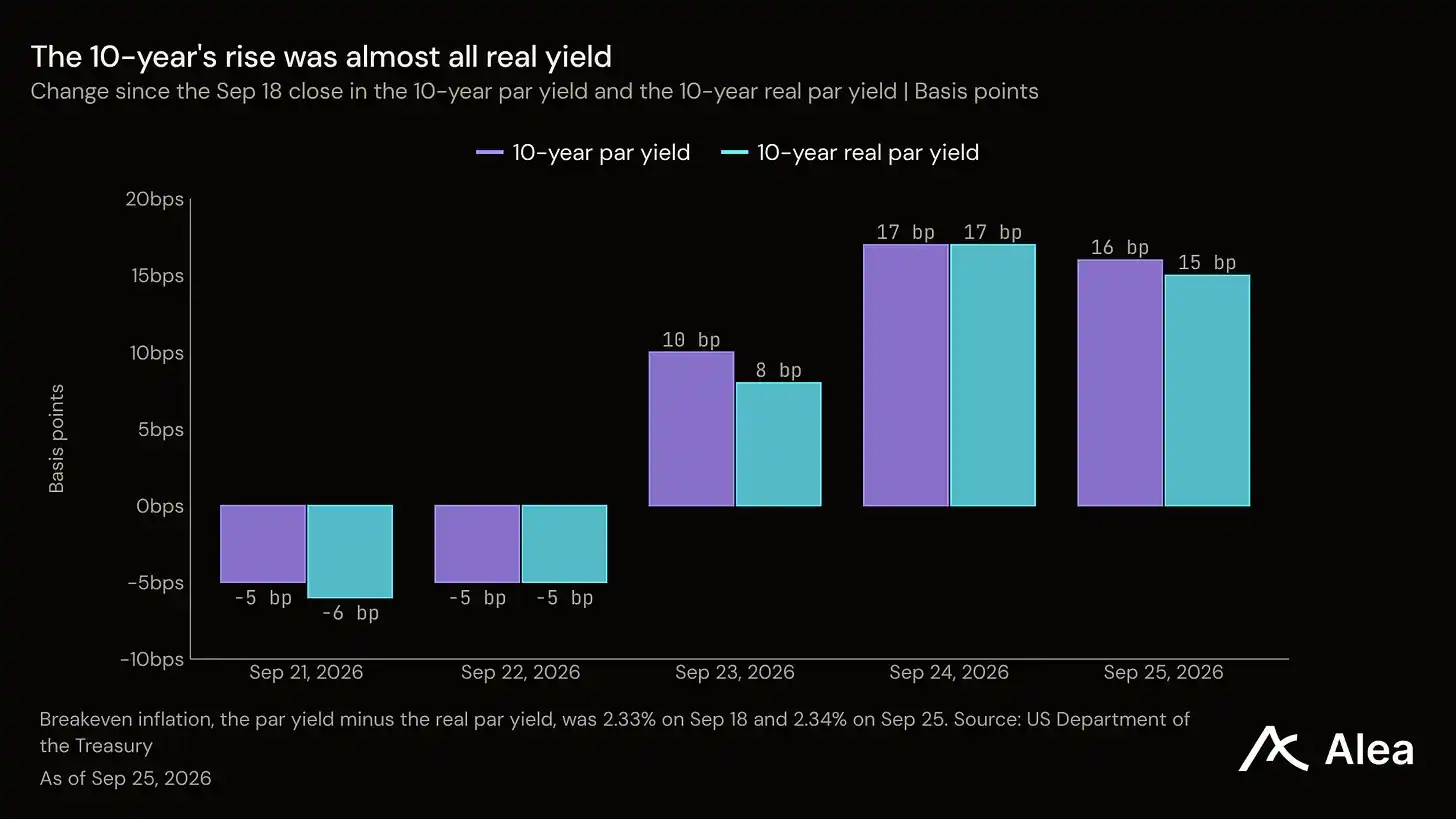
报告认为,资金成本上升已成为本轮市场调整的核心。10 年期美债收益率较 9 月 18 日收盘上升 16 个基点,其中 15 个基点来自实际利率,而通胀预期变化很小。
指数上涨掩盖了谁在承压
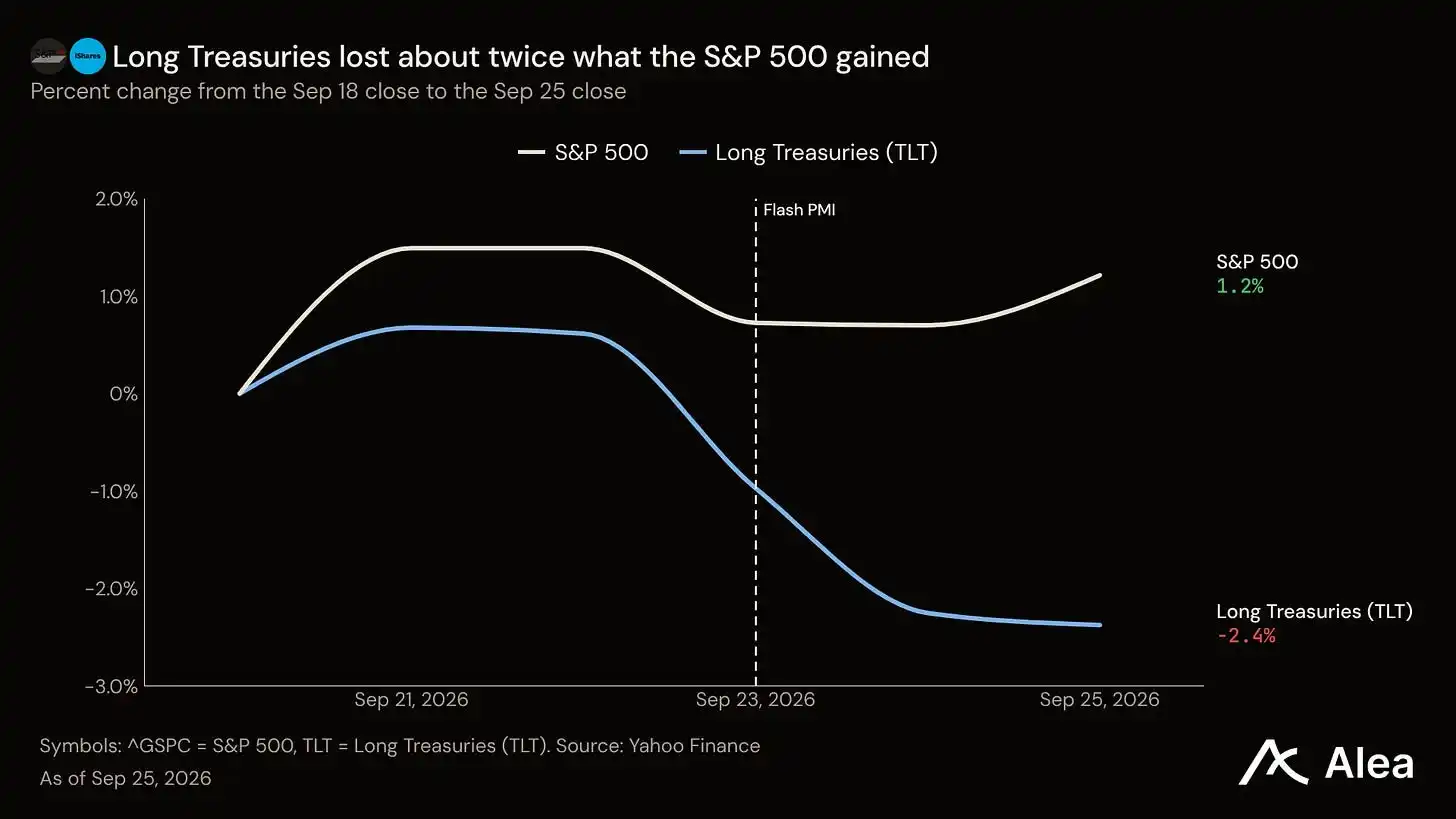
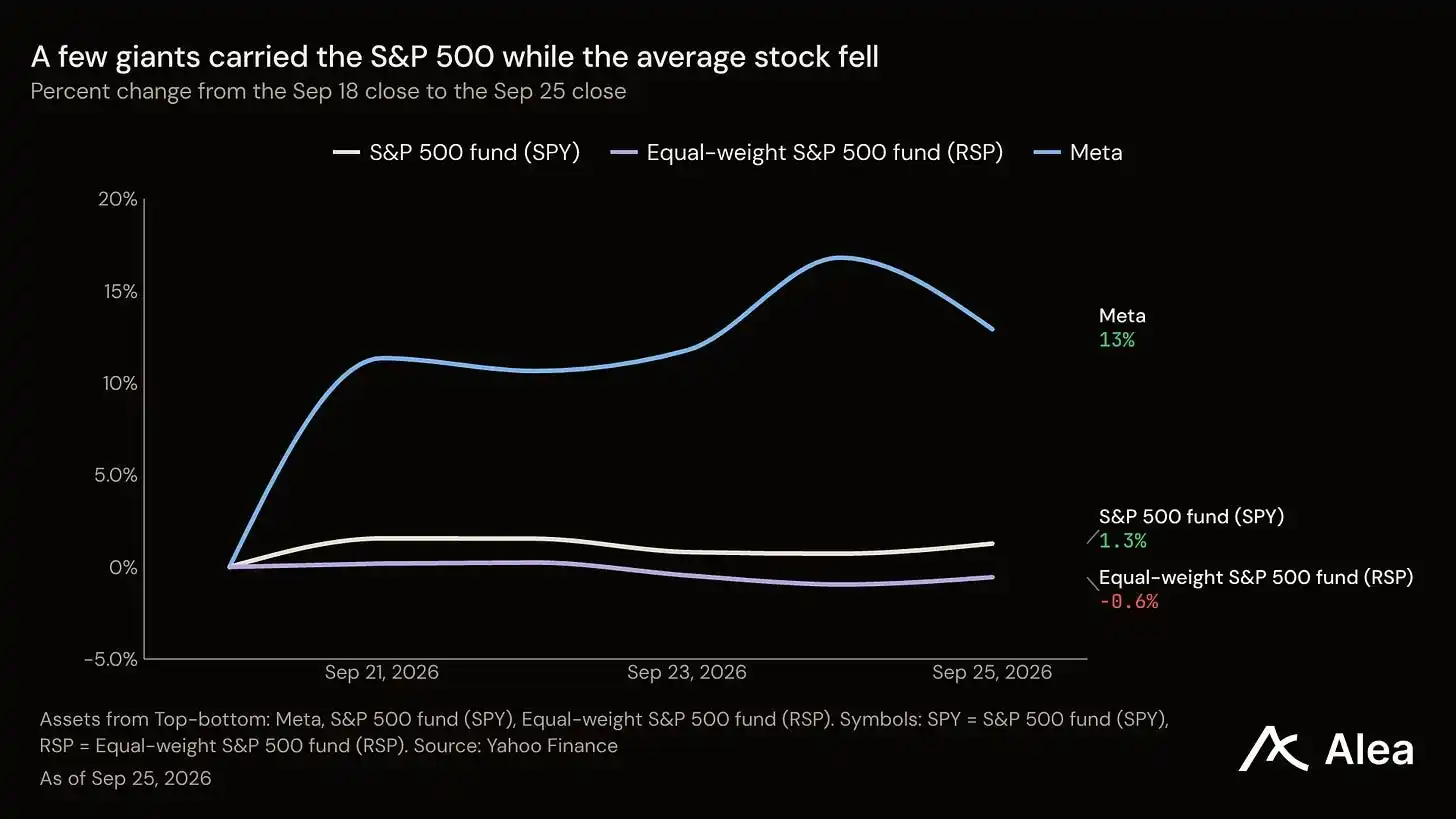
从指数层面看,标普 500 当周上涨 1.21%,Meta 领涨。但若看更能反映平均股票表现的等权标普基金,其周内下跌 0.56%。报告还提到,长端美债当周下跌 2.38%,12 月黄金下跌 2.36%。
在 Alea Research 看来,这意味着账单主要由长债、黄金和平均一只股票承担,而不是由指数本身体现出来。美元指数则随着收益率上行上涨 0.81%。
债券为平静的一周买单
报告称,在一个平衡组合中,本应在股市下跌时起到对冲作用的债券仓位,却在一个股票指数并未明显回撤的星期里出现亏损。期权市场原本给股票和比特币都定价出相对平静的一周,实际走势也大致落在该区间内。
9 月 18 日收盘时,VIX 隐含标普未来 5 个交易日约 ±2.1% 的一倍标准差区间,而标普 500 实际波动只用了略多于一半。Deribit 波动率指数给比特币 7 天定价约 4.9%,比特币实际用了约 70%。真正波动更大的资产是债券,10 年期美债收益率仅在周三单日就上升了 15 个基点。
实际利率抬升,通胀预期变化有限
Alea Research 回顾称,上周其判断是,这轮利率上行已不再主要由通胀驱动。最新数据继续支持这一点。10 年期实际收益率升至 2.83%,高于一周前的 2.68%;同期盈亏平衡通胀仅从 2.33% 升至 2.34%。
也就是说,市场重新定价的重点是资金成本,而不是物价水平本身。与此同时,10 年期美债在周三、周四和周五都收于 5% 上方,其中周四的 5.18% 为 2007 年 7 月 6 日以来最高收盘。
PMI 与巴尔讲话在 20 分钟内改变定价
报告指出,美联储在 9 月已经给出年内还会再加一次息的预测,但市场花了一周时间才逐步接受。9 月 16 日提交预测的 18 位官员中,有 16 位把年底政策利率写得更高,但到 9 月 18 日,Polymarket 对 10 月加息的定价仍只有 54.5%。
真正推动市场快速修正的是两件相隔 20 分钟的事件。首先,标普全球 9 月闪现综合 PMI 报 58.4,高于前值 56.0,为 2021 年 7 月以来最快增长;投入成本增速则为 2022 年 10 月以来最快。数据公布后 11 分钟内,10 月加息价格从 53.5% 升至 60.5%。
随后,巴尔表示,其基准情形包含更多调整,「以确保通胀及时回落至目标」,这一表态在一小时内把该价格推高至 69.5%。周四,费城联储主席保尔森(Paulson)也为 9 月加息背书,并指向温和的进一步收紧。
国债拍卖收益率同步走高
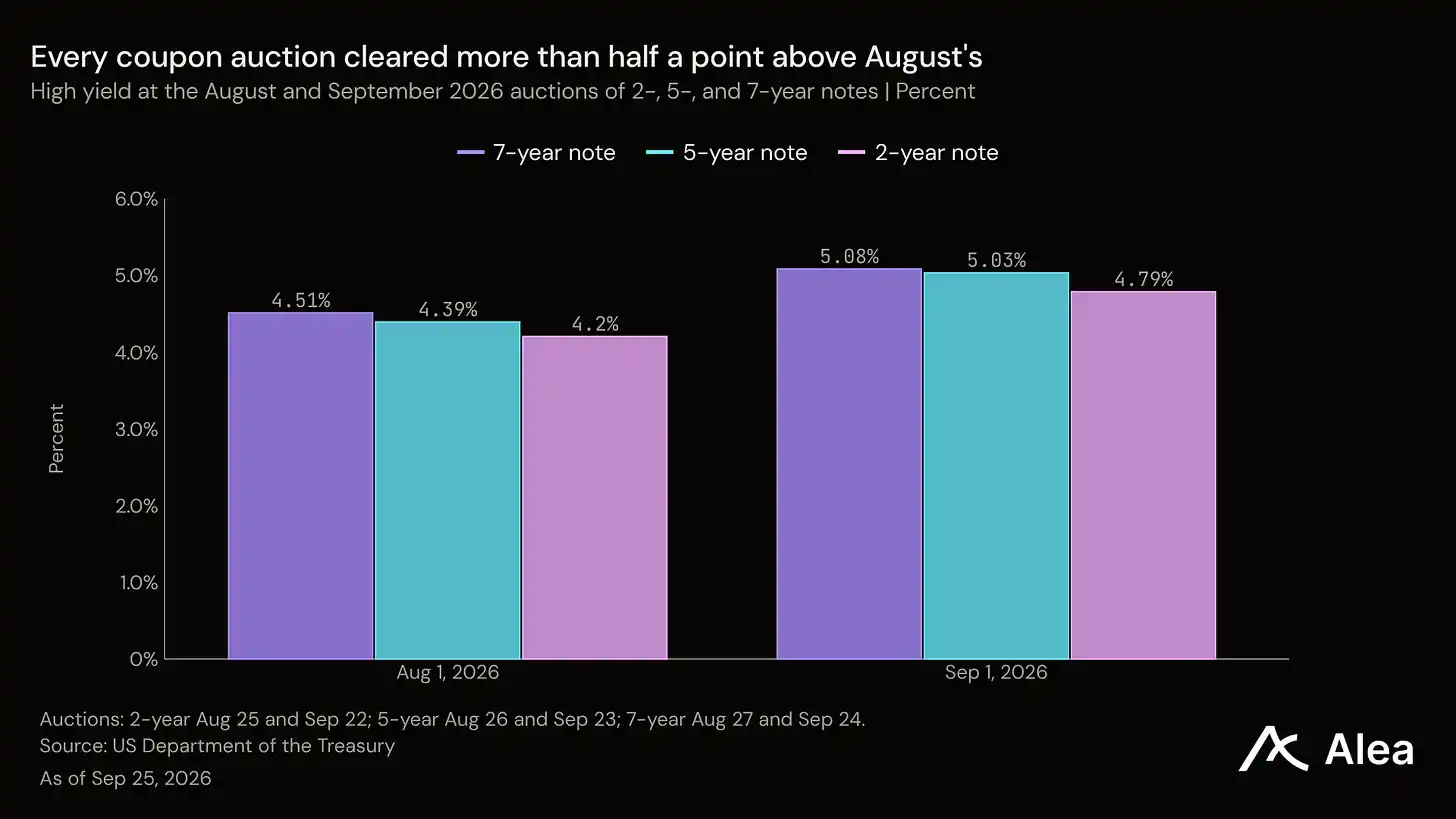
在政策预期抬升的同时,财政部发债成本也在上升。美国财政部周三拍出 700 亿美元 5 年期国债,中标收益率为 5.033%,为 2006 年 6 月 28 日以来 5 年期拍卖最高;周四拍出的 440 亿美元 7 年期国债,中标收益率为 5.085%,为该系列自 2009 年重启以来最高。
报告还提到,2 年、5 年、7 年期三次拍卖的中标收益率,均比 8 月高出半个百分点以上。
加密市场:ETF 资金先于利率冲击入场
Alea Research 表示,上周其曾把加密市场上涨归因为挤仓而非信念交易,但本周这一判断有所削弱,因为买盘主要通过现货 ETF 进入,而且时间点出现在周一,早于周三的利率冲击。
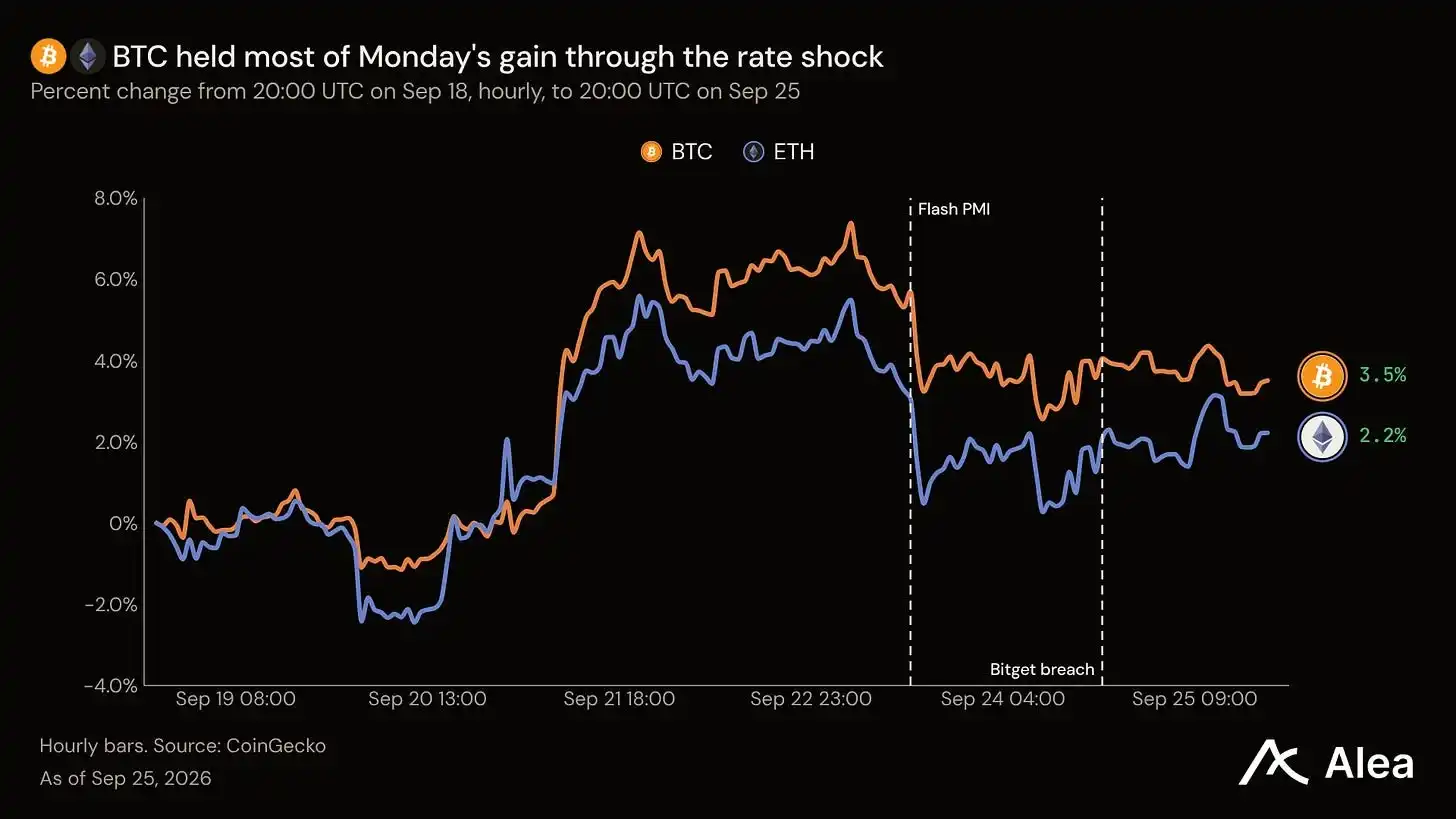
现货 BTC ETF 周一净流入 9.99 亿美元,为 2025 年 10 月 6 日以来最大单日净流入;ETH ETF 当天净流入 2.70 亿美元。以美股收盘计,比特币周一上涨 6.6%。
在 PMI 调查和利率重定价之后,比特币回吐了部分涨幅。周三,比特币下跌 2.0%,当天收益率跳升、长端美债走弱。随后在周四 18:31 UTC,Bitget 发现热钱包发生未经授权转出,金额约 3.516 亿美元。
不过,比特币在周四美股时段收盘时相对周三几乎持平,差距不到 0.2%,全周仍较 9 月 18 日收盘上涨 3.51%;以太坊当周上涨 2.22%。
报告还指出,多头并未为持仓支付明显溢价。Hyperliquid 上,比特币资金费率在 168 小时中的 139 小时停留在该交易所默认水平,即年化 10.95%。现货 BTC ETF 的买盘一直持续到周四,4 个交易日合计净流入 22.5 亿美元。
股票:大盘上涨,平均公司下跌
美股方面,少数大型科技股托住了主要指数。纳斯达克 100 当周上涨 3.25%,Meta 领涨,周涨幅达到 12.90%。其中大部分涨幅来自周一。根据 Sensor Tower 统计,Meta 于 9 月 8 日上线的个人 AI 代理 Muse 下载量已超过 250 万。
但平均公司表现并不一致。等权标普基金下跌 0.56%,罗素 2000 下跌 0.80%,两者表现最差的一天都出现在周三。另一只大型科技股 Alphabet 当天则下跌 3.8%。
大宗商品:布伦特与 WTI 走出分化
原油市场对霍尔木兹海峡风险给出了两种不同定价。11 月布伦特原油当周上涨 0.48%,11 月 WTI 原油则下跌 3.79%。周三,布伦特对 WTI 的即期升水约达到每桶 24 美元。
油轮船运基金 BWET 周二下跌 18.2%,此前有报道称伊朗提出重开海峡。伊朗一名高级官员周三称,若美国解除封锁,德黑兰可在一周内重开。美国方面,截至 9 月 18 日当周,商业原油库存增加 300 万桶。
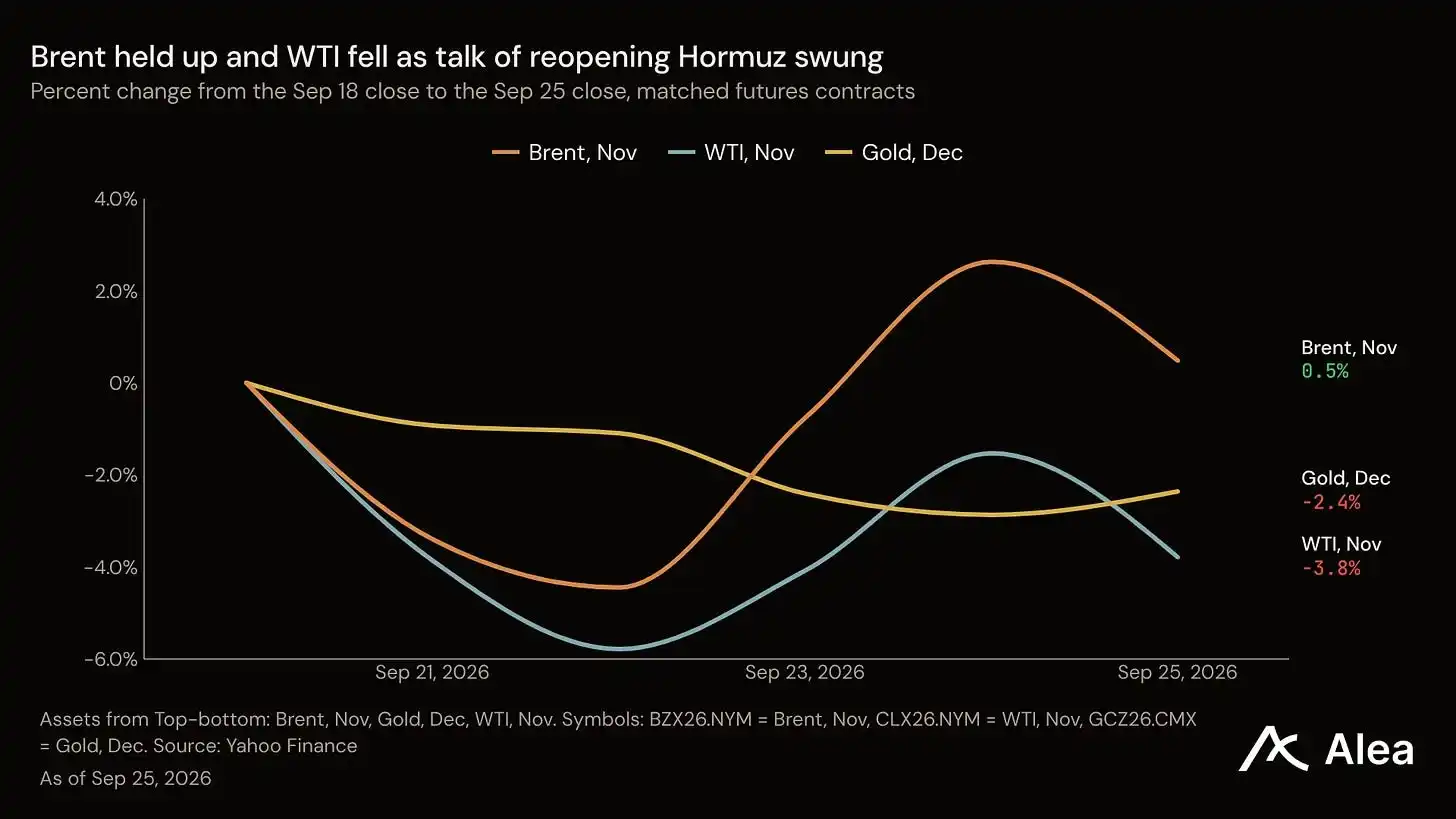
黄金则直接承受了利率上行压力。12 月黄金下跌 2.36%,同期 10 年期实际收益率升至 2.83%。报告称,不付息的黄金,输给了当前收益率更高的债券。
市场已大体追上美联储定价
截至周五,Polymarket 的 10 月加息合约收于 62.5%。报告称,在美联储 10 月 28 日作出决定前,市场还将先后面对两项数据:8 月 PCE 通胀将于 9 月 30 日公布,9 月非农数据将于 10 月 2 日公布。
从本周资产表现看,市场已经大体追上了美联储点阵图,并通过抬高资金价格来表达这一判断。10 年期美债上升的 16 个基点中,有 15 个基点来自实际利率。承担这部分成本的,是长端美债、黄金以及平均一只股票;指数之所以还能收高,主要因为少数权重最大的成分股继续上涨,Meta 排在最前。