
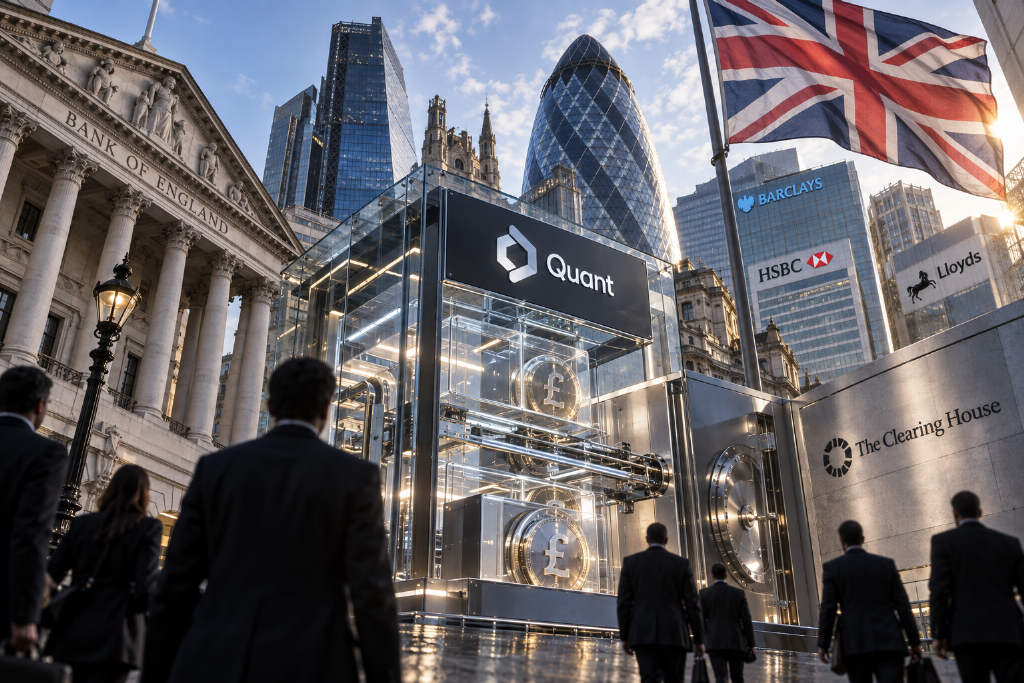
QNT 这一轮上涨,核心催化剂并不复杂:银行体系开始把代币化存款从概念验证推向真实业务。
根据报道,Quant(QNT)在过去一周上涨约 300%,价格升至 270 美元上方,24 小时交易量突破 6 亿美元。9 月 24 日,The Clearing House(TCH)宣布选择 Quant 作为其「链上货币计划」的技术提供方。两天后的 9 月 26 日,英国 7 家大型银行通过 Quant 平台完成了全球首批代币化英镑存款的真实客户支付交易,其中包括 Barclays、HSBC 和 Lloyds。
TCH 每日清算和结算金额超过 2 万亿美元,运营美国银行体系中的核心支付网络 RTP 和 CHIPS。报道提到,共有 25 家美国主要银行参与该计划,预计将在 2027 年上半年上线。
Quant 创始人 Gilbert Verdian 将这次合作称为「全球可编程货币转型的决定性一步」。
Quant 提供的不是公链,而是连接不同系统的编排层
文章认为,要理解 QNT 的强势表现,先要看清 Quant 的角色。Quant 并不运营自己的区块链。它的核心产品 Overledger 是一个互操作性层,用来让不同区块链与传统遗留系统之间实现通信和交易。
在银行代币化存款的场景里,Quant 提供的是一层「编排层」。这层基础设施负责协调不同银行系统之间的清算与结算流程,同时保持与现有 RTP 和 CHIPS 支付轨道兼容。
这种角色的商业价值在于,参与网络的银行不需要全部迁移到同一条链上。各家机构可以保留自己的技术栈,由 Quant 在中间完成翻译和协调。报道指出,这也是 TCH 选择 Quant 的关键原因之一,因为一个由 25 家银行参与的网络,很难要求所有成员采用同一条链。
英国方面的部署也被视为一个重要节点。9 月 26 日完成的交易已经不是概念验证,而是进入了生产环境。该笔交易对应真实的房贷再融资场景,资金会在房产所有权转让确认后自动释放。文章将其描述为代币化存款从「测试网演示」迈向「真实客户真金白银」的一次跨越。
代币化存款与稳定币并不是同一类产品
在比较相关资产前,报道先区分了代币化存款和稳定币。
USDC 和 USDT 属于稳定币,通常由非银行机构发行,并以国债、现金等储备资产作为支撑。持有者与发行方之间对应的是赎回权关系,但这类资产本身不是银行存款,也不受存款保险覆盖。
代币化存款则不同。它属于银行负债,由受监管的商业银行发行,记在银行资产负债表上,并受到存款保险保护。所谓把存款「代币化」,指的是用区块链记录和转移这笔银行负债,但其法律性质并没有改变,仍然是一笔银行存款。
报道认为,对银行而言,代币化存款比稳定币更有吸引力,因为它不会造成「存款脱媒」。资金依旧留在银行体系内,只是结算方式发生变化。这也解释了为什么作为银行拥有机构的 TCH 推动的是代币化存款,而不是直接接受稳定币方案。
赛道资产梳理:谁直接受益,谁是间接受益
Canton Network(CC):与 Quant 最接近的直接对标
Canton Network 由 Digital Asset 构建,是一个面向机构的隐私保护型区块链网络。文章列出的参与者包括 DTCC、Goldman Sachs、BNY Mellon、Tradeweb、Deutsche Börse、HSBC、Broadridge、BNP Paribas 以及 Visa。
报道提到,JPMorgan 的 JPMD 代币化存款已在 Canton 上运行,并于 2026 年 1 月上线。DTCC 计划在 Canton 上推进美国国债代币化,Deutsche Börse 的数字证券结算平台同样建立在 Canton 上。
两者的区别也很清楚。Quant 做的是不同系统之间的互操作性层,更像翻译器;Canton 做的是统一的机构交易网络,更像平台本身。
从代币机制看,CC 当前完全稀释估值约为 55 亿美元,排名约 24。网络费用采用销毁模型:交易费用以美元计价,用 CC 支付,支付后销毁。这意味着网络使用量会直接减少 CC 供应。不过,CC 总供应量没有上限,新增供给会通过验证者和应用开发者奖励持续释放。文章指出,通缩能否跑赢增发,是 CC 需要面对的算术问题,这一点与 ZAMA 面临的情况类似。
Canto(CANTO):更偏向 RWA 叙事的小市值标的
Canto 是 Cosmos 生态中的 EVM 兼容 L1,自我定位为「NeoFinance」,即去中心化金融的公共基础设施。其核心设计是「免费公共原语」,包括零手续费 DEX、基于 Compound v2 分叉的借贷市场,以及 NOTE 稳定币。
文章称,Canto 通过 Fortunafi 和 Hashnote 引入了 RWA 代币化,把美国国债收益带上链。但它和 Quant、Canton 面向银行体系的定位并不相同。Canto 更像是为 DeFi 原生用户设计的 RWA 接入层,而不是银行间清算基础设施。
报道同时提示,CANTO 的市值处于数千万美元级别,流动性有限,价格波动很高。它属于 RWA 叙事中的高 Beta 小盘资产,与 QNT、CC 并不在同一个风险层级。
Chainlink(LINK):银行基础设施上链的间接受益者
在文中的分类里,LINK 并非纯粹的代币化存款标的,但它在基础设施层具备明显敞口。报道称,Chainlink 为 Canton 提供 Data Streams、Proof of Reserve、NAVLink 和 CCIP,Chainlink Labs 也已成为 Canton Global Synchronizer 的超级验证者。
此外,在 Swift 的代币化资产结算试点中,Chainlink 也是核心技术提供方。文章据此判断,随着银行基础设施不断上链,市场对预言机和跨链消息传递的需求会同步增加,LINK 因而更像这一赛道里的「卖铲子」资产。
XRP 与 XLM:老牌支付结算叙事面临路径之争
文章最后提到 Ripple 的 XRP 和 Stellar 的 XLM。两者长期围绕跨境支付和结算展开叙事,但与代币化存款基础设施相比,路径上存在差异。
按文中的说法,XRP 和 XLM 更接近于「替代 SWIFT 的支付网络」,而 Quant 和 Canton 更接近于「给银行现有系统加上一层区块链结算能力」。前者是替代方案,后者是升级方案。
在 SEC 刚对代币化股票给出「创新豁免」、TCH 又选择 Quant 的背景下,报道认为,银行体系偏向的路线正变得更清晰:他们更倾向于用区块链技术升级银行,而不是用加密网络替换银行。按这一逻辑,这一方向对 Quant 和 Canton 更有利,而对 XRP、XLM 的原有叙事则构成隐性压力。