


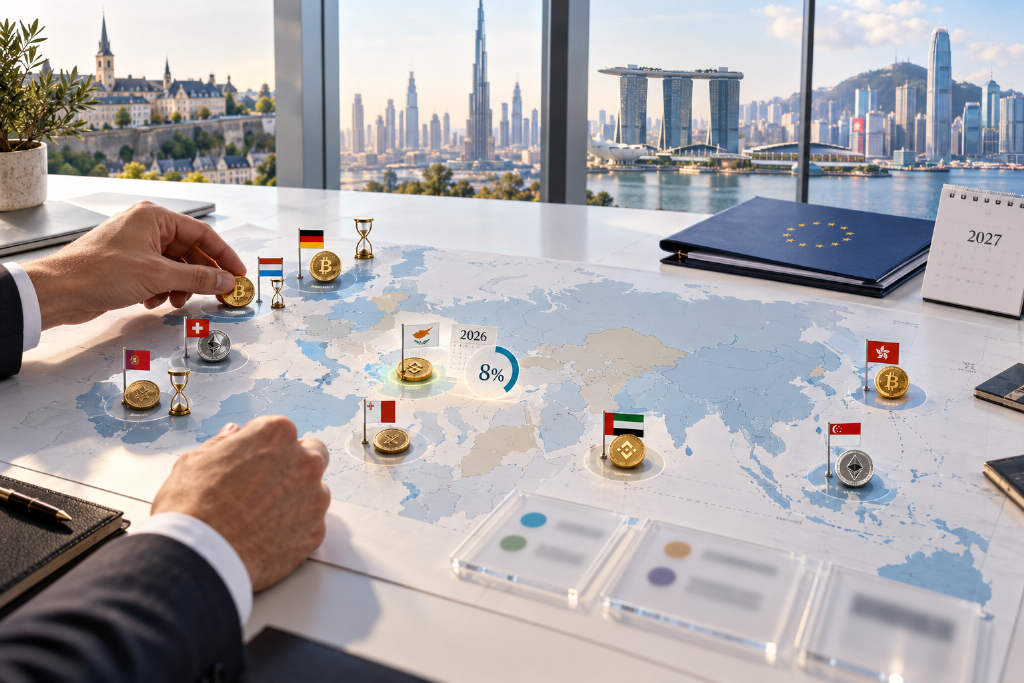
加密税地图正在重排。市场上常见的说法是,30 多个国家对加密税率为 0%。这句话不算完全错误,但很容易把问题说偏。
一个国家不征资本利得税,不等于个人的加密利润天然免税。真正决定税负的,往往是利润被归入哪一类:投资收益、专业交易收入、劳动或经营收入,还是业务利润。新加坡和香港虽然不对实质资本利得征税,但如果利润被认定为业务收入,仍可能进入税网。瑞士通常免私人投资利得,却还会征财富税。德国、葡萄牙和卢森堡的豁免,则更多取决于持有期。至于塞浦路斯,旧版「零税加密」名单已经需要更新:从 2026 年起,符合条件的加密处置利润按 8% 征税。
关键词不是「0%」,而是「分类」。问题不在于一个目的地名义上是不是低税,而在于它到底免什么、不免什么,以及「0% 加密税」这句话从哪里开始失真。
瑞士:私人资本利得通常免税,但财富税仍在
瑞士的吸引力很直接。作为私人财富持有的资产,资本利得一般免所得税,私人持有的加密资产通常也在这一范围内。它没有德国那种统一的一年持有期要求。
不过,这套待遇有两个前提。第一,相关活动必须仍被认定为私人投资;如果被视为专业交易或自雇经营,收益就可能转为应税。第二,加密持仓要计入应税财富,具体税负取决于州和地方税阶。
这意味着,瑞士和那些只对已实现利润征税的辖区并不是同一种逻辑。投资者即便一年没有卖出任何加密资产,也可能因为持仓本身而缴纳财富税。更准确的说法是,瑞士对私人资本利得通常免税,而不是「加密不征税」。
塞浦路斯:2026 年起不再属于零税目的地
塞浦路斯之所以需要单独拿出来说,是因为规则已经变化。
从 2026 年 1 月 1 日起,符合条件的加密处置利润按 8% 统一缴纳所得税。覆盖范围包括卖币、币币兑换、用币消费,以及产生收益的赠与;无论是资本利得还是交易利得,都在这套规则之内。
损失处理也有限制。加密损失通常只能抵扣同一纳税人同一年度的加密收益,不能按这套特殊制度结转。挖矿取得的加密资产,也不适用这套特殊处理。
因此,到了 2026 年,若仍把塞浦路斯视为普通加密处置的零税目的地,依据的就是旧规则。它的非居籍制度也不能改变这一点:某一类收入享受优惠,不代表居民的所有收入都被豁免。按文中口径,塞浦路斯现在更适合放在低税讨论里,而不是零税名单中。
葡萄牙:长期持有者更占优势
葡萄牙的现行规则,比它过去「加密天堂」的名声要具体得多。
对于不属于证券的、符合条件的加密资产,如果持有至少 365 天后再处置,收益不征税。不符合豁免条件的收益,一般按 28% 征税;不过,合并计算规则和其他例外情况可能改变最终结果。
这套结构明显更偏向耐心持有者,而不是短线交易者。但「持有一年」并不能回答葡萄牙全部加密税务问题。豁免针对的是被定义的一类处置收益,并不意味着每个代币、每种业务活动、每类加密收入都适用同样待遇。对买入特定资产并长期持有的人来说,这项豁免可能很有价值;如果链上组合复杂、操作频繁,仍要逐项看细节。
摩纳哥:多数居民无个人所得税,但关键在真实定居
摩纳哥对多数居民不征个人所得税,法国国民是主要例外,原因在于法摩税收协定。
对符合条件的人而言,摩纳哥是欧洲较为清晰的个人投资利得免税辖区之一。但前提很严格:纳税人必须确实在公国真实定居,而且摩纳哥本地规则并不能决定其他国家如何认定其税务居民身份。仅凭一个摩纳哥地址,不能证明原居住国已经不再把你视为税务居民。
它的税收优势本身并不复杂:多数符合条件的居民不缴个人所得税。真正困难的部分,在于证明自己确实适用这套规则,而且证据足够成立。
卢森堡:六个月持有期常被忽略
在加密迁移讨论中,卢森堡并不算最受关注,但它对私人投资者的规则很有代表性。
个人加密收益如果发生在取得后 6 个月内处置,且当年投机利润合计至少达到 500 欧元,通常要作为投机收益纳税。超过这一时间窗口后,真正的私人投资利得一般不征税。
和德国、葡萄牙相比,卢森堡的持有期门槛更短。不过,这仍然是投资者规则,不是对所有加密业务的一般性豁免。短期收益如果应税,适用的是普通个人所得税率,而不是某种专门的低加密税率。它的吸引力很具体:对私人投资者来说,持有超过 6 个月可能更有利。
马耳他:先看代币性质,再看持有背景
马耳他经常被简化成「长期加密收益免税」,但报道指出,实际框架要细得多。
当地税务指引会区分币、金融代币、实用型代币和混合资产。作为资本资产持有的币,不在资本利得税范围内;但企业兑换币,或出售作为存货持有的代币,利润属于普通收入。
金融代币可能得出不同结果。如果某个代币按相关规则构成证券,处置时可能落入资本利得税范围。与此同时,也不存在一条普遍规则说,所有加密资产只要持有 6 个月或一年后就都免税。决定结果的,不只是时间长短,还包括持有目的和交易背景。马耳他对真正的投资持有可能友好,但把它直接等同于「0% 加密税」,省略了太多条件。
德国:一年豁免很强,但不能只盯着一年
在德国现行框架下,私人持有的加密资产如果持有超过一年后出售,收益通常免税,而且收益规模本身不会影响这项豁免。
但如果在一年窗口内出售、兑换或消费,收益可能按私人处置规则纳税。相关私人处置收益还有每年 1000 欧元的免税额。文中特别提醒,这是一道门槛,不是扣除额;一旦达到门槛,可能让全部相关收益进入应税范围。
这里有两个区别不能忽略。第一,币换币也可能构成处置,不一定非要换成欧元才触发应税事件。第二,企业持有的加密资产,适用规则与私人持有不同。
截至原文写作时,一年豁免仍是现行规则。文中同时提到,已有改革提案被报道,因此在做迁移或处置安排时,需要区分现行法律和拟议变化。对耐心的私人投资者来说,德国可能比「高税国家」的印象更友好;对频繁交易者,结果可能完全不同。原文也指出,德国这项 0% 待遇未来被调整的风险并不低。
阿联酋:个人投资与经营业务是两条线
如果目标是让符合条件的个人加密投资收益实现零税,阿联酋是文中提到的最清晰的非欧洲选项之一。
符合条件的个人投资收入,被排除在「使个人进入企业税制」的业务活动之外。但这不代表所有加密相关活动在阿联酋都自动适用零税率。
如果个人在阿联酋经营业务,且年营业额超过 100 万迪拉姆,可能被纳入企业税征税范围;符合条件的个人投资收入不计入这一门槛。标准企业税制下,应税所得 37.5 万迪拉姆以下按 0%,以上按 9%。
文中强调,这些是利润门槛,与个人 100 万迪拉姆营业额测试并不是一回事。真正的分界线在于,你是在管理自己的投资,还是在开展应税业务,而不是简单把加密资产单独划出来看。
新加坡与香港:不征资本利得,不等于交易利润都免税
新加坡不征实质资本利得。个人买卖金融工具,包括数字代币,利润通常被视为个人投资收益;但企业如果在日常业务中买卖代币,交易利润则需要纳税。
当局在区分资本利得和应税交易收入时,会看投资目的、交易频率、持有期等因素。因此,不能简单得出「只要利润发生在新加坡,所有加密收益都免税」的结论。新加坡可以被列入「无资本利得税」名单,但不应被列入「所有加密收入都不征税」名单。
香港也是类似逻辑。资本利得不在利得税范围内,作为长期投资持有的加密资产可能适用;但具有香港来源的加密业务利润可能应税。利润来源的判断,要看产生利润的运营活动以及发生地点。
所以,「香港没有资本利得税」可以作为起点,但「所有加密交易策略都免税」并不可靠。原文还特别指出,香港是单独税收辖区,不是主权国家。
到底哪些地方能算 0%:原文给出三类答案
围绕「哪里是 0%」这个问题,原文把答案拆成三类。
- 第一类,是不普遍征收个人资本利得税的辖区。阿联酋对符合条件的个人投资收益通常不纳入税网;新加坡不征实质资本利得;香港把资本利得排除在利得税之外;摩纳哥多数符合条件且真实定居的居民不缴个人所得税,但法国国民需要另行判断。原文同时说明,香港是单独税收辖区,这份名单也只覆盖文中提到的目的地,并非完整全球清单。
- 第二类,是对符合条件的私人投资给予豁免。瑞士的私人投资利得通常免税,但财富税仍然存在;马耳他对符合条件的币不纳入资本利得税范围,不过交易收入和部分代币另作处理。
- 第三类,是持有期届满后可实现 0%。卢森堡的私人投资持有超过 6 个月通常免税;德国现行规则下,私人加密持有超过 1 年通常免税;葡萄牙对符合条件的加密资产,在至少持有 365 天并满足适用条件后可享豁免。
塞浦路斯不在这些零税组里。按其 2026 年制度,相关处置适用的税率是 8%。
DeFi 让比较变得更复杂
一旦投资组合不再只是简单的买入、持有和卖出,不同国家之间的税制比较就会迅速变复杂。
资本利得豁免,并不能自动回答挖矿、代币奖励、投资回报或业务交易该如何处理。对于活跃的加密用户,原文认为至少要把四个问题拆开来看:
- 处置代币时如何处理;
- 收到代币作为收入或奖励时如何处理;
- 相关活动是否会被认定为业务;
- 实际持有的资产,是否属于所依赖的豁免范围。
其中一个问题得到有利答案,不代表另外三个也同时解决。持有 BTC 两年的人,和通过代币收益、仓位轮动、衍生品交易获利的人,即便住在同一个国家,也可能需要完全不同的税务分析。
低税不等于低透明度,申报义务仍在
原文最后指出,名义税率再低,也只有在规则真正适用于个人时才有意义。首先要确认的是,究竟哪个辖区拥有征税权,而不是假设换一个地址就能解决问题。
低税也不代表低透明度。欧盟 DAC8 下的加密报告规则将从 2026 年起适用于可报告活动,首次报告将在 2027 年依据各国落地规则进行。免税待遇和申报义务,并不是一回事。
因此,比起笼统追问「哪里加密税 0%」,更实际的问题是:结合自己的资产组合、交易活动和收入结构,在哪个辖区能够满足这类待遇,以及是否能把依据完整记录并证明出来。
