
2026 年,人形机器人赛道在资本市场的热度与产业落地之间,出现了明显反差。
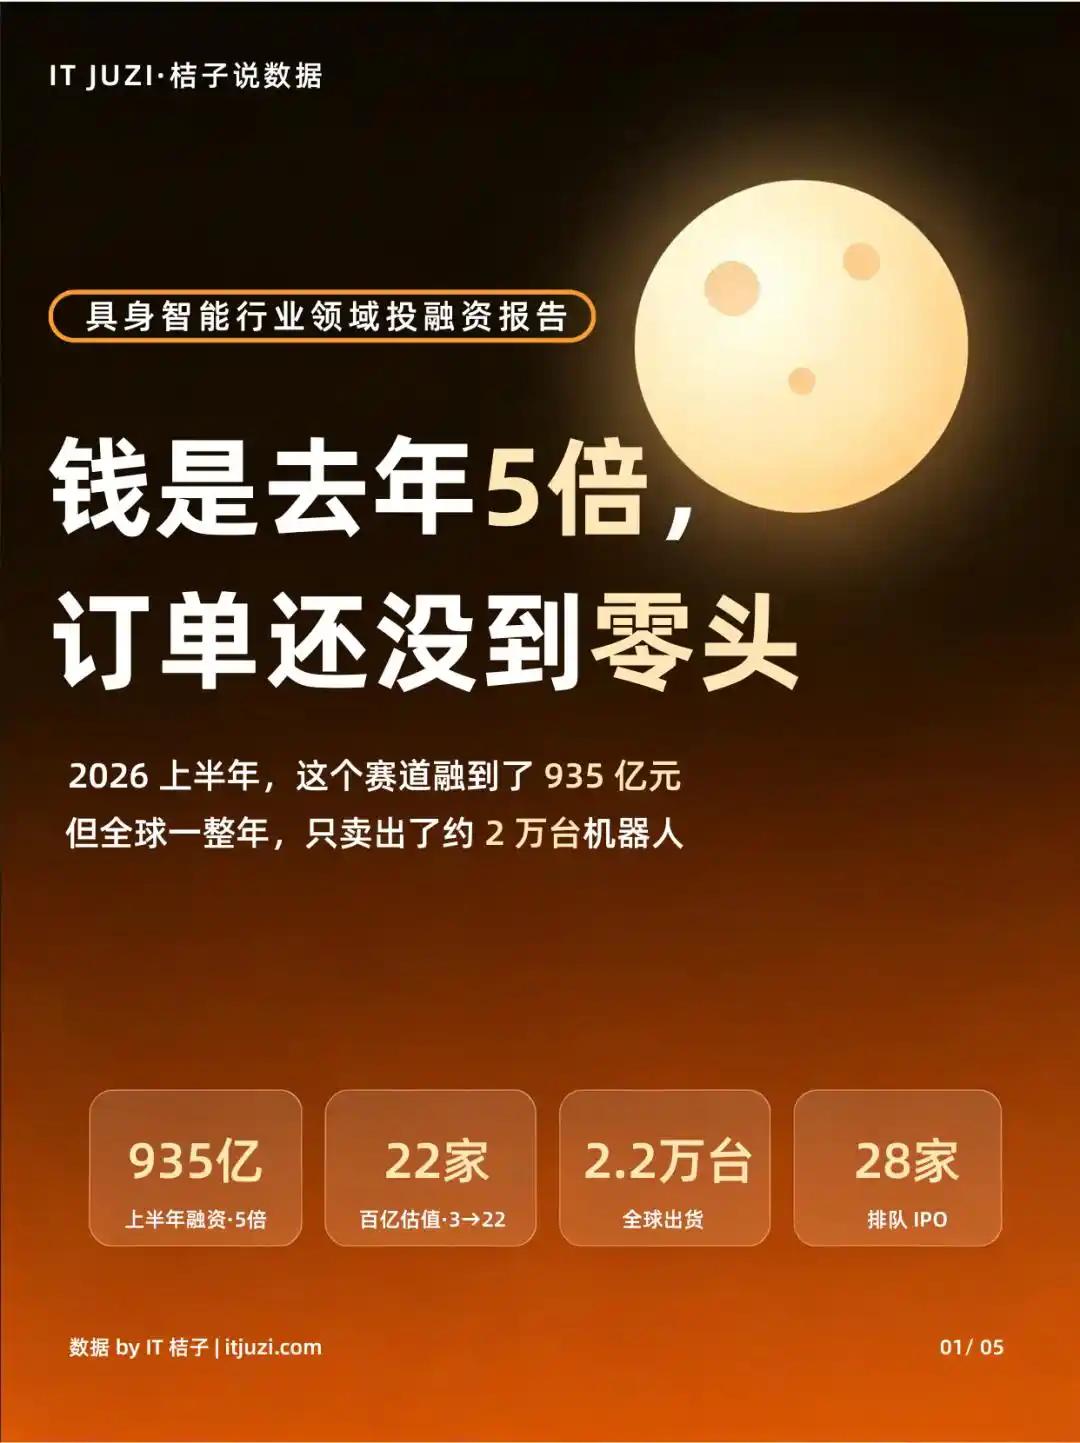
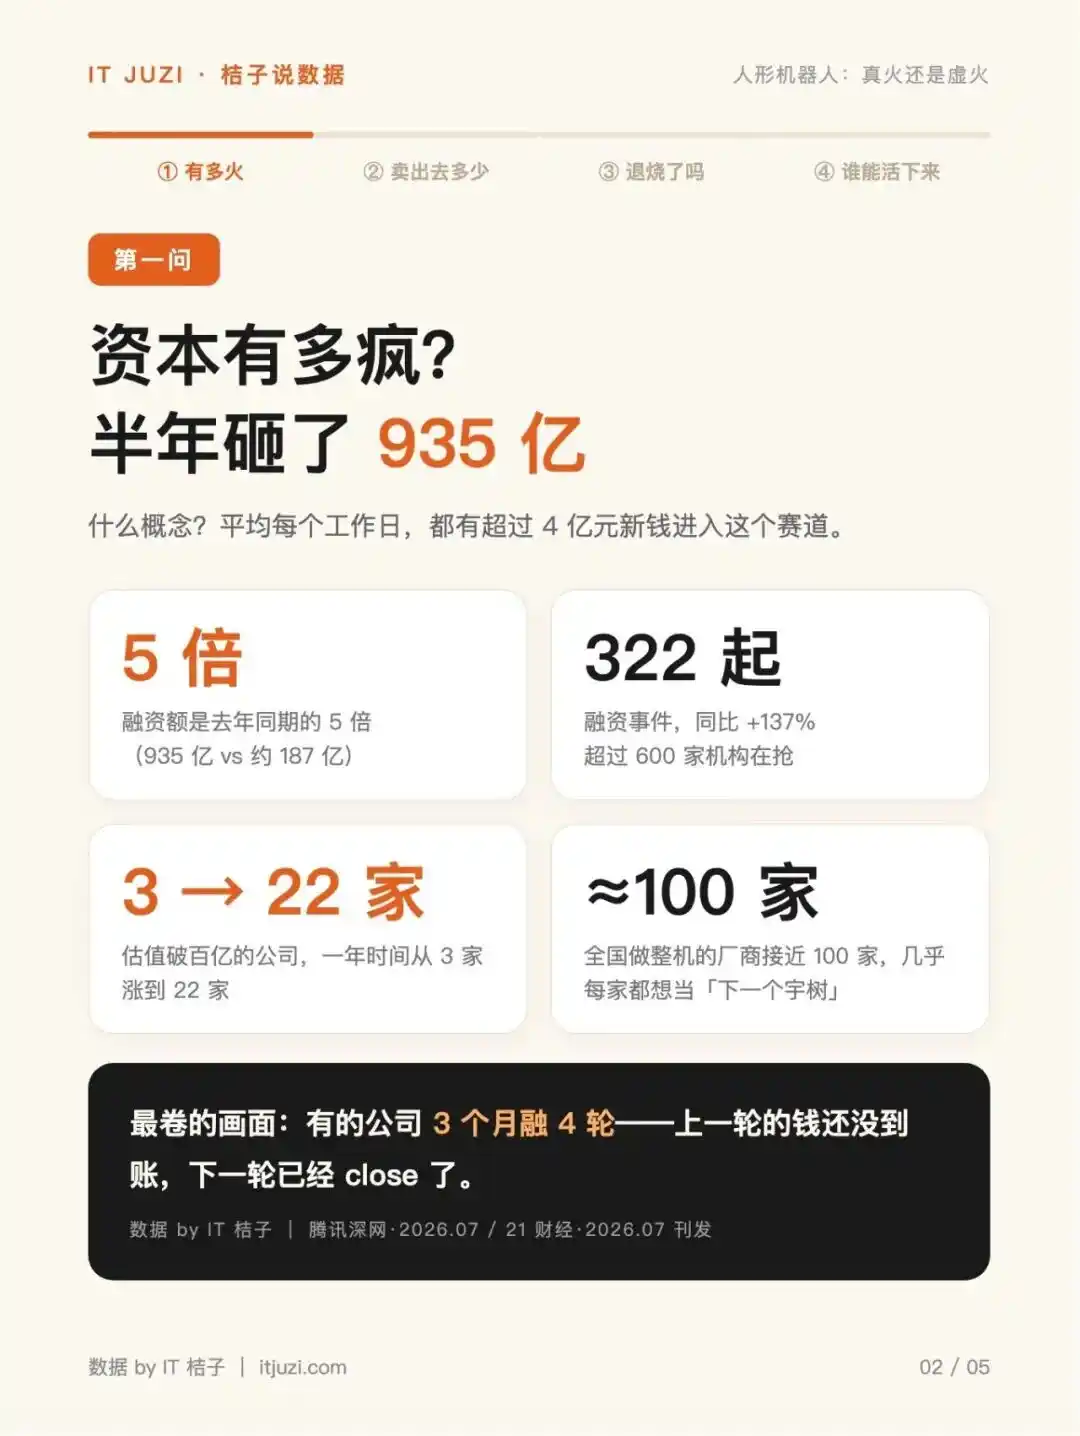
据 IT桔子统计,一级市场半年砸下 935 亿元,平均每个工作日有超 4 亿元资金流入;但在工厂端,真实订单仍然有限。文章提出的问题很直接:这个赛道到底是真火,还是虚火?
百亿估值公司一年内从 3 家增至 22 家
文章称,仅一年时间,估值破百亿的人形机器人公司就从 3 家暴增至 22 家。部分公司甚至在 3 个月内连续完成 4 轮融资,上一轮资金尚未到账,下一轮 TS(投资意向书)已经签下。
如果按销量来计算,这样的估值显得格外激进。文中给出的数据显示,全球全年销量为 2.2 万台。若将这一数字分摊到 22 家百亿估值公司,平均每家公司年销量不到 1000 台。按这一口径测算,相当于单台机器人对应 1000 万的市值。
IT桔子认为,这种定价放在任何硬件制造行业都显得荒谬。文章将资本涌入的核心原因归结为「错失恐惧症」:大模型技术突破后,投资方担心错过下一个「iPhone 时刻」,大量资金因此流向一个仍处于实验室阶段的产品方向,并迅速推高估值。
约八成已售机器人并未进入真正生产场景
文章指出,资本热度并没有直接转化为产业端的大规模应用。
数据显示,全球一年仅卖出约 2 万台机器人。在这些已售机器人中,约八成都没有进入工厂产线或仓库物流等实际作业场景,而是用于跳舞商演、科研教育和数据采集。真正进入工厂、仓库「打工」的,不到两成。
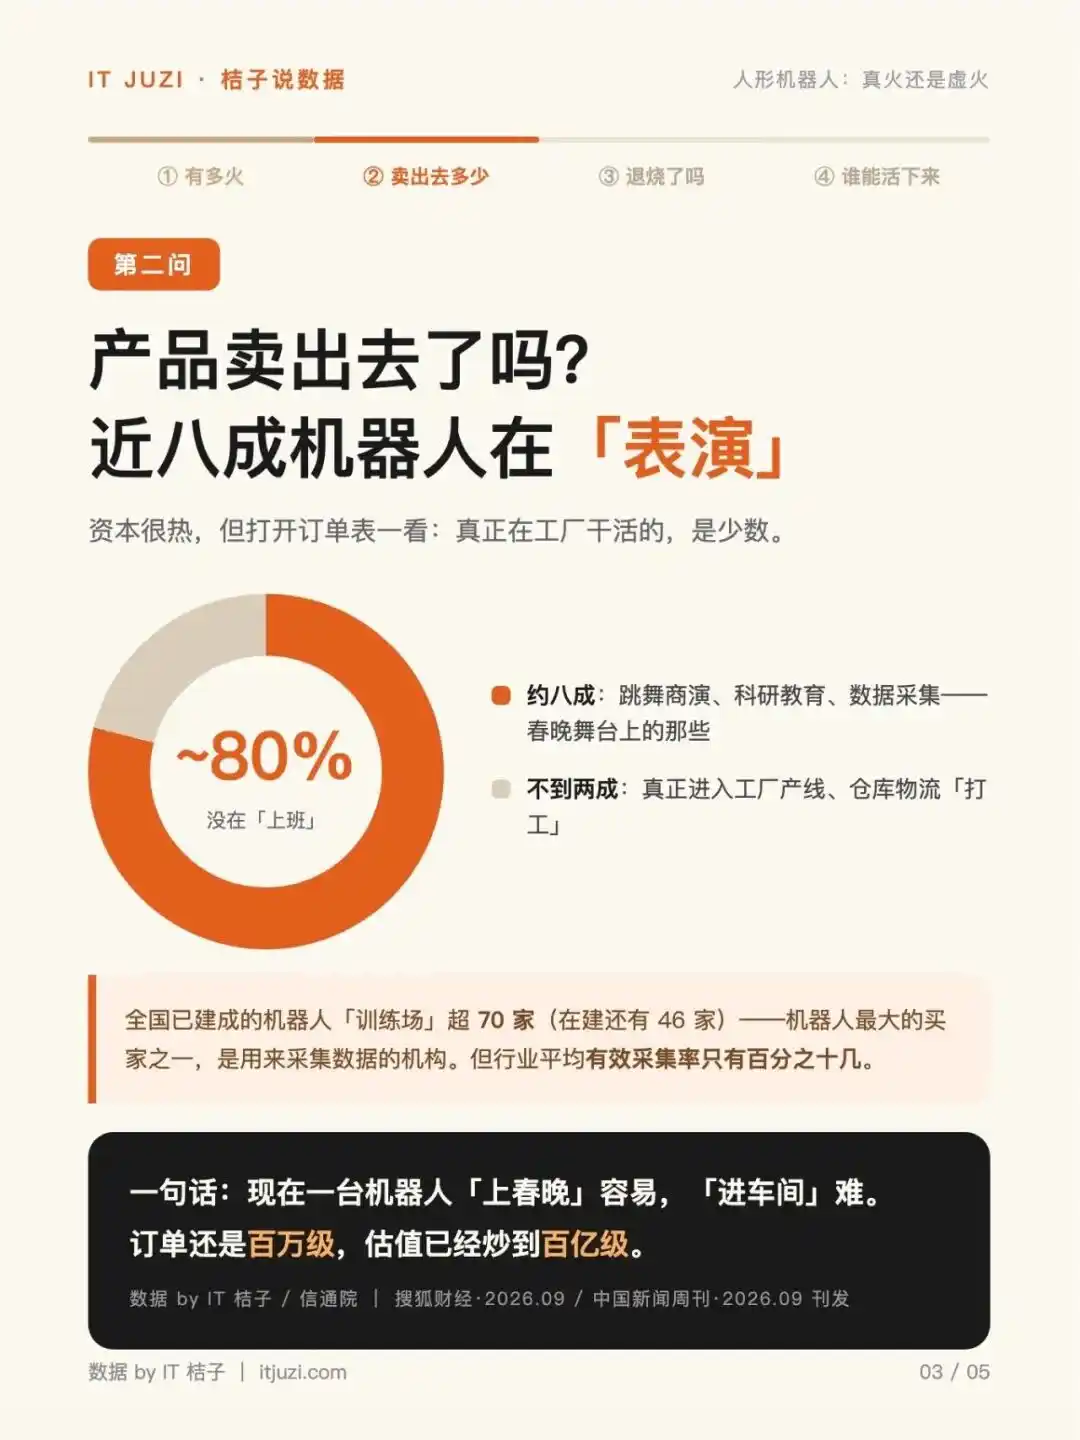
与此对应的是,国内已经建成的机器人「训练场」超过 70 家,另有 46 家在建。文章称,当前机器人最大的买家,其实是用于采集数据的机构,但行业平均有效采集率只有百分之十几。
IT桔子用一句话概括现状:现在一台机器人「上春晚」容易,「进车间」难。订单还停留在百万级,估值却已经被炒到百亿级。
宇树上市后迅速腰斩,行业定价承压
文章提到,8 月,「人形机器人第一股」宇树上市,首日暴涨后迅速腰斩,这被视为整个行业的定价之锚。
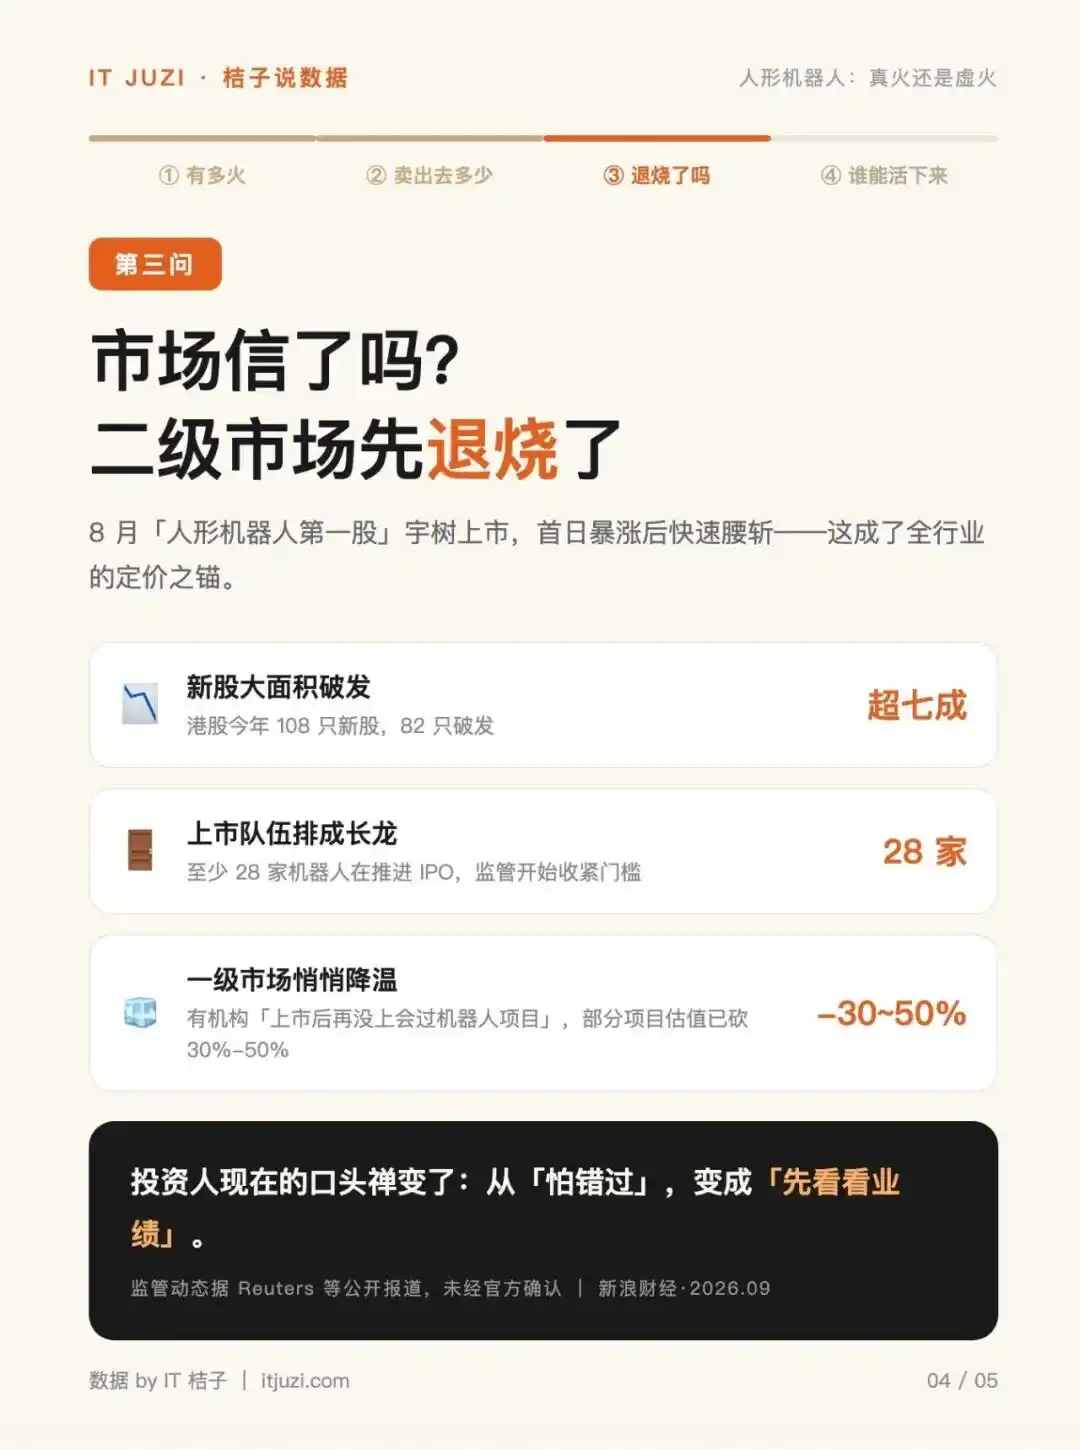
在港股市场,今年 108 只新股中有 82 只破发,占比超过七成。目前,至少有 28 家机器人企业正在排队 IPO,而监管层面也开始收紧门槛。
一级市场的情绪也在变化。文章称,已有机构明确表示「上市后再没上会过机器人项目」,部分项目估值被直接砍掉 30% 至 50%。投资人的关注点,正从「怕错过」转向「怕套牢」。
IT桔子认为,一旦一级市场的高估值无法在二级市场兑现,一二级市场估值倒挂将直接影响这些企业后续融资。
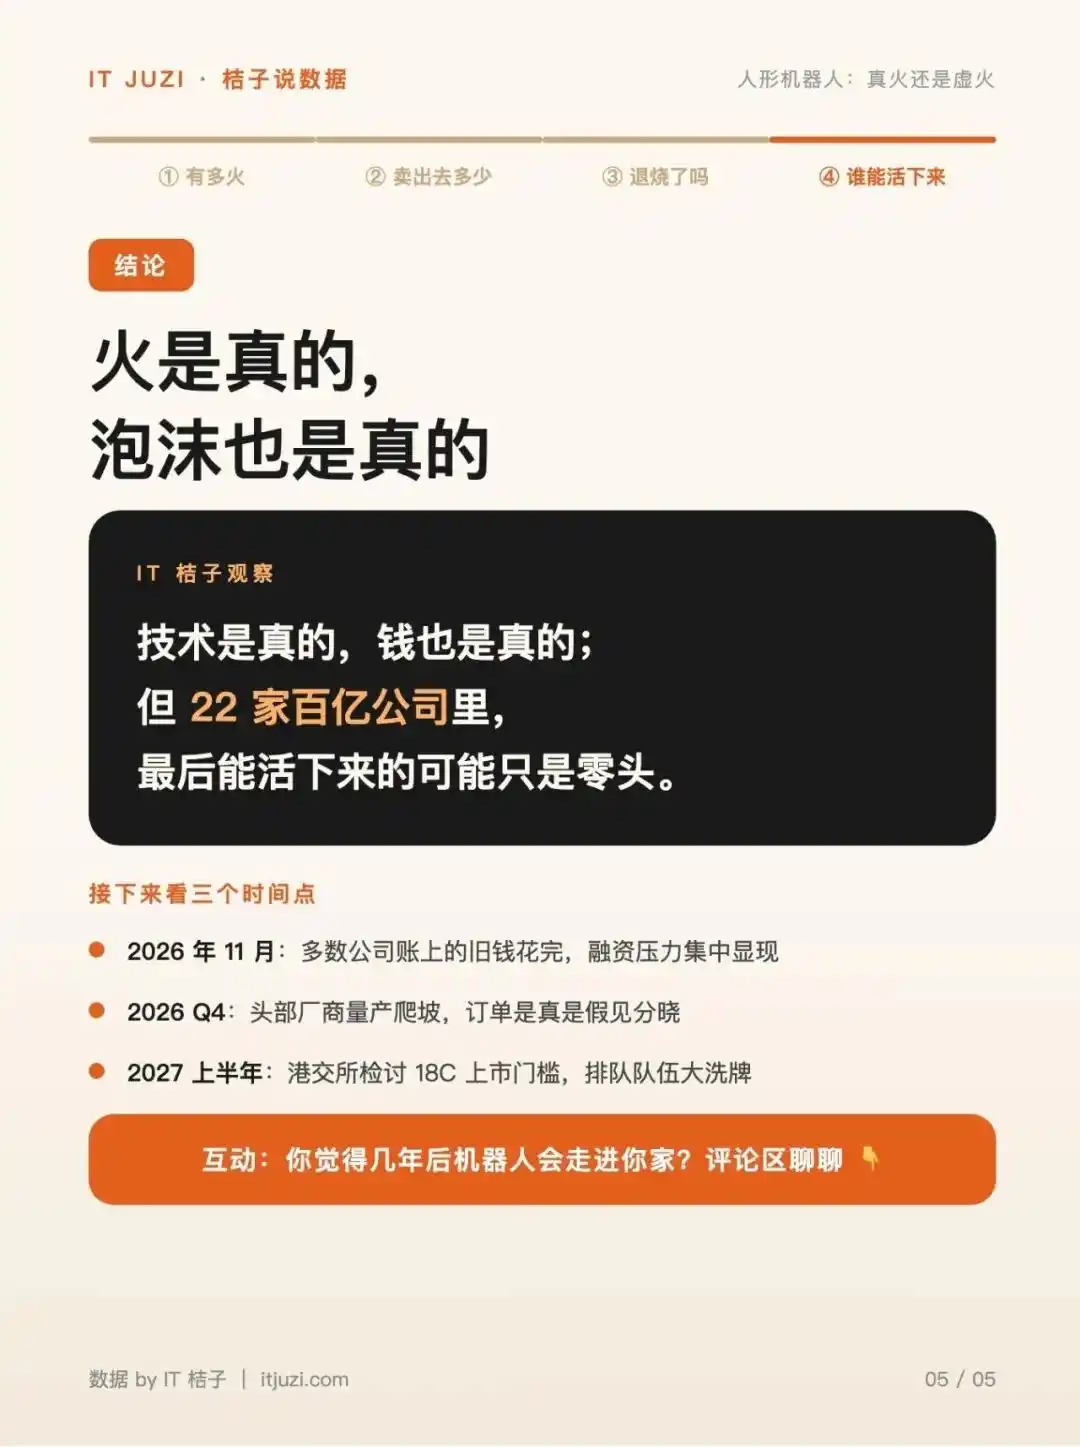
文章判断:热度真实存在,泡沫也真实存在
对于人形机器人赛道,IT桔子的结论是:「火是真的,泡沫也是真的。」
文章认为,在接下来的去泡沫阶段,能留下来的不会是 PPT 最炫的公司,而更可能是具备以下三类特质的企业:
- 场景务实派:不盲目追求「人形」,而是先在特定 B 端场景,如危险作业、特定物流中跑通商业闭环;
- 供应链控本能力强:能够把硬件成本降到市场愿意买单的水平,而不是依赖堆料;
- 现金流更充足:手中拥有足以支撑到 2028 年的现金流。
本文来自微信公众号「IT桔子」(ID:itjuzi521),作者为 IT桔子。