
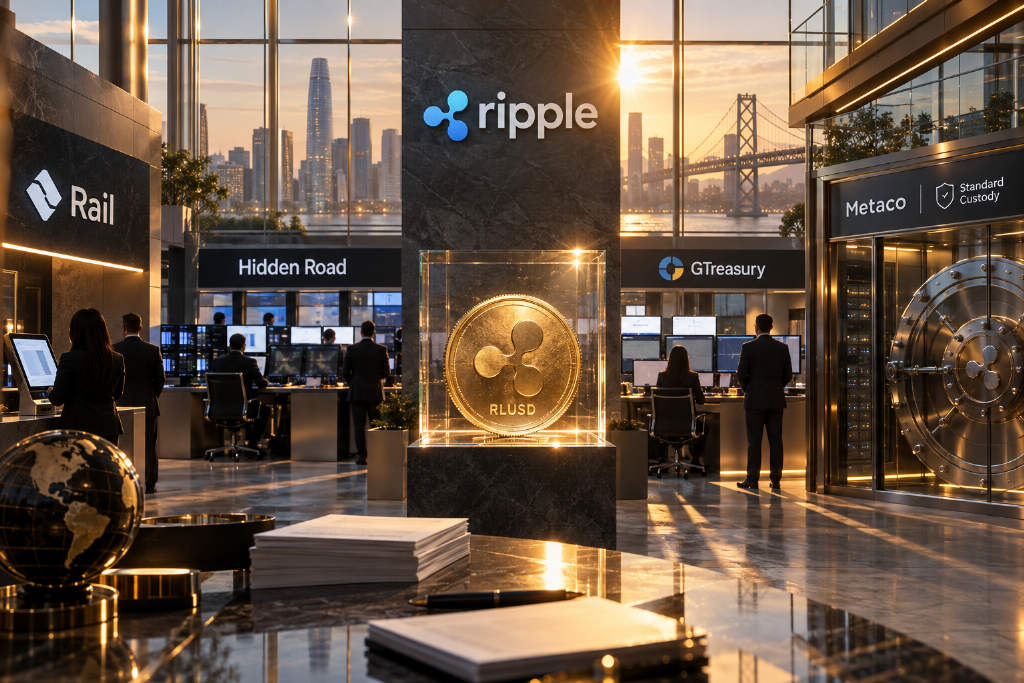
Ripple 在 2025 年先后宣布三笔大收购:以 12.5 亿美元收购 Hidden Road、以 2 亿美元收购 Rail、以 10 亿美元收购 GTreasury,公开对价合计 24.5 亿美元。
一家以跨境支付起家的公司,同时买下 Prime Broker、稳定币支付平台和 Treasury Management System,表面看跨度很大。放回一笔钱从进入系统、被交易和融资、再到企业内部如何管理和调度的完整生命周期,这组交易的逻辑就连了起来:Rail 负责资金出入口,Hidden Road 覆盖机构交易背后的信用、清算与融资,GTreasury 则进入企业决定如何管理和使用资金的系统。加上 Ripple 已布局的托管业务与美元稳定币 RLUSD,一套面向机构的金融基础设施轮廓已经成形。
从这个角度看,Ripple 正把稳定币所依赖的账户安排、资产安全、流动性、信用支持和企业工作流,逐步变成自己可以提供的服务。它拿到的不只是几个新产品名称,而是真实存在的业务、客户关系和机构服务能力,这让它有条件参与决定稳定币如何被使用,以及围绕这些使用形成的收入由谁取得。
要理解今天的 Ripple,时间线不能只看 2025 年。那一年的密集并购,更像是过去十多年积累与调整的一次集中释放。
从 XRP 到银行:Ripple 最早瞄准的是什么问题
Ripple 的故事,首先要区分公司与网络。
XRPL 于 2012 年 6 月上线。同年 9 月,包含 Chris Larsen、Jed McCaleb 在内的团队成立公司,最初名为 NewCoin,之后很快改名为 OpenCoin,后来成为 Ripple Labs,再逐步简称为 Ripple。XRPL 创始团队还将大量 XRP 赠予公司,这使 Ripple 很早就与 XRP 的发展及持仓紧密相连。
讨论 Ripple,至少需要分清四个对象:
- Ripple:提供企业金融服务与技术的公司,重点看客户、产品、收入、利润和资本配置。
- XRP:XRPL 的原生数字资产,重点看用途、流动性、供需与价值捕获。
- XRPL:公共区块链网络,重点看交易、资产发行、结算和开发生态。
- RLUSD:由 Ripple 旗下实体发行的美元稳定币,重点看储备、赎回、分销和实际使用。
持有 XRP,不等于持有 Ripple 股权。Ripple 的业务增长、XRPL 的使用增长和 XRP 的市场需求,也需要分开看。
Ripple 早期想解决的,是跨境支付中的资金效率问题。支付机构要在多个市场完成付款,通常需要通过银行和合作伙伴提前安排资金。钱分散在不同账户中,受到时区、营业时间、结算周期和当地规则的限制。业务还没发生,流动性就可能已经被占用。
到 2017 年,Ripple 的产品组合已经把支付链条中的问题拆开:xCurrent 处理支付信息与机构协作,xRapid 使用 XRP 获取跨境流动性,xVia 提供标准化接入。后来,xRapid 演变为 On-Demand Liquidity,也就是 ODL。
XRP 作为 Bridge Asset 的路径并不复杂:先把汇出币种换成 XRP,跨境转移后再换成收款币种,以减少目的地长期预存资金的需求。
这个方案确实打中了跨境支付的痛点。但链上转移只是一段流程。资金要真正送达客户手中,还需要两端足够深的市场、持续报价的流动性提供方、可靠的银行账户、合规承兑方,以及明确的交易责任。客户最终关心的,还是到账后的钱能不能用,总成本是多少,出了问题谁承担责任。
也就是说,更快的资产转移可以改变流动性的配置方式,资金成本、风险承担和最后一公里交付,仍然需要有人来解决。
Ripple 很早就在补这些条件。2016 年,它完成 5,500 万美元 B 轮融资,引入渣打、SBI、Accenture Ventures,以及泰国汇商银行旗下 SCB Digital Ventures 等投资者。2018 年推出 Xpring,通过投资、孵化、收购和资助支持 XRP、XRPL 相关项目。2019 年投资 Bitso,支持拉美流动性网络;2021 年宣布收购 Tranglo 40% 股权,扩展亚洲跨境支付连接。
用资本建设生态,一直是 Ripple 的打法。变化在于,早年它主要围绕支付走廊和 XRP 的用途投入,后面开始进入更完整的机构金融业务。
监管压力下的扩边:从支付走向托管与稳定币
2020 年,SEC 对 Ripple 提起诉讼。到 2025 年 8 月,双方撤回上诉,案件告一段落;约 1.25 亿美元民事罚款及禁止违反证券注册规定的禁令继续有效。
这段历史改变了 Ripple 的发展环境,也给其早期业务留下一些可供参考的案例。MoneyGram 曾接受 Ripple 投资并使用相关技术,双方在 2021 年结束合作。MoneyGram 在 SEC 文件中披露,2020 年包含来自 Ripple 的 5,020 万美元关联方市场开发费。
这个案例提醒市场,在评估一项金融技术的采用时,需要区分客户付费形成的需求、商业激励带来的需求,以及资本关系支持的业务量。三者可以同时存在,但可持续性不一样。
不过,Ripple 后来的布局也不能简单写成“官司结束后才开始大举收购”。2023 年 5 月,它已用 2.5 亿美元收购 Metaco;2024 年 6 月,又完成对 Standard Custody & Trust Company 的收购。这两笔交易都发生在诉讼最终结束之前。
Metaco 补的是机构托管技术与客户关系,Standard Custody 补的是受监管信托实体,以及稳定币业务的重要组织基础。
银行和资管机构进入数字资产,首先需要一套可运营的控制系统:谁掌握私钥,谁能发起交易,谁来复核,权限和额度怎么设置,怎样做资产隔离、对账、留痕和异常处理。Metaco 让 Ripple 进入这些机构流程。托管技术一旦嵌入银行系统,就可能形成持续服务关系;银行采用技术,不代表客户资产变成 Ripple 自有资产。
Standard Custody 则让 Ripple 能基于一家受纽约州监管的有限目的信托公司推进新业务。收购完成时,Jack McDonald 也同时出任 Ripple 稳定币业务负责人。
2024 年 12 月 17 日,RLUSD 正式上线,最初发行在 XRPL 和 Ethereum 上。
到这里,Ripple 的产品选择已经明显扩大:它既可以提供 XRP 相关的流动性路径,也可以提供美元稳定币,还可以提供承载这些资产的托管能力。客户能够根据币种、支付走廊和内部政策选择不同方案。
这是一项关键调整。Ripple 能参与的金融业务,开始超出单一路径桥接资产的适用范围。
2025 年并购主线:把资金、信用与企业工作流接起来
进入 2025 年,Ripple 用更大金额买下关键业务能力。Hidden Road、Rail 和 GTreasury,把它带进了三个不同的收费位置:机构融资与清算、资金收付与兑换,以及企业 Treasury 软件与工作流。
Hidden Road:补上信用和抵押品网络
收购宣布时,Hidden Road 披露其每年清算约 3 万亿美元,服务超过 300 家机构客户。Ripple 在收购前已经参与其 B 轮融资,同时也是平台客户。这笔交易的推进路径比较清楚:先投资、先使用,再加大资本承诺。
2025 年 10 月交割后,Hidden Road 更名为 Ripple Prime。到那时,Ripple 已披露 RLUSD 被用于部分 Prime Brokerage 产品的抵押品,一些衍生品客户选择以 RLUSD 持有余额。
这意味着稳定币的使用场景,不再只是支付,还延伸到了保证金、抵押品和融资安排。
支付场景下,一枚稳定币可能很快流入、很快流出;抵押品场景下,机构为了维持头寸和获得服务,可能长期保留余额。两种场景对应的持有动机不同,可能形成的余额沉淀也不同。
当一种稳定币能够被交易和融资网络接受,客户就多了一个持有它的理由:这笔资产能直接支持自己的金融活动。Hidden Road 给 Ripple 带来的,不只是围绕资金提供信用、清算和融资的能力,也给 RLUSD 提供了更深的机构用途。
不过,这里的 3 万亿美元,仍是当时披露的多资产清算量,不能直接理解为 RLUSD 支付量,也不代表相关业务已经全部迁移到 XRPL。
Rail:把链上能力接进法币资金流程
Rail 带来虚拟账户、Collections、法币与稳定币转换,以及 Third-party Payments、企业 Treasury Flows 等能力。
对支付服务商而言,这些能力对应的是日常运营中的具体问题:客户的钱怎么进来、以谁的名义识别、怎么归集、何时兑换、能向谁付款、底层交易资料怎样传递。
企业可以继续使用法币完成收付,中间由服务商利用稳定币安排资金。客户买到的是一项资金服务,不一定需要自己管理钱包、交易所账户和链上操作。
2025 年 11 月收购的 Palisade,又补充了 Wallet-as-a-Service、钱包配置和交易签名等运营能力。到 2026 年 3 月,Ripple 已在产品公告中描述 Rail 与 Palisade 的整合方式:通过具名虚拟账户和钱包收款,在同一平台持有、兑换并支付法币或稳定币。
这让 Ripple 的支付产品更接近一套能够实际交付的资金运营服务。至于具体账户结构、第三方资金安排和客户覆盖范围,仍要按签约实体、当地规则以及合作银行批准来执行。
Rail 的战略价值,在于把稳定币和客户真实使用的账户安排、收款和付款流程接到了一起。
GTreasury:进入企业决定怎么用钱的地方
在这组交易里,GTreasury 的长期意味尤其明显。收购公告称,GTreasury 服务超过 1,000 家客户,覆盖 160 个国家。Ripple 于 2025 年 12 月确认收购完成。
Treasury 系统每天参与企业的现金可视化、Cash Forecasting、付款审批、FX Exposure、融资与投资。它连接银行、ERP、审批权限和审计记录,也承接大量已经存在的企业预算。
企业决定使用稳定币,远不只是发起一笔链上交易那么简单。会计如何处理,哪些人员能操作,额度如何设置,银行现金与链上余额怎么并表,资金预测如何更新,这些都要先被纳入既有流程。
GTreasury 让 Ripple 有机会从这些问题发生的地方进入客户。
2026 年 4 月,Ripple Treasury 推出 Digital Account Management 和 Unified Treasury,把数字资产余额、估值、交易记录与法币头寸视图接入同一个系统。公告披露,这套 Treasury 平台在 2025 年协助客户处理了 13 万亿美元支付量。
这个数字体现的是既有工作流的规模,包含传统资金业务;它不等于稳定币支付量,也不能和 Ripple Payments 的交易量直接相加。
真正更有战略价值的问题是:未来企业在配置现金、安排跨境付款或处理集团内部资金时,有多少会通过这些已在使用的系统接入新服务。
2026 年 1 月,Ripple Treasury 继续收购 Solvexia,补充财务自动化、对账和监管报送能力。方向很一致:让数字资产进入企业既有财务操作,而不是停留在独立试验中。
2026 年:从并购名单走向机构采用
到 2026 年,一批产品和客户进展开始让这套布局具备可检验性。
3 月,Ripple 披露其 Payments 累计处理量超过 1,000 亿美元,业务覆盖超过 60 个主要市场。7 月,公司推出 Ripple Mint,为机构提供 RLUSD 铸造、赎回及运营入口,并通过 API、Webhook 和统一参考编号连接法币与链上交易状态。
这些能力让稳定币更容易被支付机构、交易平台和企业内部系统接入。对机构客户来说,可追踪、可对账、可自动化,直接影响能否扩大使用规模。
截至 2026 年 10 月 8 日,Ripple 官网披露 RLUSD 流通量约 24.6 亿美元,储备约 26.0 亿美元。这个规模已经不小,但与 USDT、USDC 的存量相比仍有明显差距。判断 Ripple 在稳定币行业中的位置,不能只看 RLUSD 本身,还要把它围绕资金提供的整套服务一起纳入。
另一条更有金融基础设施意味的进展,发生在抵押品网络。2026 年 1 月,Ripple 与 LMAX 宣布多年合作,Ripple 将提供 1.5 亿美元融资,推动 RLUSD 在其机构交易基础设施中的使用。公告写的是 financing,应理解为融资安排,而不是股权收购。
10 月 12 日,渣打宣布通过受 DFSA 监管的 DIFC 分行,上线 XRPL 上 RLUSD 的机构托管;同时与 Ripple、LMAX 推进 Collateral Mirroring。这项安排要把合格抵押物的价值映射到交易场所,让机构在保留银行托管的同时使用资产,减少将资产直接转入交易场所的需要。托管已经上线,后续抵押品联动还需要完成文件、测试和相关审批。
这条路径的逻辑很直接:机构需要同时处理资产保管、交易接入、信用支持和对手方暴露,稳定币正在进入这些问题的共同解决方案。
其中还有一个需要区分的分工。BNY 在 2025 年宣布成为 RLUSD 的主要储备托管机构,服务的是支持发行的储备资产;渣打此次提供的服务,保管的是机构客户自己持有的 RLUSD Token。储备安全、客户资产托管和交易场所中的抵押品使用,是相互连接、但责任边界不同的几个环节。
Ripple Prime 也在继续扩张。2026 年 8 月,Ripple Prime 推出 Delta One 业务,支持美国上市股票、指数及数字资产的 Total Return Swaps;公司同时披露监管净资本超过 10 亿美元,并完成 2.75 亿美元优先无担保票据私募。
10 月,Brevan Howard 扩大与 Ripple Prime 的合作,使用多资产 Prime Brokerage、清算与融资服务;DriveWealth 也宣布将围绕稳定币结算、跨境入金和托管进行整合,并探索股票融资合作。
这些业务中,有的已经提供服务,有的处于整合过程中,也有的仍在探索阶段。但它们都指向同一个方向:同一家机构可以围绕资金、资产和信用,与 Ripple 建立多项服务关系。
Ripple 的产品组合,开始出现可以被观察的共同客户场景。
资本网络也在延伸,但不同关系不能混为一谈
Ripple 的投资与并购,不能只看单笔交易,也要放进它的股东、被投企业和合作方网络里。但不同关系对应的权利和责任并不相同。
2025 年 11 月,Ripple 宣布获得 5 亿美元战略股权投资,对应 400 亿美元估值。参与方包括 Fortress 关联机构管理的基金、Citadel Securities 关联机构,以及 Pantera、Galaxy、Brevan Howard、Marshall Wace 等。
2026 年 3 月,CoinDesk 援引知情人士报道,Ripple 启动上限 7.5 亿美元的股份回购,交易定价对应约 500 亿美元估值。股份回购给原股东和员工提供流动性,和新增融资是两回事。
除股权关系外,Ripple 也在持续投资业务节点。
- 区域支付与承兑:Bitso、Tranglo,对应本地资金网络与流动性。
- 市场流动性:Keyrock,对应做市、OTC 和交易服务。
- 交易基础设施融资:LMAX,对应稳定币抵押和结算场景。
- 基金与 Tokenization 技术:ZILO、Licuido,对应登记、发行和抵押品使用。
2026 年 3 月,Keyrock 宣布完成由 SC Ventures 领投、Ripple 继续支持的 C 轮融资,估值达到 11 亿美元。8 月,Ripple 投资 ZILO、Licuido,把关系延伸到基金份额登记、发行和抵押品流动,并提出 RLUSD 可承担 Delivery-versus-Payment 中的美元现金腿。
股权投资、融资、技术合作和客户合同,分别是不同性质的安排。它们可能创造协同,但商业结果仍需要逐项验证。
如果把这些放回 Ripple 的长期脉络,方向已经越来越清晰:让机构可以持有资产、获得流动性、使用信用,并通过数字美元完成相关结算。
渣打提供了一个很长的观察周期。它在 2016 年参与 Ripple 融资,到了 2026 年提供 RLUSD 托管。不能只用股东关系解释产品采用,但这个跨越十年的时间线至少说明,机构关系和服务能力的积累可以穿过多个市场周期。
商业价值落点:收入来源不止稳定币流通量
Ripple 的重要性,首先来自它开始参与更多有客户、有预算、也有明确付费理由的业务。
Payments 可以围绕收付和兑换收费;Custody 可以围绕技术、运营和资产服务收费;Treasury 软件连接的是持续订阅与企业工作流;Prime Brokerage 提供清算与融资服务;RLUSD 则另有储备相关收益。各项收入的归属和规模,仍取决于合同与经营实体。
这些业务对应不同的经济模型,也给 Ripple 提供了多条增长路径。
如果只做一个数量级层面的假设:平均流通量为 25 亿美元的稳定币,若储备年化毛收益为 4%,一年对应约 1 亿美元毛利息,尚未扣除分销、托管、运营与合规成本。这个数字不是 Ripple 的实际收入,也不是利率预测。
它只能说明一点:理解一家股权定价达到数百亿美元的公司,不能只盯着稳定币流通量,还得把客户服务、业务组合和资本资源放在一起看。
Ripple 的另一项优势,在于这些服务能进入不同深度的客户关系。一次支付连接一笔交易;一套 TMS 参与的是企业每天的资金决策;托管和 Prime 关系则会碰到资产安全、信用条件和风险管理。服务越深入,客户要更换供应商,重新评估的系统、流程和责任就越多。
如果产品整合顺利,现有客户就可能成为其他服务的入口,客户也会有动力减少重复接入、重复对账和多方协调。
并购组合的长期价值,也正体现在这里:把多项金融服务嵌进客户持续运行的业务流程,形成可重复的付费关系。
但一体化也有代价。机构通常希望保留多银行、多发行方、多流动性来源的选择,以管理集中度风险。Ripple 一边推广自有资产,一边提供基础设施,就需要让客户清楚看到路由选择、关联交易、定价与退出安排。
它能否在扩大自有业务的同时保持足够开放,将影响这套平台最终能服务多广的客户群。
资本资源也要单独分析。Ripple 过去披露过规模较大的 XRP 持仓与锁仓安排,这是理解其财务资源的重要变量。但代币市值、可动用现金、经营利润和私募股权交易定价,含义并不相同。现有公开资料不足以准确拆分公司估值中,多少来自 XRP 资产,多少来自各项经营业务。
更长期的问题是,Ripple 能否把这些资源转化为持续客户收入和经过风险调整的回报。
接下来怎么检验这套战略
Ripple 已经完成了明显的业务扩张,也出现了一些跨产品的机构合作,这些都属于可以确认的进展。
它的许可网络也在扩大。2026 年 1 月,Ripple 取得英国 FCA 的 EMI 许可及 Cryptoasset Registration;7 月取得卢森堡 CSSF 的完整 MiCA CASP 授权。OCC 在 2025 年 12 月给予拟设国家信托银行的,则是初步有条件批准,正式开业仍需满足条件并获得最终批准。不同实体、不同产品和不同资金活动,仍各有许可与银行批准边界。
在这些基础上,可以用三组问题继续观察 Ripple 后续表现。
第一,需求质量。RLUSD 在没有投资关系的机构里,究竟能形成多少持续余额和实际使用?交易量增长需要多少激励?促销结束后,客户是否继续使用?MoneyGram 的历史,仍然是今天衡量需求质量的一个参照。
第二,整合质量。收购完成后,客户有没有真正使用第二项、第三项服务?Treasury 客户是否接入 Payments,Prime 客户是否使用 Custody,服务扩展之后客户留存和单位运营成本怎样变化?这些问题比把所有 Logo 放在一张架构图里更能说明协同效果。
第三,资本质量。融资与衍生品业务扩张后,信用风险、资金成本和流动性要求会一起上升。资产抵押折扣、集中度和压力场景,会直接影响回报。稳定币储备与集团其他业务的自有资本、经营资金,也必须清楚隔离。
这些问题同样提醒市场,要把公司发展和 XRP 的价值捕获分开。RLUSD 的发行、软件订阅和融资收入,并不会自动按比例转化为 XRP 需求;即便业务使用 XRPL,手续费与储备需求怎样同供给和持有意愿共同作用,也仍需单独分析。
如果回看 Ripple 过去十多年的推进路径,层次其实很清楚:先解决跨境资金转移,再进入资产安全持有,随后提供数字美元,最后扩展到资金如何被配置、抵押和融资。
基于这条时间线,Ripple 已经具备成为机构稳定币市场重要参与者的条件,能够影响规则和商业模式。至于这套组合最终能创造多大价值,还要看未来经营结果。
本文基于截至 2026 年 10 月 15 日的公开资料整理,涉及金额均为美元。主要材料包括 Ripple 官方公告、XRPL 官方关于网络历史及与 Ripple 关系的说明、SEC 撤诉与最终判决文件、MoneyGram 2022 年 Form 10-K、BNY 储备托管公告、渣打与 Ripple 的 RLUSD 机构托管及抵押品联动公告、LMAX 合作公告、FCA 注册记录、OCC 初步有条件批准公告、Keyrock C 轮融资、Ripple RLUSD 透明度页面,以及 Reuters、华尔街日报、CoinDesk 的相关报道。RLUSD 透明度页面为动态数据;公司披露的业务量保留原始时间与统计口径;股权回购、融资安排和股权投资的含义不同,文中按各自性质表述。原文也提示,文中评论基于公开资料分析,不构成投资建议。